
Lãi suất và đồng USD chi phối vàng, bạc
Kim loại quý là nhóm tài sản nhạy cảm với lãi suất, lạm phát và sức mạnh đồng USD, bởi kỳ vọng chính sách tiền tệ có thể làm thay đổi sức hấp dẫn của vàng, bạc so với tài sản sinh lợi khác. Diễn biến trong những ngày gần đây cho thấy thị trường đang định giá lại cả ba yếu tố ấy, thay vì hình thành một xu hướng tăng hoặc giảm rõ ràng.
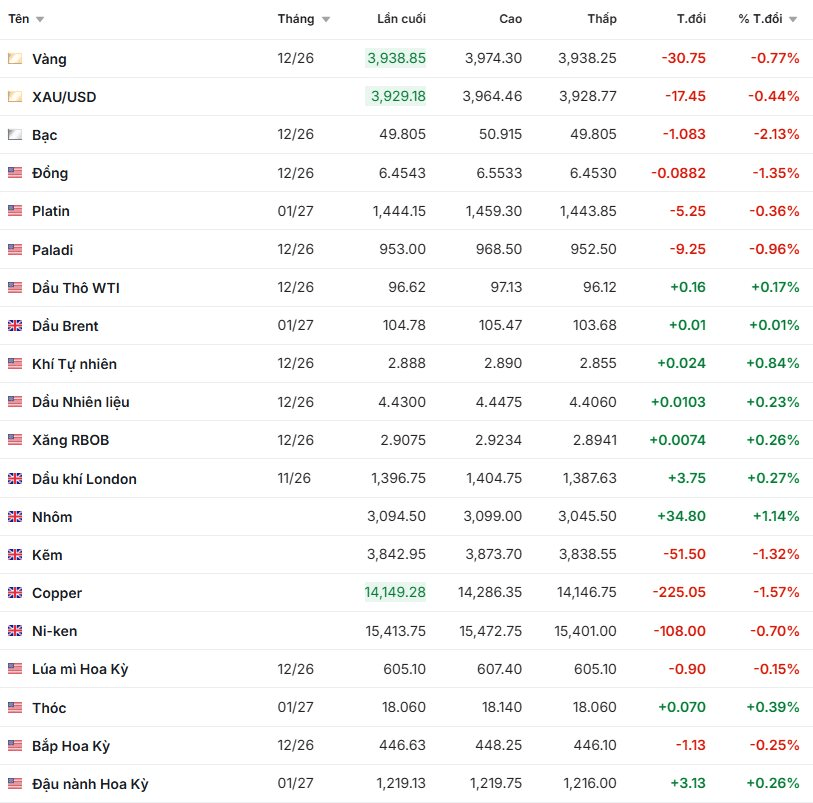
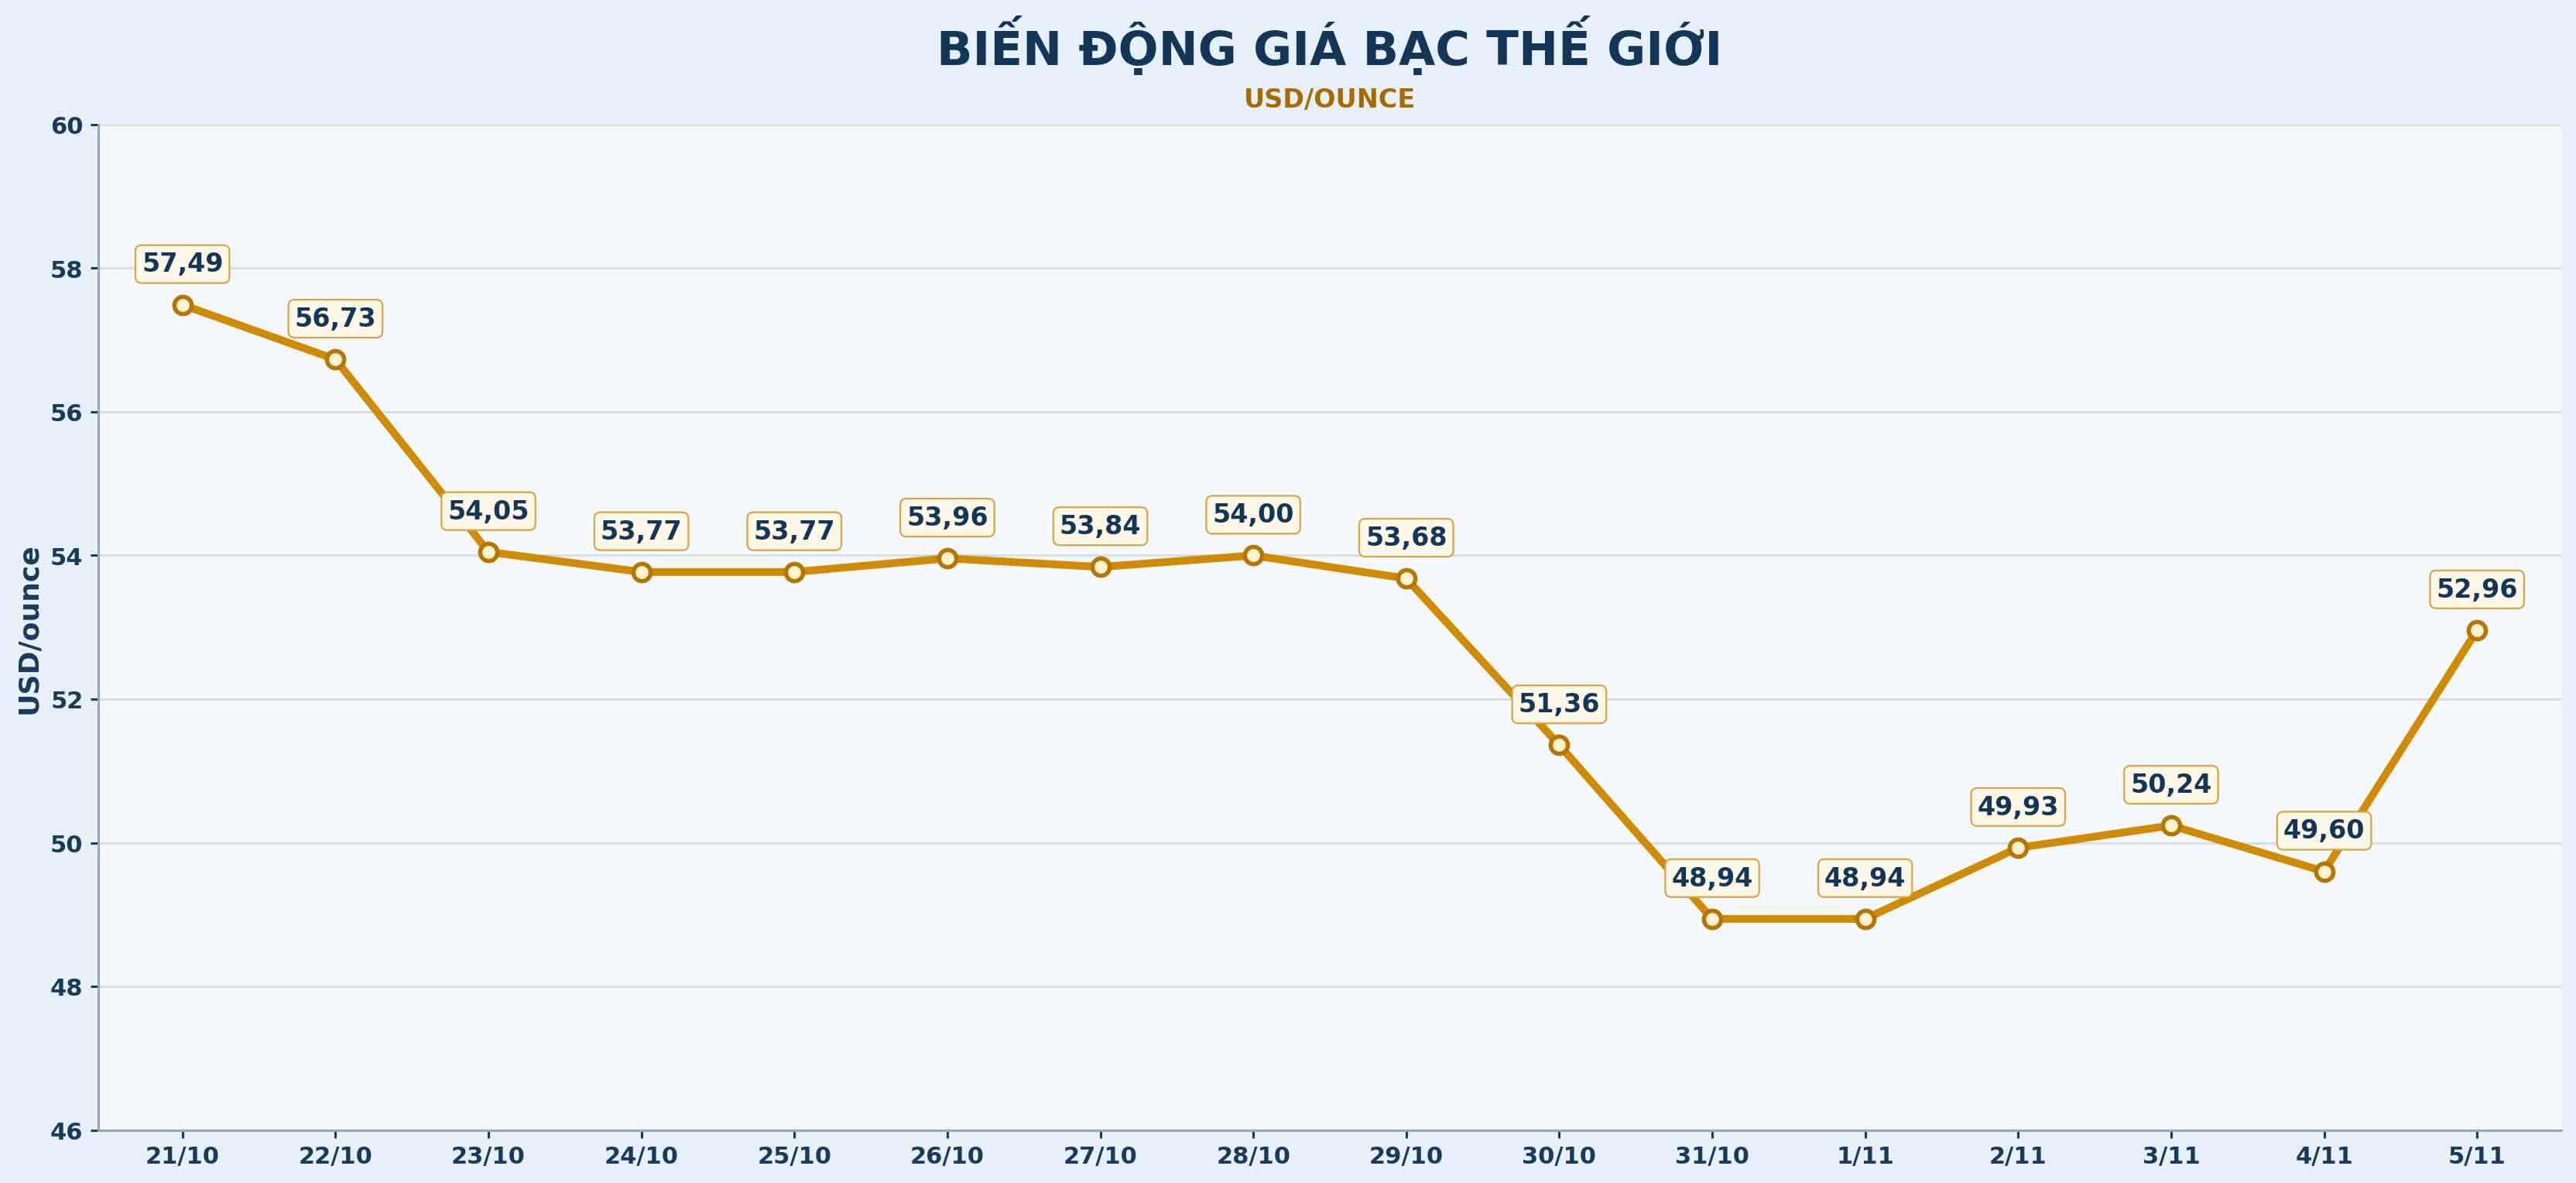
Ngày 29.10, vàng mất hơn 50 USD mỗi ounce, lùi sát mốc 4.000 USD, khi dữ liệu Mỹ cho thấy tăng trưởng vững và lạm phát chưa hạ nhiệt như mong đợi. GDP quý III tăng 3,4% theo tốc độ thường niên, còn PCE lõi tăng 3,1% so với cùng kỳ. Những con số này khiến khả năng Fed giữ lãi suất cao lâu hơn, thậm chí Fed tăng lãi suất vào cuối năm, trở thành mối lo có sức nặng.
Đó là môi trường bất lợi cho vàng: lợi suất trái phiếu cao làm tăng chi phí cơ hội nắm giữ tài sản không trả lãi, còn đồng USD mạnh gây thêm áp lực. Vì vậy, cú rơi của giá vàng thế giới không chỉ là phản ứng nhất thời với một bản tin kinh tế; nó phản ánh sự thay đổi trong cách nhà đầu tư nhìn nhận dư địa nới lỏng chính sách.
Dầu hạ nhiệt giúp phục hồi, nhưng chưa xóa được nỗi lo Fed
Sau đợt bán tháo, vàng và bạc cùng phục hồi trong phiên 2.11. Chất xúc tác trước mắt là giá dầu Brent và WTI đồng loạt giảm hơn 7%, giúp dịu bớt lo ngại lạm phát và tạo khoảng thở cho kim loại quý. Khi áp lực năng lượng hạ nhiệt, nhà đầu tư có lý do để cân nhắc lại kịch bản chính sách tiền tệ thắt chặt kéo dài.
Tuy nhiên, đà hồi phục không đồng nghĩa rủi ro lãi suất đã biến mất. Hoạt động sản xuất Mỹ vẫn mở rộng, trong khi áp lực giá đầu vào còn đáng kể; tăng trưởng quý III và lạm phát lõi cũng tiếp tục khiến triển vọng Fed khó đoán. Lãi suất cao thường bất lợi cho vàng vì kim loại này không đem lại lợi suất, và bạc cũng khó miễn nhiễm khi tâm lý chung thận trọng.
Nhìn nhận phiên tăng như tín hiệu đảo chiều bền vững sẽ là kết luận vội vàng. Giá dầu có thể hỗ trợ tâm lý trong ngắn hạn, nhưng hướng đi kế tiếp vẫn phụ thuộc vào dữ liệu kinh tế và tín hiệu chính sách. Thị trường còn theo dõi các báo cáo đơn hàng nhà máy, việc làm còn trống, hoạt động dịch vụ và báo cáo việc làm tháng 10 của Mỹ.
Bạc vượt mốc kỹ thuật khi đồng USD suy yếu
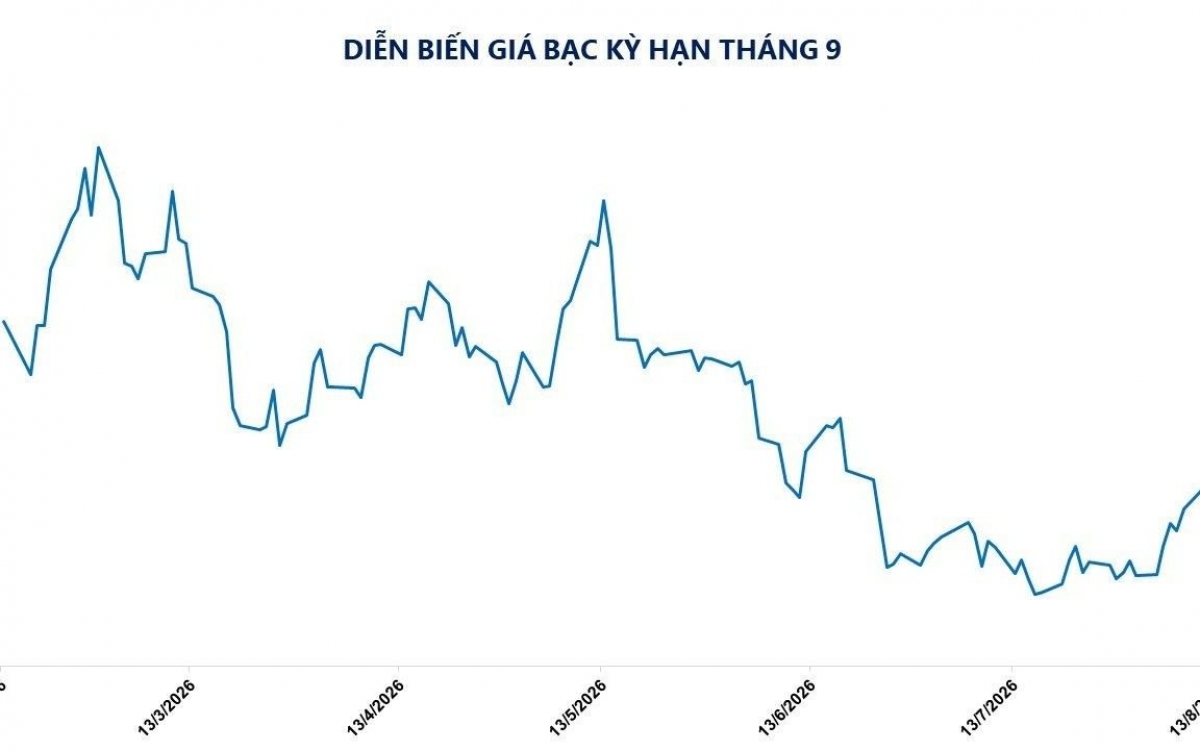
Đến phiên 5.11, giá bạc thế giới bật lên trên 52 USD mỗi ounce sau một nhịp giảm sâu trong tháng trước. Bạc có lúc tăng gần 5% trong phiên thứ Tư; vàng cũng trở lại trên mốc 4.000 USD, còn bạch kim và palladium đồng loạt đi lên. Điểm đáng chú ý không chỉ là mức tăng, mà là chất xúc tác chính trị phía sau.
Kết quả bầu cử giữa nhiệm kỳ khiến giới đầu tư đánh giá lại khả năng triển khai các chính sách kinh tế của chính quyền Mỹ. Lo ngại những chương trình cắt giảm thuế, áp thuế quan và nới lỏng quy định gặp trở ngại đã gây sức ép lên đồng bạc xanh. Khi đồng USD suy yếu và lợi suất trái phiếu đi xuống, bạc trở nên hấp dẫn hơn với người mua quốc tế.
Dù vậy, một cú bật mạnh chưa đủ xác nhận xu hướng tăng dài hạn. Bạc từng rơi dưới ngưỡng đỉnh lịch sử cũ trong tuần rồi phục hồi, nên khả năng giữ vững vùng giá kỹ thuật quan trọng mới là phép thử đáng theo dõi. Báo cáo việc làm phi nông nghiệp Mỹ công bố cuối tuần cũng có thể làm thị trường biến động trở lại.
Biến động trái chiều chưa phải lời xác nhận xu hướng
Vàng lao dốc khi dữ liệu kinh tế củng cố kỳ vọng lãi suất cao; vàng và bạc hồi phục khi giá dầu giảm; rồi bạc tăng tốc lúc đồng USD suy yếu trước diễn biến chính trường. Những nhịp đổi chiều này không mâu thuẫn: chúng cho thấy nhà đầu tư đang cân nhắc đồng thời lãi suất, sức mạnh đồng USD và dòng tiền vào kim loại quý.
Với vàng, áp lực từ lợi suất và khả năng Fed duy trì chính sách thắt chặt vẫn là lực cản. Với bạc, đồng USD suy yếu đã tạo động lực nổi bật hơn, nhưng những đợt điều chỉnh gần đây nhắc rằng đà tăng có thể mong manh. Trong ngắn hạn, dữ liệu kinh tế Mỹ, lợi suất trái phiếu và tín hiệu Fed sẽ tiếp tục định hình biến động.
Kết luận hợp lý lúc này không phải chọn phe tăng hay giảm, mà là thừa nhận thị trường kim loại quý đang bị kéo bởi các lực đối nghịch. Giá bạc có thể được nâng đỡ khi đồng USD suy yếu, nhưng cả bạc lẫn vàng vẫn dễ chao đảo nếu kỳ vọng lãi suất lại đổi hướng. Chỉ khi đà phục hồi đứng vững qua các dữ liệu sắp tới, thị trường mới có cơ sở tin rằng nhịp hồi đã bền hơn.