
AI ngân hàng thực chất là gì trong câu chuyện TPBank?
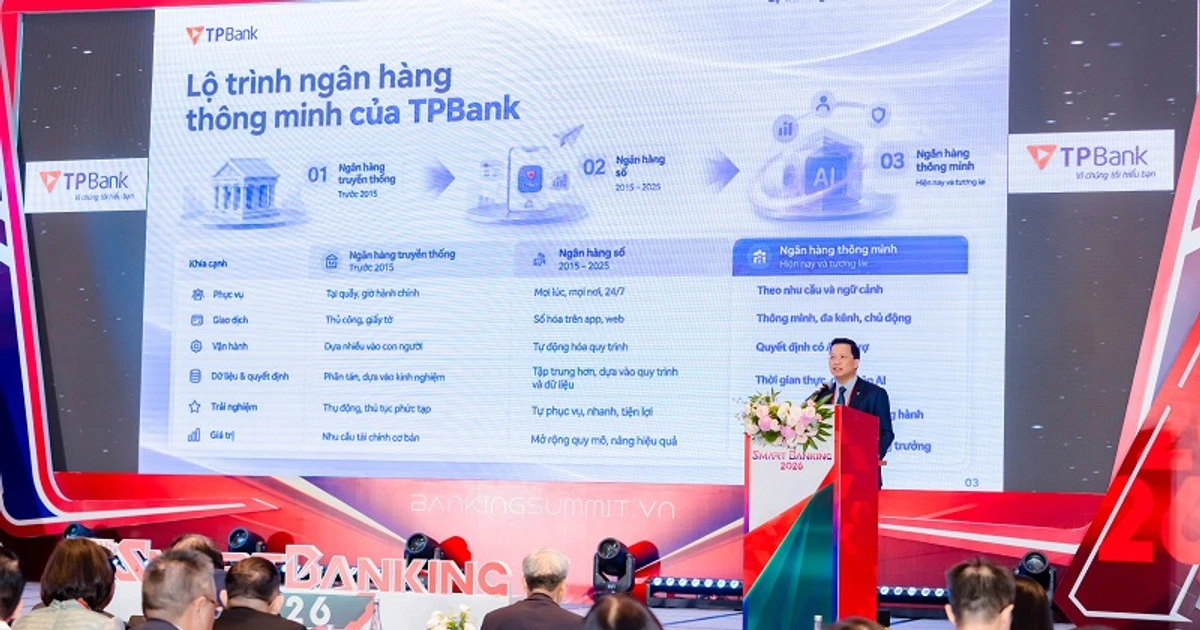
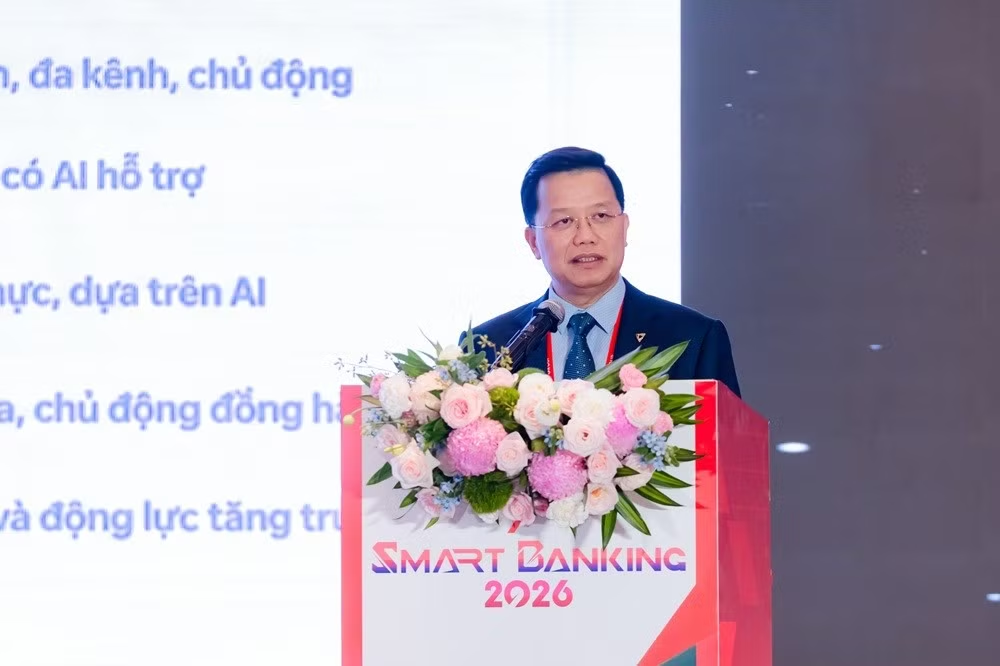
AI ngân hàng thực chất là cách một ngân hàng đưa trí tuệ nhân tạo vào sâu trong quy trình phục vụ khách hàng và vận hành nội bộ, tạo ra giá trị đo đếm được thay vì dùng AI như khẩu hiệu tiếp thị hay công cụ trình diễn công nghệ bề mặt. Tại Hội thảo Smart Banking diễn ra ngày 22/10 tại Hà Nội, Phó Thống đốc Phạm Tiến Dũng nhấn mạnh AI phải giúp khách hàng được phục vụ tốt hơn, ngân hàng vận hành hiệu quả hơn và rủi ro được nhận diện sớm hơn. Trên nền tảng đó, Tổng Giám đốc TPBank Nguyễn Hưng trình bày một trường hợp hiếm hoi: đưa AI ra khỏi những tuyên bố để trở thành năng lực vận hành cốt lõi của ngân hàng.
Điểm đáng nói là TPBank không dừng ở việc “có AI”, mà đã vận hành hơn 60 ứng dụng AI trải khắp các điểm chạm khách hàng và từng mắt xích vận hành bên trong. Trong bối cảnh nhiều tổ chức tài chính vẫn loay hoay với các thử nghiệm nhỏ lẻ, cách tiếp cận này cho thấy một bước chuyển đổi AI thực tế: AI gắn với mục tiêu kinh doanh, với trải nghiệm khách hàng và với năng suất lao động, chứ không gắn với các chiến dịch truyền thông. Đây là ranh giới rõ ràng giữa ngân hàng thông minh thực sự và một mô hình chỉ phủ lớp AI bề mặt.
Từ ngân hàng non trẻ đến nền tảng số sẵn sàng cho AI
Một thập kỷ trước, phần lớn ngân hàng thương mại vẫn vận hành theo mô hình truyền thống: quy trình nặng giấy tờ, phụ thuộc nhiều vào con người, dữ liệu phân tán và gần như chưa được khai thác. Là một trong những ngân hàng trẻ nhất hệ thống, TPBank sớm nhận ra rằng nếu đi theo lối mòn, họ khó thu hẹp khoảng cách với các đối thủ đi trước; chuyển đổi số vì thế không phải lựa chọn, mà là con đường tất yếu.
Quyết định “đi thẳng vào số” đã tạo ra một nền móng khác biệt. Ngày nay, phần lớn khách hàng TPBank giao dịch trên ứng dụng cá nhân và doanh nghiệp, với hàng trăm triệu giao dịch mỗi tháng, trong khi tỷ trọng tại quầy chỉ còn rất nhỏ. Trên nền móng số đã vững chắc, AI trở thành bước tiến tự nhiên để ngân hàng chuyển từ “số hóa” sang “ngân hàng thông minh”. Nói cách khác, TPBank không nhảy cóc sang AI; họ xây hạ tầng dữ liệu, kênh số và cách quản trị dựa trên công nghệ trước, rồi mới đưa AI vào như tầng giá trị gia tăng tiếp theo của chiến lược chuyển đổi AI thực tế.
60+ ứng dụng AI TPBank: Từ trải nghiệm khách hàng đến phòng tuyến rủi ro
Triết lý AI ngân hàng thực chất của TPBank được thể hiện rõ trong phát biểu của ông Nguyễn Hưng: “Ứng dụng AI phải thực chất. Nó phải mang lại lợi ích cho khách hàng, cho chính ngân hàng, chứ không phải để tuyên truyền rằng chúng ta có AI.” Với triết lý này, hơn 60 ứng dụng AI TPBank không nằm trong phòng lab mà hiện diện ở những thao tác gần gũi nhất của khách hàng. Trợ lý ảo trên app hỗ trợ khách hàng trò chuyện tự nhiên, thay thế cho nhiều bước tra cứu và gọi tổng đài.
Một ví dụ điển hình cho chuyển đổi AI thực tế là tính năng ChatPay: người dùng chỉ cần sao chép đoạn tin nhắn hoặc hình ảnh có thông tin thanh toán rồi dán vào ứng dụng, AI sẽ tự động điền người nhận, số tiền và nội dung chuyển khoản. Song song, hệ thống AI liên tục phân tích hành vi giao dịch để nhận diện sớm dấu hiệu bất thường, trở thành lớp bảo vệ chủ động cho khách hàng; đến nay đã cảnh báo hơn 100.000 giao dịch, ngăn chặn hơn 400 tỷ đồng giao dịch rủi ro và bảo vệ trên 52.000 khách hàng. Đây là minh chứng rõ ràng rằng AI vận hành ngân hàng không chỉ để “wow” người dùng, mà để bảo vệ tài sản và niềm tin của họ.
AI vận hành ngân hàng: Tối ưu bên trong để tăng trưởng bền vững
Nếu mặt trước là trải nghiệm khách hàng, thì mặt sau của chiến lược AI TPBank là tái cấu trúc vận hành. Bên trong ngân hàng, AI đang thay đổi căn bản cách tổ chức vận hành. Dữ liệu từng phân tán tại hơn 600 đầu mối trên toàn hệ thống nay được hợp nhất thành kho dữ liệu dùng chung, cho phép truy xuất nhanh những thông tin trước kia cần nhiều ngày và nhiều đơn vị phối hợp. Đây là điều kiện tiên quyết để bất kỳ mô hình AI ngân hàng thực chất nào có thể hoạt động ổn định và an toàn.
AI cũng trực tiếp nâng năng suất lao động. Hơn 1.000 cán bộ phục vụ khách hàng doanh nghiệp được giải phóng khỏi việc nhập liệu và tính toán thủ công báo cáo tài chính, khi AI đảm nhận từ khâu đọc dữ liệu, phân tích chỉ số đến so sánh doanh nghiệp cùng ngành, cùng địa bàn và đối chiếu với các hồ sơ đã phê duyệt tương tự. Ở khâu hậu kiểm, AI tự động bóc tách và đối chiếu chứng từ với dữ liệu giao dịch. Tại quầy, mô hình truy xuất tăng cường (RAG) đóng vai trò “trợ lý pháp chế”, giúp giao dịch viên tra cứu tức thì mọi quy định liên quan. Cách tổ chức này cho thấy AI vận hành ngân hàng không phải là vài chatbot rời rạc, mà là mạng lưới công cụ gắn chặt với quy trình và kiểm soát rủi ro.
Từ AI bề mặt đến ngân hàng thông minh thực sự
Điểm khác biệt lớn nhất trong câu chuyện TPBank là họ không xem AI như lớp sơn mới cho mô hình cũ, mà như cơ hội tái định nghĩa ngân hàng thông minh. Tham luận của ông Nguyễn Hưng tại phiên “Từ chuyển đổi số đến ngân hàng thông minh: AI là chìa khóa mở ra các cơ hội mới” đi thẳng vào thực tiễn: những giá trị AI đã thực sự tạo ra cho khách hàng và cho chính TPBank. Hơn 60 ứng dụng AI, hàng trăm triệu giao dịch số mỗi tháng và quy mô kinh doanh tăng trưởng 20–25% mỗi năm trong khi số lượng nhân viên back office không tăng là một câu trả lời đầy sức nặng cho tính bền vững của mô hình này.
Khép lại tham luận, ông Nguyễn Hưng bày tỏ niềm tin rằng khi được đặt đúng chỗ và vận hành an toàn, AI sẽ không chỉ giúp ngân hàng tinh gọn quy trình, nâng cao chất lượng hoạt động, mà quan trọng hơn, mang đến cho khách hàng những trải nghiệm ngày càng liền mạch, an toàn và giá trị hơn. Ở góc nhìn rộng hơn, TPBank đang đặt ra một chuẩn mực mới cho chuyển đổi AI thực tế trong ngành: AI phải gắn với dữ liệu sạch, quy trình rõ, mục tiêu kinh doanh cụ thể và trách nhiệm với khách hàng. Bất kỳ ngân hàng nào muốn đi xa với AI sẽ khó bỏ qua bài học này.