
Lãi vay giảm, hiệu ứng lan tỏa chưa đến ngay
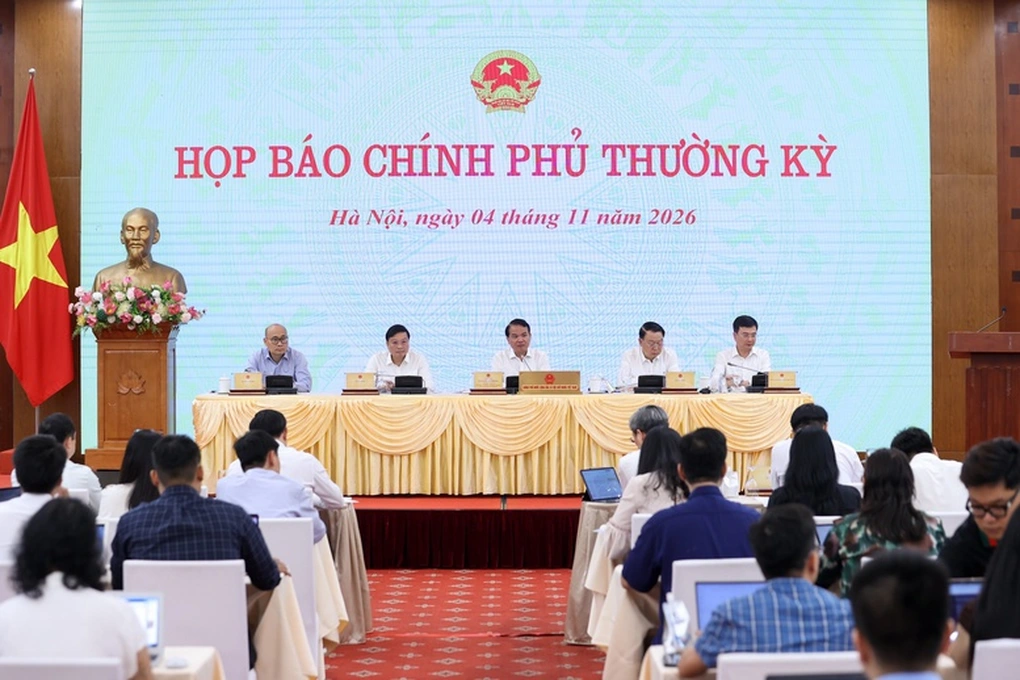
Lãi suất cho vay là chi phí người vay trả để sử dụng vốn ngân hàng; khi giảm, doanh nghiệp có thể bớt áp lực tài chính và người mua nhà có thêm lý do cân nhắc vay, nhưng tác động không đồng đều giữa các lĩnh vực. Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước, từ ngày 19/10, nhiều ngân hàng điều chỉnh lãi suất nhằm hỗ trợ sản xuất, kinh doanh. Theo yêu cầu, lãi suất tiền gửi niêm yết kỳ hạn từ sáu tháng trở lên giảm tối thiểu 0,5 điểm phần trăm mỗi năm, còn lãi suất cho vay với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên giảm 1,5-2 điểm phần trăm; một số chi nhánh giảm đến 2,5 điểm phần trăm mỗi năm. Đây là tín hiệu có ích: vốn rẻ hơn giúp doanh nghiệp giảm chi phí, chủ động kế hoạch và duy trì hoạt động. Tuy nhiên, các khoản vay mua nhà và vay bất động sản chưa được điều chỉnh trực tiếp, nên không thể xem mức giảm cho doanh nghiệp là khoản giảm sẵn có cho người mua nhà.
Muốn hạ lãi vay bất động sản, phải có dư địa vốn
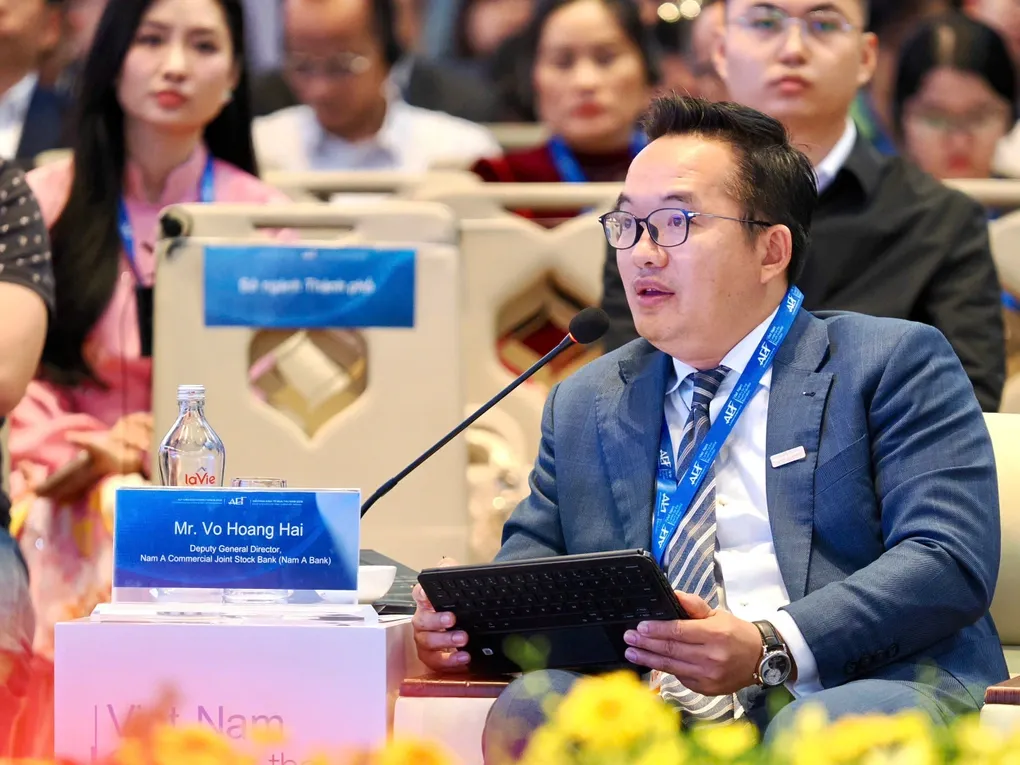
Lãi suất cho vay sản xuất, kinh doanh hạ nhiệt có thể cải thiện kỳ vọng về môi trường kinh doanh, nhưng để lãi vay bất động sản giảm còn cần chi phí huy động đầu vào đi xuống, nguồn vốn đủ và ngân hàng sẵn sàng chấp nhận mức lợi nhuận phù hợp. Ông Võ Hoàng Hải, Phó tổng giám đốc Nam A Bank, nhấn mạnh việc hạ lãi suất phải đi cùng kỷ luật thị trường, cam kết giảm được thực hiện nhất quán và tín dụng được phân bổ hiệu quả. Theo ông, vốn khả dụng hạn chế buộc ngân hàng sàng lọc kỹ dự án và khách hàng; giảm lãi quá sâu cho mọi khoản vay không phải phương án bền vững khi rủi ro vẫn cần được kiểm soát. Vì vậy, người vay không nên mặc định các chương trình ưu đãi dành cho sản xuất sẽ tự động áp dụng cho khoản vay mua nhà. Mức lãi suất bất động sản phổ biến cố định 12-24 tháng được ghi nhận khoảng 10,9%/năm, cho thấy chi phí vay vẫn đáng kể.

Lãi suất huy động cao làm giảm dư địa hạ lãi vay
Kỳ vọng giảm lãi suất cần được đối chiếu với thực tế huy động vốn: bảng niêm yết và mức nhân viên chào mời có thể chênh lệch đáng kể. Trong khảo sát ngày 22/10, một phòng giao dịch niêm yết lãi suất tiền gửi phổ thông 4,5-6,5%/năm nhưng giới thiệu mức 8,8%/năm khi gửi trực tuyến và 8,0%/năm tại quầy cho kỳ hạn sáu tháng. Ngày 23/10, khách hàng tại một phòng giao dịch khác được chào mức 8,7%/năm cho kỳ hạn sáu hoặc 12 tháng, với điều kiện áp dụng riêng. Chênh lệch này cho thấy chỉ nhìn biểu lãi suất công khai chưa đủ để kết luận chi phí vốn toàn hệ thống đã giảm. Nếu ngân hàng vẫn phải cạnh tranh huy động bằng mức cao ở một số nơi, dư địa giảm lãi vay bất động sản sẽ bị giới hạn; việc hạ lãi bền vững cần minh bạch và tránh cuộc đua lãi suất.
Thanh khoản phụ thuộc sức mua, không chỉ lãi suất
Lãi suất thấp hơn có thể kéo một bộ phận người mua từng trì hoãn trở lại thị trường, cải thiện tâm lý và hỗ trợ thanh khoản bất động sản. Nhưng đó mới là điều kiện thuận lợi, chưa phải bằng chứng sức mua đã phục hồi. Dòng tiền có quay lại hay không còn tùy khả năng chi trả của người mua và mức độ phù hợp giữa giá bán với nhu cầu thực tế; chất lượng nguồn cung và cách doanh nghiệp phát triển sản phẩm cũng quyết định liệu kỳ vọng có chuyển thành giao dịch hay không. Vì thế, giảm lãi vay khó bù đắp cho sản phẩm vượt quá khả năng tài chính hoặc không đáp ứng nhu cầu ở thực. Trong quý IV, DXS-FERI xây dựng ba kịch bản thị trường, lấy tỷ lệ hấp thụ 20-25% của quý III làm mốc so sánh. Kết quả phục hồi vì vậy cần được đánh giá qua giao dịch và mức hấp thụ thực, thay vì chỉ qua thông báo điều chỉnh lãi suất.
Điều kiện để hiệu ứng lan tỏa bền hơn
Triển vọng tích cực hơn sẽ xuất hiện khi chính sách giảm chi phí vốn được thực hiện nhất quán, người vay tiếp cận được khoản vay phù hợp, vướng mắc pháp lý được tháo gỡ và nguồn cung dịch chuyển về phía nhu cầu thực. Ngân hàng Nhà nước yêu cầu giảm tối thiểu 0,5 điểm phần trăm mỗi năm lãi suất tiền gửi bình quân của giao dịch mới kỳ hạn từ sáu tháng trở lên trong những tháng cuối năm 2026 so với kỳ báo cáo 11/10-20/10/2026. Đây là bước đi có thể tạo thêm dư địa, nhưng không bảo đảm mọi khách hàng hay mọi dự án đều được vay rẻ hơn. Quan điểm cần giữ là thận trọng: lãi suất hạ có thể mở cánh cửa, còn khả năng chi trả, giá bán hợp lý và tín dụng được sàng lọc mới quyết định dòng người mua có bước qua hay không. Nếu thiếu những điều kiện đó, thanh khoản chỉ có thể nhích lên theo kỳ vọng, khó phục hồi vững chắc.