
Lãi vay giảm, nhưng ưu đãi có điều kiện
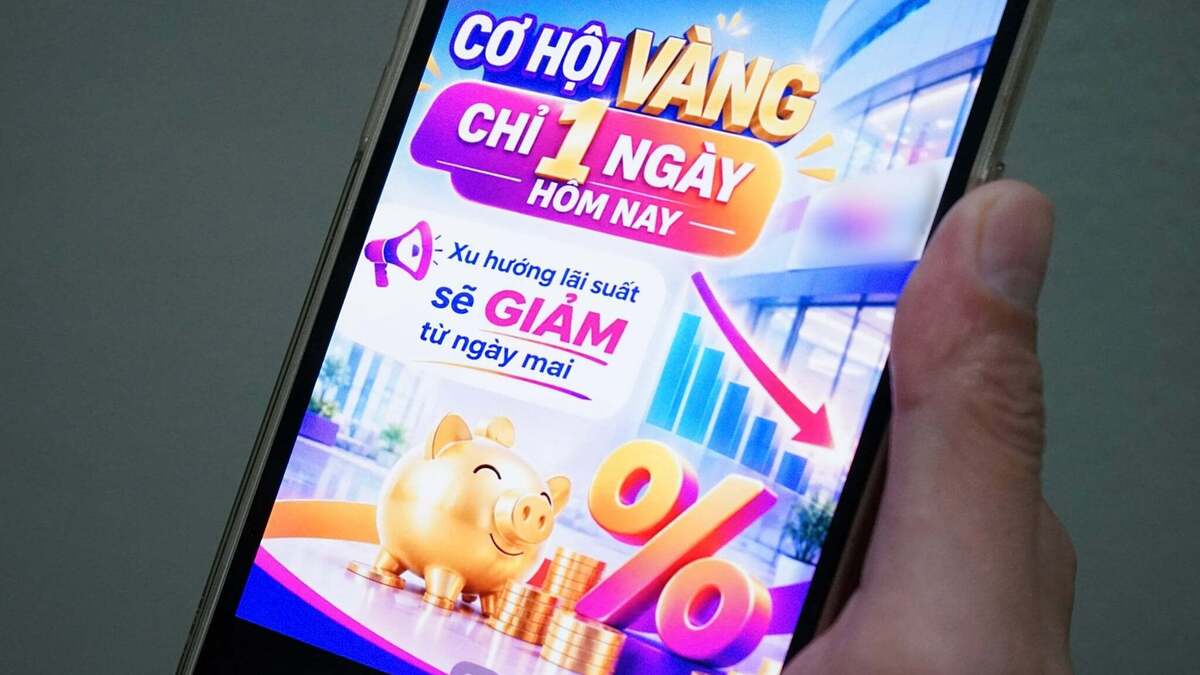
Lãi suất cho vay ưu đãi là mức chi phí vay thấp hơn thông thường, được ngân hàng áp dụng cho khách hàng đáp ứng điều kiện và thuộc nhóm ngành hoặc mục đích sử dụng vốn xác định. Làn sóng ngân hàng giảm lãi hiện nay đáng chú ý không chỉ vì mức giảm, mà còn vì vốn được hướng tới hoạt động sản xuất, kinh doanh và những lĩnh vực ưu tiên. Động thái này đi theo định hướng của Chính phủ và Ngân hàng Nhà nước nhằm hạ mặt bằng lãi vay; một số ngân hàng cũng giảm lãi suất huy động, tiết giảm chi phí để tạo dư địa hỗ trợ khách hàng. Tuy nhiên, mức giảm công bố là mức tối đa hoặc áp dụng theo điều kiện chương trình, không phải cam kết mọi hồ sơ đều được hưởng giống nhau. Doanh nghiệp và hộ kinh doanh cần xem kỹ kỳ hạn, ngành nghề, mục đích vay và tiêu chuẩn cấp tín dụng trước khi tính hiệu quả.
Vietcombank triển khai chương trình từ ngày 19/10 đến hết ngày 31/12/2026, giảm lãi suất cho vay 1,5–2%/năm; riêng một số lĩnh vực, khoản vay ngắn hạn được giảm tới 3%/năm so với mức hiện hành. Ngân hàng đồng thời hạ 0,5%/năm lãi suất huy động niêm yết từ ngày 20/10 đối với kỳ hạn từ sáu tháng trở lên. BIDV đưa ra khoản vay ngắn hạn bằng đồng Việt Nam với lãi suất từ 6%/năm, thấp hơn tới 2%/năm so với mức thông thường, tùy kỳ hạn, lĩnh vực và điều kiện vay. So sánh hai chương trình cho thấy con số thấp nhất không đủ để chọn nơi vay: thời hạn khoản vay và mức lãi thực tế khách hàng được duyệt mới quyết định chi phí.
SME và hộ kinh doanh là nhóm được nhắm tới rõ nhất
Techcombank dành chương trình quy mô 20.000 tỷ đồng cho doanh nghiệp nhỏ và vừa cùng hộ kinh doanh; khách hàng đủ điều kiện có thể được giảm lãi suất tới 2%/năm. Vốn được thiết kế để bổ sung vốn lưu động, nhập hàng, đáp ứng đơn hàng và mở rộng sản xuất, kinh doanh. Một chương trình tín dụng khác của ngân hàng cũng có quy mô giải ngân tới 20.000 tỷ đồng, hướng tới doanh nghiệp trong các ngành như sản xuất, xuất nhập khẩu, logistics, năng lượng, hạ tầng, nông nghiệp, công nghệ, y tế, thương mại và du lịch. Việc đi kèm giải pháp thanh toán, quản lý dòng tiền và ngân hàng số có ý nghĩa thực tế: doanh nghiệp nhỏ thường cần kiểm soát cả dòng tiền vào ra, chứ không chỉ tìm lãi vay thấp.
VPBank giảm lãi suất tới 1,5%/năm cho SME vay bổ sung vốn lưu động, với hạn mức 10.000 tỷ đồng; nhóm ngành được nêu gồm nông nghiệp, công nghiệp hỗ trợ, chế biến chế tạo, công nghệ cao, kinh tế số, trí tuệ nhân tạo, bán dẫn và kinh tế xanh. Hộ kinh doanh, khách hàng cá nhân và chủ doanh nghiệp tư nhân ở sáu ngành trọng điểm cũng có thể tiếp cận chương trình nếu đáp ứng điều kiện; thời gian kinh doanh liên tục tối thiểu là sáu tháng và chính sách ân hạn nợ gốc có thể lên tới 12 tháng. Với hộ kinh doanh, thời gian ân hạn có thể giảm áp lực ban đầu khi mở rộng, nhưng không làm mất nghĩa vụ trả nợ về sau. Người vay nên đối chiếu lịch trả nợ với chu kỳ thu tiền thực tế.
Gói vốn lớn không đồng nghĩa dễ vay hơn
VPBank và VIB cùng đưa ra mức giảm lãi suất tới 1,5%/năm theo điều kiện chương trình, với tổng quy mô được công bố là 25.000 tỷ đồng: VPBank dành 10.000 tỷ đồng cho SME, còn VIB triển khai gói 15.000 tỷ đồng cho doanh nghiệp thuộc lĩnh vực ưu tiên. Gói tín dụng ưu đãi của VIB tập trung vào doanh nghiệp; ngân hàng cũng nêu các giải pháp vay linh hoạt và ổn định lãi suất dài hạn cho khách hàng cá nhân. Vietcombank, trong khi đó, mở chương trình cho sản xuất, kinh doanh và các lĩnh vực ưu tiên, đồng thời cam kết tiếp tục cung cấp nguồn vốn cạnh tranh cùng giải pháp tài chính gắn với chuyển đổi số, chuyển đổi xanh và ESG. Các chương trình vì thế không hoàn toàn giống nhau: khách hàng cần chọn theo loại hình vay, ngành nghề và nhu cầu vốn thay vì chỉ nhìn quy mô gói.
Tác động thiết thực nhất là doanh nghiệp có thêm cơ hội giảm chi phí vốn để nhập nguyên liệu, thanh toán nhà cung cấp hoặc duy trì đơn hàng trong giai đoạn cuối năm; người dân và hộ kinh doanh cũng có thêm lựa chọn nếu thuộc nhóm đủ điều kiện. Dù vậy, mức lãi suất ưu đãi không tự động giải quyết bài toán tiếp cận tín dụng: hồ sơ, khả năng trả nợ và quy định cấp tín dụng vẫn là cửa ải. Trước khi vay vốn doanh nghiệp, khách hàng nên yêu cầu ngân hàng xác nhận mức lãi áp dụng cho hồ sơ cụ thể, thời gian hưởng ưu đãi, các khoản phí và lịch trả nợ. Kết luận, đợt giảm lãi tạo cơ hội thật, nhưng lợi ích chỉ thành hiện thực khi khoản vay khớp với dòng tiền và kế hoạch kinh doanh.