
Hai hướng nghiên cứu, cùng nhìn vào thực hành kế toán
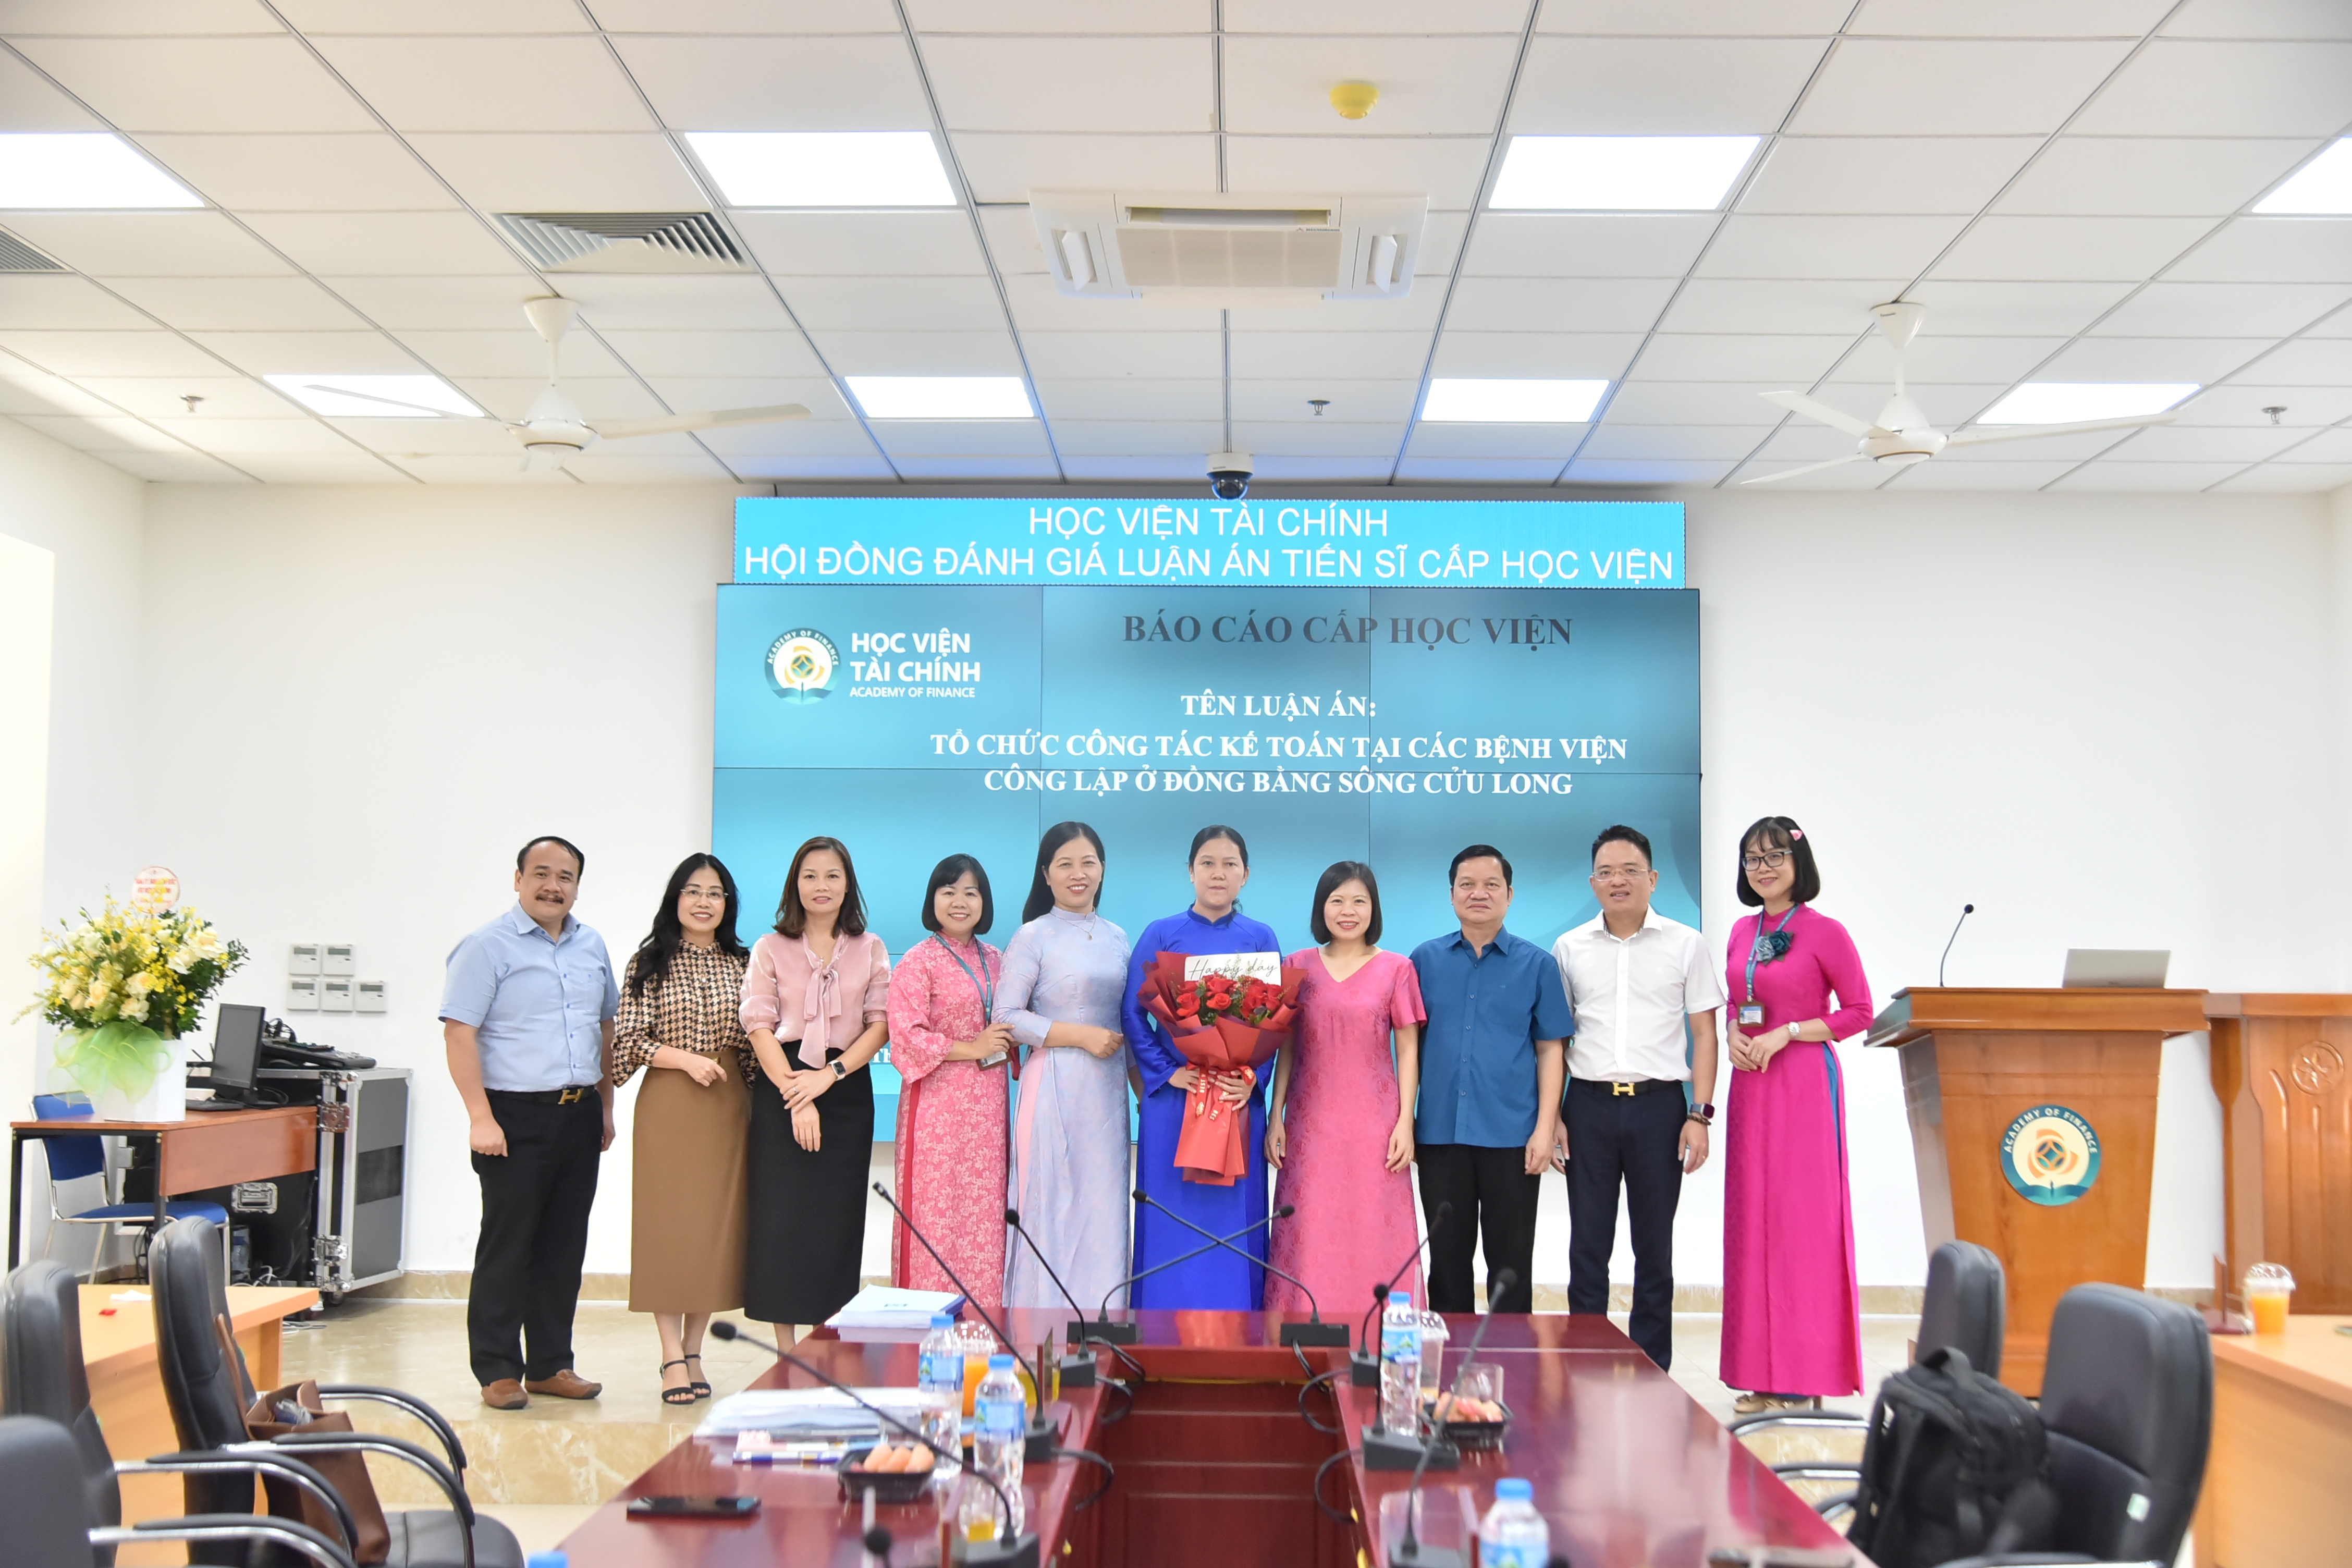
Luận án tiến sĩ là công trình nghiên cứu chuyên sâu nhằm giải quyết một câu hỏi học thuật có ý nghĩa thực tiễn, được đánh giá qua quy trình phản biện và bảo vệ trước hội đồng chuyên môn. Hai nghiên cứu sinh Trần Thị Tuyết Hạnh và Vũ Quang Hưng bảo vệ luận án cấp Học viện tại Học viện Tài chính, cùng tập trung vào kế toán nhưng ở hai bối cảnh khác nhau. Hạnh nghiên cứu tổ chức công tác kế toán tại các bệnh viện công lập khu vực Đồng bằng sông Cửu Long; Hưng xem xét những nhân tố ảnh hưởng đến ứng dụng phần mềm kế toán tại doanh nghiệp nhỏ và vừa. Điểm đáng chú ý là cả hai đề tài không dừng ở mô tả thực trạng: chúng xây dựng hướng phân tích và đề xuất giải pháp cho những vấn đề cụ thể trong tổ chức, vận hành kế toán. Đây là lựa chọn có giá trị vì chất lượng kế toán phụ thuộc cả vào cách tổ chức công việc lẫn việc khai thác công nghệ.
Trần Thị Tuyết Hạnh: kế toán bệnh viện công lập
Luận án của Trần Thị Tuyết Hạnh nghiên cứu tổ chức công tác kế toán tại các bệnh viện công lập khu vực Đồng bằng sông Cửu Long. Nghiên cứu hệ thống hóa cơ sở lý luận về kế toán trong đơn vị sự nghiệp công lập, vận dụng lý thuyết TOE cùng các lý thuyết liên quan để xây dựng mô hình phân tích nhân tố ảnh hưởng, đồng thời tham khảo kinh nghiệm quốc tế và chọn lọc bài học phù hợp với Việt Nam. Phần thực nghiệm khái quát đặc điểm hoạt động bệnh viện, đánh giá thực trạng, kết quả, hạn chế và nguyên nhân, rồi dùng phương pháp định tính và định lượng để xác định mức độ tác động của các nhân tố. Đóng góp đáng kể nằm ở việc nối mô hình nghiên cứu với các giải pháp có thể triển khai: hoàn thiện bộ máy kế toán, nâng cao năng lực nhân viên, củng cố kiểm soát nội bộ và quản lý rủi ro, đồng thời đẩy mạnh ứng dụng công nghệ thông tin.
Vũ Quang Hưng: đo mức độ dùng phần mềm, không chỉ việc trang bị
Nghiên cứu của Vũ Quang Hưng tập trung vào các nhân tố ảnh hưởng đến ứng dụng phần mềm kế toán ở giai đoạn sau triển khai. Luận án phân biệt rõ việc doanh nghiệp có phần mềm với mức độ khai thác nó trong hoạt động thực tế, đo lường qua cường độ sử dụng, phạm vi chức năng được dùng và mức độ tích hợp vào quy trình kế toán – quản trị. Trên nền tảng các lý thuyết TAM, TOE, ISS và khung H-O-T-E, nghiên cứu đề xuất mô hình gồm sáu nhân tố: năng lực nhân viên kế toán, nhận thức về tính hữu ích, hỗ trợ của lãnh đạo cấp cao, năng lực tổ chức, chất lượng hệ thống và chất lượng dịch vụ của nhà cung cấp. Bằng chứng thực nghiệm được thu thập từ 359 doanh nghiệp nhỏ và vừa tại Nam Định. Cách tiếp cận này có sức thuyết phục vì chuyển câu hỏi từ “đã mua phần mềm chưa” sang “phần mềm được dùng hiệu quả đến đâu”.
Quy trình bảo vệ và giá trị của nhận xét hội đồng
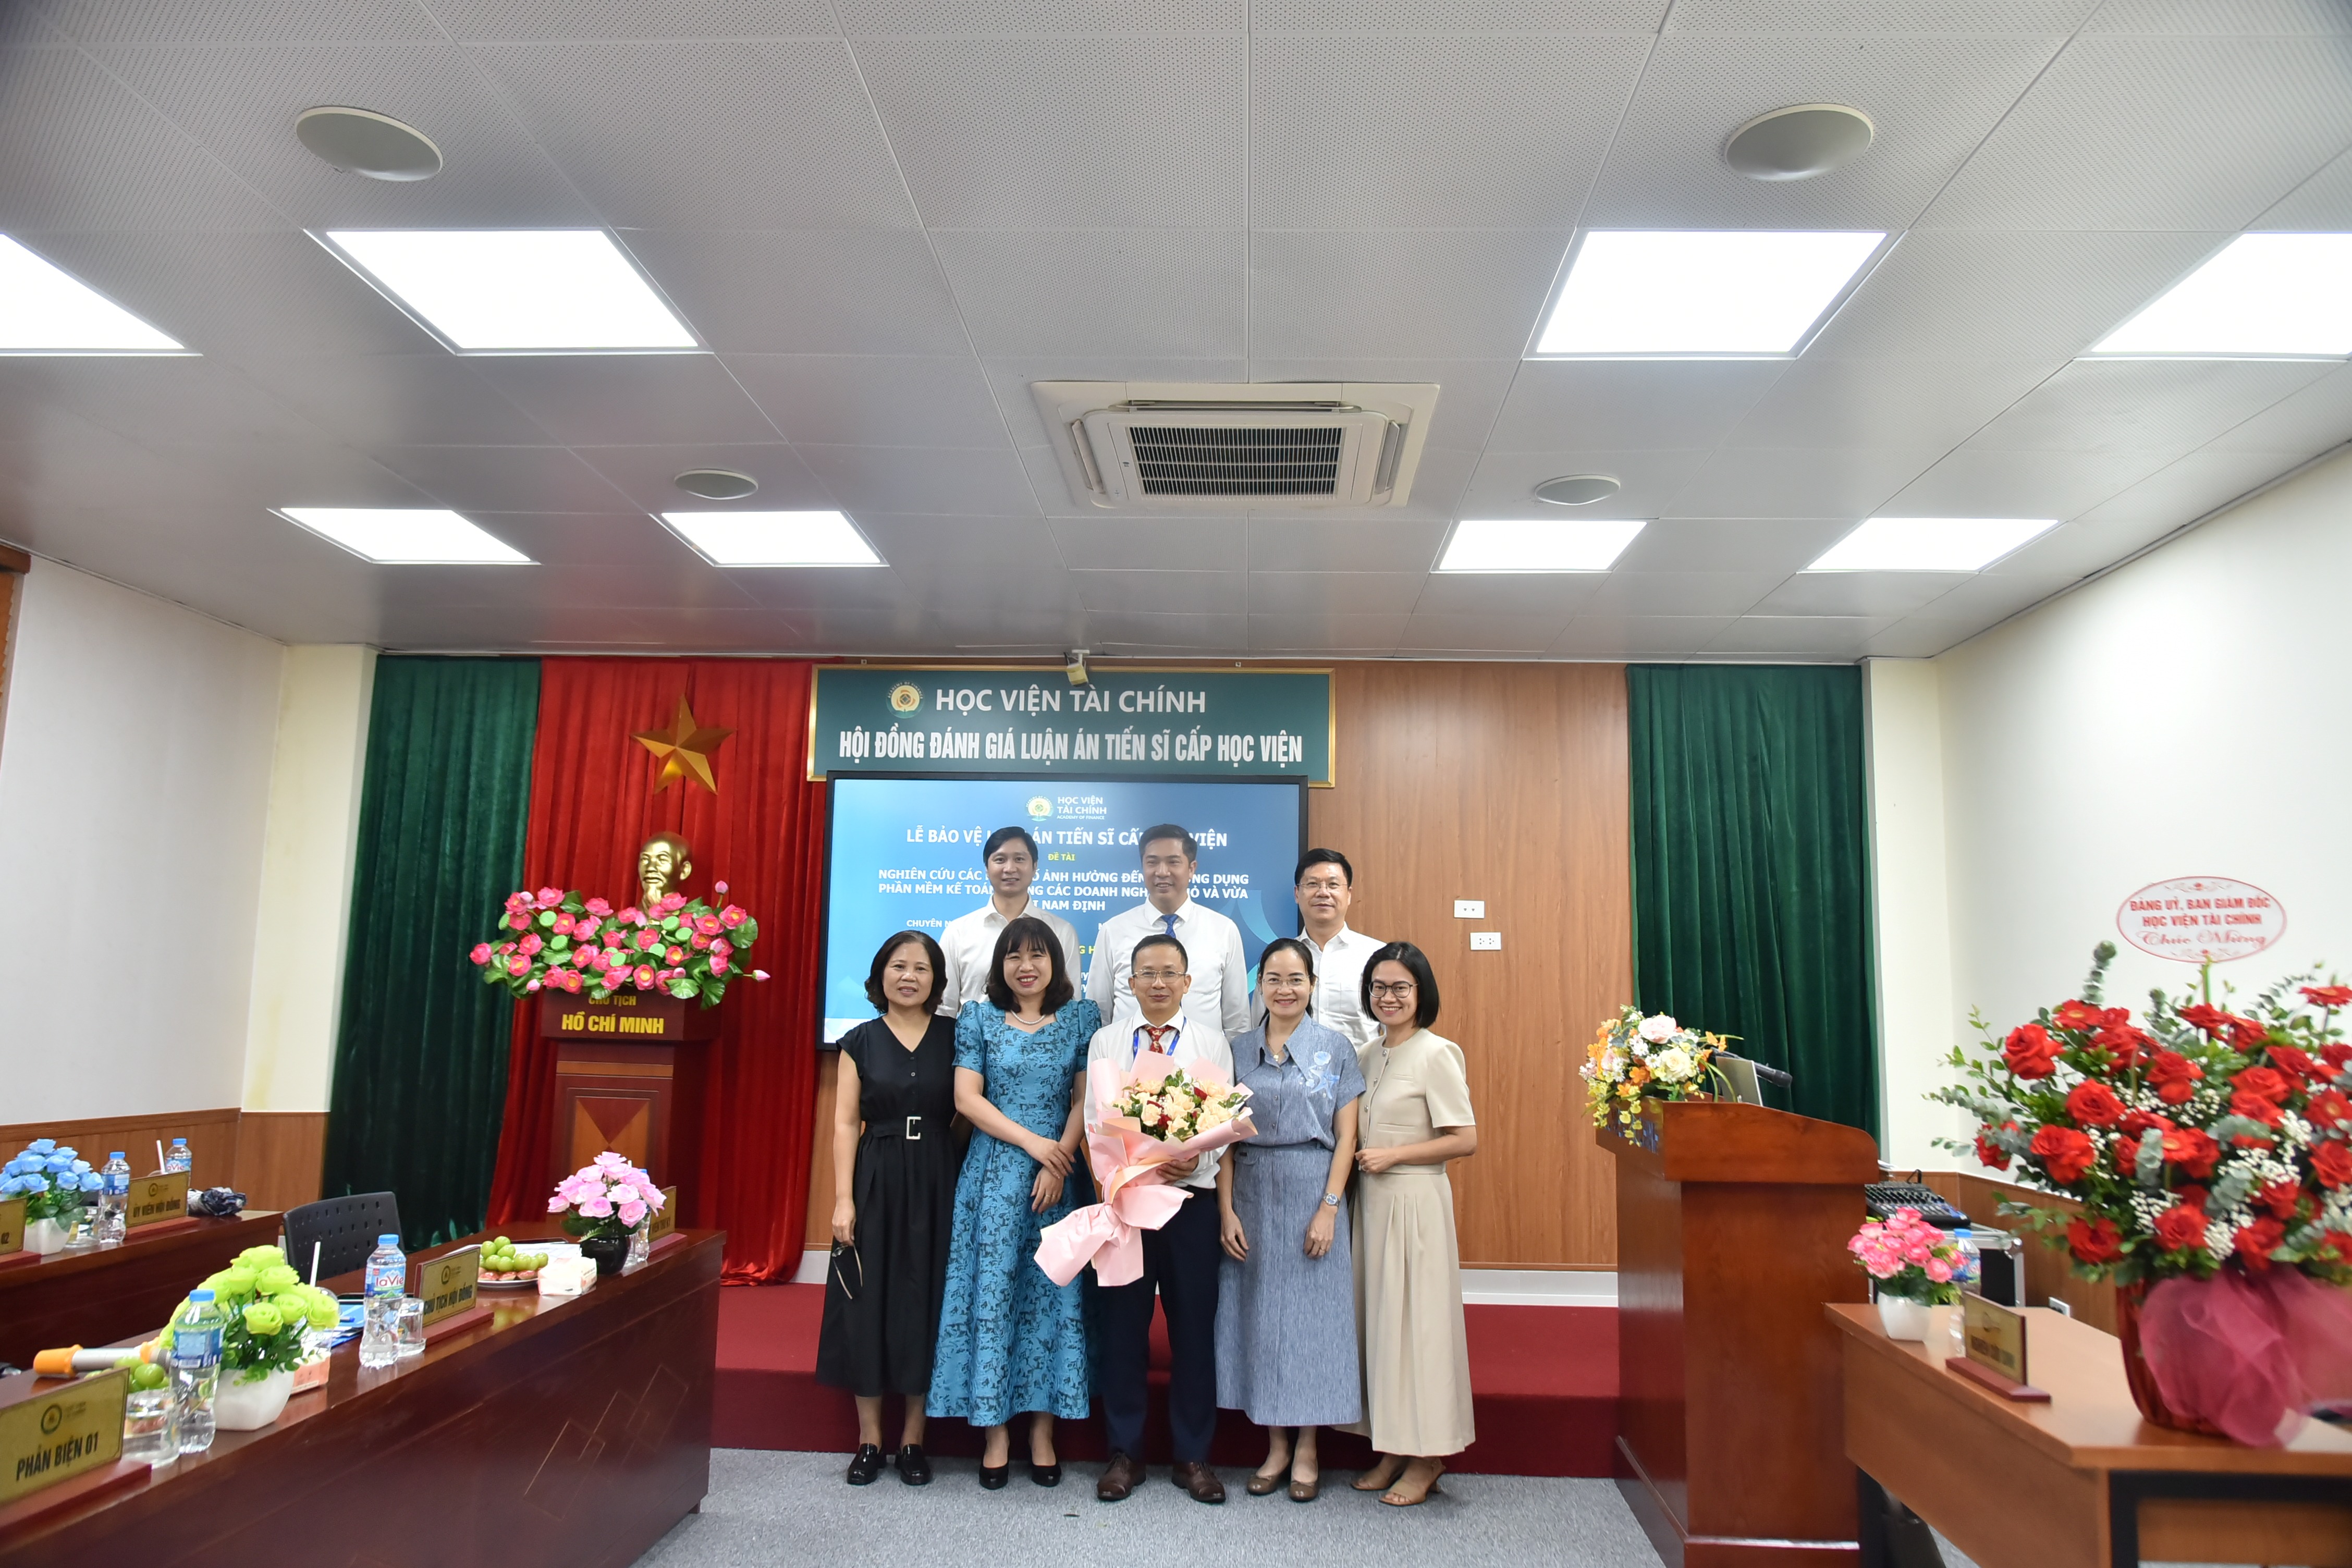
Tại mỗi buổi bảo vệ luận án, nghiên cứu sinh trình bày tóm tắt công trình, ba phản biện đọc nhận xét, thư ký tổng hợp ý kiến của bốn thành viên hội đồng không phải phản biện, rồi ứng viên trả lời câu hỏi. Hội đồng ghi nhận cả hai nghiên cứu sinh trả lời rõ ràng, thể hiện hiểu biết về chủ đề; tên đề tài và nội dung phù hợp với ngành đào tạo, không trùng lặp với công trình và luận án đã bảo vệ trong nước, đồng thời có ý nghĩa lý luận, thực tiễn và tính cấp thiết. Những đánh giá ấy xác nhận tính phù hợp của hướng nghiên cứu, nhưng không đồng nghĩa công trình đã hoàn thiện mọi mặt. Hội đồng yêu cầu cả hai luận án tiếp tục được bổ sung, sửa chữa về nội dung và hình thức. Với nghiên cứu của Hưng, các khuyến nghị được chia theo lộ trình ngắn, trung và dài hạn, gắn với mục tiêu, chủ thể, nguồn lực và chỉ tiêu; các giải pháp gồm chuẩn hóa dữ liệu, phân quyền, đào tạo người dùng và kiểm soát việc dùng Excel song song.
Hai luận án cho thấy nghiên cứu kế toán có ích nhất khi vừa làm rõ cơ chế tác động, vừa đưa ra hướng cải thiện phù hợp với từng tổ chức. Công trình của Hạnh hướng tới các bệnh viện công lập ở Đồng bằng sông Cửu Long; công trình của Hưng cung cấp căn cứ cho doanh nghiệp nhỏ và vừa tại Nam Định khi đánh giá hiệu quả ứng dụng phần mềm. Giá trị học thuật nằm ở mô hình và bằng chứng thực nghiệm; giá trị thực tiễn nằm ở những đề xuất cụ thể, có thể tiếp tục kiểm chứng và điều chỉnh. Yêu cầu hoàn thiện của hội đồng vì thế nên được xem là phần nghiêm túc của quy trình bảo vệ, không phải chi tiết phụ. Kết luận, hai nghiên cứu bổ sung góc nhìn thiết thực về cách tổ chức kế toán và đưa công nghệ vào quy trình, đồng thời nhắc rằng giải pháp chỉ có sức nặng khi được triển khai, đánh giá và hoàn thiện.