
USD/VND giảm dù đồng bạc xanh phục hồi
Tỷ giá USD/VND là mức quy đổi giữa đồng USD và đồng Việt Nam, chịu ảnh hưởng đồng thời từ sức mạnh USD quốc tế, cung cầu ngoại tệ trong nước và điều hành tiền tệ. Diễn biến tháng 10 cho thấy các yếu tố nội địa có thể lấn át xu hướng của đồng bạc xanh toàn cầu.
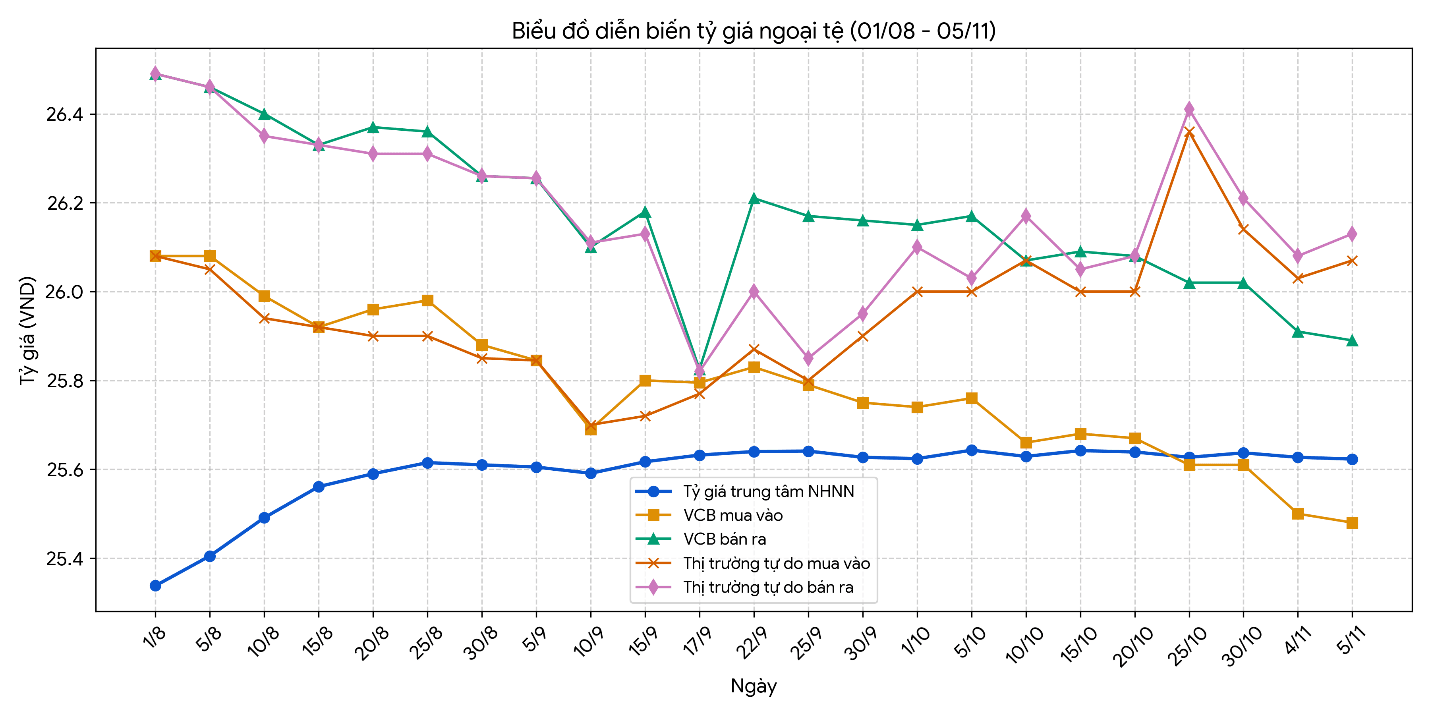
Trong tháng 10/2026, tỷ giá liên ngân hàng giảm 0,6% so với tháng trước và giảm 1,8% so với đầu năm, đánh dấu tháng giảm thứ sáu liên tiếp. Trái chiều, chỉ số DXY tăng 0,4% trong tháng, có lúc lên mức cao nhất trong 18 tháng trước khi hạ nhiệt. Đây không phải nghịch lý khó lý giải: DXY phản ánh tương quan của USD với một rổ tiền tệ quốc tế, còn tỷ giá trong nước còn phụ thuộc vào lượng ngoại tệ sẵn có và nhu cầu giao dịch tại Việt Nam.
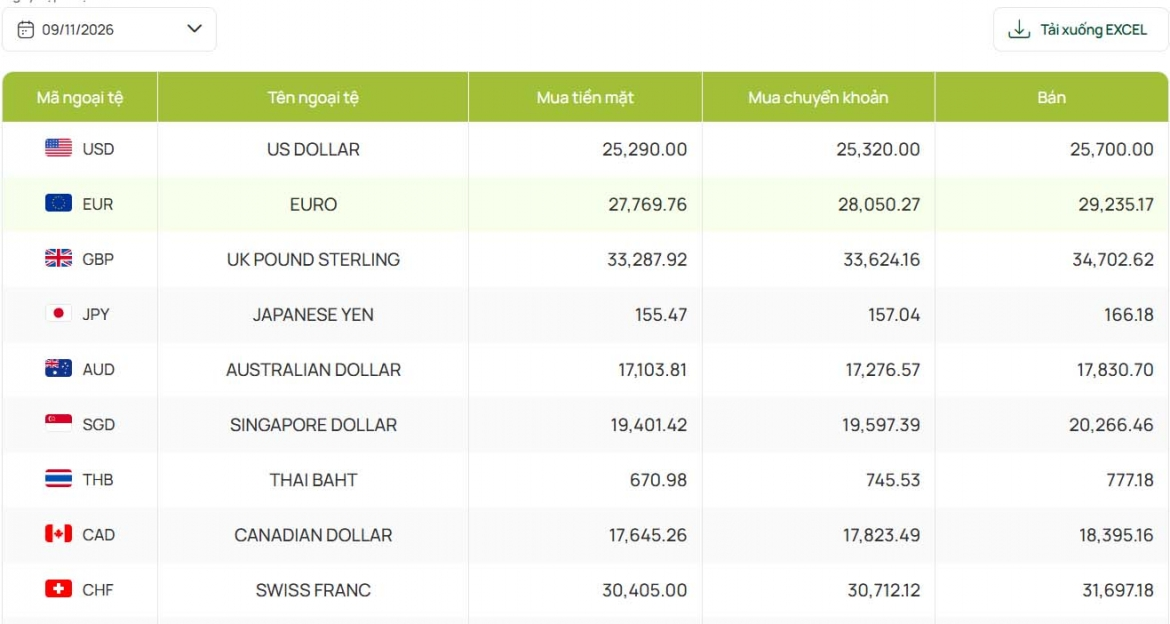
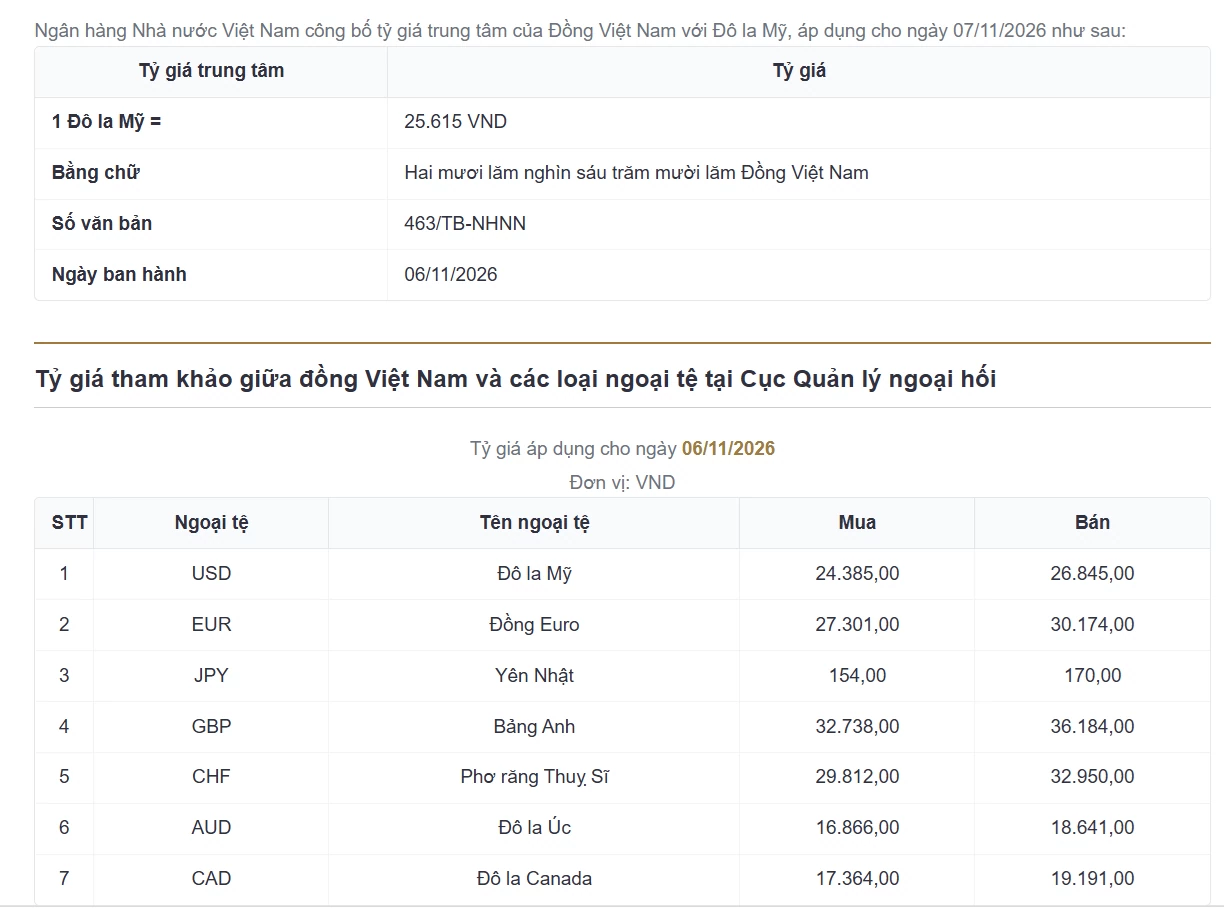
Sang tuần đầu tháng 11, giá USD hôm nay tiếp tục cho thấy khoảng cách giữa hai thị trường. Tỷ giá trung tâm giảm liên tiếp trong năm phiên, còn các ngân hàng thương mại hạ giá mua và bán, đưa mức giảm của tuần lên 210 đồng/USD — mạnh nhất kể từ đầu năm. Trong khi đó, DXY bật tăng sau báo cáo việc làm Mỹ.
Việc làm Mỹ đẩy DXY lên, nhưng không quyết định riêng tỷ giá trong nước
Bước ngoặt của thị trường quốc tế đến từ dữ liệu lao động Mỹ. Nền kinh tế này tạo thêm 165.000 việc làm phi nông nghiệp trong tháng 10, vượt xa dự báo 65.000; số liệu tháng 9 cũng được điều chỉnh tăng. Báo cáo củng cố kỳ vọng Fed có thể tăng lãi suất vào tháng 12, hỗ trợ USD và kéo DXY tăng mạnh trong phiên cuối tuần.
Theo MBS Research, DXY tăng 0,4% trong tháng 10 và đạt đỉnh 18 tháng ở mức 102,59 điểm trước khi giảm về quanh 101,9 điểm vào cuối tháng. Những lo ngại về căng thẳng Trung Đông và giá dầu cũng góp phần nâng đỡ đồng USD trong tháng. Tuy vậy, các cú hích bên ngoài không tự động chuyển thành áp lực tăng tương ứng lên tỷ giá USD VND: diễn biến trong nước còn được quyết định bởi dòng ngoại tệ và trạng thái cung cầu.
Vì thế, việc DXY tăng trong phiên cuối tuần mà tỷ giá ngân hàng đồng loạt giảm không phải tín hiệu các thị trường đang phủ nhận nhau. Đó là kết quả của hai lớp động lực khác nhau: kỳ vọng lãi suất Mỹ nâng đỡ USD toàn cầu, trong khi nguồn cung ngoại tệ và điều kiện tiền tệ trong nước đang giúp VND giữ thế ổn định.
Nguồn cung ngoại tệ là điểm tựa cho VND
Các yếu tố trong nước giải thích rõ hơn vì sao tỷ giá giảm kéo dài. MBS Research chỉ ra vốn đầu tư trực tiếp nước ngoài tích cực, lãi suất trong nước duy trì ở mức cao và triển vọng cán cân thương mại cải thiện là những điểm tựa cho VND. Đáng chú ý, tháng 10 ghi nhận xuất siêu tháng thứ hai liên tiếp, giúp thu hẹp mức thâm hụt thương mại lũy kế từ đầu năm.
Diễn biến giá cũng phản ánh khác biệt giữa các kênh. Cuối tháng 10, tỷ giá tự do giảm so với tháng trước và so với đầu năm, nhưng trong phần lớn tháng vẫn cao hơn tỷ giá ngân hàng. Đến ngày 7/11, thị trường tự do tiếp tục thấp hơn tuần trước nhưng vẫn chênh trên 300 đồng so với giá bán tại ngân hàng. Khoảng cách này cho thấy cung cầu chưa đồng nhất; vì vậy, mức giảm tại ngân hàng không đồng nghĩa mọi phân khúc ngoại tệ đều đã hết áp lực.
Nói cách khác, đà giảm của tỷ giá không chỉ là phản ứng nhất thời trước biến động quốc tế. Nó được củng cố bởi các dòng ngoại tệ thực và hoạt động thương mại. Đây là cơ sở thuyết phục hơn để đánh giá xu hướng trong nước, thay vì nhìn riêng một phiên DXY tăng mạnh.
Tỷ giá cuối năm có thể ổn định, nhưng rủi ro vẫn còn
Triển vọng những tháng cuối năm nghiêng về ổn định, không phải miễn nhiễm với biến động. MBS Research dự báo tỷ giá quanh 26.400–26.600 VND/USD vào cuối năm. Đơn vị này cho rằng áp lực vẫn hiện hữu nếu giá dầu cao làm tăng lo ngại lạm phát và củng cố khả năng Fed duy trì lãi suất cao; đổi lại, lãi suất trong nước, FDI và triển vọng xuất khẩu tiếp tục hỗ trợ VND.
Dự báo đó hợp lý hơn một kỳ vọng USD/VND chỉ đi theo DXY. Báo cáo việc làm Mỹ mạnh có thể làm USD quốc tế tăng và khiến thị trường điều chỉnh kỳ vọng về Fed, nhưng cán cân ngoại tệ trong nước vẫn là lực đối trọng đáng kể. Tỷ giá vì vậy có thể dao động trong phạm vi dự kiến, dù những cú sốc về lạm phát, năng lượng hoặc chính sách tiền tệ vẫn cần được theo dõi.
Kết luận: đợt giảm kéo dài của tỷ giá USD/VND phản ánh sức đỡ từ các yếu tố nội địa, chứ không phải đồng USD toàn cầu đã mất lực. Với triển vọng thương mại và dòng vốn còn hỗ trợ, kịch bản ổn định cuối năm có cơ sở; nhưng chiều đi của DXY vẫn có thể tạo những nhịp rung lắc.