
Boeing tài chính khủng hoảng: lỗ báo cáo chỉ là phần nổi của tảng băng
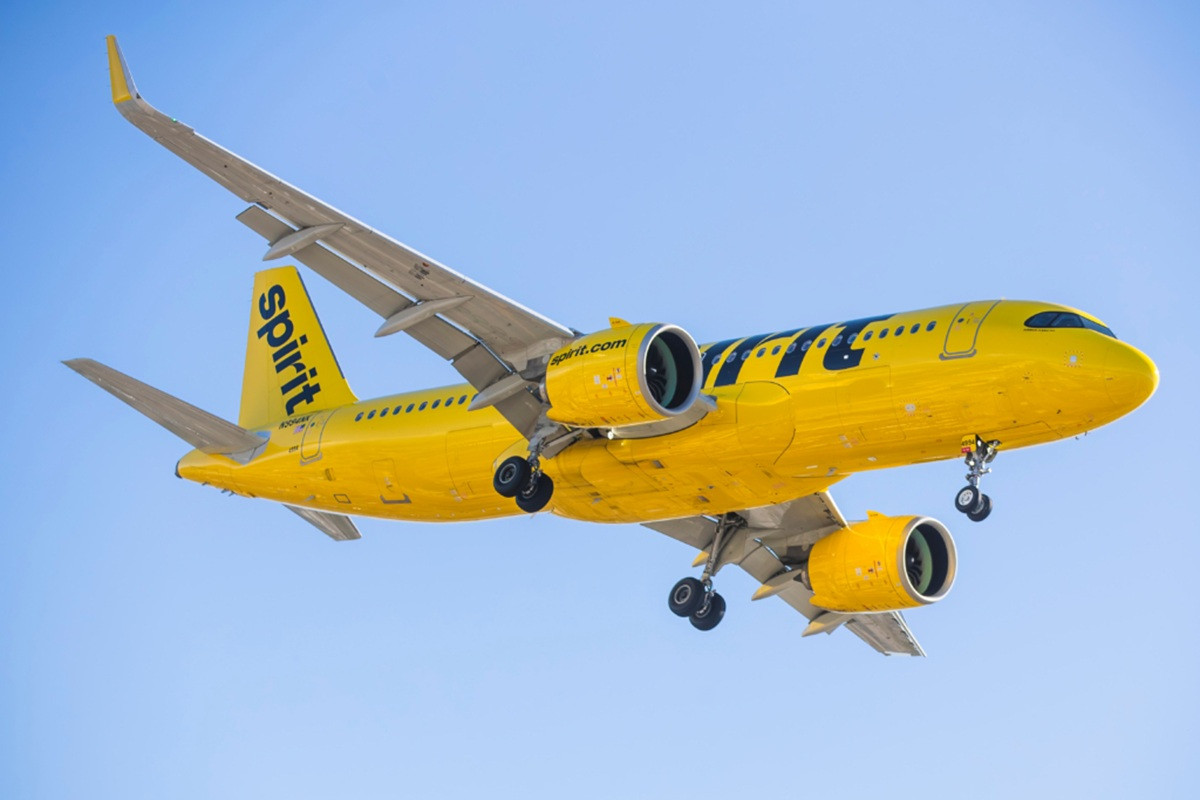
Khủng hoảng tài chính của Boeing sau thương vụ Spirit AeroSystems là tình trạng doanh nghiệp báo cáo lỗ thấp hơn thực tế, trong khi trên bảng cân đối kế toán lại tích tụ các khoản nợ ẩn khổng lồ từ những hợp đồng bán dưới giá vốn, đẩy hãng ngày càng xa khỏi khả năng tự phục hồi và làm xói mòn niềm tin của nhà đầu tư vào chất lượng quản trị lẫn minh bạch tài chính. Trong nửa đầu năm, Boeing công bố lỗ trước thuế 339 triệu USD, nhưng con số này không phản ánh hết các nghĩa vụ tài chính gắn với việc thâu tóm Spirit AeroSystems. Nói cách khác, “lỗ hoạt động Boeing” đang bị làm mềm đi nhờ kỹ thuật kế toán, còn thực tế dòng tiền lại tệ hơn nhiều.
Spirit AeroSystems thâu tóm: thương vụ bắt buộc biến thành cái bẫy nợ ẩn
Boeing buộc phải mua lại Spirit AeroSystems vì đây là nhà cung cấp độc quyền hầu hết linh kiện lắp ráp và đang bên bờ vực phá sản. Quyết định này không xuất phát từ ham muốn mở rộng, mà từ nỗi sợ chuỗi cung ứng sụp đổ và rủi ro an toàn leo thang. Để cứu vãn danh tiếng và kiểm soát chất lượng, Boeing buộc phải đưa khâu sản xuất cốt lõi trở lại nội bộ. Hướng đi thuê ngoài trước đây khiến hãng phụ thuộc quá lớn vào nhà thầu, đỉnh điểm là vụ bung cửa trên chuyến bay Alaska Airlines năm 2024 do lỗi thân máy bay của Spirit. Đây là điểm mấu chốt: một lựa chọn chiến lược sai từ quá khứ buộc Boeing hôm nay phải chi đậm để mua lại chính tài sản từng bán đi, rồi gánh thêm nợ ẩn thay cho đối tác.
Nợ ẩn Boeing: từ hợp đồng phá giá tới “tài sản vô hình” nguy hiểm
Điểm nguy hiểm nhất trong câu chuyện Boeing tài chính khủng hoảng nằm ở cấu trúc nợ ẩn đi kèm Spirit. Spirit trước đó đã ký nhiều hợp đồng cung cấp với mức giá thấp hơn nhiều so với chi phí sản xuất, tức là chấp nhận bán lỗ trong thời gian dài. Sau thâu tóm, Boeing phải gánh thêm nghĩa vụ ước tính 455 triệu USD, đưa tổng giá trị các khoản nợ từ hợp đồng khách hàng cũ lên 1,5 tỷ USD. Thay vì ghi nhận thẳng vào lỗ hoạt động Boeing, hãng tận dụng kẽ hở kế toán để chuyển phần lớn gánh nặng này vào mục tài sản vô hình, coi như “lợi thế thương mại” trên bảng cân đối. Một câu nói đáng trích ở đây là: "Khoản thâm hụt tài sản thuần của Spirit đã âm tới 1,9 tỷ USD, buộc Boeing nâng giá trị lợi thế thương mại lên 10,3 tỷ USD". Đó không phải là lợi thế, mà là quả bom tài chính hẹn giờ.
Lỗ hoạt động Boeing sẽ phình to khi “khoảng ân hạn” kế toán kết thúc
Hiện tại, Boeing đang sống nhờ một khoảng ân hạn kế toán: quy định cho phép hãng có một năm để điều chỉnh phân bổ giá mua, nên chưa phải đưa toàn bộ thiệt hại Spirit vào kết quả kinh doanh từng quý. Nhưng khi thời hạn điều chỉnh một năm khép lại vào cuối năm nay, các khoản lỗ phát sinh tiếp theo từ hợp đồng của Spirit sẽ bị tính thẳng vào lợi nhuận kinh doanh, đe dọa trực tiếp đến bức tranh tài chính của tập đoàn. Đây mới là lúc cơn ác mộng thâu tóm Spirit AeroSystems bộc lộ trọn vẹn. Dù người phát ngôn Boeing khẳng định quá trình tích hợp tiến triển tốt để củng cố hệ thống sản xuất và sáp nhập phục vụ kế hoạch tăng sản lượng, giới phân tích có lý khi cho rằng hãng “không tìm thấy bất kỳ giá trị thặng dư nào mà chỉ liên tiếp phát hiện thêm các khoản nợ tồn đọng”.
Bài học đắt giá: khi chiến lược và kiểm toán cùng thất bại
Mẫu hình nợ ẩn Boeing vừa lộ ra cho thấy ít nhất hai tầng vấn đề: một là chiến lược thuê ngoài sai lầm, hai là khâu thẩm định và hạch toán khi thâu tóm thiếu thận trọng. Ngay khi hoàn tất thương vụ, Boeing đã ghi nhận tới 10 tỷ USD vào mục lợi thế thương mại, phản ánh việc nợ phải trả của Spirit vượt xa tài sản. Đến cuối quý II, khoản thâm hụt còn nới rộng hơn, trong khi giá cổ phiếu Boeing đã mất hơn một nửa giá trị từ đỉnh 2019. Nói ngắn gọn, thay vì giải quyết khủng hoảng, thương vụ Spirit AeroSystems đang củng cố hình ảnh một tập đoàn “lỗ chồng lỗ”. Kết luận hợp lý là: nếu Boeing không thay đổi cách đánh giá rủi ro và ưu tiên minh bạch, mọi nỗ lực phục hồi chỉ kéo dài thêm thời gian trước khi nợ ẩn bùng lên thành khủng hoảng toàn diện.