
Từ vị thế số 1 tại Mỹ đến bài toán xuất khẩu 49 tỷ USD
Xuất khẩu dệt may Việt Nam là hoạt động sản xuất và bán các sản phẩm may mặc, xơ sợi ra thị trường quốc tế, trong đó thị trường Mỹ dệt may giữ vai trò chủ lực khi chiếm gần một phần ba tổng kim ngạch xuất khẩu của cả nước, đồng thời là nơi Việt Nam vượt Trung Quốc để trở thành nhà cung cấp lớn nhất. Vươn lên dẫn đầu tại Mỹ không chỉ là cột mốc thương mại, mà còn là bước chuyển chiến lược trong chuỗi cung ứng dệt may toàn cầu. Theo ông Hoàng Mạnh Cầm, Việt Nam đã vươn lên dẫn đầu thị phần dệt may tại Mỹ từ năm 2025 và duy trì vị trí số một với 19,3% thị phần nhập khẩu trong hai tháng đầu năm. Đây là thành quả của làn sóng dịch chuyển chuỗi cung ứng khỏi Trung Quốc sang ASEAN và Nam Á, nơi Việt Nam nổi lên như điểm đến ưu tiên. Tuy nhiên, tham vọng đạt mục tiêu xuất khẩu dệt may Việt Nam 49 tỷ USD đặt ra câu hỏi: liệu tăng trưởng hiện tại có đủ sức chống chịu trước rủi ro mới hay không?
Chuỗi cung ứng dệt may: lợi thế cạnh tranh và mặt yếu cố hữu
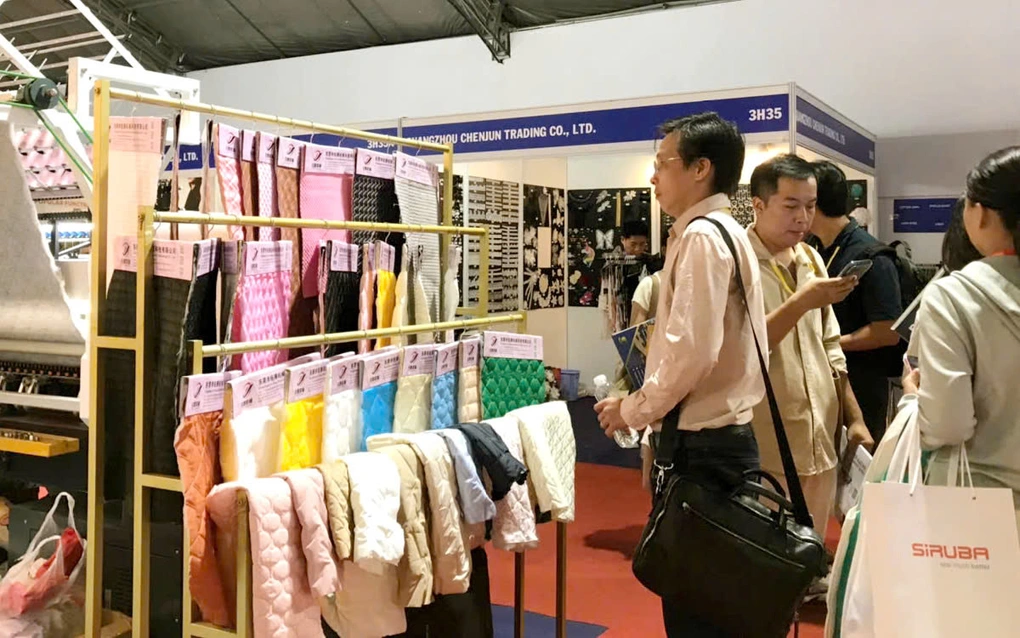
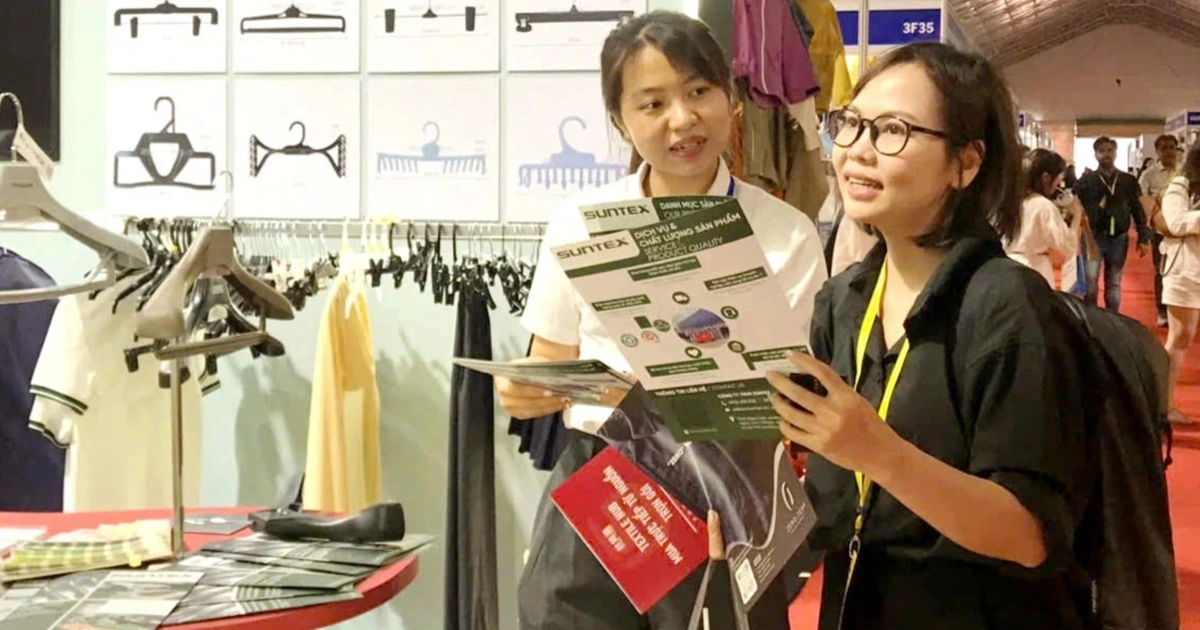
Thành công tại Mỹ không đến từ giá rẻ đơn thuần, mà từ cách ngành dệt may Việt Nam tham gia sâu vào chuỗi cung ứng toàn cầu. Ngành được doanh nghiệp Mỹ đánh giá cao về chi phí sourcing, tính linh hoạt sản xuất và khả năng tích hợp chuỗi, hiện dẫn đầu châu Á về điểm số tổng thể trong chuỗi cung ứng. Nói thẳng, nếu không có độ tin cậy giao hàng và khả năng đáp ứng đơn hàng phức tạp, Việt Nam khó giành vị thế số 1 ngay trên “sân nhà” truyền thống của Trung Quốc. Nhưng mặt yếu cố hữu vẫn rõ ràng: phụ thuộc lớn vào nguyên phụ liệu nhập khẩu, đặc biệt là vải, khiến toàn ngành dễ tổn thương trước bất ổn quốc tế. Rào cản nguyên liệu, cùng quy tắc xuất xứ khắt khe để hưởng ưu đãi FTA, từng được các chuyên gia trong nước coi là “nút thắt” lớn nhất của xuất khẩu dệt may Việt Nam. Nếu không chủ động được khâu dệt nhuộm và công nghiệp hỗ trợ, lợi thế chuỗi cung ứng hiện nay có thể nhanh chóng bị bào mòn.
Địa chính trị và tăng chi phí: những cú sốc mới cho tăng trưởng
Bối cảnh địa chính trị hiện nay khiến câu chuyện giữ đà tăng trưởng tại thị trường Mỹ phức tạp hơn nhiều so với giai đoạn mở rộng thị phần đơn thuần. Dữ liệu quốc tế dự báo tổng cầu dệt may toàn cầu năm 2026 chỉ tăng khoảng 3%, chưa tính đến các rủi ro mới phát sinh từ đầu năm. Những bất ổn từ xung đột tại Ukraine, Trung Đông cùng căng thẳng thương mại đang tác động trực tiếp đến chuỗi cung ứng toàn cầu, từ logistics đến thời gian giao hàng. Ngay trong quý đầu năm, chi phí logistics đã tăng mạnh, thời gian giao hàng kéo dài, trong khi nhu cầu ở một số thị trường xuất khẩu dệt may Việt Nam chưa phục hồi vững chắc. Với đặc thù hàng may mặc thường đặt theo mùa và bộ sưu tập, việc giao hàng trễ không chỉ làm giảm lợi nhuận mà còn có thể khiến đối tác chuyển đơn hàng sang nước khác. Trong điều kiện đó, mục tiêu 49 tỷ USD không còn là câu chuyện tăng sản lượng, mà là bài kiểm tra sức chịu đựng của toàn bộ cấu trúc xuất khẩu.
Chiến lược tái định vị: từ gia công sang chủ động chuỗi giá trị
Để không bị mắc kẹt trong mô hình gia công giá rẻ, ngành dệt may Việt Nam đang buộc phải chuyển dịch từ tăng trưởng theo “chiều rộng” sang “chiều sâu”. Trong 8 tháng, ngành mang về kim ngạch lớn nhưng con đường tăng sản lượng thuần túy đã gần hết dư địa, khi chi phí tăng hơn 20% còn giá bán gần như đứng yên. Các hiệp hội chuyên ngành đặt ra ba trụ cột: đa dạng hóa thị trường xuất khẩu, đối tác và mặt hàng; song nếu chỉ đa dạng hóa trên giấy mà vẫn lệ thuộc nguyên liệu nhập khẩu, chiến lược tái định vị khó có thực chất. Theo quan điểm của nhiều lãnh đạo doanh nghiệp, việc hình thành chuỗi liên kết trong và ngoài nước để tăng tỷ lệ nội địa hóa là yếu tố then chốt, giúp tận dụng hiệu quả hơn các FTA và giảm rủi ro chuỗi cung ứng. Nói cách khác, muốn giữ vững vị thế tại Mỹ khi chưa có FTA song phương, Việt Nam buộc phải thắng bằng chất lượng chuỗi cung ứng và chiều sâu sản phẩm, chứ không thể trông chờ vào ưu đãi thuế.
Kết luận: dẫn đầu thị trường Mỹ là bước khởi đầu, không phải đích đến
Việt Nam vượt Trung Quốc tại thị trường Mỹ là một bước ngoặt lịch sử đối với chuỗi cung ứng dệt may khu vực, nhưng đó mới chỉ là điểm xuất phát cho một giai đoạn cạnh tranh khốc liệt hơn. Lợi thế dịch chuyển chuỗi cung ứng toàn cầu đã tạo đòn bẩy cho hàng may mặc Việt Nam, song rủi ro địa chính trị, chi phí tăng và phụ thuộc nguyên liệu có thể nhanh chóng “bào mòn” những thành quả hiện tại. Nếu muốn mục tiêu 49 tỷ USD đi kèm vị thế bền vững tại Bắc Mỹ, ngành dệt may phải coi việc chủ động nguyên liệu, xanh hóa sản xuất và chuyển đổi số là yêu cầu bắt buộc chứ không phải khẩu hiệu. Khi đó, dẫn đầu thị trường Mỹ sẽ không còn là chiến thắng nhất thời nhờ dịch chuyển đơn hàng, mà là kết quả của một nền công nghiệp dệt may đủ chiều sâu, đủ sức chống chịu trước biến động toàn cầu.