
Vị thế số 1 tại thị trường dệt may Mỹ: Thành công đi kèm cảnh báo
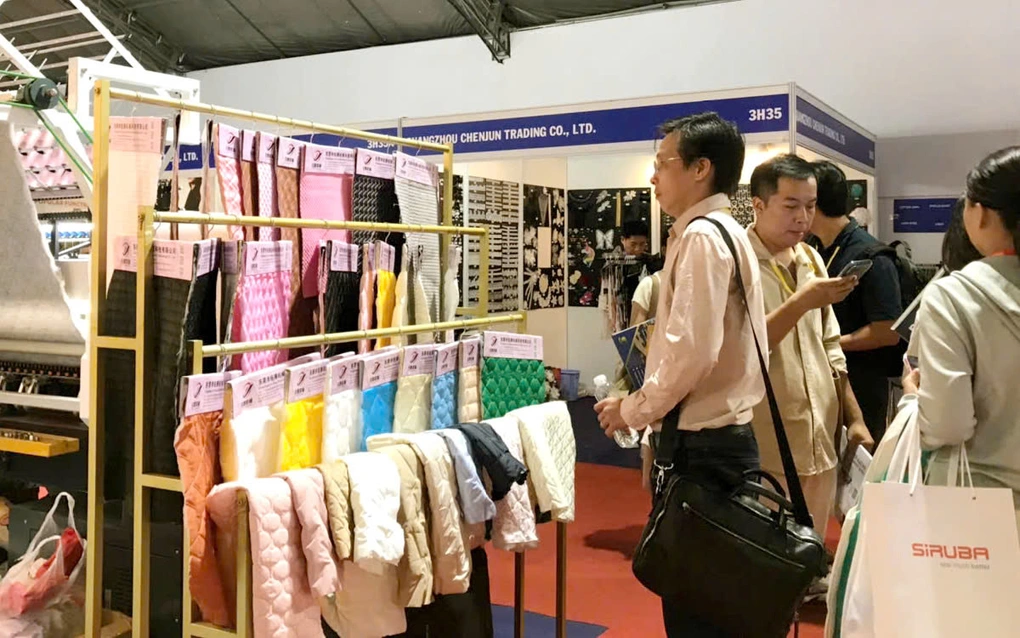
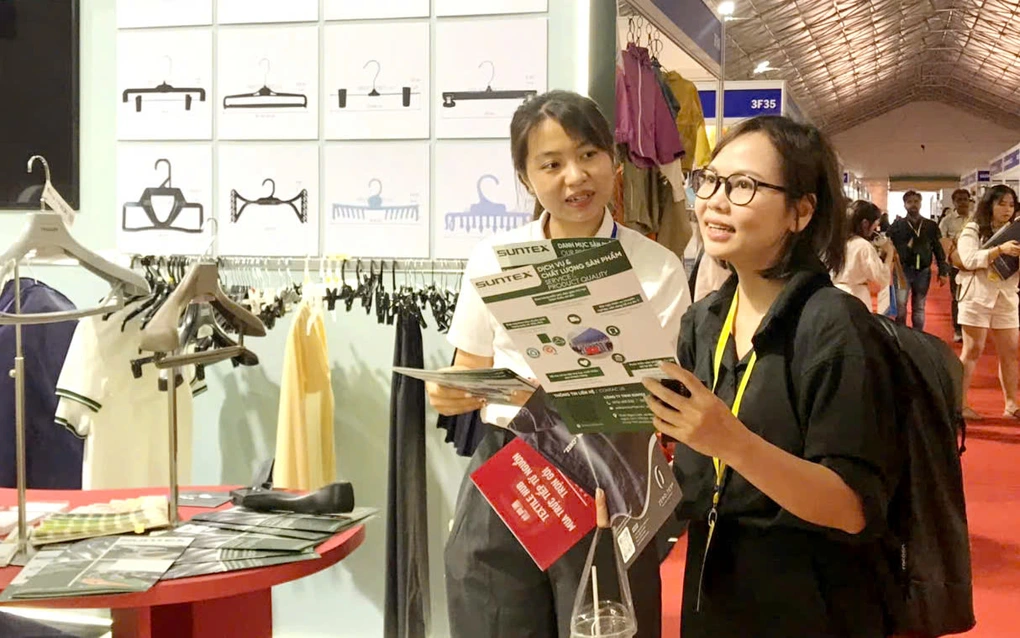
Dệt may Việt Nam xuất khẩu sang thị trường Mỹ hiện giữ vị trí nhà cung cấp hàng đầu, khi doanh nghiệp trong nước tận dụng sự dịch chuyển chuỗi cung ứng toàn cầu khỏi Trung Quốc, mở rộng thị phần và nâng điểm số cạnh tranh nhờ chi phí sản xuất linh hoạt, chất lượng ổn định và khả năng đáp ứng các đơn hàng phức tạp, qua đó khẳng định vai trò trung tâm trong chuỗi giá trị dệt may khu vực châu Á.
Việc Việt Nam vượt Trung Quốc để trở thành nhà cung cấp lớn nhất cho thị trường dệt may Mỹ không chỉ là cột mốc xuất khẩu, mà là dấu hiệu bản đồ thương mại đang tái định hình. Theo lãnh đạo một tập đoàn dệt may lớn, Việt Nam đã dẫn đầu thị phần dệt may tại Mỹ từ năm 2025 trong bối cảnh Trung Quốc suy giảm, và hai tháng đầu năm Việt Nam chiếm 19,3% thị phần nhập khẩu dệt may của Mỹ, tiếp tục giữ vị trí số một. Đây là kết quả của quá trình dài doanh nghiệp nâng năng lực sản xuất, tối ưu chi phí sourcing và xây dựng độ tin cậy trong chuỗi cung ứng. Tuy vậy, nếu nhìn kỹ, vị thế số 1 hiện tại giống một “cửa sổ cơ hội” hơn là nền tảng vững chắc: nó phụ thuộc nhiều vào biến động bên ngoài hơn là nội lực đã hoàn thiện.
Rủi ro địa chính trị thương mại: Lợi thế mới nhưng cú sốc cũng mới
Thị trường dệt may Mỹ đang ưu ái Việt Nam vì muốn giảm phụ thuộc vào Trung Quốc, nhưng cùng lúc, ngành phải đối mặt với rủi ro địa chính trị thương mại chưa từng thấy về mức độ lẫn tốc độ xuất hiện. Các xung đột tại Ukraine, Trung Đông và căng thẳng thương mại ở nhiều khu vực đang làm gián đoạn tuyến vận tải, kéo dài thời gian giao hàng và đẩy chi phí logistics lên cao, ngay trong quý I đã thấy rõ điều này.
Điểm đáng lo là tổng cầu dệt may toàn cầu năm nay được dự báo chỉ tăng khoảng 3%, nhưng bản thân dự báo này chưa kịp phản ánh các rủi ro mới phát sinh từ cuối tháng 2. Khi một lãnh đạo ngành thừa nhận rằng “tăng trưởng thực tế rất khó đạt mức 3% như dự báo ban đầu”, đó là lời cảnh báo rõ ràng: doanh nghiệp Việt Nam đang chạy trong đường hầm mà phía trước liên tiếp có chướng ngại, từ yêu cầu tuân thủ tiêu chuẩn môi trường – xã hội cao hơn, đến tâm lý thận trọng của người mua quốc tế. Nếu không chủ động tái cấu trúc, vị thế số 1 tại thị trường dệt may Mỹ có thể trở thành gánh nặng, khi áp lực giữ đơn hàng và đáp ứng điều kiện mới vượt quá năng lực hiện có.
Điểm yếu nội tại: Phụ thuộc nguyên liệu và thiếu FTA với Mỹ
Thành công trên bản đồ xuất khẩu Mỹ Việt Nam không che lấp được một thực tế: ngành vẫn “xây nhà trên nền nguyên liệu nhập khẩu”. Một trong những điểm yếu cố hữu là phụ thuộc lớn vào nguyên phụ liệu nhập khẩu, đặc biệt là vải, trong khi công nghiệp hỗ trợ chưa phát triển tương xứng. Điều này khiến chuỗi cung ứng dệt may Việt Nam dễ bị tổn thương trước bất kỳ cú sốc nào về giá, về vận tải hay về chính sách ở quốc gia cung cấp nguyên liệu.
Ở góc độ thể chế, việc chưa có Hiệp định Thương mại Tự do với Mỹ đặt ngành dệt may Việt Nam ở thế bất lợi so với những thị trường đã có FTA, khi hàng xuất khẩu không được hưởng ưu đãi thuế như sang EU, Nhật Bản hay Hàn Quốc. Nói cách khác, doanh nghiệp Việt Nam đang phải cạnh tranh trên thị trường dệt may Mỹ với một “chi phí nền” cao hơn, trong khi vẫn chịu áp lực phải đáp ứng tiêu chuẩn xanh, minh bạch chuỗi cung ứng và truy xuất nguồn gốc. Nếu không nhanh chóng xây dựng chuỗi cung ứng nội địa để tăng tỷ lệ nội địa hóa, dệt may Việt Nam sẽ khó dịch chuyển từ vị thế gia công sang cung cấp sản phẩm giá trị gia tăng cao – điều kiện để tăng trưởng bền vững.
Tây Ninh: Bức tranh địa phương cho thấy sức hút và sự lệ thuộc vào Mỹ
Trong bức tranh xuất khẩu Mỹ Việt Nam, Tây Ninh là ví dụ điển hình cho xu hướng địa phương “dựa lưng” vào thị trường này. Tại buổi họp báo về tình hình kinh tế – xã hội 9 tháng đầu năm của tỉnh, lãnh đạo Sở Công Thương cho biết Mỹ là thị trường xuất khẩu chủ lực, với kim ngạch chiếm tỷ trọng lớn trong tổng xuất khẩu. Nhiều nhóm hàng của Tây Ninh tăng trưởng mạnh, từ máy móc, giày dép, túi xách đến dây điện, sản phẩm sắt thép và mây tre cói, cho thấy độ mở thương mại cao và sự gắn kết chặt với nhu cầu tiêu dùng của Mỹ.
Đáng chú ý, ngành dệt may Tây Ninh có giá trị xuất khẩu đáng kể sang Mỹ và cũng xuất khẩu xơ sợi, nguyên phụ liệu dệt may sang Trung Quốc và Campuchia. Điều này vừa là cơ hội để tỉnh củng cố vai trò mắt xích trong chuỗi dệt may Việt Nam xuất khẩu, vừa là cảnh báo về mức độ phụ thuộc: một cú thay đổi đơn hàng từ Mỹ hay điều chỉnh chính sách biên mậu từ Trung Quốc có thể lan nhanh đến hàng loạt nhà máy trong tỉnh. Việc Tây Ninh đặt mục tiêu tăng cường xúc tiến thương mại, phát triển thương mại điện tử và công nghiệp hỗ trợ cho thấy nhận thức rõ về nhu cầu đa dạng hóa thị trường, nhưng nếu không đi kèm chiến lược nâng cấp công nghệ và phát triển dòng sản phẩm giá trị cao, tỉnh vẫn sẽ đứng ở phân khúc dễ bị tổn thương nhất của chuỗi.
Mục tiêu 49 tỷ USD: Tham vọng hợp lý nhưng thiếu nền tảng sẽ khó thành hiện thực
Trong bối cảnh cầu toàn cầu tăng chậm và rủi ro địa chính trị thương mại bủa vây, mục tiêu kim ngạch xuất khẩu 49 tỷ USD của ngành dệt may Việt Nam là tham vọng cần thiết để giữ đà tăng trưởng, nhưng nếu nhìn vào cấu trúc hiện tại, đây là mục tiêu mang tính “thử lửa” hơn là đường thẳng đi lên. Lãnh đạo hiệp hội dệt may đã nhấn mạnh yêu cầu triển khai đồng bộ nhiều giải pháp: đa dạng hóa thị trường và khách hàng, phát triển chuỗi cung ứng nội địa, nâng cao năng lực công nghệ và thúc đẩy chuyển đổi xanh.
Quan điểm này đúng nhưng chưa đủ nếu không gắn với một câu hỏi thực tế: trong bao lâu doanh nghiệp Việt Nam có thể chuyển từ vai trò gia công sang xây dựng thương hiệu, bán sản phẩm mang nhãn Việt và tham gia sâu hơn vào khâu thiết kế, phân phối? Khi các đề xuất như hình thành chuỗi liên kết để tăng tỷ lệ nội địa hóa, ứng dụng AI, đào tạo nhân lực, đầu tư chuyển đổi số và phát triển sản phẩm giá trị gia tăng cao được nêu ra, đó mới chỉ là danh mục việc phải làm, không phải là bảo đảm thành công. Nếu ngành không dám dịch chuyển mô hình kinh doanh – chấp nhận đầu tư dài hạn và giảm phụ thuộc vào nguyên liệu nhập khẩu – thì mục tiêu 49 tỷ USD sẽ trở thành một con số gây áp lực hơn là động lực. Kết luận rõ ràng là: vị thế số 1 tại thị trường dệt may Mỹ là lợi thế chiến lược, nhưng chỉ những doanh nghiệp biết xây nội lực và chấp nhận cuộc chơi dài hơi mới biến được lợi thế đó thành tăng trưởng bền vững.