
Đồng yên Nhật tăng giá: cú xoay trục làm lung lay chiến lược carry trade
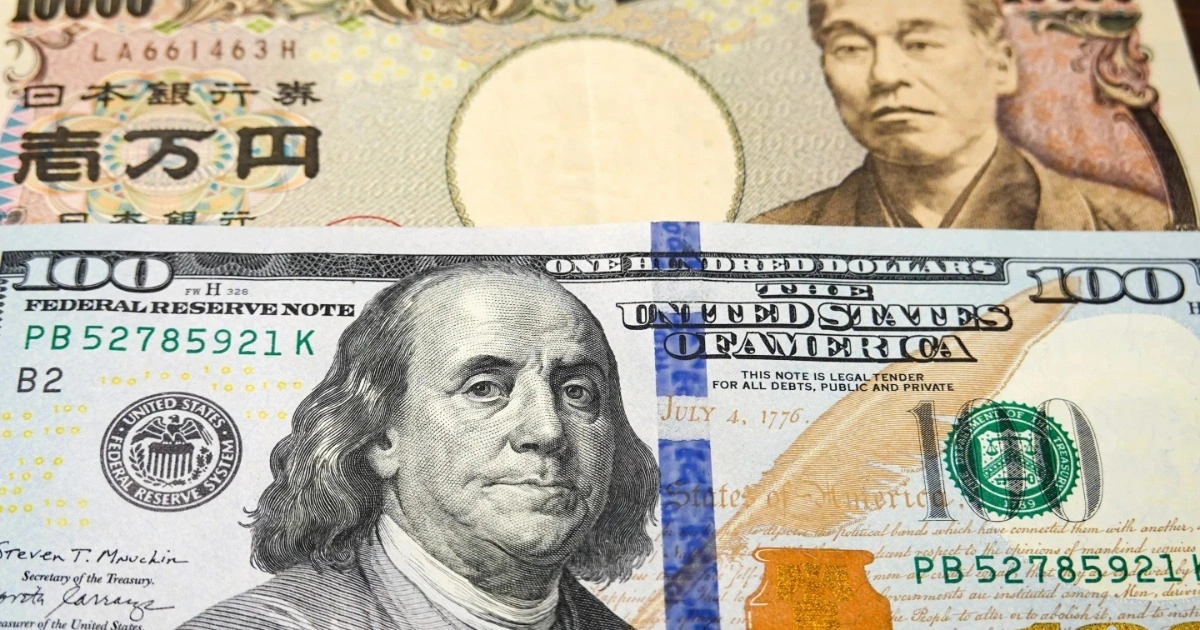
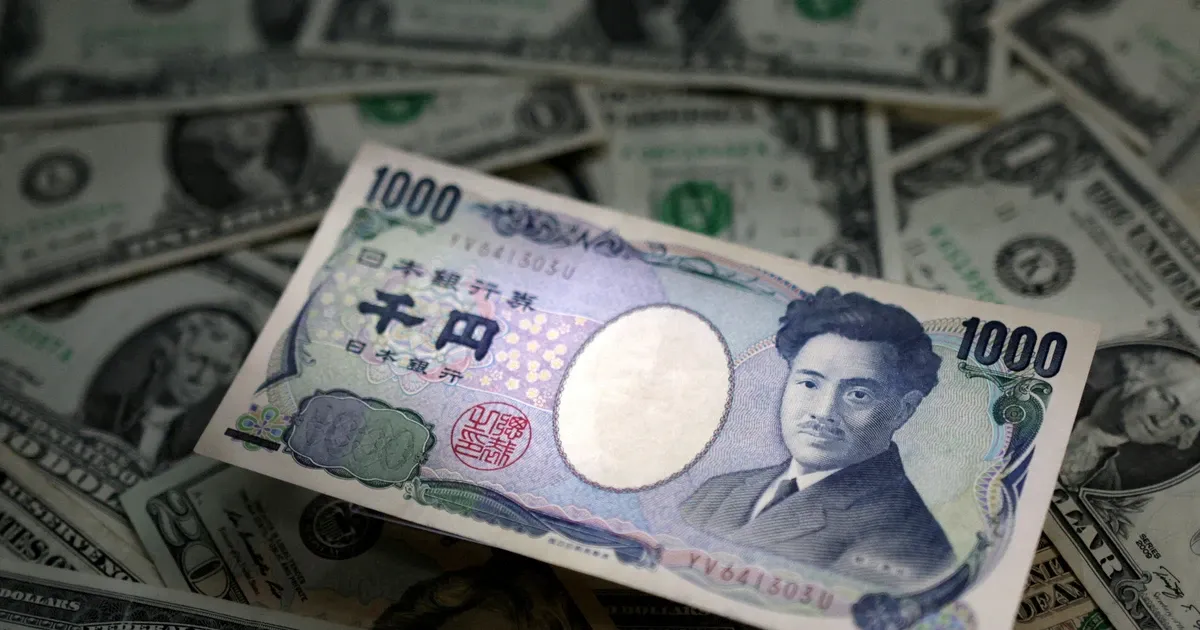
Đồng yên Nhật tăng giá là hiện tượng đồng tiền này hồi phục mạnh so với các ngoại tệ chủ chốt, đặc biệt khi kỳ vọng Ngân hàng Trung ương Nhật Bản (BOJ) tăng lãi suất khiến chi phí vay yên không còn rẻ, buộc nhà đầu tư phải đóng các vị thế vay nợ carry trade quy mô lớn và làm rung chuyển các thị trường tài chính toàn cầu.
Điểm then chốt hiện nay không phải là biến động tỷ giá đơn thuần, mà là cú đảo chiều của cả một chiến lược kiếm lời dựa trên chênh lệch lãi suất. Đồng yên đang ghi nhận đà tăng mạnh khi thị trường ngày càng kỳ vọng BOJ sẽ tiếp tục nâng lãi suất trong thời gian tới. Tỷ giá USD/JPY đã rơi xuống dưới 155, có thời điểm xuống 152,89, mức mạnh nhất kể từ tháng 2. Khi chi phí vay yên tăng lên và biến động tỷ giá phình to, carry trade từ một “cỗ máy in tiền” bỗng biến thành chiếc bẫy có thể nuốt trọn lợi nhuận và kéo theo thua lỗ dây chuyền.
Điều đáng nói là cú sốc này không chỉ là câu chuyện phòng giao dịch ở Tokyo hay New York. Biến động tỷ giá mạnh đang làm giảm sức hấp dẫn của chiến lược này; khi đồng yên tăng quá nhanh, lợi nhuận từ chênh lệch lãi suất có thể bị xóa sạch bởi khoản lỗ tỷ giá. Và khi thị trường tài chính toàn cầu chao đảo, các thị trường mới nổi – trong đó có Việt Nam – lại là nhóm “mỏng manh” nhất trước làn sóng đảo chiều dòng vốn.
Carry trade là gì và vì sao đồng yên tăng đang bóp nghẹt lợi nhuận
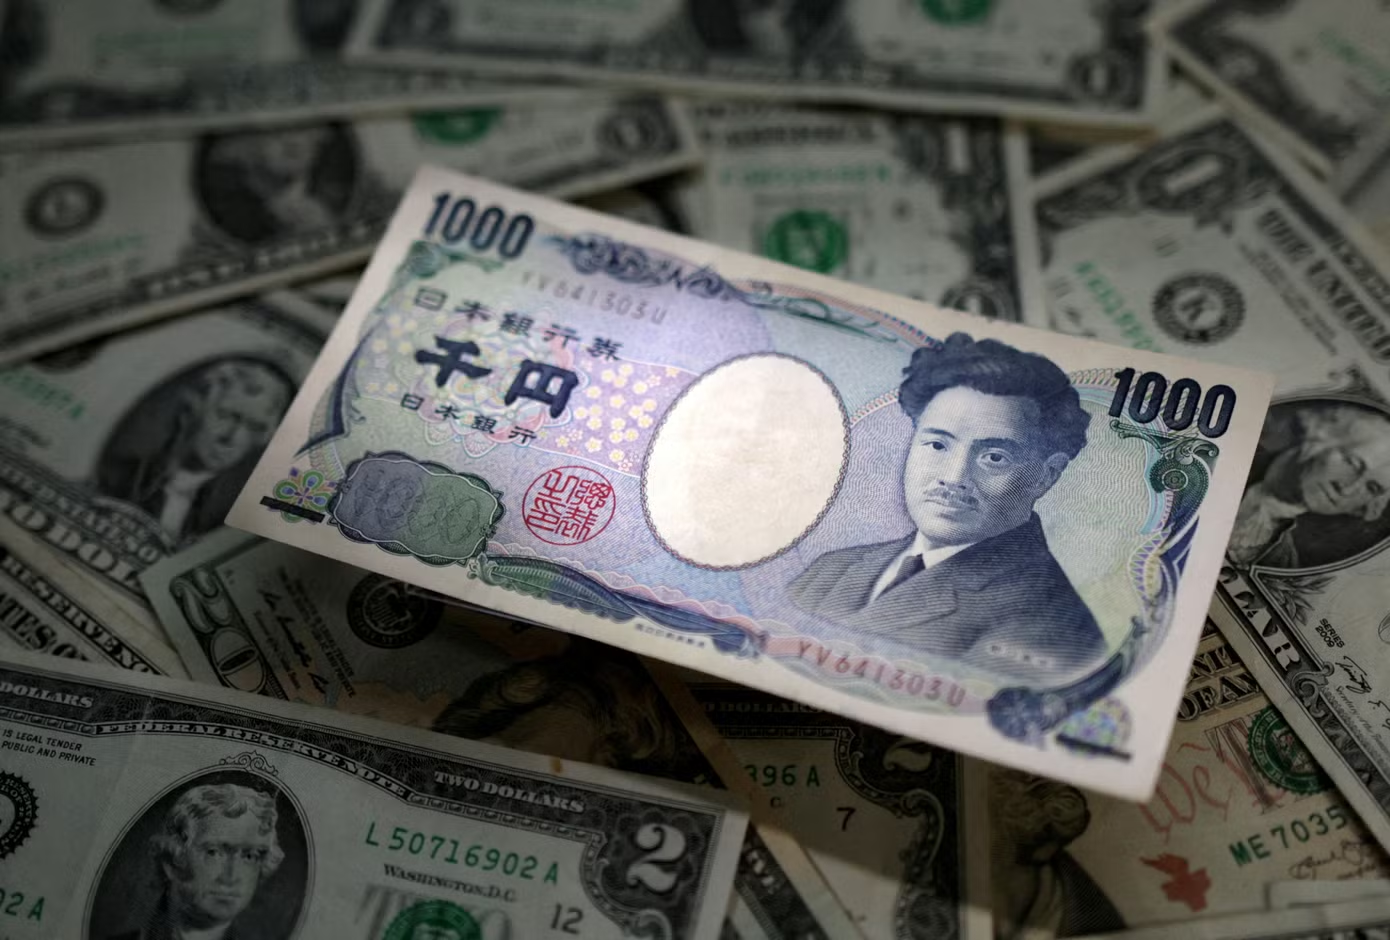
Carry trade là chiến lược vay yên với lãi suất thấp để đầu tư vào các thị trường lợi suất cao, tận dụng chênh lệch lãi suất như một dòng thu nhập tương đối ổn định. Trong giao dịch này, nhà đầu tư vay yên với chi phí thấp, sau đó chuyển vốn sang các đồng tiền hoặc tài sản có mức sinh lời cao hơn để hưởng lợi từ chênh lệch lãi suất. Trong nhiều năm, họ nhắm tới cổ phiếu, trái phiếu tại các thị trường mới nổi hoặc cả tiền số.
Mô hình này chỉ có ý nghĩa khi lãi suất BOJ duy trì gần 0 và đồng yên tương đối ổn định. Nay bối cảnh đã đổi. Thị trường đặt cược mạnh vào khả năng BOJ tăng lãi suất thêm 0,25 điểm phần trăm, với xác suất được định giá tới 97% cho một đợt nâng lên mức 1,25% vào cuối năm. Điều này biến đồng yên từ “đồng vốn giá rẻ” thành một tài sản nợ đắt đỏ hơn, khiến nhiều vị thế vay yên bỗng trở nên kém hiệu quả.
Đáng lo hơn là quy mô. Các phân tích cho thấy lượng vay yên xuyên biên giới – chỉ báo đại diện cho hoạt động carry trade – đã lên mức kỷ lục khoảng 360.000 nghìn tỷ yên tính đến tháng 3. Đây là mức tích tụ carry trade lớn nhất trong khoảng 30 năm. Khi một khối nợ khổng lồ như vậy cùng quay đầu, bất kỳ cú tăng nào nữa của đồng yên đều có thể kích hoạt vòng xoáy đóng vị thế hàng loạt, kéo theo áp lực bán tháo trên nhiều lớp tài sản.
Lãi suất BOJ, trái phiếu toàn cầu và áp lực dồn lên thị trường mới nổi
Lãi suất BOJ không còn là “tiếng vọng xa xôi” với các thị trường mới nổi; nó trở thành một mắt xích trong chuỗi phản ứng dây chuyền của thị trường trái phiếu toàn cầu. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã leo lên vùng cao mới trong gần ba năm, trong khi lợi suất trái phiếu chính phủ Nhật kỳ hạn 10 năm cũng chạm mốc chưa từng thấy trong ba thập kỷ. Khi tài sản được coi là ít rủi ro bắt đầu trả mức lợi suất hấp dẫn hơn, khẩu vị rủi ro với cổ phiếu và các thị trường mới nổi lập tức bị siết lại.
Theo một chuyên gia chứng khoán, khi lợi suất trái phiếu Mỹ cao, nhà đầu tư sẽ yêu cầu phần bù rủi ro lớn hơn cho cổ phiếu, tạo sức ép lên định giá và dòng vốn tại các thị trường này. Đồng thời, nếu nhà đầu tư Nhật tiếp tục rút vốn về nước, trái phiếu Mỹ còn có thể chịu thêm áp lực bán, đẩy lợi suất lên cao hơn. Nếu kịch bản này xảy ra, thị trường tài chính toàn cầu có thể đối mặt với biến động mạnh, kéo theo những tác động dây chuyền tới thị trường vốn, tỷ giá và làm gia tăng áp lực nợ công tại nhiều quốc gia.
Trong bối cảnh đó, các thị trường mới nổi, trong đó có Việt Nam, được đánh giá là nhóm nhạy cảm nhất. Đồng yên Nhật tăng giá đồng nghĩa với việc carry trade chảy ra khỏi các tài sản rủi ro; dòng tiền “nóng” rút đi có thể khiến thị trường cổ phiếu lẫn trái phiếu chịu áp lực thanh khoản và biến động tăng vọt. VN-Index vì thế được dự báo có khả năng điều chỉnh mạnh, với vùng kỳ vọng cuối năm bị hạ xuống khoảng 1.500 – 1.550 điểm.
Từ đồng yên đến VN-Index: nhà đầu tư Việt Nam nên chuẩn bị gì?
Điều quan trọng nhất với nhà đầu tư Việt Nam hiện nay là không nhìn đồng yên tăng giá như một câu chuyện xa lạ. Khi carry trade đảo chiều, nó phản ánh hai tín hiệu: chi phí vốn toàn cầu đang tăng và khẩu vị rủi ro của dòng tiền ngoại đang giảm. Điều này có thể chuyển hóa thành áp lực bán ròng, tăng biến động trên VN-Index và gây căng thẳng tỷ giá ngay trong những tháng cuối năm.
Về chiến lược, nhà đầu tư cá nhân nên đánh giá lại danh mục theo hai tiêu chí: sức chịu đựng trước biến động ngắn hạn và mức phụ thuộc vào dòng vốn ngoại. Những cổ phiếu đã tăng mạnh nhờ dòng tiền “nóng” hoặc các nhóm ngành nhạy cảm với lãi suất nên được cân nhắc giảm tỷ trọng, nhường chỗ cho các doanh nghiệp có dòng tiền ổn định, nợ thấp và ít phụ thuộc vốn ngoại. Đồng thời, cần theo sát diễn biến lãi suất BOJ, lợi suất trái phiếu Mỹ và xu hướng của đồng yên, bởi đây sẽ là “la bàn” cho rủi ro carry trade trong giai đoạn tới.
Cuối cùng, không nên hoảng loạn trước mọi nhịp điều chỉnh. Biến động là cái giá phải trả khi thị trường Việt Nam hội nhập sâu hơn với dòng vốn toàn cầu, nhưng cũng là cơ hội để phân hóa rõ ràng giữa doanh nghiệp bền vững và những câu chuyện thuần đầu cơ. Hiểu cơ chế carry trade, theo dõi lãi suất BOJ và nhìn đồng yên như một chỉ báo sớm sẽ là lợi thế cho nhà đầu tư muốn đi trước thay vì chạy theo tin tức.