
Cơ chế chuyển đổi trái phiếu Novaland: điểm khác thường nằm ở giá quy đổi
Chuyển đổi trái phiếu Novaland là việc doanh nghiệp phát hành cổ phiếu NVL để hoán đổi một phần trái phiếu chuyển đổi quốc tế đang lưu hành, với giá quy đổi cổ phiếu cố định cao hơn nhiều so với thị giá, nhằm giảm áp lực nợ và tái cấu trúc tài chính trong bối cảnh thị trường bất động sản khó khăn. Novaland đã phát hành hơn 1,73 triệu cổ phiếu để chuyển đổi 10 trái phiếu quốc tế, với tỷ lệ 173.708 cổ phiếu cho mỗi trái phiếu. Điểm gây tranh luận là giá chuyển đổi được ấn định ở mức 34.000 đồng/cổ phiếu, trong khi thị giá NVL trên sàn quanh vùng hơn 10.700–10.750 đồng/cổ phiếu, tức cao hơn gấp khoảng ba lần. Việc một tổ chức ngoại như BNP Paribas Financial Markets chấp nhận chuyển đổi ở mức giá này cho thấy câu chuyện không chỉ là kỹ thuật mà còn là niềm tin vào khả năng phục hồi của doanh nghiệp bất động sản và cấu trúc tài chính doanh nghiệp sau tái cơ cấu.
Vì sao trái chủ ngoại chấp nhận giá quy đổi cao hơn gấp ba thị giá?
Từ góc nhìn nhà đầu tư, việc BNP Paribas Financial Markets – đơn vị chuyên về thị trường vốn tại Pháp – đồng ý chuyển đổi 10 trái phiếu quốc tế thành hơn 1,73 triệu cổ phiếu NVL với giá 34.000 đồng/cổ phiếu là quyết định không hề "mù quáng". Trái phiếu này là trái phiếu chuyển đổi quốc tế, không có tài sản bảo đảm, lãi suất 5,25%/năm, kỳ hạn 7 năm, dự kiến đáo hạn vào giữa năm 2028. Khi chấp nhận chuyển đổi ở mức giá quy đổi cổ phiếu cao hơn gấp ba thị giá, trái chủ đang đánh đổi dòng tiền lãi cố định để lấy kỳ vọng tăng giá cổ phiếu NVL trong tương lai, đồng thời giảm rủi ro tín dụng nếu doanh nghiệp bất động sản gặp khó khăn thanh toán nợ. Theo một báo cáo, "nhiều trái chủ của Novaland đồng ý chuyển đổi trái phiếu quốc tế thành cổ phiếu, với giá quy đổi cao gấp hơn 3 lần thị giá trên sàn" – cho thấy đây không phải là quyết định đơn lẻ. Việc các điều khoản trái phiếu đã nhiều lần được sửa đổi, tái cấu trúc cũng phản ánh quá trình thương lượng dài hơi giữa doanh nghiệp và nhà đầu tư để tìm điểm cân bằng lợi ích.
Tác động tới cổ đông hiện hữu và cấu trúc tài chính doanh nghiệp
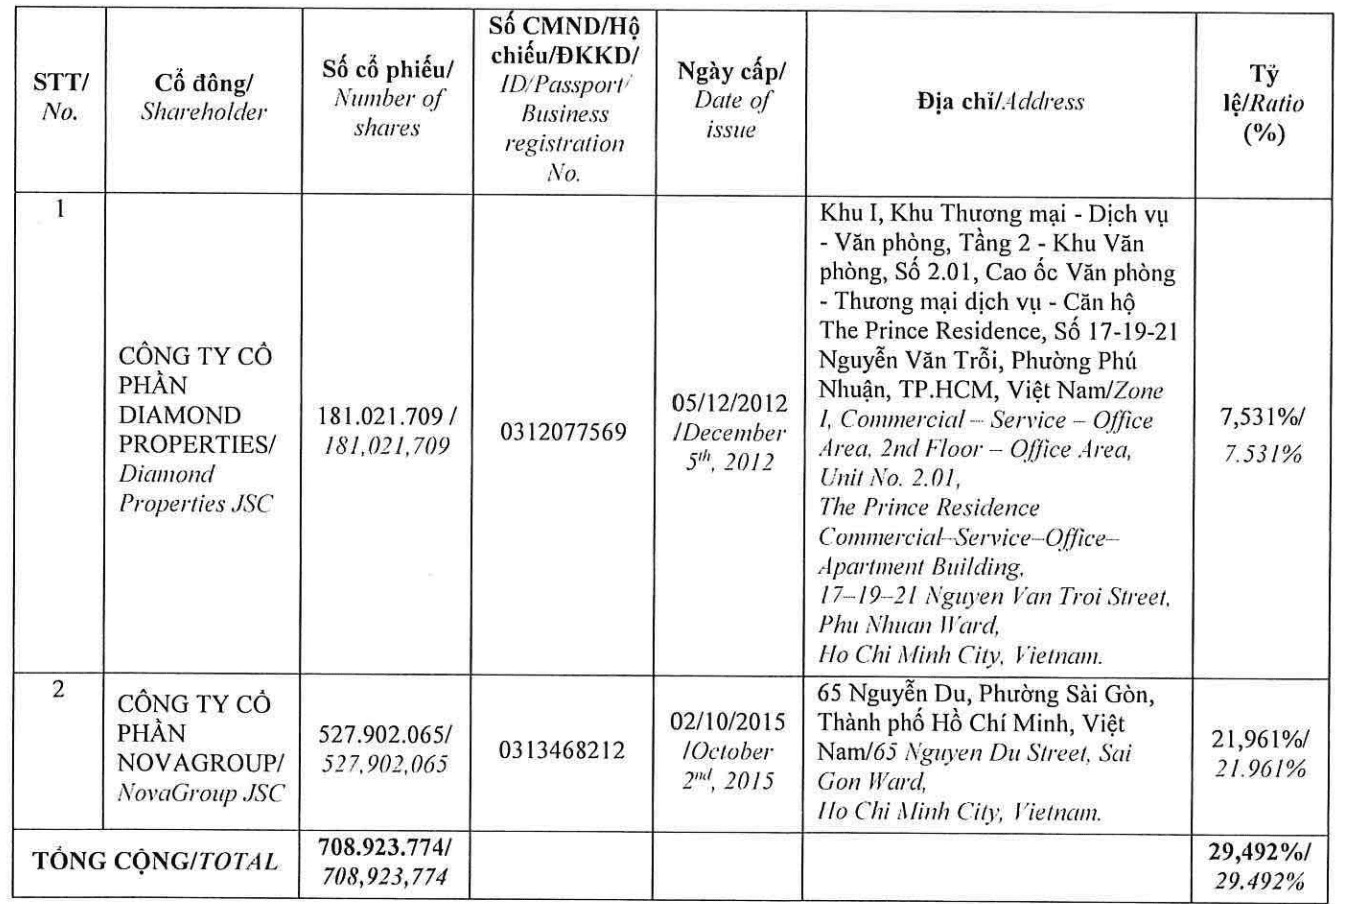
Về cấu trúc tài chính doanh nghiệp, sau đợt chuyển đổi, tổng số cổ phiếu lưu hành của Novaland tăng lên hơn 2,4 tỷ đơn vị, vốn điều lệ khoảng 24.038 tỷ đồng. Tỷ lệ sở hữu của cổ đông lớn như NovaGroup và Diamond Properties vẫn giữ vai trò chi phối, trong khi nhà đầu tư nước ngoài chỉ nắm khoảng 4% vốn điều lệ, phần còn lại thuộc về nhà đầu tư trong nước. Tuy nhiên, việc phát hành thêm cổ phiếu để chuyển đổi trái phiếu quốc tế và đồng thời chào bán tối đa gần 800,7 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu chắc chắn gây pha loãng đáng kể. Mặt tích cực là doanh nghiệp dự kiến dùng khoảng 5.953,3 tỷ đồng từ đợt chào bán để thanh toán một phần hoặc toàn bộ gốc của 13 mã trái phiếu do chính công ty phát hành, giúp giảm đòn bẩy tài chính và rủi ro thanh khoản. Mặt tiêu cực là cổ đông nhỏ lẻ phải đối mặt với áp lực pha loãng và biến động giá, trong khi quyền mua thêm cổ phiếu trở thành "vé vào cửa" để giữ tỷ lệ sở hữu trong một cấu trúc tài chính doanh nghiệp đang thay đổi nhanh.
Bối cảnh tái cấu trúc nợ và huy động vốn bất động sản
Động thái chuyển đổi trái phiếu quốc tế sang cổ phiếu diễn ra đúng lúc Novaland phải lên tiếng phản hồi các tin đồn về việc "phá sản", "mất khả năng hoạt động" trên mạng xã hội và một số kênh truyền thông. Theo doanh nghiệp, thời gian qua tập đoàn tập trung triển khai các giải pháp tái cấu trúc, phục hồi hoạt động kinh doanh và thực hiện các cam kết với khách hàng, đối tác cùng các bên liên quan. Lô trái phiếu chuyển đổi quốc tế trị giá lớn đã nhiều lần được sửa đổi điều khoản, tái cấu trúc, bao gồm cả việc điều chỉnh thời hạn thanh toán. Trong khi đó, đợt chào bán cổ phiếu cho cổ đông hiện hữu diễn ra từ ngày 8/10 đến 29/10, quyền mua được chuyển nhượng đến ngày 26/10, và các khoản thanh toán trái phiếu dự kiến thực hiện từ quý IV đến quý I năm sau. Bức tranh chung là một doanh nghiệp bất động sản đang dùng kết hợp công cụ trái phiếu quốc tế Việt Nam và phát hành cổ phiếu để tái cấu trúc nợ, củng cố thanh khoản và duy trì niềm tin thị trường trong giai đoạn ngành huy động vốn bất động sản chịu nhiều sức ép.
Chiến lược khôn ngoan hay tín hiệu rủi ro dài hạn?
Nhìn tổng thể, việc Novaland chấp nhận chuyển đổi trái phiếu quốc tế không có tài sản bảo đảm thành cổ phiếu ở mức giá quy đổi cao gấp ba lần thị giá là con dao hai lưỡi. Một mặt, đây là chiến lược huy động vốn bất động sản và tái cấu trúc nợ khá chủ động: doanh nghiệp giảm nghĩa vụ trả lãi, kéo dài thời gian xử lý nợ và thu thêm vốn từ cổ đông hiện hữu để thanh toán 13 mã trái phiếu trong nước. Mặt khác, mức giá quy đổi cổ phiếu cao bất thường đặt ra câu hỏi: liệu doanh nghiệp đang đánh cược vào khả năng phục hồi mạnh mẽ của giá NVL, hay đang phải chấp nhận những điều khoản "đắt" để giữ chân trái chủ ngoại trong một cấu trúc tài chính doanh nghiệp vốn đã căng thẳng. Kết luận hợp lý là: đây vừa là tín hiệu tích cực về niềm tin của nhà đầu tư tổ chức, vừa là lời nhắc nhở cổ đông nhỏ lẻ phải theo sát các bước tái cấu trúc tiếp theo, bởi chi phí của việc cứu cấu trúc tài chính hôm nay có thể là rủi ro pha loãng và biến động giá ngày mai.