
Mốc 5%: bước ngoặt của lợi suất trái phiếu Mỹ và kỳ vọng của thị trường
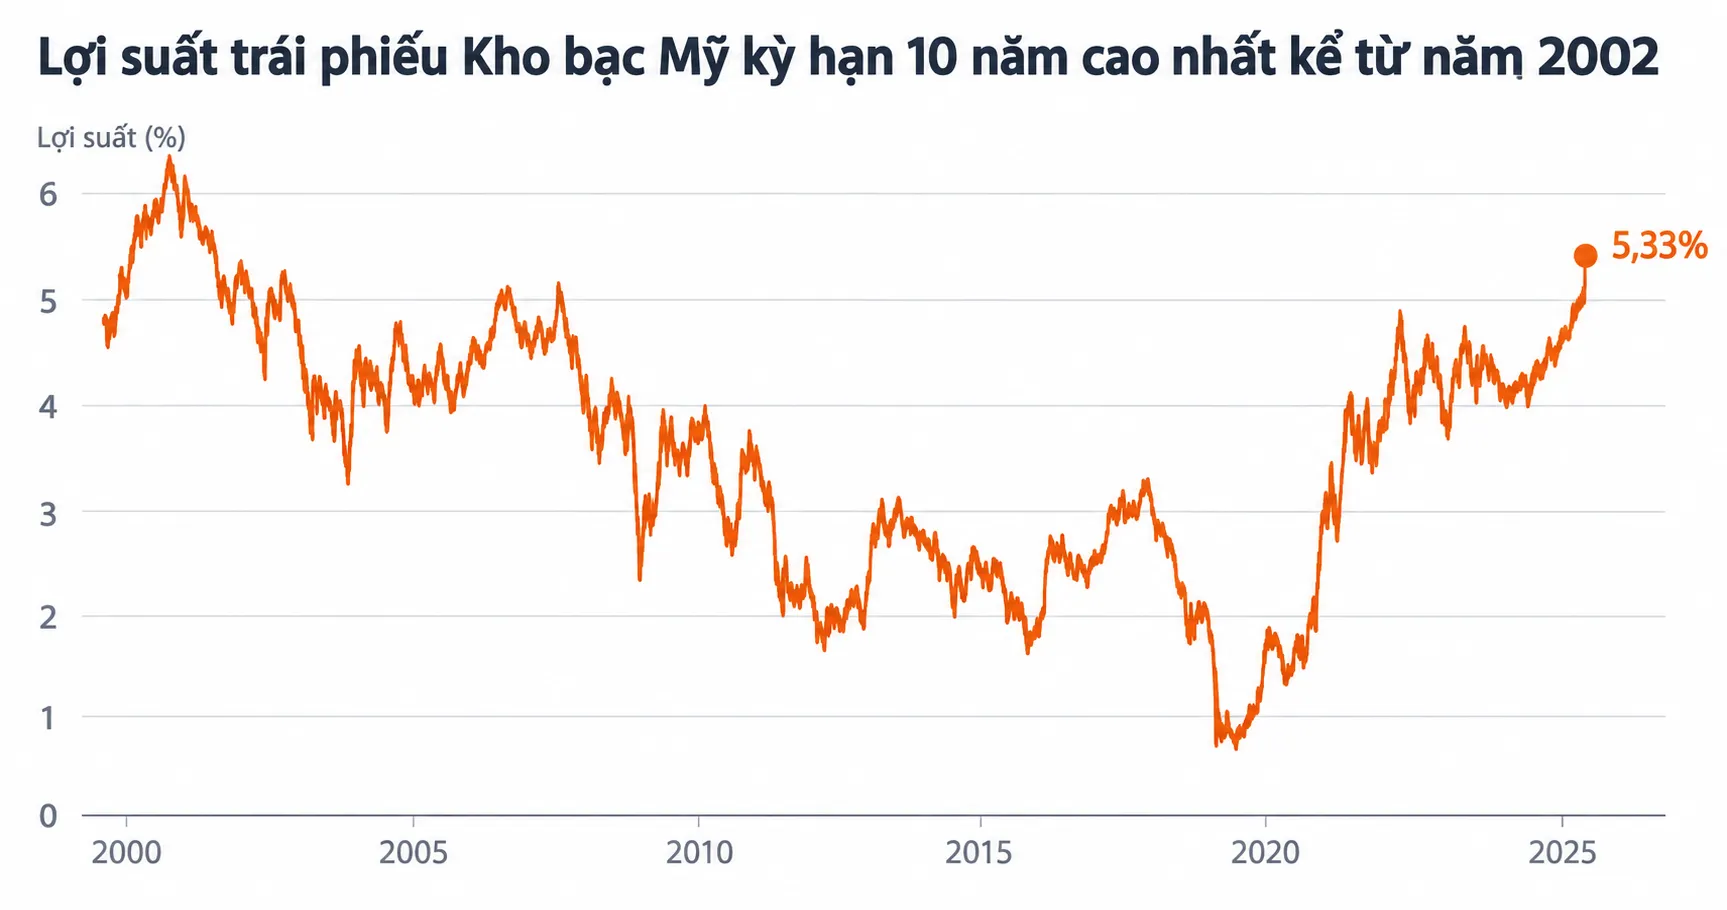
Lợi suất trái phiếu Mỹ là mức lợi tức nhà đầu tư nhận được khi nắm giữ trái phiếu Chính phủ Hoa Kỳ, và khi lợi suất kỳ hạn 10 năm vượt 5% sau gần hai thập kỷ, nó không chỉ phản ánh chi phí vốn tăng mà còn báo hiệu sự tái định giá sâu rộng của các tài sản rủi ro toàn cầu, từ cổ phiếu, bất động sản cho đến thị trường mới nổi như Việt Nam. Sự kiện then chốt là việc Ủy ban Thị trường Mở Liên bang tăng lãi suất điều hành thêm 25 điểm cơ bản lên 3,75–4,00%/năm, lần nâng đầu tiên kể từ giữa 2023, mở lại chu kỳ thắt chặt của Fed chính sách tiền tệ. Ngay sau đó, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm vọt lên trên 5%, với mức 5,18% được ghi nhận vào ngày 24/09 – cao nhất kể từ 2007. Lợi suất 30 năm chạm 5,47%, trong khi kỳ hạn ngắn 2 năm quanh 4,87%. Điều đáng nói là thị trường từng kỳ vọng tân Chủ tịch Fed Kevin Warsh sẽ sớm cắt giảm lãi suất hoặc ít nhất giữ nguyên mặt bằng hiện tại, nhưng hiện trạng cho thấy kỳ vọng đó đã sai hướng.
Không phải bản sao của khủng hoảng tài chính 2008: vì sao cấu trúc giống 1994 hơn?
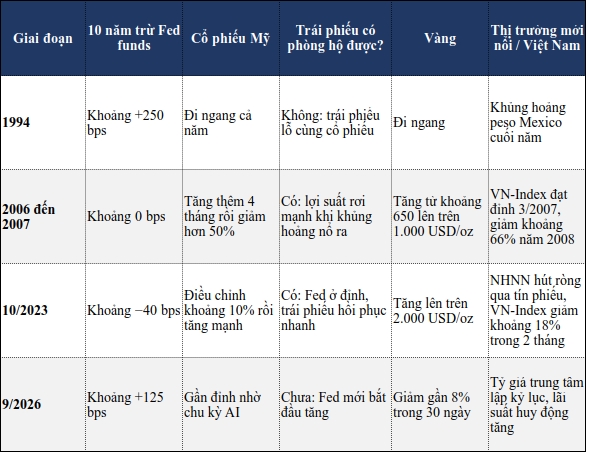
Việc lợi suất trái phiếu Mỹ vượt 5% lập tức gợi nhớ 2007 và khiến giới đầu tư lo sợ một khủng hoảng tài chính kiểu 2008 tái diễn. Nhưng nhìn sâu vào cấu trúc đường cong lợi suất và vị thế của Fed, mốc 5% hiện nay giống bối cảnh 1994 hơn, khi rủi ro trung tâm là lạm phát cung ứng và chi phí vốn tăng đồng loạt, chứ không phải nợ xấu hệ thống ngân hàng. Năm 2007, lợi suất 10 năm chạm 5% khi lãi suất Fed đã ở 5,25%, chênh lệch gần như bằng không và đường cong phẳng, báo hiệu chu kỳ thắt chặt đi đến đoạn cuối. Hiện tại, Fed mới ở vùng 3,75–4%, nhưng lợi suất 10 năm đã lên quanh 5,1%, tức cao hơn lãi suất điều hành khoảng 125 điểm cơ bản. Khoảng chênh này là phần bù rủi ro mà nhà đầu tư yêu cầu để giữ trái phiếu dài hạn trong môi trường lạm phát toàn cầu chưa ổn định và nguồn cung trái phiếu Mỹ tăng mạnh. Nói cách khác, mốc 5% lần này không phải câu chuyện rủi ro tín dụng mà là cuộc chiến kéo dài với lạm phát năng lượng, khiến trái phiếu dài hạn chưa thể trở thành nơi trú ẩn an toàn. Một nhận định đáng trích dẫn ở đây là: "Mốc 5% lần này không phải rủi ro tín dụng kiểu 2007, vì vậy trái phiếu dài hạn chưa phải nơi trú ẩn".
Giá dầu, lạm phát toàn cầu và bài toán khó của Fed chính sách tiền tệ
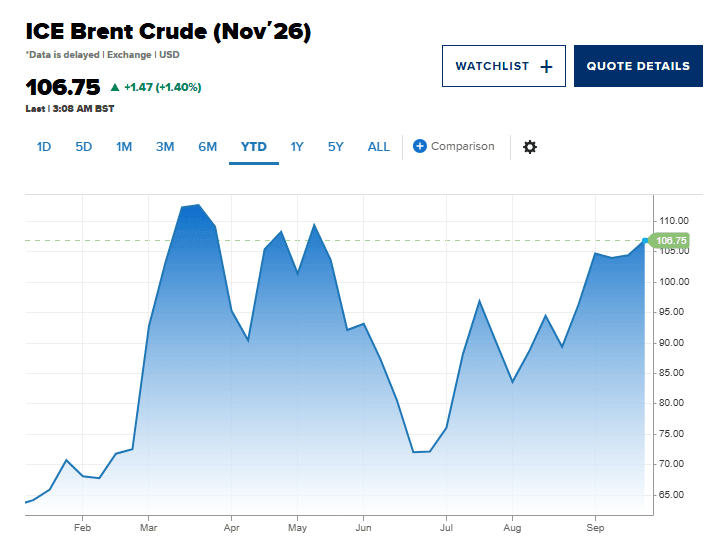
Áp lực lên lợi suất trái phiếu Mỹ không chỉ đến từ Fed mà còn từ cú sốc năng lượng. Giá dầu thế giới tăng liên tục trong bối cảnh căng thẳng tại Trung Đông kéo dài, với hợp đồng dầu chính tăng thêm hơn 1% trong phiên 29/9, nối dài chuỗi tăng phiên thứ hai liên tiếp. Lo ngại về eo biển Hormuz, hạ tầng năng lượng và dòng chảy dầu khí khiến thị trường tin rằng lạm phát toàn cầu bắt nguồn từ phía cung sẽ dai dẳng hơn dự kiến. Trong môi trường đó, Fed chính sách tiền tệ bị kẹp giữa hai rủi ro: nếu nới lỏng quá sớm, lạm phát năng lượng có thể neo ở mức cao; nếu tiếp tục tăng lãi suất, lợi suất trái phiếu sẽ còn leo thang, đẩy chi phí vốn và định giá tài sản xuống. PHS dự báo Fed có thể tăng thêm một lần nữa trong năm, đưa lãi suất lên vùng 4,00–4,25%/năm, và duy trì mặt bằng cao ít nhất đến nửa đầu năm sau, chỉ nới lỏng khi căng thẳng tại Hormuz được giải quyết dứt điểm. Điều này đồng nghĩa đường thắt chặt còn kéo dài, với khả năng xuất hiện thêm các cú sốc lợi suất thay vì nhanh chóng quay lại môi trường lãi suất thấp.
Một câu nói khác xứng đáng được trích dẫn là: "Kịch bản nguy hiểm là lạm phát năng lượng dai dẳng buộc Fed tăng tiếp lãi suất và định giá cổ phiếu công nghệ bị chiết khấu mạnh hơn".
Áp lực lên thị trường mới nổi và nhà đầu tư Việt Nam: lãi suất, tỷ giá và tài sản rủi ro
Lợi suất trái phiếu Mỹ ở vùng cao nhất 19 năm không bao giờ là tin vui với tài sản rủi ro, đặc biệt tại thị trường mới nổi. Khi lợi suất Mỹ tăng, toàn bộ mặt bằng lãi suất chiết khấu cho tài sản rủi ro phải điều chỉnh lên, kéo theo định giá cổ phiếu, trái phiếu doanh nghiệp và bất động sản đi xuống. Ở các thị trường mới nổi như Việt Nam, nhà đầu tư còn yêu cầu thêm phần bù rủi ro quốc gia và rủi ro tỷ giá, khiến sức ép lên giá tài sản càng lớn. Thực tế, áp lực từ nợ công và nguồn cung trái phiếu khổng lồ tại Mỹ đang lan sang Việt Nam qua nhiều kênh. Lợi suất trái phiếu Chính phủ trong nước tăng, lãi suất trên thị trường liên ngân hàng và huy động dân cư bị đẩy lên, làm chi phí tài chính của doanh nghiệp và người vay mua nhà tăng đáng kể. Khối ngoại phản ứng bằng cách tiếp tục bán ròng trên thị trường chứng khoán, trong khi dư địa điều hành của Ngân hàng Nhà nước thu hẹp. Một ví dụ rõ ràng là lợi suất cho thuê căn hộ Hà Nội chỉ khoảng 3%, trong khi lãi suất tiền gửi kỳ hạn tương đương đã chạm vùng 8,5–9%/năm, tạo ra chênh lệch âm gần 500 điểm cơ bản khiến vị thế bất động sản dùng đòn bẩy lãi suất thả nổi mất tiền theo từng tháng nắm giữ.
Danh mục 60/40 dưới sức ép và gợi ý cho nhà đầu tư Việt Nam
Mốc 5% của lợi suất trái phiếu Mỹ đặt dấu hỏi lớn cho chiến lược danh mục 60/40 – tức 60% cổ phiếu, 40% trái phiếu – vốn được xem là tiêu chuẩn phòng thủ toàn cầu. Trái phiếu chỉ thực sự phát huy vai trò bảo hiểm khi lạm phát thấp, rủi ro chính là suy thoái và mốc lợi suất cao xuất hiện ở cuối chu kỳ thắt chặt. Lúc đó, khi cổ phiếu giảm vì tăng trưởng suy yếu, lợi suất sẽ có dư địa đi xuống và giá trái phiếu tăng, bù đắp tổn thất. Trong cấu trúc lạm phát cung ứng hiện nay, cổ phiếu và trái phiếu cùng bị định giá lại bởi một biến số là lãi suất. Năm 1994 và 2022 chứng minh khi lạm phát vượt khoảng 3% và cú sốc đến từ phía cung, hai lớp tài sản có thể giảm đồng thời. Với nhà đầu tư Việt Nam, điều này nghĩa là không thể kỳ vọng trái phiếu dài hạn luôn là "phao cứu sinh". Chiến lược hợp lý hơn là tập trung vào kỳ hạn ngắn và trung bình – nơi lợi suất gần 5% đạt được mà không phải gánh duration quá dài – kết hợp với nắm giữ tiền mặt và các tài sản gắn trực tiếp với năng lượng. Quan trọng hơn, nhà đầu tư cần chấp nhận rằng giai đoạn lãi suất thấp đã kết thúc; mọi quyết định vay nợ, mua nhà, mua cổ phiếu tăng trưởng phải được soi lại dưới ánh sáng của lợi suất trái phiếu Mỹ trên 5%.