
Ưu đãi lớn, nhưng phải có điều kiện rõ ràng
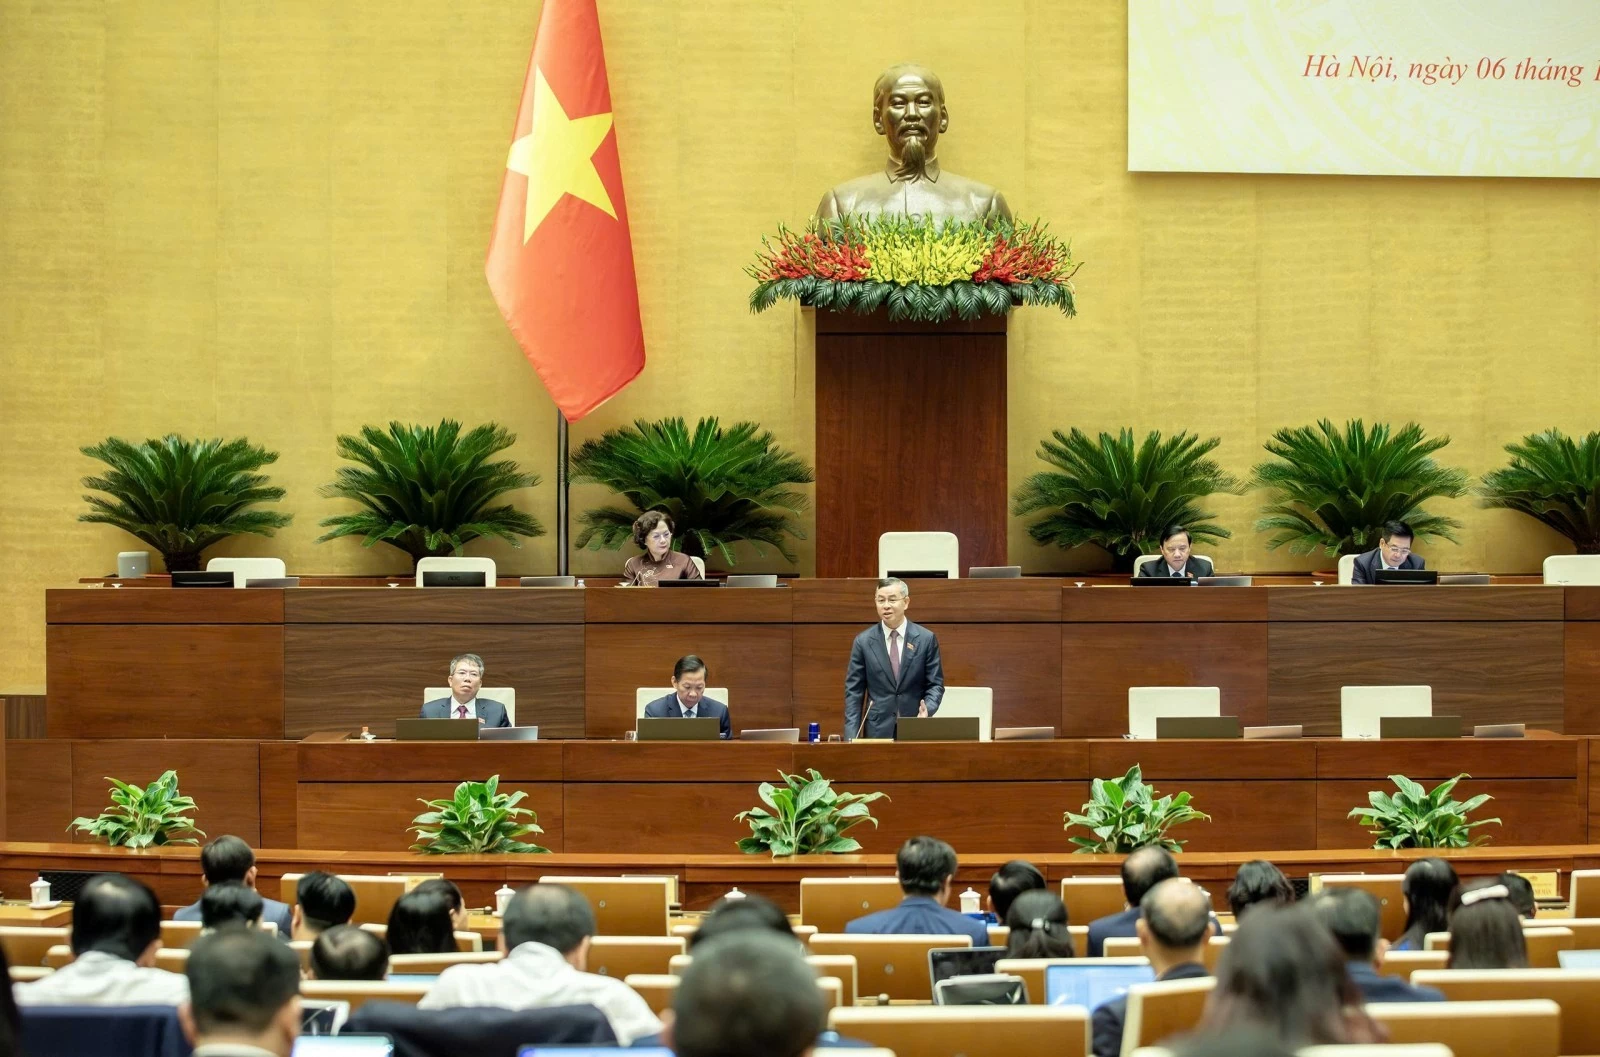
Miễn thuế giáo dục là chính sách không thu thuế thu nhập doanh nghiệp đối với thu nhập đủ điều kiện của cơ sở giáo dục công lập và cơ sở tư thục hoạt động không vì mục tiêu lợi nhuận, nhằm giữ lại nguồn lực cho hoạt động giáo dục. Sáng 6/11, Quốc hội thảo luận dự án sửa đổi một số luật thuế; tại phiên họp, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn giải trình các vấn đề đại biểu nêu. Chính phủ đề xuất áp dụng miễn thuế cho hai nhóm cơ sở này, với số thuế dự kiến được miễn hơn 2.000 tỷ đồng mỗi năm nếu luật được ban hành. Quy mô ấy khiến đây không chỉ là biện pháp giảm nghĩa vụ thuế, mà còn là lựa chọn phân bổ nguồn lực công. Vì vậy, thước đo thành công không thể dừng ở số tiền được giữ lại: chính sách chỉ thuyết phục khi khoản ưu đãi được chuyển thành điều kiện học tập tốt hơn.
Đề xuất được đưa ra trong bối cảnh nhà làm luật muốn tháo gỡ khó khăn cho cơ sở giáo dục và khuyến khích nguồn lực xã hội đầu tư vào giáo dục, y tế. Với người học, lợi ích kỳ vọng là thêm cơ hội tiếp cận các mô hình giáo dục chất lượng, nhất là với học sinh, sinh viên có hoàn cảnh khó khăn. Nhưng ưu đãi không tự động tạo ra cơ hội công bằng: nếu thiếu tiêu chí và giám sát, khoản thuế được miễn có thể không cải thiện học phí, cơ sở vật chất hay chất lượng dạy học. Đây là lý do cần đánh giá chính sách bằng kết quả mà người học nhận được, chứ không chỉ bằng mục tiêu tốt đẹp trên giấy.
Ủng hộ phát triển mô hình phi lợi nhuận
Nhiều đại biểu ủng hộ ưu đãi thuế giáo dục như cách khuyến khích mô hình tư thục phi lợi nhuận và huy động thêm nguồn lực xã hội. Đại biểu Trần Hoàng Ngân cho rằng nên xem xét hỗ trợ thêm về mặt bằng, tiền thuê đất; theo ông, các cơ sở này có thể mở thêm cơ hội học tập chất lượng cho học sinh, sinh viên khó khăn. Đây là lập luận đáng chú ý: miễn thuế có thể giúp mô hình phát triển, nhưng một hệ sinh thái giáo dục phi lợi nhuận khó hình thành chỉ nhờ một ưu đãi đơn lẻ. Tuy nhiên, bản chất phi lợi nhuận phải được bảo vệ bằng nguyên tắc rõ ràng. Nhà đầu tư không rút vốn, không hưởng lợi tức; phần tích lũy hằng năm thuộc sở hữu chung, không phân chia và được giữ lại để phát triển nhà trường. Nếu thiếu những ràng buộc đó, ưu đãi có nguy cơ trở thành lợi ích cho hoạt động mang danh phi lợi nhuận.
Bộ trưởng Ngô Văn Tuấn cho biết cơ quan thuế sẽ dựa vào quy định của Luật Giáo dục và hồ sơ do cơ quan có thẩm quyền xác định để thực hiện miễn thuế. Cách phân định này giúp tránh đặt lên ngành thuế nhiệm vụ xác nhận bản chất hoạt động giáo dục; tuy vậy, giấy tờ ban đầu không thể thay thế việc giám sát liên tục. Đại biểu Lê Thị Thanh Xuân đề nghị làm rõ ranh giới giữa dịch vụ hỗ trợ giáo dục và hoạt động kinh doanh độc lập, đồng thời kiểm tra việc dùng khoản thu nhập được miễn để bảo đảm tiền thực sự quay lại nhà trường. Đây là điểm cần được quy định minh bạch: trường phải hạch toán riêng thu nhập được ưu đãi, còn cơ quan quản lý cần có căn cứ kiểm tra việc tái đầu tư và xử lý trường hợp lợi dụng chính sách.
Miễn thuế phải đổi thành chất lượng nhìn thấy được
Tranh luận không dừng ở việc có nên miễn thuế thu nhập doanh nghiệp, mà ở điều kiện để người học nhận được lợi ích thực chất. Đại biểu Lê Thị Thanh Xuân nhấn mạnh ưu đãi cần gắn với trách nhiệm tái đầu tư, bảo đảm cơ sở vật chất và nâng cao chất lượng bữa ăn bán trú. Quan điểm ấy đặt đúng trọng tâm: chất lượng giáo dục không chỉ nằm trong lớp học, mà còn thể hiện qua môi trường học tập và việc chăm sóc học sinh. Với phụ huynh, điều đáng quan tâm không phải cơ sở được miễn bao nhiêu thuế, mà là nguồn lực đó có cải thiện điều kiện học và bữa ăn hay không. Bởi vậy, cơ chế thực hiện nên yêu cầu công khai việc sử dụng phần thu nhập được ưu đãi, cùng các tiêu chí kiểm tra phù hợp với hoạt động của từng cơ sở.
Sau phiên thảo luận, cơ quan soạn thảo cho biết sẽ phối hợp với cơ quan thẩm tra, nghiên cứu và tiếp thu các ý kiến xác đáng để hoàn thiện dự thảo luật. Đây là bước cần thiết, nhưng nội dung hướng dẫn thi hành mới quyết định ưu đãi có đi đúng nơi hay không. Cần phân biệt minh bạch hoạt động giáo dục với kinh doanh độc lập, theo dõi việc không chia lợi tức và không rút vốn, đồng thời đánh giá kết quả tái đầu tư bằng những cải thiện cụ thể. Miễn thuế có thể tạo thêm dư địa cho giáo dục phi lợi nhuận, song không nên được xem như phần thưởng vô điều kiện. Kết luận nên rõ ràng: ưu đãi chỉ đáng duy trì khi gắn với trách nhiệm giải trình và chất lượng giáo dục mà người học có thể cảm nhận.