
Trao quyền cho AI phải đi cùng quyền can thiệp
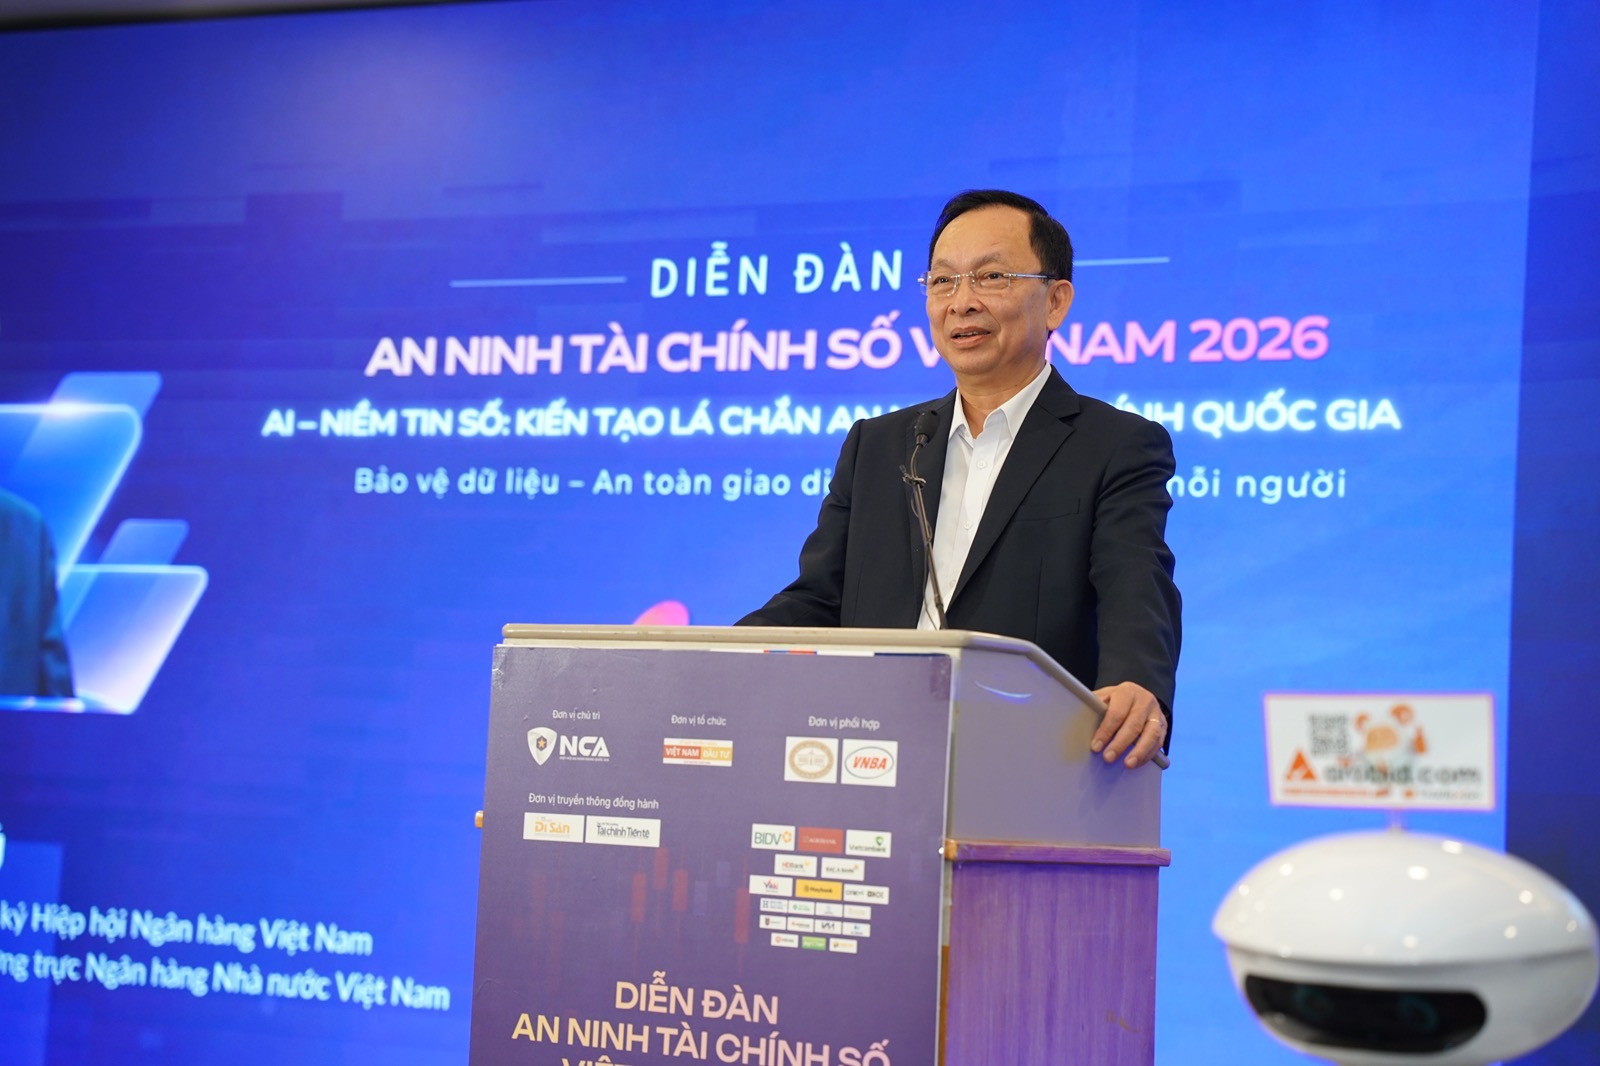
AI tự động trong ngân hàng là hệ thống có thể thực hiện một số nghiệp vụ hoặc hỗ trợ ra quyết định dựa trên dữ liệu, nhưng vẫn cần được con người giám sát và có thể can thiệp khi phát sinh bất thường. Đây không còn là câu chuyện tự động hóa vài thao tác đơn lẻ: sau nhiều năm số hóa, các ngân hàng đang hướng tới những tác nhân AI có thể trực tiếp xử lý công việc. TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, nêu cảnh báo tại Diễn đàn An ninh Tài chính số Việt Nam tổ chức ngày 6/11 ở TP.HCM: triển khai thiếu kiểm soát có thể khiến sai sót lan rộng trước khi con người kịp phản ứng. Khoảng 80% doanh nghiệp đã ứng dụng AI, còn hơn 70% tổ chức tín dụng sử dụng công nghệ này trong chấm điểm tín dụng, eKYC, phát hiện gian lận và phòng chống rửa tiền. Quy mô ứng dụng ấy khiến kiểm soát AI trở thành yêu cầu vận hành cốt lõi, không phải việc có thể để riêng cho bộ phận công nghệ.
Lợi ích với khách hàng là rõ: trợ lý AI có thể tiếp nhận yêu cầu, rút ngắn thời gian xử lý và mở rộng khả năng phục vụ. Nhưng nếu hệ thống được quyền hành động mà không có ranh giới cụ thể, tốc độ cũng biến thành rủi ro. Ngân hàng cần phân định việc nào AI được tự xử lý, việc nào chỉ được đề xuất và trường hợp nào bắt buộc phải có nhân viên phê duyệt. Những giao dịch lớn hoặc nhạy cảm, có thể ảnh hưởng trực tiếp đến tài sản và quyền lợi khách hàng, không nên được giao toàn quyền cho máy.
Dữ liệu sai có thể biến thành sai lầm hàng loạt
Rủi ro AI ngân hàng không chỉ bắt nguồn từ tin tặc. Dữ liệu đầu vào thiếu chuẩn xác, mã định danh không thống nhất hay cách tính ngày nợ được định nghĩa khác nhau đều có thể làm lệch kết quả phân tích và quyết định. Khi AI tự động xử lý ở quy mô lớn, một lỗi nghiệp vụ có thể được nhân rộng với tốc độ mà quy trình kiểm tra thông thường khó theo kịp. TS. Đào Minh Tú cảnh báo hệ thống có thể đưa ra hàng triệu quyết định sai chỉ trong vài giây trước khi cơ chế quản trị rủi ro phát hiện vấn đề.
Vấn đề sâu hơn là dữ liệu và quy trình ngân hàng thường bị chia cắt giữa hệ thống quản lý khách hàng, chấm điểm tín dụng, thu hồi nợ và giao dịch trên ứng dụng. Số hóa biểu mẫu không đồng nghĩa các khâu đã được kết nối. Đưa tác nhân AI vào một quy trình rời rạc chỉ khiến máy xử lý nhanh hơn trên nền tảng thiếu nhất quán. Ngân hàng cần chuẩn hóa và kết nối dữ liệu trước, đồng thời xác định ai chịu trách nhiệm với từng quyết định. Nếu sử dụng mô hình hoặc hạ tầng của nhà cung cấp bên ngoài, tổ chức cũng phải làm rõ cách bảo vệ dữ liệu và chủ quyền dữ liệu.
Nút dừng khẩn cấp không thể chỉ nằm trên giấy
Một cơ chế giám sát chỉ có giá trị khi con người có thể hành động trước khi thiệt hại lan rộng. Vì vậy, đề xuất trang bị nút dừng khẩn cấp cho hệ thống AI là hướng đi thiết thực: khi phát hiện dấu hiệu bất thường hoặc nguy cơ gây hại, ngân hàng có thể ngừng hoạt động của hệ thống để kiểm tra và xử lý. Nút dừng khẩn cấp cần đi kèm cảnh báo rõ ràng, phân quyền người được kích hoạt, quy trình chuyển hồ sơ sang nhân viên và khả năng truy vết những gì AI đã thực hiện. Nếu thiếu các bước đó, nút dừng dễ trở thành một tính năng hình thức.
Giám sát cũng phải bao gồm nhận diện hành vi đáng ngờ trong giao dịch, như thiết bị đăng nhập lạ, vị trí bất thường hoặc chuỗi chuyển tiền liên tục, để kịp ngăn giao dịch có dấu hiệu gian lận. Với khách hàng, một cảnh báo kịp thời hoặc yêu cầu xác nhận của nhân viên có thể quan trọng hơn tốc độ xử lý tự động. Ngân hàng cần thử nghiệm tình huống lỗi trước khi mở rộng quyền tự quyết, ghi lại quyết định của từng tác nhân AI và kiểm tra định kỳ xem giới hạn đã đặt có còn phù hợp.
Đi từng bước trước khi giao việc cho AI
Ngân hàng không nên nhảy từ số hóa sang mô hình AI tự thực hiện nghiệp vụ. Bước tiếp theo cần là vận hành thông minh: kết nối dữ liệu nhận biết khách hàng, lịch sử trả nợ, thông tin thu hồi nợ và hành vi giao dịch để hỗ trợ quyết định trên một nền tảng thống nhất. Sau đó mới mở rộng quyền của AI theo từng nhiệm vụ, có giám sát của con người, cơ chế điều phối tập trung và khả năng kiểm tra, truy vết hoạt động. Song song, ngân hàng cần rà soát dữ liệu nội bộ, đánh giá năng lực hạ tầng và xây dựng lộ trình nâng cấp bảo mật trước những nguy cơ công nghệ mới.
AI có thể giúp ngân hàng phục vụ nhanh và phát hiện rủi ro sớm hơn, nhưng tự động hóa không đồng nghĩa với việc giao phó trách nhiệm. Quyền tự quyết phải có giới hạn; dữ liệu phải được kiểm chứng; con người phải đủ năng lực giám sát và dừng hệ thống khi cần. Một ngân hàng sẵn sàng cho AI không phải nơi để máy tự quyết nhiều nhất, mà là nơi biết rõ khi nào nên để máy làm và khi nào phải giành lại quyền kiểm soát.