
Từ ngân hàng số đến giao dịch do AI thực hiện
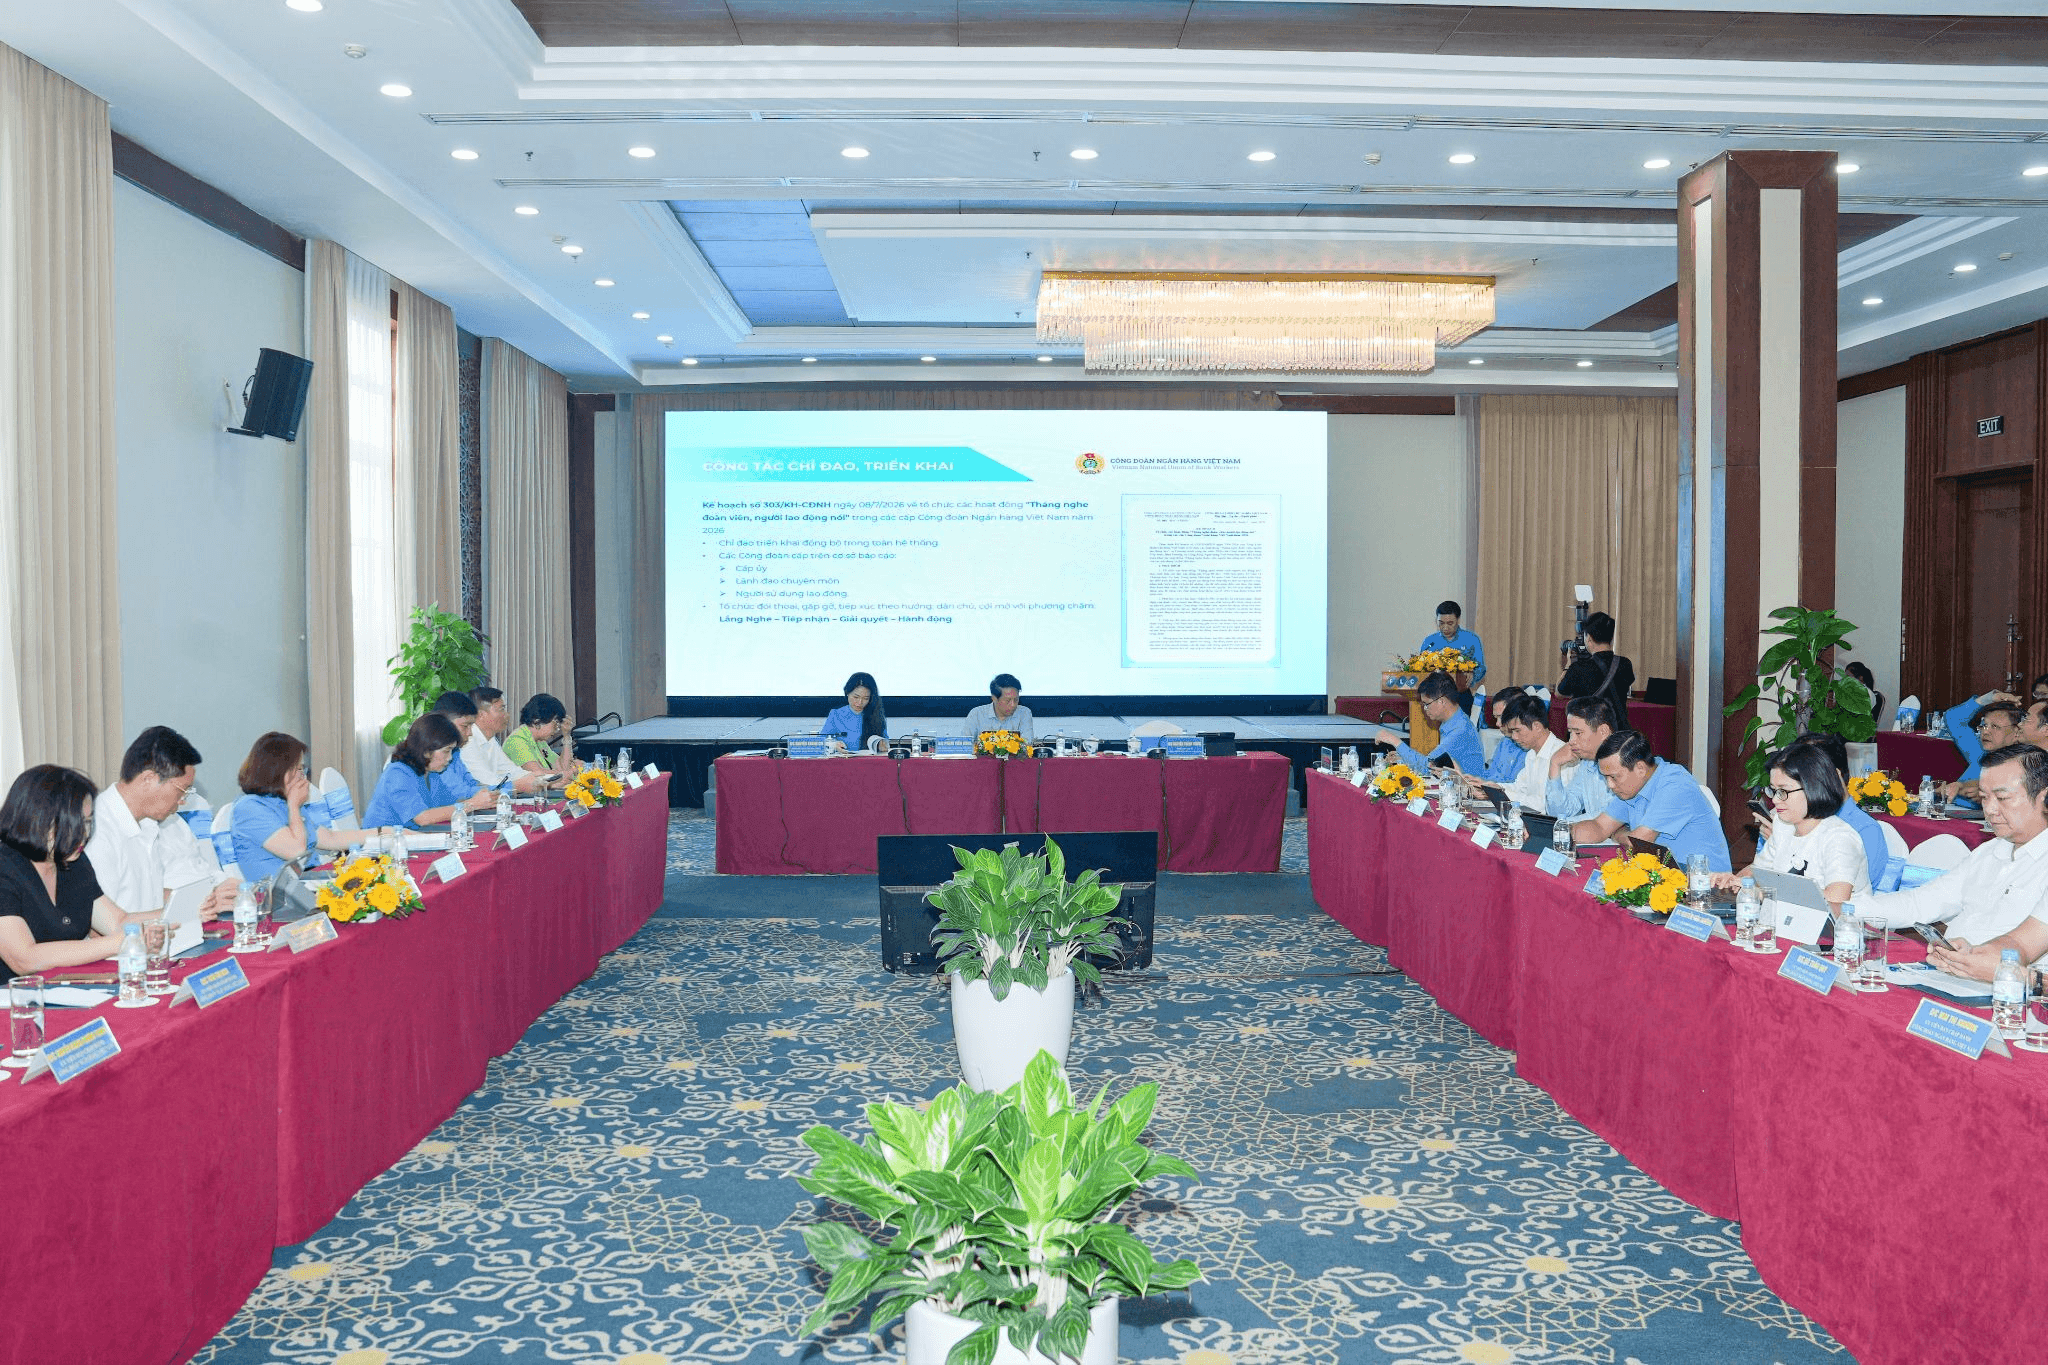
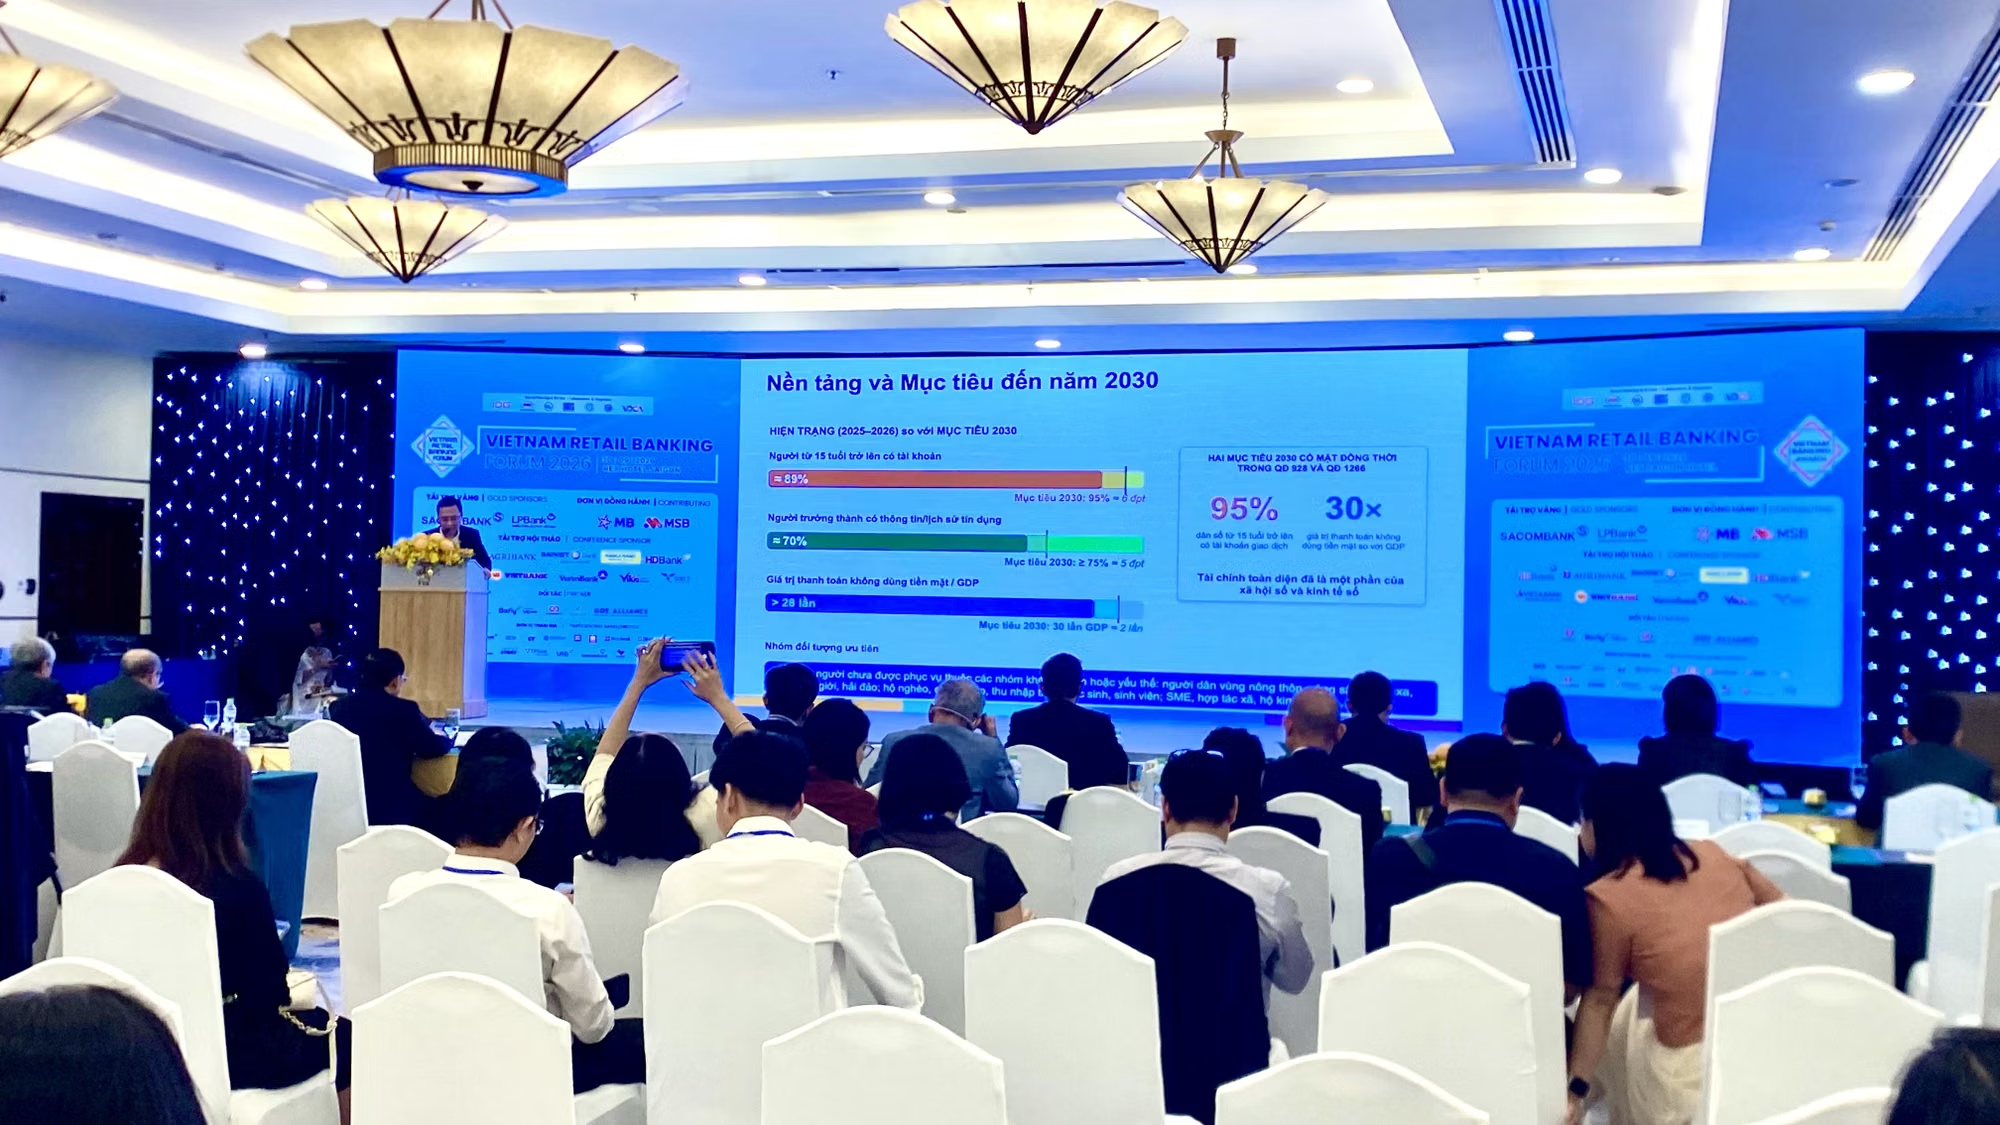
AI Agent ngân hàng là tác nhân trí tuệ nhân tạo có thể tự lên kế hoạch và thực hiện công việc trong phạm vi được giao, thay vì chỉ trả lời câu hỏi hay hướng dẫn người dùng từng bước. Tại sự kiện Smart Banking 2026, Phó Tổng Giám đốc VietinBank Trần Công Quỳnh Lân dẫn dự báo của Gartner rằng trong ba năm tới, khoảng 50% giao dịch ngân hàng có thể được thực hiện qua AI Agent, dù hiện nay 99% giao dịch đã diễn ra trên kênh số. Đây không phải thay đổi giao diện đơn thuần: khách hàng có thể giao yêu cầu bằng lời nói, còn tác nhân AI tự tìm thông tin và khởi tạo giao dịch. Chẳng hạn, câu lệnh chuyển tiền có thể được hệ thống phân tích để xác định người nhận và giảm các bước thao tác. Viễn cảnh ấy tiện lợi, nhưng cũng khiến câu hỏi quan trọng hơn không còn là AI làm được gì, mà là ngân hàng cho phép nó làm đến đâu.
Năng suất chỉ có ý nghĩa khi quy trình được thiết kế lại
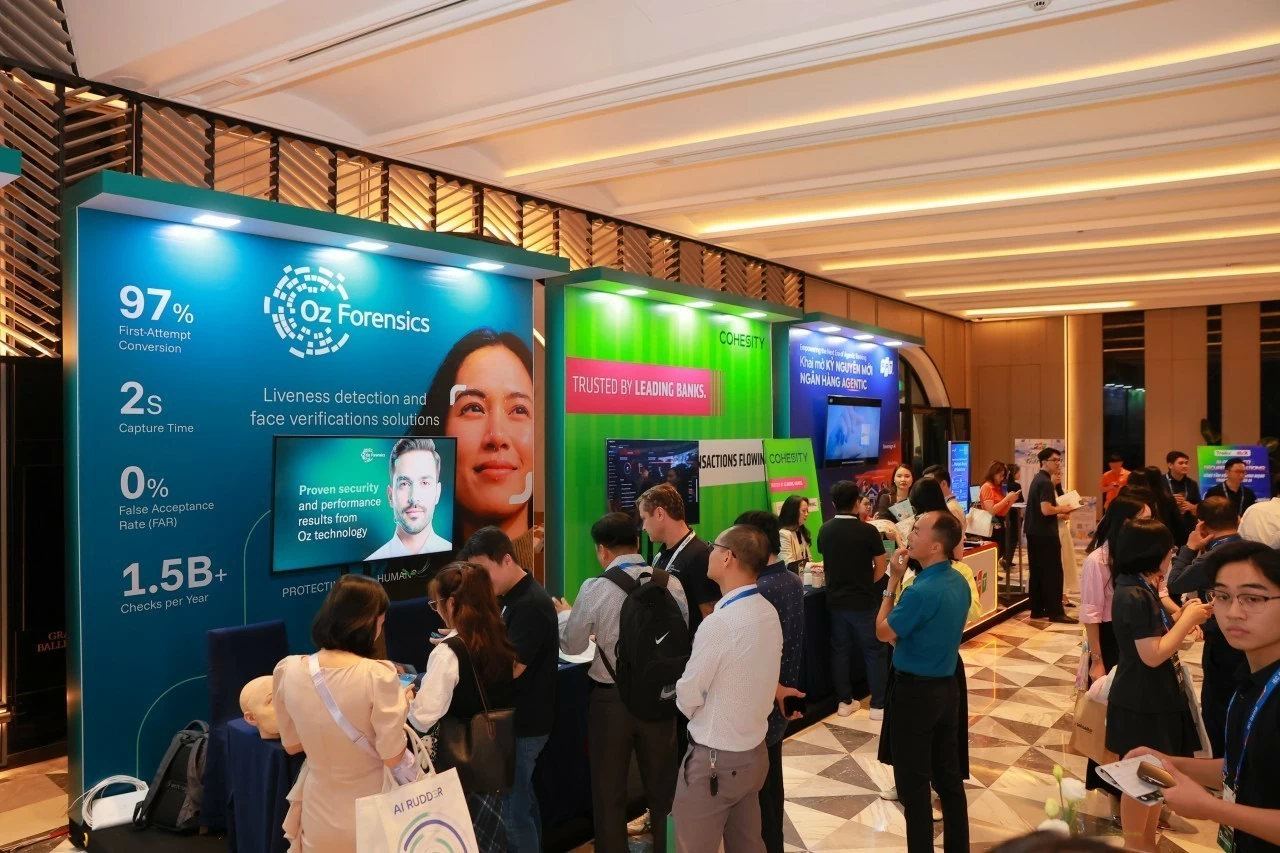
Sức hút của tự động hóa ngân hàng nằm ở khả năng xử lý khối lượng công việc lớn mà không cần tăng nhân sự tương ứng. Một ước tính được nêu tại Smart Banking 2026 cho rằng AI Agent có thể giúp giảm 30–40% chi phí vận hành và thúc đẩy lợi nhuận tăng khoảng 30%. Nhưng đây là kỳ vọng, không phải kết quả mặc nhiên: dữ liệu phân tán giữa các hệ thống, thiếu nhất quán hoặc chậm cập nhật có thể khiến quyết định tự động sai ngay từ đầu. Chuyên gia BUSINESSNEXT Việt Nam mô tả lộ trình gồm ba nấc: ngân hàng số hóa, ngân hàng nhận thức rồi ngân hàng tự động; điều đó nhấn mạnh rằng số hóa từng khâu chưa đủ nếu hành trình khách hàng vẫn bị chia cắt. Ngân hàng nên tự động hóa theo bài toán cụ thể, đo chất lượng và hiệu quả từng quy trình, thay vì chạy theo số lượng tác nhân AI.
KYC và chống rửa tiền: AI xử lý việc lặp lại, người xác minh phần khó
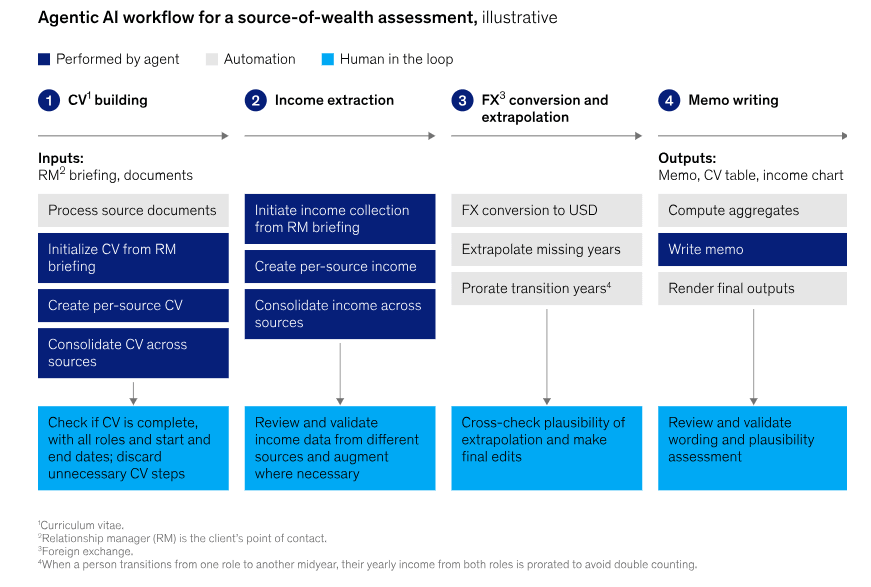
KYC và phòng chống rửa tiền là nơi AI có thể giải phóng nhiều thời gian khỏi khâu thu thập, đối chiếu và tổng hợp hồ sơ. Theo McKinsey, các ngân hàng dành khoảng 10–15% nhân sự cho KYC và AML; AI được ước tính có thể giảm 30–70% thời gian xử lý trung bình của quy trình KYC. Trong các trường hợp được phân tích tại ngân hàng châu Âu giai đoạn 2025–2026, AI tác nhân hỗ trợ xử lý nhiều tác vụ xác minh, nhưng quy trình vẫn có các bước kiểm tra của con người. Đây là cách phân công hợp lý: máy chuẩn hóa dữ liệu, nhận diện bất thường và soạn dự thảo; chuyên viên đánh giá ngữ cảnh, xác minh nguồn thông tin và quyết định trường hợp ngoại lệ. Tốc độ không thể thay thế trách nhiệm. Với hồ sơ rủi ro cao, AI nên đề xuất chứ không tự đưa ra phán quyết cuối cùng.

Giám sát giao dịch phải đi cùng quyền hạn rõ ràng
AI tác nhân có thể theo dõi giao dịch, đối chiếu dấu hiệu bất thường và hỗ trợ ngân hàng phát hiện sớm gian lận hoặc nguy cơ lừa đảo; các ngân hàng trong nước cũng đang đẩy mạnh ứng dụng AI, dữ liệu lớn và phân tích giao dịch để bảo vệ tài sản khách hàng. Tuy nhiên, giám sát chỉ đáng tin khi ngân hàng kiểm soát được dữ liệu đầu vào, quyền truy cập, kết quả và hành động mà mỗi tác nhân được phép thực hiện. Cần có nhật ký truy vết, ngưỡng chuyển hồ sơ cho nhân viên và cơ chế dừng giao dịch khi phát sinh dấu hiệu rủi ro. Hướng đi tiếp theo cũng đòi hỏi cập nhật quy định an toàn, bảo mật và quản lý rủi ro AI; hệ thống SIMO dự kiến được mở rộng tới toàn bộ tổ chức tín dụng và trung gian thanh toán, cùng hướng dẫn triển khai Thông tư 53/2026/TT-NHNN. Tự động hóa chỉ tạo giá trị bền vững khi con người giữ quyền giám sát và chịu trách nhiệm cho quyết định cuối.