
Thị trường carbon Việt Nam: từ khẩu hiệu chính sách đến biến số chi phí
Thị trường carbon Việt Nam là cơ chế kinh tế trong đó hạn ngạch phát thải khí nhà kính và tín chỉ carbon được đăng ký, giao dịch và thanh toán trên một hạ tầng tập trung, biến lượng phát thải thành chi phí hữu hình trong sản xuất, đầu tư và tài chính doanh nghiệp. Thị trường carbon Việt Nam đang chuyển từ giai đoạn xây dựng chính sách sang vận hành thực tế, mở ra một lớp rủi ro và cơ hội mới cho khu vực doanh nghiệp. Khi carbon được định giá, câu hỏi không còn là “phát thải bao nhiêu có vi phạm quy định hay không”, mà là “mỗi tấn phát thải sẽ làm biến dạng bảng cân đối kế toán đến mức nào”. Đó là sự dịch chuyển mang tính cấu trúc: môi trường không còn đứng ngoài biên, mà bước thẳng vào trung tâm của bài toán chi phí vốn, năng lực cạnh tranh và chiến lược phát triển.
Giai đoạn thí điểm ETS: 110 cơ sở và sự ra đời của giá carbon nội địa
Việt Nam đang hoàn thiện hạ tầng đăng ký, lưu ký, giao dịch và thanh toán hạn ngạch phát thải khí nhà kính cùng tín chỉ carbon, đặt nền móng cho một hệ thống giao dịch hạn ngạch phát thải mang tính thị trường. Trong giai đoạn thí điểm, cơ chế trao đổi hạn ngạch phát thải được triển khai với 110 cơ sở thuộc các ngành nhiệt điện, sắt thép và xi măng – những điểm nóng về cường độ phát thải. Theo PwC Việt Nam, giai đoạn này tập trung xây dựng hệ thống đo đạc, báo cáo, thẩm tra phát thải (MRV), kiểm kê khí nhà kính và cơ chế đăng ký, phân bổ hạn ngạch. Trên thực tế, đây là bước thử để hình thành giá carbon nội địa: doanh nghiệp lần đầu buộc phải so sánh phát thải thực tế với hạn ngạch được phân bổ, rồi quyết định mua – bán, tích lũy hay giảm phát thải. Ai coi giá carbon là chi phí biên mới trong mọi quyết định sẽ chủ động; ai xem đây chỉ là nghĩa vụ hành chính sẽ bị động trong vài năm tới.
Carbon bước vào bài toán vốn: doanh nghiệp không thể quản trị bằng cảm tính
Khi thị trường carbon vận hành, doanh nghiệp phát thải lớn buộc phải xác định chính xác lượng phát thải thực tế, vị trí từng nguồn phát thải và chi phí để giảm một đơn vị phát thải, trước khi đánh giá nhu cầu hạn ngạch và rủi ro thiếu hụt. Điều này biến dữ liệu phát thải từ “báo cáo ESG cho có” thành tài sản thông tin cốt lõi trong quản trị. Một dự án vốn đầu tư thấp nhưng phát thải cao chưa chắc hiệu quả hơn dự án dùng công nghệ sạch nếu chi phí carbon được tính đầy đủ vào dòng tiền tương lai. Không ít doanh nghiệp sẽ phải xây dựng giá carbon nội bộ để đưa rủi ro carbon vào thẩm định dự án và phân bổ vốn. Ngân hàng cũng không đứng ngoài cuộc: rủi ro carbon có thể dần trở thành một phần trong đánh giá rủi ro tín dụng, nhất là với ngành phát thải cao, khiến việc thiếu chiến lược giảm phát thải trở thành điểm trừ hữu hình trên hồ sơ vay vốn.
Tín chỉ carbon: đừng chỉ nghĩ đến bán, hãy nghĩ đến thiết kế mô hình doanh thu
Thị trường carbon không chỉ là chi phí; nó mở thêm một kênh tạo dòng tiền cho những dự án giảm phát thải. Năng lượng tái tạo, tiết kiệm năng lượng, xử lý chất thải, nông nghiệp phát thải thấp hay lâm nghiệp đều có thể tạo ra tín chỉ carbon nếu đáp ứng yêu cầu đo lường, báo cáo, thẩm tra và công nhận. Song doanh nghiệp mắc sai lầm nếu chỉ xem tín chỉ là “hàng hóa để bán” thay vì một phần cấu trúc doanh thu mới. Một dự án tiết kiệm năng lượng vừa giảm chi phí vận hành, vừa giảm phát thải và tạo tín chỉ; dự án xử lý chất thải vừa có doanh thu dịch vụ, vừa bổ sung dòng tiền từ giá trị carbon. Theo phân tích, doanh nghiệp nên rà soát danh mục dự án để xác định những hoạt động có tiềm năng tạo tín chỉ, đồng thời nâng chất lượng dữ liệu và quy trình MRV nhằm bảo đảm tín chỉ có giá trị thực, không chỉ trên giấy tờ.
Chuẩn bị gì để không bị bỏ lại khi thị trường mở rộng?
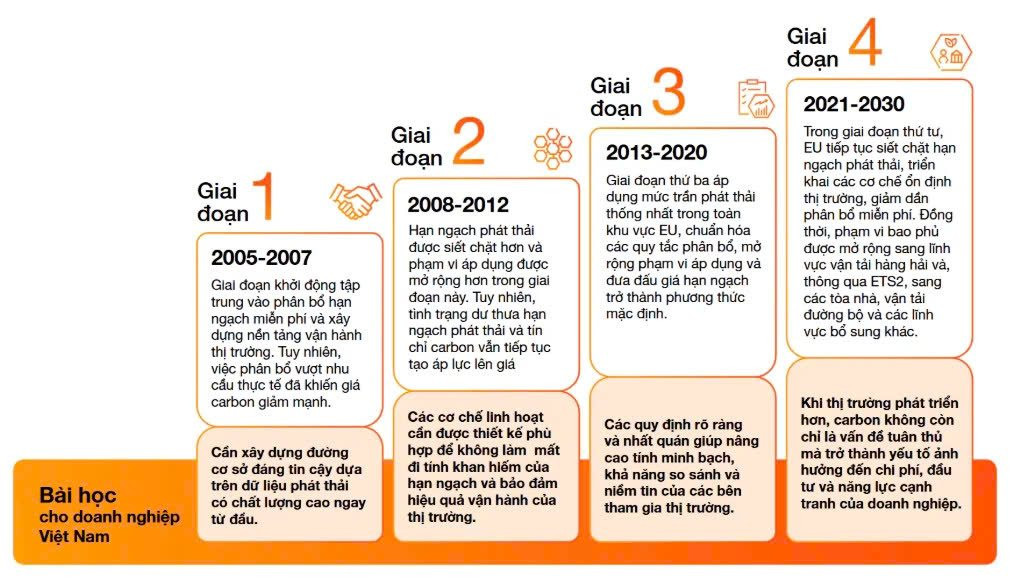
Thị trường carbon đang dần chuyển từ vấn đề thuần chính sách sang yếu tố ảnh hưởng trực tiếp đến hoạt động kinh doanh, kể cả với doanh nghiệp chưa thuộc diện giao dịch bắt buộc. Theo PwC, đây là giai đoạn doanh nghiệp nên tận dụng để xây dựng nền tảng quản trị carbon trước khi quy định được mở rộng và siết chặt. Điều chuẩn bị tối thiểu không chỉ là đáp ứng quy định, mà là xây dựng hệ thống dữ liệu phát thải, nâng chất lượng MRV, xác định trách nhiệm, cơ chế giám sát và báo cáo trong nội bộ. Doanh nghiệp thuộc thị trường bắt buộc cần so sánh thường xuyên phát thải thực tế với hạn ngạch, tính chi phí carbon trong kế hoạch tài chính và xây dựng phương án công nghệ ít carbon. Doanh nghiệp chưa bắt buộc phải theo dõi yêu cầu từ chuỗi giá trị, đồng thời đánh giá khả năng phát triển các dự án giảm phát thải và tham gia cơ chế tín chỉ carbon phù hợp. Ai xem đây là cơ hội thiết kế lại mô hình kinh doanh theo hướng “phát thải ít, dữ liệu rõ, tài sản carbon có giá” sẽ là bên dẫn dắt, không phải người chạy theo.