
Trái phiếu ngân hàng: ba cách mở rộng nguồn vốn
Trái phiếu ngân hàng là công cụ nợ giúp ngân hàng huy động vốn từ nhà đầu tư theo kỳ hạn và lãi suất xác định, qua đó bổ sung nguồn lực cho hoạt động kinh doanh và cho vay. Các thương vụ gần đây của BIDV, SHB và VIB cho thấy không có một lối đi duy nhất: BIDV chọn phát hành trong nước với quy mô lớn, SHB tìm đến thị trường quốc tế, còn VIB kết hợp trái phiếu với tăng vốn cổ phần.
Điểm đáng chú ý không chỉ là số vốn huy động, mà còn là cách mỗi ngân hàng cân đối kỳ hạn, chi phí và khả năng tiếp cận nhà đầu tư. BIDV phát hành trái phiếu kỳ hạn ba năm với lãi suất 8,2%/năm; VIB có lô kỳ hạn dài hơn, lãi suất thả nổi 9,4%/năm. Trong khi đó, SHB mở thêm kênh ngoại tệ và dựa vào bảo lãnh thanh toán để tiếp cận thị trường Singapore. So sánh này cho thấy trái phiếu là một phần trong chiến lược nguồn vốn rộng hơn, chứ không phải giải pháp giống nhau cho mọi ngân hàng.
BIDV chọn tốc độ và quy mô ở thị trường trong nước
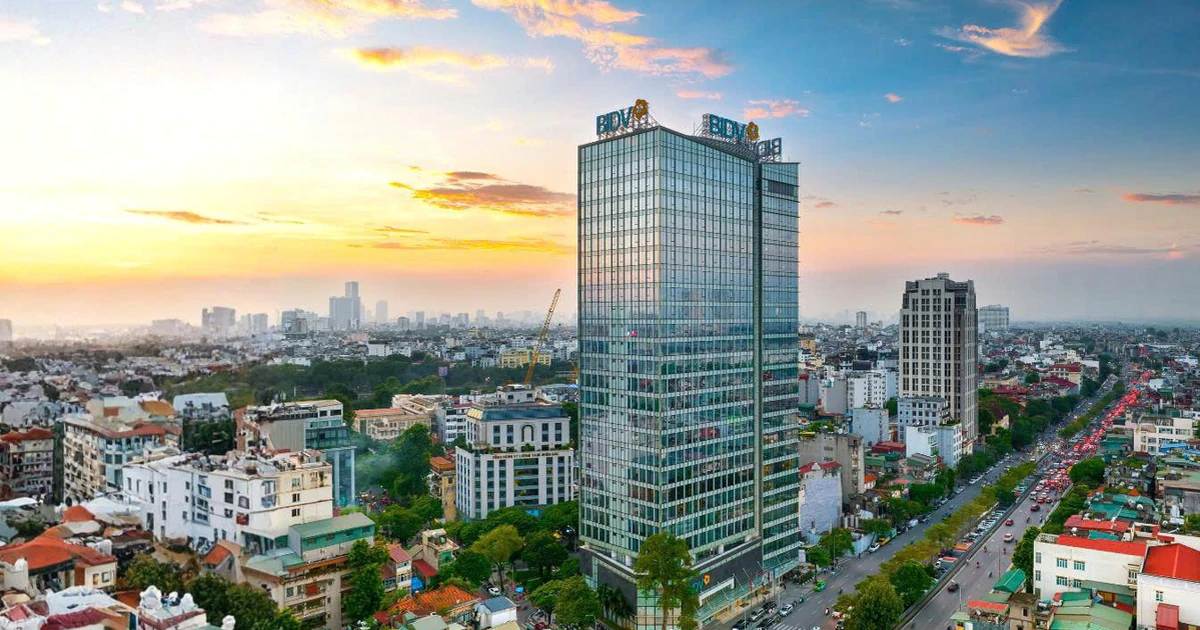
BIDV phát hành trái phiếu và hoàn tất chào bán mã BIDL12629 trong ngày 15/10, huy động 5.000 tỷ đồng với lãi suất 8,2%/năm, kỳ hạn ba năm và ngày đáo hạn 15/10/2029. Một đợt phát hành hoàn tất trong một ngày giúp ngân hàng bổ sung vốn nhanh, nhưng mức lãi suất cũng là chi phí huy động cần được cân nhắc cùng lợi ích về quy mô và thời hạn.
Lô trái phiếu có các điều khoản mua lại và hoán đổi, trong đó có quyền mua lại trước hạn theo yêu cầu của người sở hữu. Những điều kiện này quan trọng với cả ngân hàng lẫn nhà đầu tư: chúng định hình tính linh hoạt của công cụ, nhưng cũng khiến người mua cần đọc kỹ quy định về thời điểm, giá mua lại và lãi phát sinh. BIDV chọn một giao dịch lớn trên thị trường nội địa thay vì phân tán thành nhiều đợt nhỏ; hiệu quả của lựa chọn ấy cuối cùng phụ thuộc vào việc nguồn vốn được sử dụng ra sao.
SHB mở cửa thị trường Singapore, VIB phối hợp nợ và vốn cổ phần
SHB trái phiếu Singapore là bước mở rộng đáng kể về kênh huy động: ngân hàng phát hành hai lô trái phiếu xã hội, kỳ hạn ba và năm năm, với lãi suất lần lượt 2,90% và 3,15%/năm. Giao dịch được CGIF bảo lãnh thanh toán, niêm yết tại Sở Giao dịch Chứng khoán Singapore và bắt đầu giao dịch ngày 15/10/2026. Mức xếp hạng AA của S&P gắn với bảo lãnh CGIF, không phải xếp hạng tín nhiệm độc lập của SHB. Theo khuôn khổ tài chính bền vững của ngân hàng, vốn hướng tới cấp tín dụng cho doanh nghiệp siêu nhỏ, nhỏ và vừa—một mục đích có thể tác động đến khả năng tiếp cận vốn của nhóm khách hàng này.
VIB chọn hướng kết hợp. Ngày 16/10/2026, ngân hàng huy động thêm 500 tỷ đồng qua trái phiếu kỳ hạn bảy năm, lãi suất thả nổi 9,4%/năm, đáo hạn ngày 16/10/2033. Trước đó, ngày 11/9/2026, VIB hoàn tất phát hành cổ phiếu, nâng vốn điều lệ từ 34.047 tỷ đồng lên 37.354 tỷ đồng. Việc tăng vốn cổ phần bổ trợ cho huy động nợ: trái phiếu giúp kéo dài nguồn vốn, còn vốn điều lệ củng cố nền tảng vốn của ngân hàng.
Nhìn tổng thể, ba lựa chọn phản ánh cách các ngân hàng tìm nhiều cửa để củng cố tài chính. BIDV dựa vào sức hút của đợt phát hành nội địa lớn; SHB đa dạng hóa nguồn vốn bằng ngoại tệ và bảo lãnh; VIB vừa vay dài hạn vừa tăng vốn cổ phần. Đây là hướng đi hợp lý khi nhu cầu cho vay khách hàng cá nhân, doanh nghiệp và doanh nghiệp nhỏ tiếp tục đòi hỏi nguồn vốn ổn định. Tuy nhiên, quy mô phát hành tự nó không bảo đảm hiệu quả: khả năng sử dụng vốn và quản trị nghĩa vụ trả nợ mới là thước đo quan trọng.