
Trái phiếu mở thêm một cửa huy động vốn
Trái phiếu đô thị, trái phiếu công trình và trái phiếu chính quyền địa phương là các công cụ vay vốn, qua đó chính quyền huy động nguồn lực từ nhà đầu tư để chi cho dự án công và có trách nhiệm thanh toán gốc, lãi theo điều kiện phát hành. Đây không phải nguồn tiền miễn phí: giá trị của cơ chế nằm ở khả năng đưa vốn đến dự án sớm hơn, đồng thời đặt ra nghĩa vụ trả nợ rõ ràng.
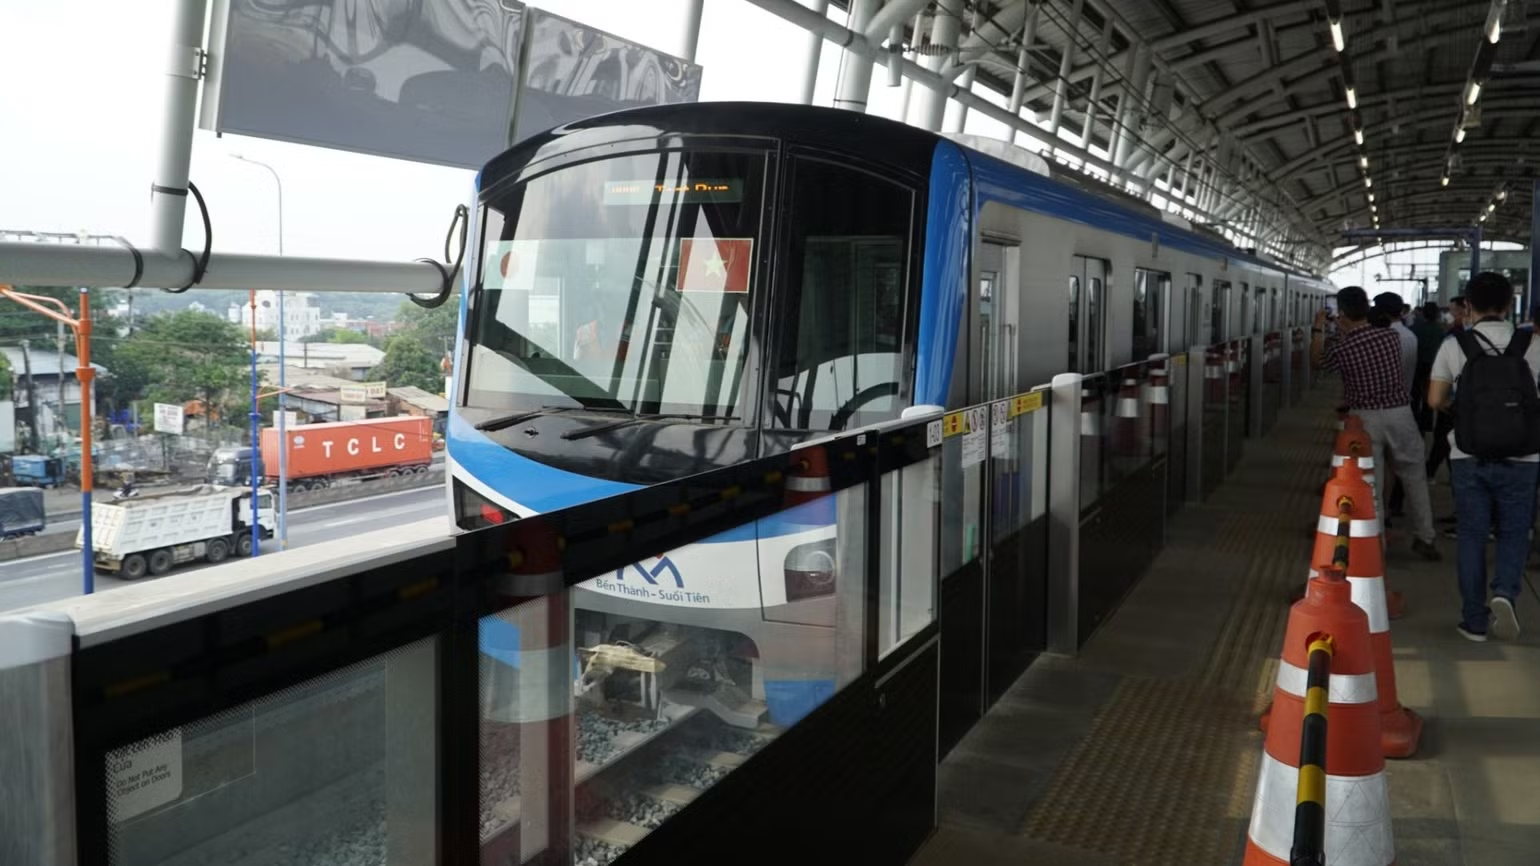
Sáng 29/10, tại kỳ họp chuyên đề thứ sáu, Phó Chủ tịch UBND TP.HCM Nguyễn Mạnh Cường trình HĐND thành phố hai tờ trình về cơ chế huy động vốn bằng trái phiếu. HĐND xem xét các phương án gồm trái phiếu đô thị, trái phiếu công trình và trái phiếu chính quyền địa phương để phục vụ hạ tầng quy mô lớn, trong đó có đường sắt đô thị, giao thông kết nối và xử lý môi trường.
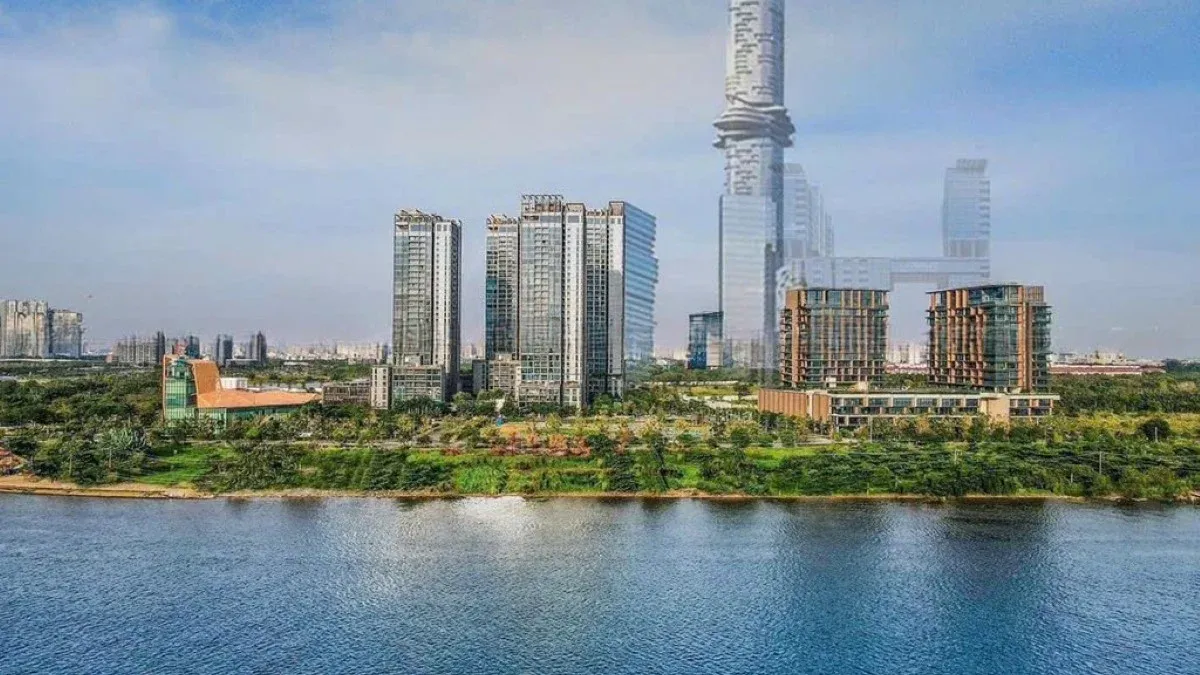
Theo thông tin về nghị quyết tại kỳ họp, các đại biểu đã thông qua cơ chế phát hành trái phiếu đô thị và trái phiếu công trình tại Trung tâm tài chính quốc tế Việt Nam ở TP.HCM. Hai diễn biến này cho thấy thành phố đang xây dựng nhiều kênh vốn, chứ không đặt toàn bộ kỳ vọng vào một loại trái phiếu.
Khoảng trống vốn khiến phương án vay trở nên cấp thiết
Lý do thúc đẩy các phương án này rất rõ: quy mô nhu cầu đã vượt xa khả năng ngân sách thường niên. UBND TP.HCM ước tính nhu cầu đầu tư công giai đoạn 2026–2030 khoảng 3,1 triệu tỷ đồng, trong khi ngân sách thành phố dự kiến chỉ đáp ứng khoảng 31%. Gần 100 dự án giao thông và hạ tầng kỹ thuật trọng điểm hiện có tổng mức đầu tư gần 1,5 triệu tỷ đồng.
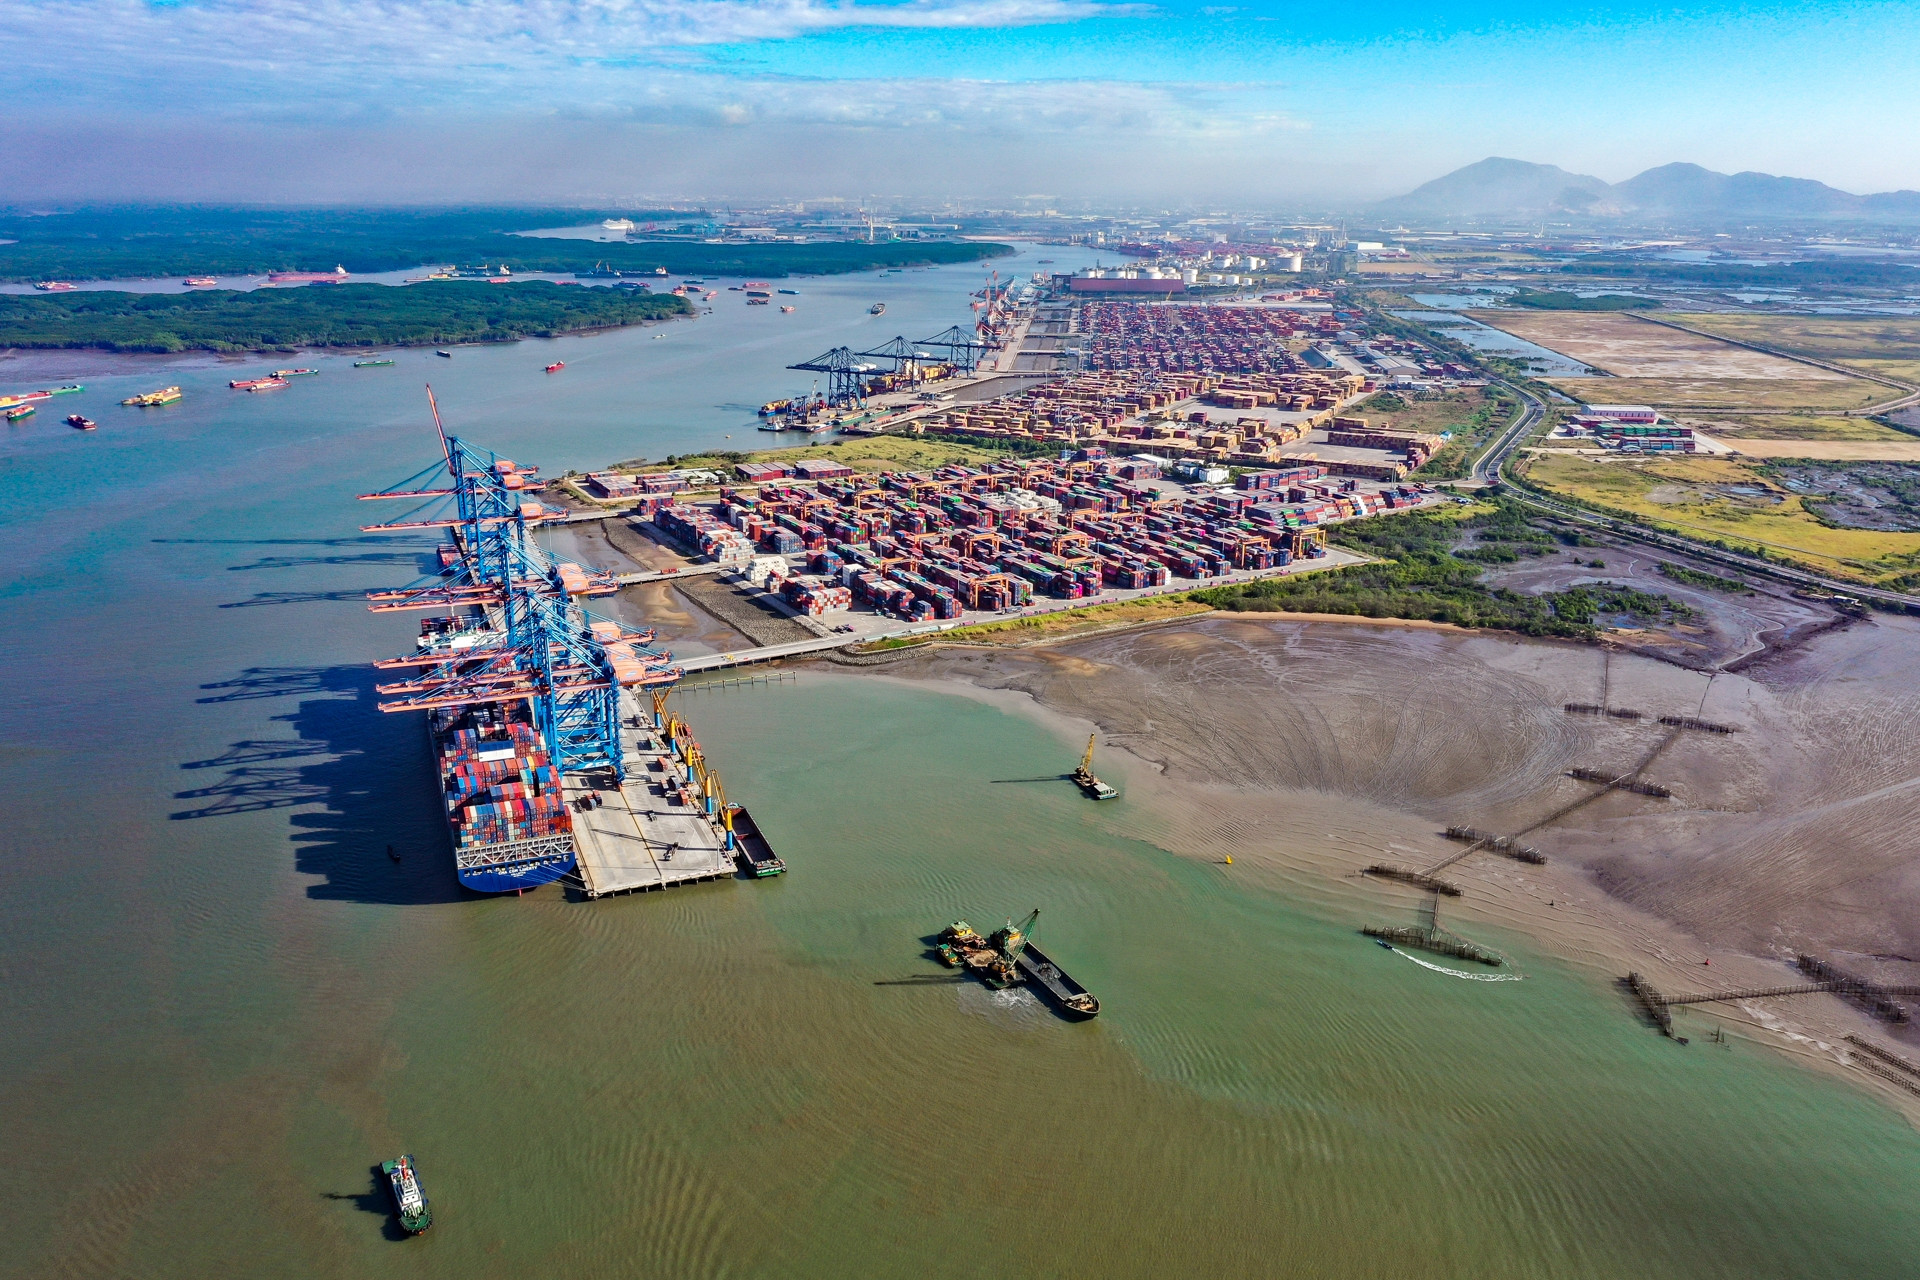
Danh mục cần vốn trải rộng từ đường sắt đô thị, vành đai, giao thông kết nối nội đô và liên vùng đến xử lý môi trường, chuyển đổi số; nhu cầu lớn được dự báo kéo dài trong giai đoạn 2026–2035. Nếu chỉ trông vào vốn đầu tư công, thành phố khó bảo đảm cả tiến độ lẫn quy mô dự án. Vì vậy, trái phiếu có lý do để trở thành một phần của lời giải, nhưng không thể được xem là cách thay thế việc lựa chọn và sắp xếp thứ tự ưu tiên đầu tư.
Với vốn làm metro, vấn đề không chỉ là huy động được tiền mà còn là thiết kế kỳ hạn vay và lịch trả nợ tương thích với tiến độ xây dựng, khả năng cân đối ngân sách và hiệu quả khai thác dự án.
Ba công cụ, ba vai trò cần phân định
Trái phiếu chính quyền địa phương là kênh vay trong nước gắn với nghĩa vụ ngân sách; trái phiếu đô thị và trái phiếu công trình mở thêm cơ chế huy động tại Trung tâm tài chính quốc tế Việt Nam ở TP.HCM. Theo đề xuất, UBND thành phố là tổ chức phát hành, còn HĐND phê duyệt nội dung và giới hạn cơ bản của đề án. UBND quyết định thời điểm, khối lượng, kỳ hạn, lãi suất và hình thức chào bán từng đợt trong khuôn khổ được duyệt.
Trái phiếu công trình có sức thuyết phục khi dòng vốn được gắn với dự án cụ thể, có đủ thủ tục đầu tư và môi trường; định hướng nghị quyết ưu tiên hạ tầng đô thị, công trình trọng điểm cùng các tiêu chuẩn xanh, xã hội và bền vững. Cách gắn vốn với mục tiêu rõ ràng giúp nhà đầu tư đánh giá việc sử dụng tiền, nhưng đòi hỏi công khai tiến độ và trách nhiệm giải trình.
Thành phố từng phát hành 30.112 tỷ đồng trái phiếu chính quyền địa phương trong giai đoạn 2003–2020. Giai đoạn 2021–2025, dù được giao hạn mức vay trong nước 24.606,4 tỷ đồng, thành phố không huy động qua kênh này. Kinh nghiệm đó nhắc rằng có hạn mức chưa đủ: kế hoạch vay phải đi cùng năng lực chuẩn bị dự án và giải ngân.
Điều kiện để vốn vay không thành gánh nặng
Giai đoạn 2026–2030, bội chi ngân sách thành phố dự kiến khoảng 49.291 tỷ đồng, gồm 17.559 tỷ đồng vay lại từ Chính phủ và 31.732 tỷ đồng vay trong nước, chủ yếu qua phát hành trái phiếu chính quyền địa phương. Đây là khoản vay dự kiến, không đồng nghĩa toàn bộ khoảng trống đầu tư sẽ được lấp đầy bằng phát hành trái phiếu.
Cơ chế được trình không bao gồm vay nước ngoài; nếu phát hành trái phiếu bằng ngoại tệ tại Trung tâm tài chính quốc tế, vẫn cần đánh giá rủi ro tỷ giá, lãi suất và khả năng trả nợ, đồng thời lấy ý kiến Ngân hàng Nhà nước theo nội dung đề xuất. Nghị quyết cũng đặt trách nhiệm lên UBND thành phố trong việc sử dụng vốn đúng mục đích và bảo đảm thanh toán đầy đủ, đúng hạn gốc, lãi cùng chi phí liên quan.
Thành phố đề xuất triển khai trước cơ chế phát hành để đáp ứng nhu cầu đầu tư năm 2027. Đây sẽ là phép thử về chất lượng dự án, minh bạch sử dụng vốn và uy tín tín dụng, chứ không chỉ là một đợt gọi vốn. Trái phiếu TP.HCM có thể mở rộng dư địa đầu tư hạ tầng, nhưng chỉ tạo giá trị bền vững nếu mỗi đợt phát hành gắn với dự án đủ điều kiện và kế hoạch trả nợ có thể kiểm chứng.