
Trái phiếu hạ tầng: khái niệm, nghịch lý và khoảng cách vốn ngày càng rộng
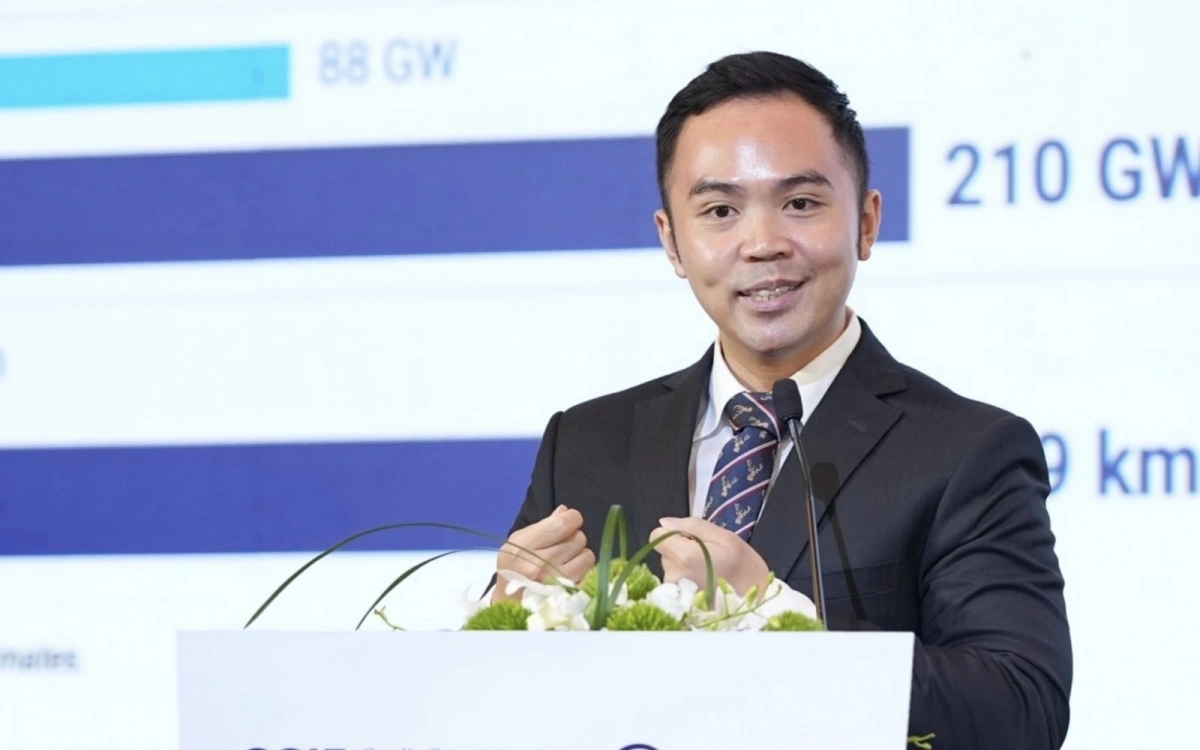
Trái phiếu hạ tầng là loại trái phiếu dài hạn được phát hành để tài trợ cho các dự án hạ tầng hoặc mô hình đối tác công tư, thường có thời gian đáo hạn từ 20 năm trở lên, đòi hỏi dòng tiền ổn định, cấu trúc rủi ro được kiểm soát và cơ chế pháp lý rõ ràng để thu hút các nhà đầu tư có nguồn vốn dài hạn như quỹ bảo hiểm, quỹ hưu trí và các tổ chức tài chính chuyên nghiệp. Nghịch lý của tài chính hạ tầng hiện nay là Việt Nam đang bước vào chu kỳ đầu tư mới với nhu cầu hạ tầng tăng mạnh tại nhiều địa phương, nhưng thị trường vốn chưa sẵn sàng cấp vốn dài hạn ở quy mô tương ứng. Theo ông Đỗ Lê Thành Đạt, giai đoạn 2026–2030 nhu cầu tài chính hạ tầng dự kiến ở mức rất lớn, trong khi 5 năm qua trái phiếu và cổ phần mới chỉ đáp ứng một phần nhỏ và cần tăng huy động lên nhiều lần để bắt kịp kế hoạch đầu tư.
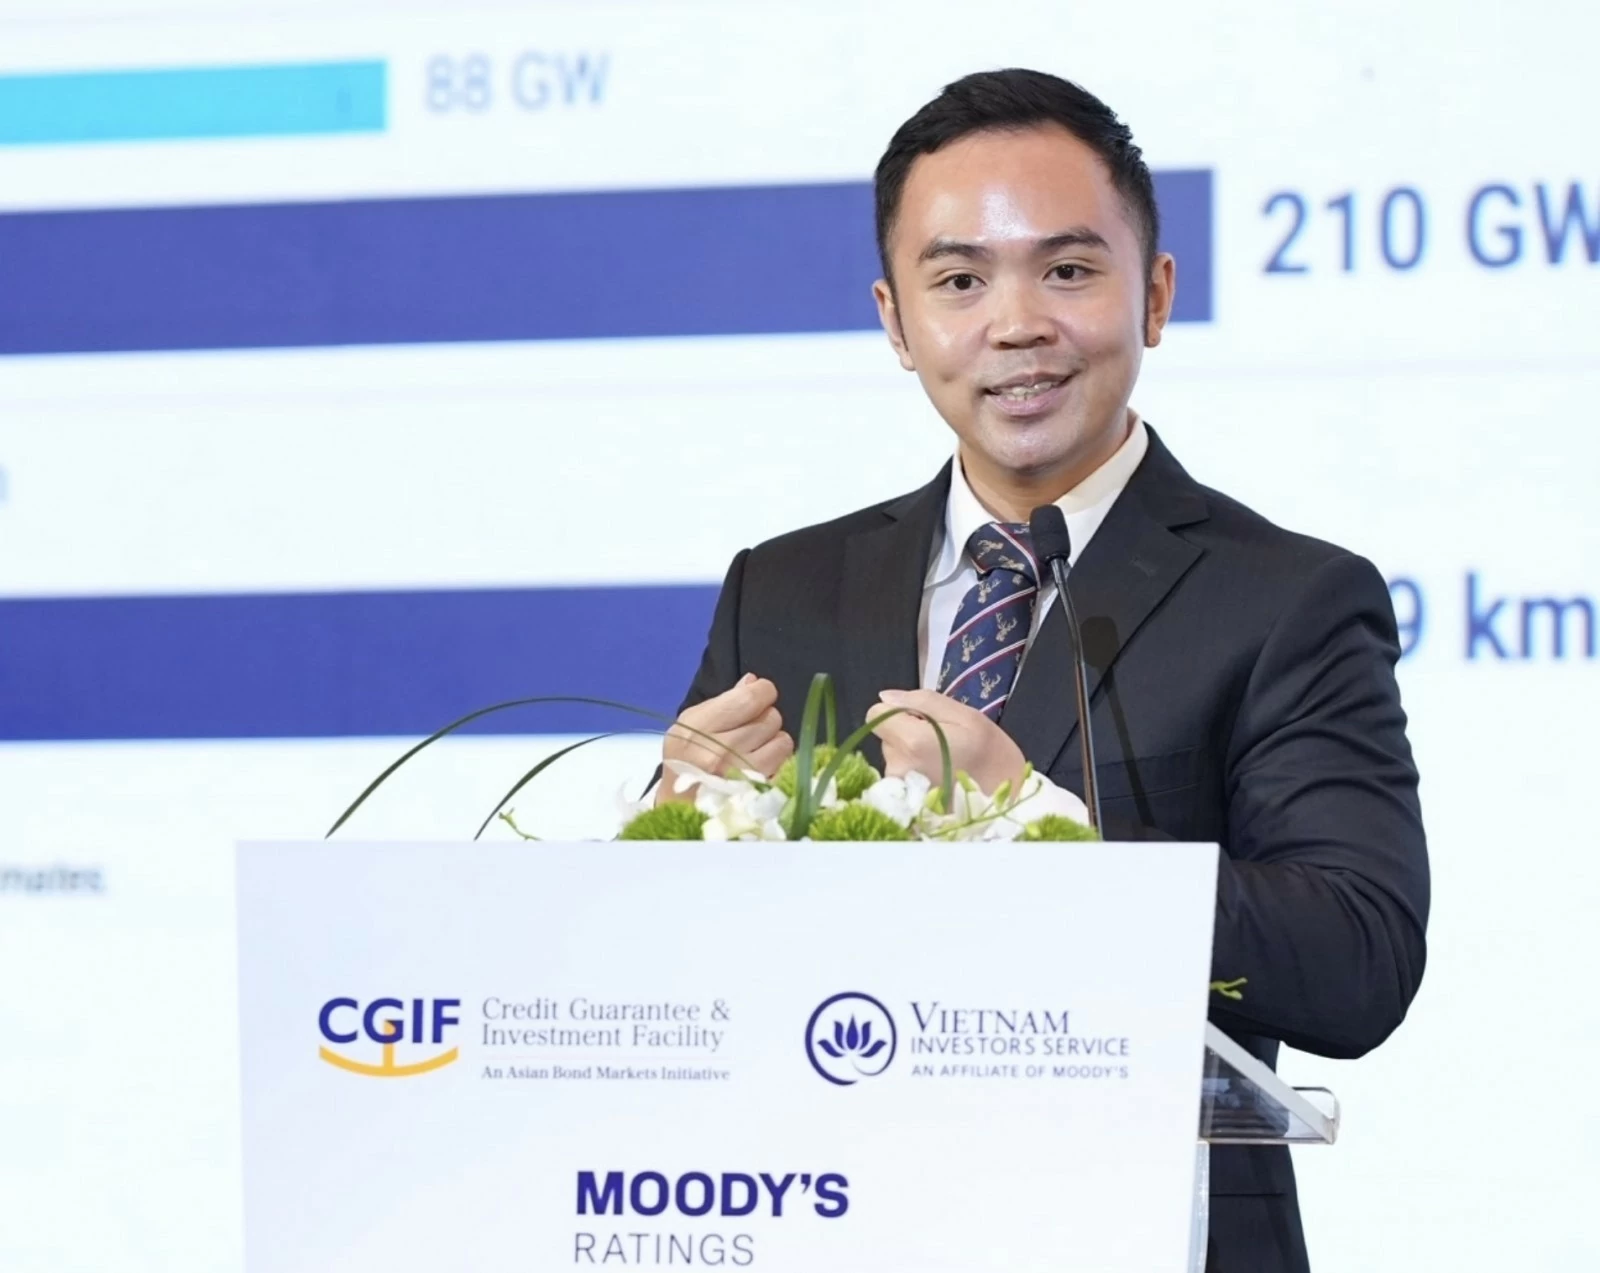
Nhu cầu 450 tỷ USD và thực tế thị trường vốn chưa “lên khung” dài hạn
Theo phân tích, giai đoạn 2026–2030 Việt Nam cần một lượng vốn cực lớn cho đầu tư hạ tầng, trong đó khu vực tư nhân được kỳ vọng đóng góp đáng kể và thị trường vốn phải huy động hàng chục tỷ USD thông qua trái phiếu và cổ phần. Thế nhưng 5 năm trước đó, tổng vốn huy động cho hạ tầng qua kênh này mới chỉ đạt mức rất hạn chế, khiến mục tiêu 5 năm tới đồng nghĩa với việc phải tăng quy mô huy động khoảng 6 lần. Đây không chỉ là bài toán kỹ thuật mà là câu hỏi về năng lực thực sự của thị trường vốn: liệu hệ thống nhà đầu tư, sản phẩm và pháp lý hiện tại có đủ sức “gánh” vốn dài hạn cho các dự án 20–30 năm, trong bối cảnh rủi ro hạ tầng đang được định giá khá cao trên thị trường.
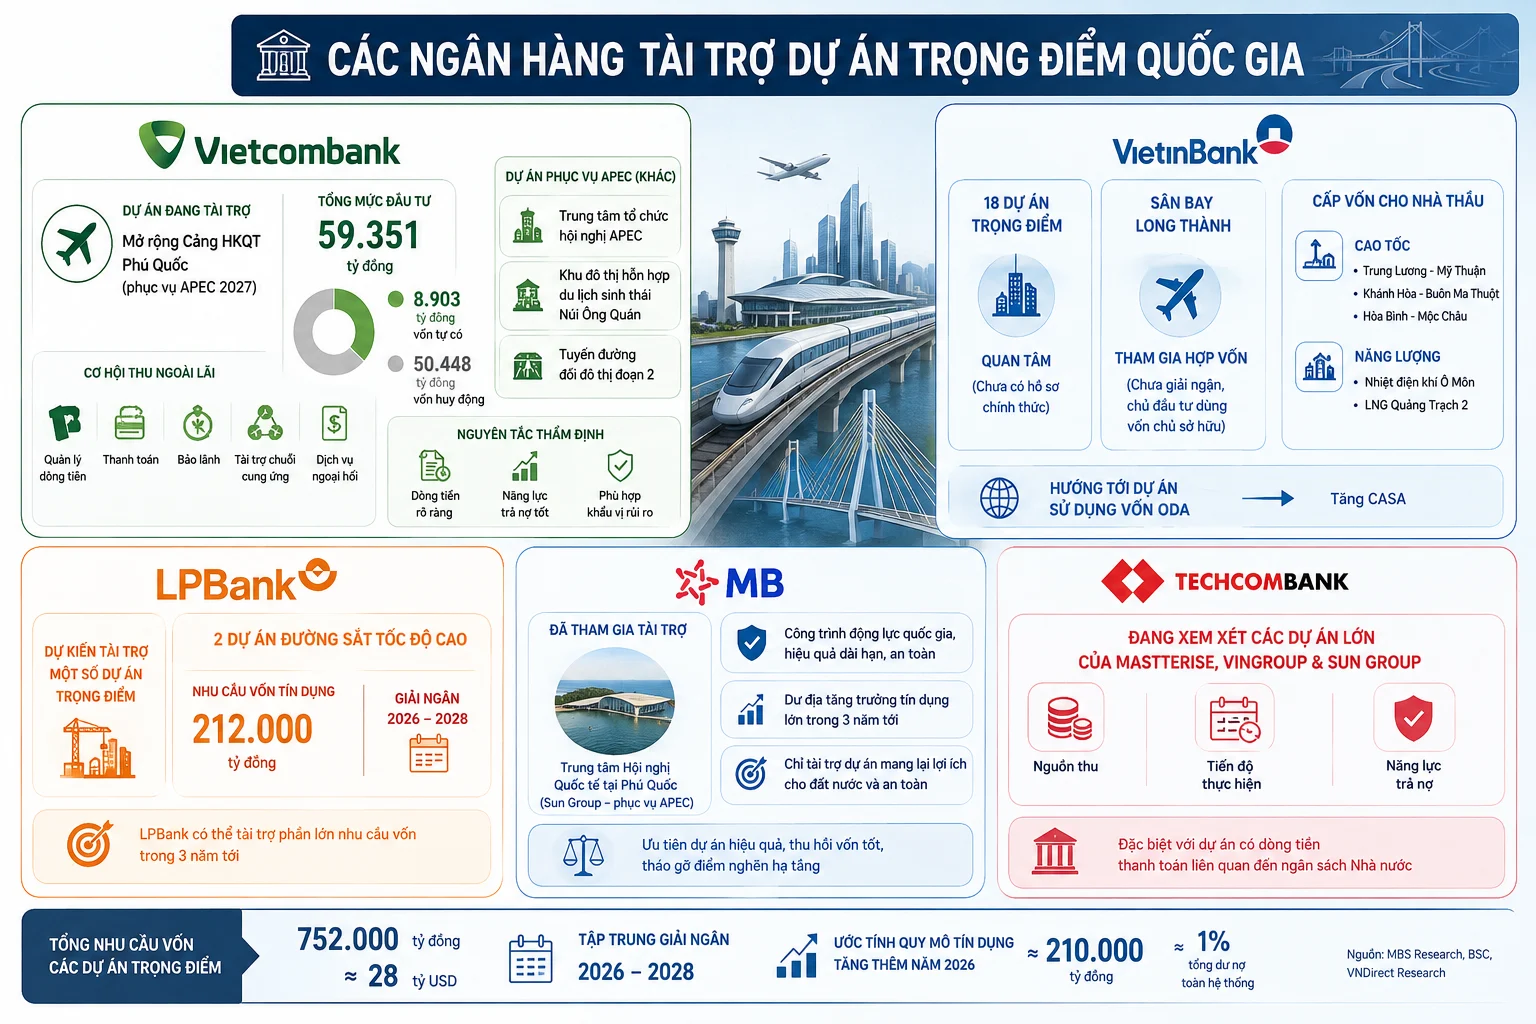
Trong khi đó, đầu tư công 5 năm qua chiếm gần 30% nguồn vốn cho hạ tầng, nhưng tỷ trọng này dự kiến sẽ giảm khi Nhà nước chuyển vai trò từ người bỏ tiền trực tiếp sang người tạo động lực và thu hút vốn tư nhân. Tín dụng ngân hàng vẫn là trụ cột ở khu vực tư nhân, song cơ cấu nguồn vốn dài hạn trong hệ thống ngân hàng lại nhỏ, không tương thích với chu kỳ dòng tiền 20–30 năm của hạ tầng. Chính vì sự lệch pha kỳ hạn, dư địa tín dụng bị giới hạn và rủi ro tập trung cao, thị trường vốn buộc phải bước lên tuyến đầu tài chính hạ tầng, nếu không khoảng cách vốn sẽ tiếp tục nới rộng và các mục tiêu năm 2030 đứng trước nguy cơ thiếu nguồn lực.
100 tỷ USD vốn bảo hiểm dài hạn vẫn “nằm im”: lỗi ở khẩu vị hay thiết kế sản phẩm?
Điểm nghịch lý nhất của tài chính hạ tầng là nguồn vốn dài hạn không hề thiếu: tổng tài sản kết dư trong các quỹ bảo hiểm nhân thọ, phi nhân thọ, bảo hiểm xã hội, bảo hiểm thất nghiệp và quỹ hưu trí tự nguyện hiện lên tới hơn 90 tỷ USD, nhưng lại không thể chảy vào trái phiếu hạ tầng. Nguyên nhân cốt lõi nằm ở quy định và thiết kế sản phẩm. Quỹ bảo hiểm xã hội không được phép mua trái phiếu doanh nghiệp, trái phiếu hạ tầng mà chỉ được mua trái phiếu chính phủ. Các công ty bảo hiểm tuy có thể đầu tư nhưng không thể dùng trái phiếu để đảo nợ, trong khi nhiều dự án hạ tầng cần tái cấp vốn bằng chính trái phiếu để các dòng tiền khớp kỳ hạn.
Quỹ hưu trí tự nguyện hầu như đứng ngoài cuộc do yêu cầu bảo toàn vốn và chấp nhận rủi ro thấp. Nhóm nhà đầu tư duy nhất có khẩu vị phù hợp với vốn dài hạn lại bị “khóa cửa” bởi các rào cản pháp lý và cấu trúc rủi ro sản phẩm. Theo các chuyên gia, thay vì ép nhà đầu tư thay đổi khẩu vị, cần điều chỉnh cấu trúc rủi ro của trái phiếu hạ tầng để phù hợp hơn với chuẩn an toàn của bảo hiểm và hưu trí. Một câu nói đáng nhớ từ hội thảo là: “Việc cần làm là thay đổi mức độ rủi ro, trao cho Quỹ bảo hiểm các sản phẩm có mức độ rủi ro mà họ có thể chấp nhận”. Khi tài sản dài hạn an toàn bị giới hạn trong trái phiếu chính phủ, 100 tỷ USD vốn dài hạn vẫn bị “đóng băng” đúng lúc hạ tầng khát vốn nhất.
Kỳ hạn 20–25 năm của trái phiếu hạ tầng: vì sao thị trường vốn vẫn chưa dám đi xa?
Trái phiếu hạ tầng theo mô hình PPP yêu cầu kỳ hạn rất dài, tối thiểu 20–25 năm và không phải nhà đầu tư nào cũng thích hợp để nắm giữ. Ngân hàng quen với kỳ hạn ngắn hơn, nên khó trở thành người mua chính của loại tài sản này. Về lý thuyết, các quỹ bảo hiểm và quỹ hưu trí là nguồn cung vốn dài hạn lý tưởng, nhưng muốn chào bán cho họ, dự án phải đáp ứng tiêu chuẩn rất khắt khe: có đơn vị uy tín bảo lãnh thanh toán, được xếp hạng tín nhiệm, và có dòng tiền dự báo đủ chi tiết. Trong thực tế, các dự án BOT giao thông, năng lượng hay hạ tầng đô thị đối mặt hàng loạt biến số, từ lưu lượng giao thông, giá điện, chi phí thuế, tiến độ thi công đến phản ứng của người dân, khiến sai số dự báo rất lớn.
Rủi ro đội vốn có thể khiến tổng chi phí tăng gấp đôi và kéo theo nhu cầu tái cấp vốn. Giải phóng mặt bằng chậm ảnh hưởng tới 56% dự án công và nằm ngoài khả năng kiểm soát của nhà tài trợ. Khoảng 40% dự án BOT giao thông có doanh thu thực tế thấp hơn dự báo, bộc lộ rủi ro về nhu cầu. Những yếu tố này khiến trái phiếu hạ tầng bị nhìn như tài sản rủi ro cao, trái ngược với hình ảnh “tài sản an toàn dài hạn” mà bảo hiểm mong muốn. Thêm vào đó, nguy cơ thay đổi chính sách, quy định hồi tố làm nhà đầu tư càng dè chừng. Kết quả là sau giai đoạn phát hành sôi động năm 2021, đặc biệt với năng lượng tái tạo, hoạt động phát hành đã giảm rõ rệt từ 2022 và đến nay vẫn chưa hình thành được một thị trường trái phiếu hạ tầng đủ chiều sâu.
Muốn vốn dài hạn chảy vào hạ tầng và bất động sản: phải cải tổ cơ chế, không chỉ nới trần
Nếu tiếp tục trông chờ vào đầu tư công và tín dụng ngân hàng, tài chính hạ tầng sẽ luôn thiếu vốn và dễ rơi vào tình trạng dồn toa tiến độ. Đầu tư công về giá trị tuyệt đối có thể tăng, nhưng tỷ trọng trong tổng nguồn vốn hạ tầng sẽ giảm khi Nhà nước chuyển sang vai trò tạo động lực và huy động vốn tư nhân. Ngân hàng lại bị giới hạn bởi cơ cấu vốn ngắn hạn, khiến không thể trở thành nguồn vốn duy nhất cho chu kỳ 20–30 năm của các dự án. Vì vậy, câu chuyện trái phiếu hạ tầng gắn chặt với bất động sản và các dự án đô thị lớn: nếu không có kênh vốn dài hạn bền vững, cả hạ tầng lẫn bất động sản đều thiếu khung tài chính để phát triển cân bằng.
Các chuyên gia nhấn mạnh cần cơ chế mới, không chỉ là nới trần tỷ lệ đầu tư cho bảo hiểm và hưu trí, mà là một hệ sinh thái pháp lý đồng bộ cho trái phiếu hạ tầng. Dự thảo nghị định mới về trái phiếu PPP được kỳ vọng mở đường cho doanh nghiệp phát hành ra công chúng, nhưng các quy định về mục đích phát hành, tái cơ cấu nợ và đối tượng nhà đầu tư phải nhất quán với luật kinh doanh bảo hiểm và luật tổ chức tín dụng. Đồng thời, dự án PPP cần được chuẩn hóa về phân bổ rủi ro, hợp đồng bảo lãnh, xếp hạng tín nhiệm, để trái phiếu hạ tầng trở thành tài sản chấp nhận được trong danh mục của bảo hiểm và quỹ hưu trí. Chỉ khi vốn dài hạn tìm được sản phẩm phù hợp và khung pháp lý ổn định, khoảng cách tài chính hạ tầng mới có cơ hội thu hẹp thay vì phình to thêm.