
Làn sóng lập ngân hàng con không phải lựa chọn hình thức
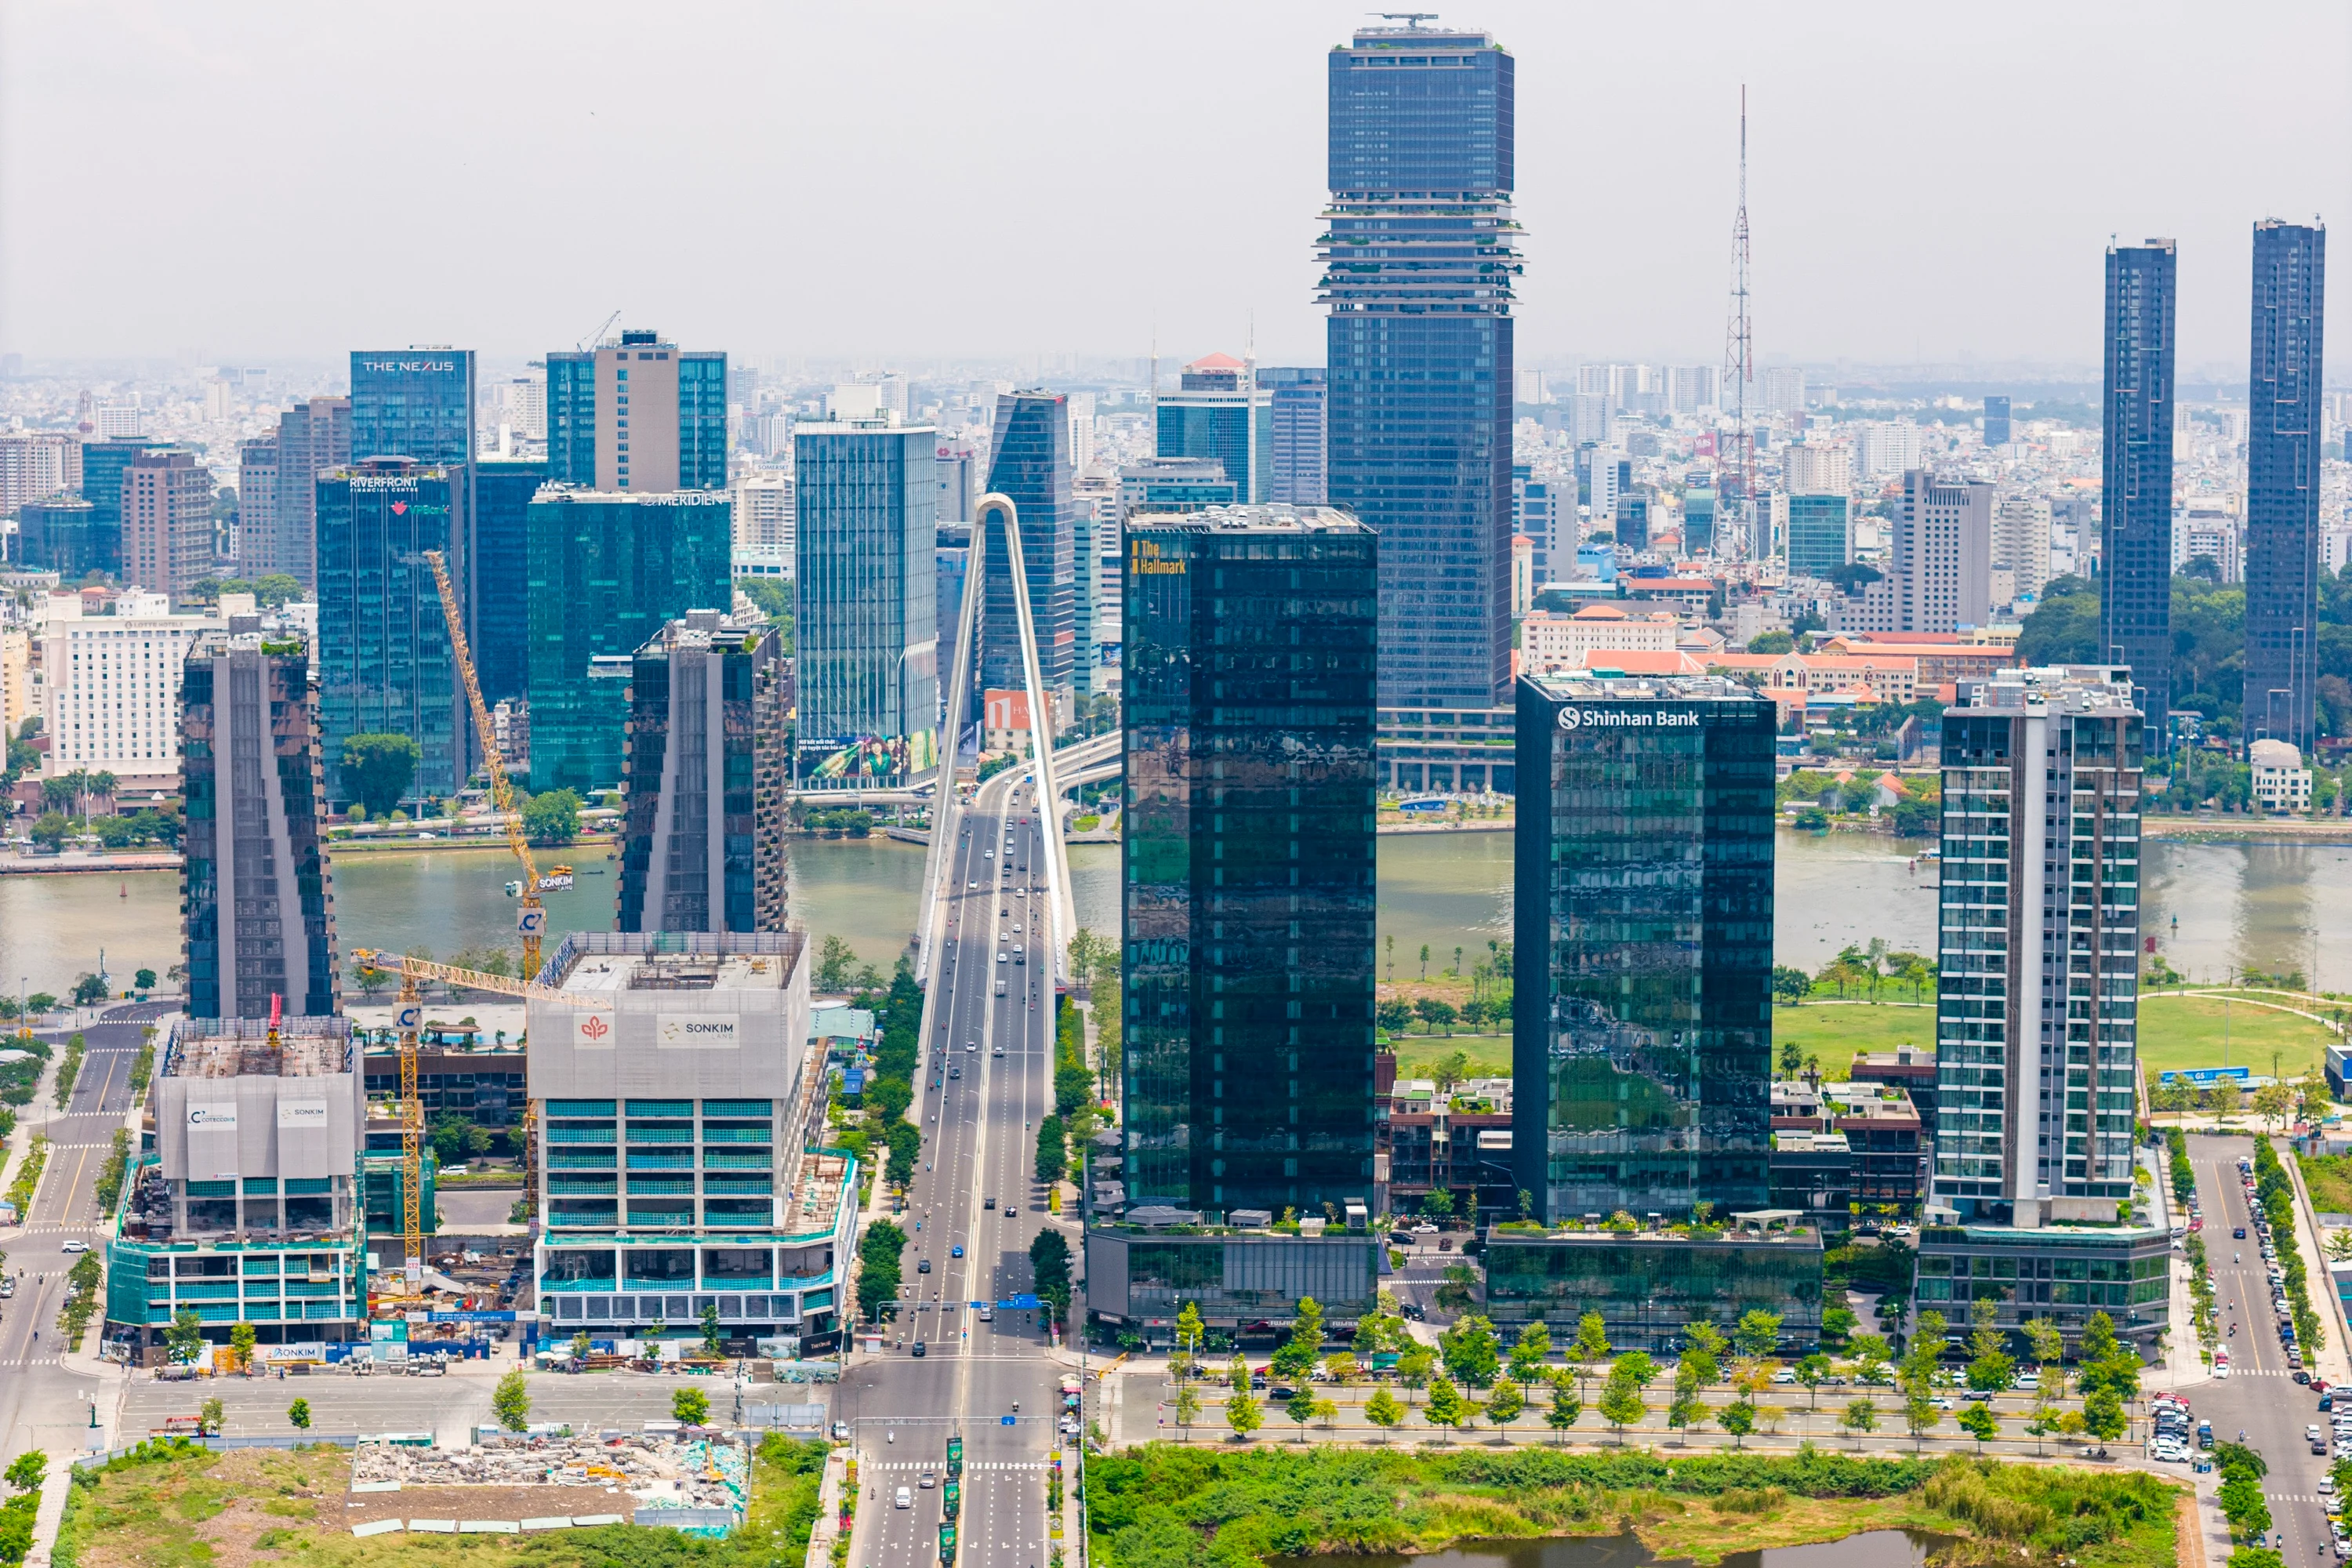
Ngân hàng con tại Trung tâm Tài chính quốc tế (VIFC) là pháp nhân ngân hàng thương mại trách nhiệm hữu hạn một thành viên do ngân hàng trong nước sở hữu toàn bộ vốn, hoạt động độc lập theo khuôn khổ riêng của trung tâm. Mô hình này mở ra một con đường để ngân hàng Việt bước vào các giao dịch quốc tế mà không phải bắt đầu bằng việc mở chi nhánh ở nước ngoài.
Tính đến đầu tháng 11/2026, chín ngân hàng đã thông qua chủ trương hoặc đang xin ý kiến cổ đông về kế hoạch lập ngân hàng con 100% vốn tại VIFC: Vietcombank, MB, Techcombank, TPBank, LPBank, HDBank, SHB, MSB và Nam A Bank. Trong đó, bảy ngân hàng được cổ đông thông qua chủ trương tại mùa đại hội đồng cổ đông thường niên; MSB và Techcombank đang thực hiện các bước lấy ý kiến.
Động lực không chỉ là hiện diện tại một trung tâm mới. Khi hạn mức tăng trưởng tín dụng, chuẩn mực quản trị và biên lãi ròng gây sức ép lên mô hình truyền thống, tìm thêm nguồn thu và thị trường giao dịch là lựa chọn có cơ sở. Tuy nhiên, đăng ký tham gia mới chỉ mở cánh cửa; nó chưa chứng minh rằng ngân hàng có thể tạo ra hoạt động sinh lời bên trong.
Vốn ngoại tệ và vai trò trung chuyển là phần thưởng lớn
Lý do hấp dẫn nhất là khả năng tiếp cận vốn ngoại tệ từ các định chế tài chính nước ngoài với chi phí cạnh tranh hơn. Một ngân hàng con có thể phục vụ những nhu cầu mà doanh nghiệp xuyên quốc gia, nhà đầu tư và quỹ tham gia VIFC cần: thanh toán, quản lý dòng tiền, thu xếp vốn, tài trợ thương mại và các giao dịch xuyên biên giới. Đây là vai trò trung chuyển tài chính mà ngân hàng nội có lợi thế nhờ hiểu doanh nghiệp và thị trường trong nước.
Khác với mở rộng mạng lưới chi nhánh thông thường, pháp nhân độc lập có thể hạch toán riêng, xây dựng sản phẩm theo chuẩn quốc tế và tách bạch rủi ro với hoạt động nội địa. Cơ chế giao dịch ngoại tệ trong VIFC cũng tạo thêm không gian cho các dịch vụ quốc tế. Với ngân hàng mạnh về khách hàng doanh nghiệp, xuất nhập khẩu và tài trợ thương mại, cơ hội không chỉ nằm ở vốn vay mà còn ở nguồn thu phí.
Đó là triển vọng đáng theo đuổi, nhưng không nên nhầm khả năng tiếp cận vốn ngoại tệ với vốn rẻ mặc định. Chi phí thực tế còn phụ thuộc vào uy tín, chất lượng thẩm định, điều kiện thị trường và khả năng quản trị rủi ro. VIFC tạo đường kết nối; hiệu quả kinh doanh vẫn do từng ngân hàng quyết định.

Mức vốn tối thiểu khiến cuộc chơi đòi hỏi chọn lọc
Theo Nghị định 329/2025/NĐ-CP, ngân hàng trong nước muốn lập ngân hàng con tại VIFC phải có vốn điều lệ tối thiểu 3.000 tỷ đồng. Đây là khoản đầu tư đáng kể, nhất là khi ngân hàng mẹ còn phải bảo đảm các tỷ lệ an toàn vốn và duy trì nguồn lực cho hoạt động hiện hữu. Vì vậy, quyết định góp vốn cần được xem như một cam kết chiến lược dài hạn, không phải khoản chi để giữ chỗ.
MB đã tiến thêm một bước: ngày 29/10/2026, hội đồng quản trị thông qua phương án lập Ngân hàng TNHH Một thành viên MB Toàn cầu tại VIFC với vốn điều lệ dự kiến 3.000 tỷ đồng hoặc ngoại tệ tương đương. Vietcombank và TPBank cũng từng nêu mức vốn này trong kế hoạch; phần lớn ngân hàng còn lại chưa công bố đầy đủ quy mô vốn dự kiến.
Mức vốn tối thiểu không phải trở ngại duy nhất. Ngân hàng mẹ còn phải đáp ứng các điều kiện về sức khỏe tài chính, chất lượng tín dụng, xếp hạng và kết quả kinh doanh; sau đó phải đầu tư công nghệ, nhân sự, thẩm định và quản trị rủi ro phù hợp môi trường quốc tế. Cổ đông có lý do để đòi hỏi kế hoạch rõ về khách hàng mục tiêu, doanh thu và thời gian tạo hiệu quả.
Thành công phải được đo bằng giao dịch thực
Thách thức lớn nhất là biến cơ hội thể chế thành hoạt động thật. VIFC cần có doanh nghiệp, nhà đầu tư và định chế tài chính phát sinh nhu cầu; ngân hàng cần đủ năng lực phục vụ họ theo chuẩn xuyên biên giới. Nếu thiếu giao dịch, ngân hàng con sẽ giữ một lượng vốn lớn trong một mô hình chưa tạo đủ doanh thu, còn lợi thế hiểu thị trường nội địa sẽ không đủ để cạnh tranh.
Tiến độ triển khai vì thế rất quan trọng. Lãnh đạo điều hành VIFC đã đặt mục tiêu trung tâm có giao dịch thực tế và ngân hàng thành viên ngay trong tháng 11/2026. Trong số các nhà băng đã có chủ trương, MB là đơn vị công bố phương án cụ thể về tên gọi và vốn; các kế hoạch khác vẫn cần đi qua quy trình cổ đông và chuẩn bị vận hành.
Cơ hội của VIFC là có thật: ngân hàng Việt có thể làm đầu mối giữa dòng vốn quốc tế và doanh nghiệp trong nước, mở rộng dịch vụ và đa dạng hóa thu nhập. Nhưng cuộc đua không nên được đánh giá bằng số lượng đề án hay quy mô vốn đăng ký. Chỉ khi năng lực chuyên môn, quản trị rủi ro và nhu cầu khách hàng cùng hội tụ, ngân hàng con mới trở thành cầu nối tài chính có ích thay vì một khoản đầu tư nặng vốn.