
Làn sóng lập ngân hàng con đã hình thành
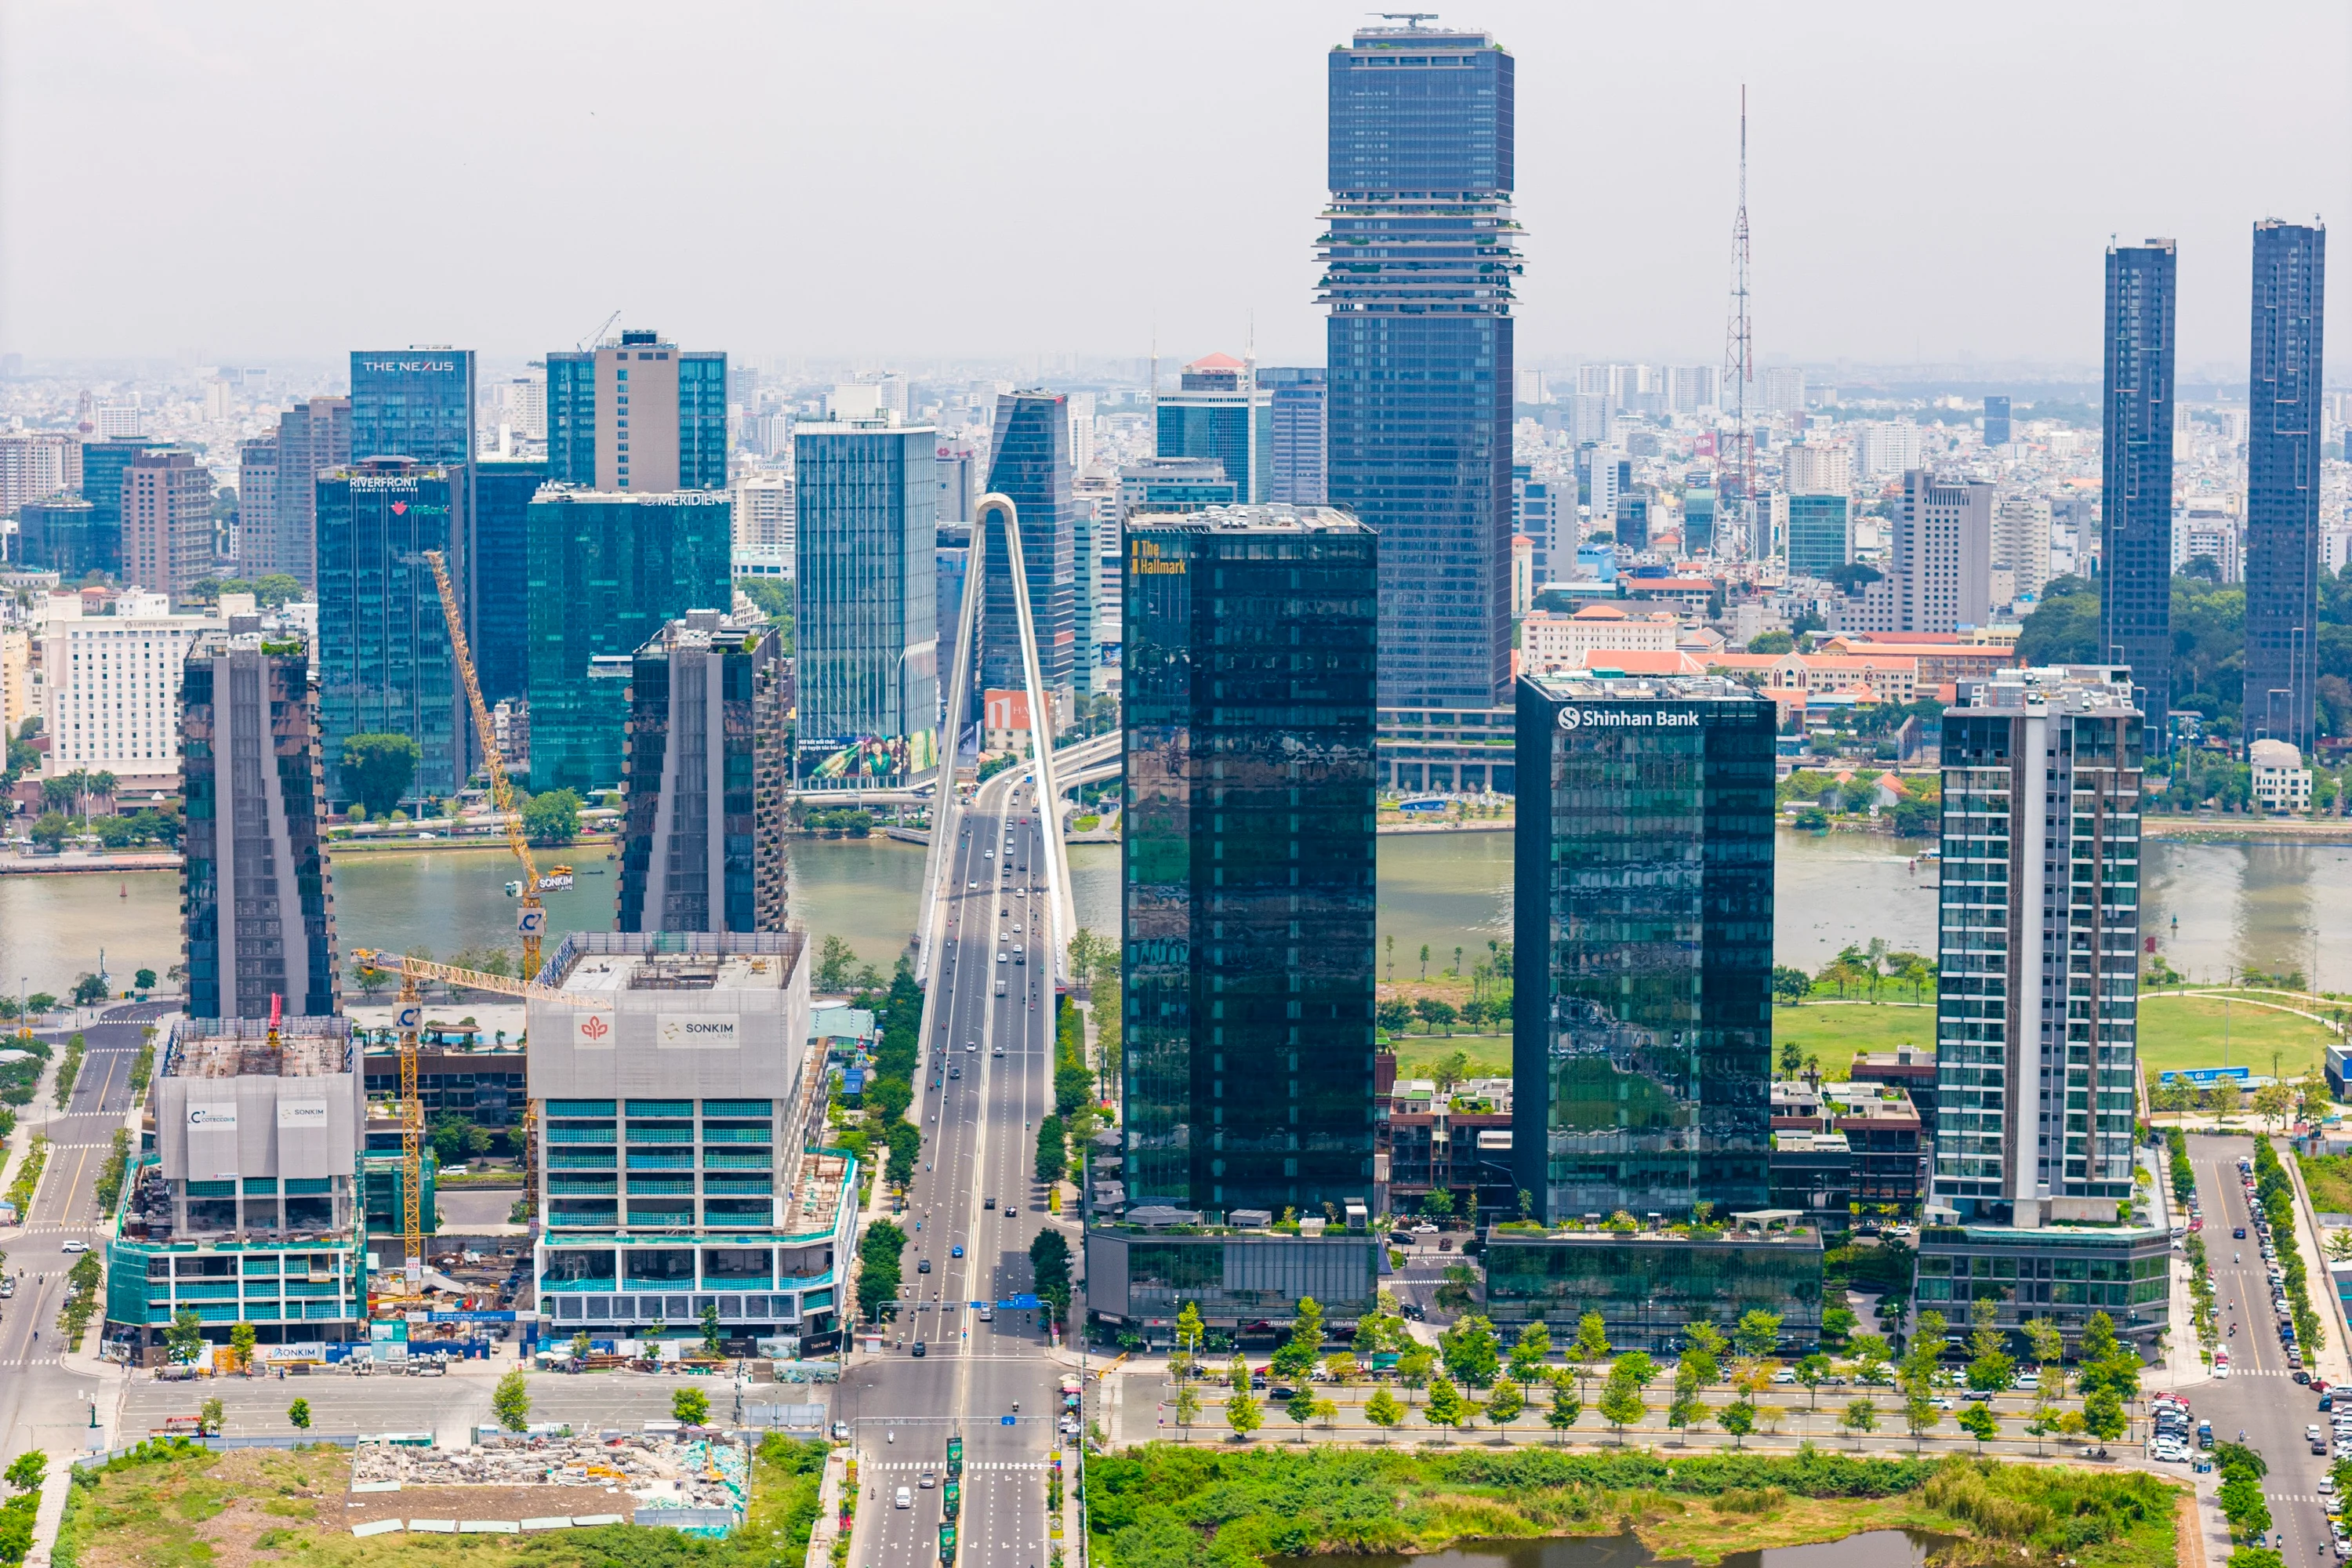
Ngân hàng con tại Trung tâm Tài chính quốc tế (VIFC) là pháp nhân ngân hàng thương mại TNHH một thành viên do ngân hàng trong nước sở hữu toàn bộ vốn, hoạt động theo cơ chế riêng để phục vụ các giao dịch tài chính xuyên biên giới. Đây không còn là ý tưởng của một vài nhà băng: tính đến đầu tháng 11/2026, ít nhất chín ngân hàng đã thông qua hoặc đang xin ý kiến cổ đông về kế hoạch hiện diện tại VIFC. Bảy ngân hàng gồm Vietcombank, HDBank, SHB, MB, TPBank, LPBank và Nam A Bank đã được cổ đông thông qua chủ trương; MSB và Techcombank đang thực hiện các bước lấy ý kiến hoặc thủ tục liên quan. Ngày 29/10, MB thông qua phương án lập Ngân hàng TNHH Một thành viên MB Toàn cầu; Techcombank chốt danh sách cổ đông ngày 3/11 để lấy ý kiến bằng văn bản. Quy mô tham gia cho thấy các ngân hàng xem VIFC là hướng mở rộng đáng kể, không phải hoạt động bên lề.
Cửa ngõ vốn ngoại tệ, nhưng giá trị nằm ở giao dịch thật
Sức hút của mô hình nằm ở khả năng kết nối với dòng vốn và khách hàng quốc tế. Ngân hàng tại VIFC có thể mở tài khoản thanh toán bằng ngoại tệ cho thành viên trung tâm, tổ chức và cá nhân không cư trú; các thành viên cũng có thể thanh toán trực tiếp bằng ngoại tệ. Với nhà băng trong nước, đây là cơ hội tiếp cận vốn ngoại tệ từ định chế tài chính nước ngoài với chi phí cạnh tranh hơn và tham gia tài trợ vốn hợp vốn cùng đối tác quốc tế. Cơ hội không dừng ở huy động: nhà đầu tư nước ngoài, quỹ và doanh nghiệp xuyên quốc gia cần đầu mối thanh toán, quản lý dòng tiền, thu xếp vốn; ngân hàng Việt có lợi thế am hiểu doanh nghiệp và thị trường trong nước. Nhưng giấy phép và tài khoản ngoại tệ tự thân không tạo ra doanh thu. Thành công phải được đo bằng giao dịch, dịch vụ và quan hệ khách hàng thực chất.
Mức vốn tối thiểu đặt ra bài toán phân bổ nguồn lực
Cơ hội đi kèm khoản đầu tư lớn: theo quy định, ngân hàng trong nước muốn lập ngân hàng con tại VIFC phải có vốn điều lệ tối thiểu 3.000 tỷ đồng. MB dự kiến mức vốn điều lệ 3.000 tỷ đồng hoặc ngoại tệ tương đương cho pháp nhân mới. Đây là ngưỡng đáng kể trong lúc các ngân hàng vẫn phải cân đối vốn để đáp ứng yêu cầu an toàn và duy trì hoạt động hiện hữu. Áp lực còn nằm ở điều kiện đối với ngân hàng mẹ: phải có thực vốn điều lệ tối thiểu gấp đôi vốn pháp định, nợ xấu không quá 3%, được xếp hạng A hoặc B, thuộc nhóm quy mô lớn và có lãi trong năm năm liền kề trên báo cáo tài chính đã kiểm toán. Vì vậy, kế hoạch lập ngân hàng con vừa là quyết định đầu tư, vừa là phép thử về sức khỏe tài chính và năng lực quản trị.
Pháp nhân độc lập có thể giúp tách bạch rủi ro và xây dựng bộ máy, sản phẩm phù hợp với khách hàng quốc tế. Tuy nhiên, ngân hàng phải chứng minh rằng lợi ích từ dịch vụ xuyên biên giới đủ để bù chi phí vốn và vận hành. Nếu thị trường VIFC phát triển chậm, khoản đầu tư có thể trở thành sức ép lên hiệu quả sinh lời thay vì tạo động lực tăng trưởng.
Cấp phép và năng lực vận hành là phép thử kế tiếp
Khoảng cách giữa chủ trương và hoạt động thật vẫn là điểm cần theo dõi. Trong số các ngân hàng đã có kế hoạch, MB là trường hợp công bố bước tiến cụ thể với tên pháp nhân và phương án vốn; phần lớn nhà băng còn lại chưa hoàn tất các chi tiết triển khai. Tại VIFC-HCMC, doanh nghiệp đã phản ánh khó khăn về tài khoản, thanh toán và chuyển vốn quốc tế do chưa có ngân hàng thành viên. Phó Thủ tướng đề nghị Ngân hàng Nhà nước phối hợp với cơ quan điều hành hoàn thiện hướng dẫn hồ sơ, thủ tục và điều kiện cấp phép, với mục tiêu trong tháng 11/2026 có ngân hàng trở thành thành viên chính thức. Đây là mốc đáng chú ý, nhưng cấp phép chỉ giải quyết nút thắt đầu tiên. Các ngân hàng còn phải xây dựng năng lực nghiệp vụ, thu hút khách hàng và biến khả năng tiếp cận vốn quốc tế thành giao dịch có lợi nhuận bền vững.
VIFC chỉ có thể trở thành trung tâm tài chính khi chuyển từ thu hút thành viên sang vận hành thị trường và tạo giao dịch thực tế; yêu cầu này cũng được đặt ra trong định hướng điều hành trung tâm. Vì thế, làn sóng ngân hàng con 100% vốn là tín hiệu tích cực nhưng chưa phải bằng chứng rằng dòng vốn ngoại tệ đã chảy vào doanh nghiệp. Kết quả sẽ phụ thuộc vào tốc độ cấp phép, quy mô hoạt động thực chất và khả năng ngân hàng cung cấp dịch vụ mà khách hàng quốc tế cần. Các nhà băng đang đặt cược vào một cánh cửa mới; giá trị của cuộc chơi chỉ được xác nhận khi cánh cửa ấy dẫn tới dòng vốn và doanh thu thật.