
Tài khoản cho thuê có thể tiếp tay cho tội phạm
Cho thuê tài khoản ngân hàng là việc để người khác sử dụng tài khoản đứng tên mình, thường kèm theo thẻ, thông tin đăng nhập hoặc quyền xác thực giao dịch, đổi lấy tiền công hay lời hứa việc làm. Đây không phải cách kiếm thêm thu nhập an toàn: tài khoản có thể bị dùng để nhận, chuyển tiền từ đánh bạc trực tuyến, lừa đảo hoặc rửa tiền. Người đứng tên vì thế có thể trở thành mắt xích dễ bị truy dấu, trong khi người điều hành đường dây lại ẩn danh hoặc ở xa.
Các lời mời thường núp dưới tên gọi như “hỗ trợ thanh toán” hay “quản lý giao dịch”, tiếp cận sinh viên qua mạng xã hội, bạn bè và người quen. Khi công việc yêu cầu mở tài khoản rồi giao thẻ ATM, SIM hoặc mật khẩu, đó không còn là việc làm thêm bình thường mà là dấu hiệu cảnh báo. Cám dỗ trước mắt không đáng để đánh đổi quyền kiểm soát danh tính tài chính của mình.
Từ một lời mời làm thêm đến nhiều tài khoản, doanh nghiệp
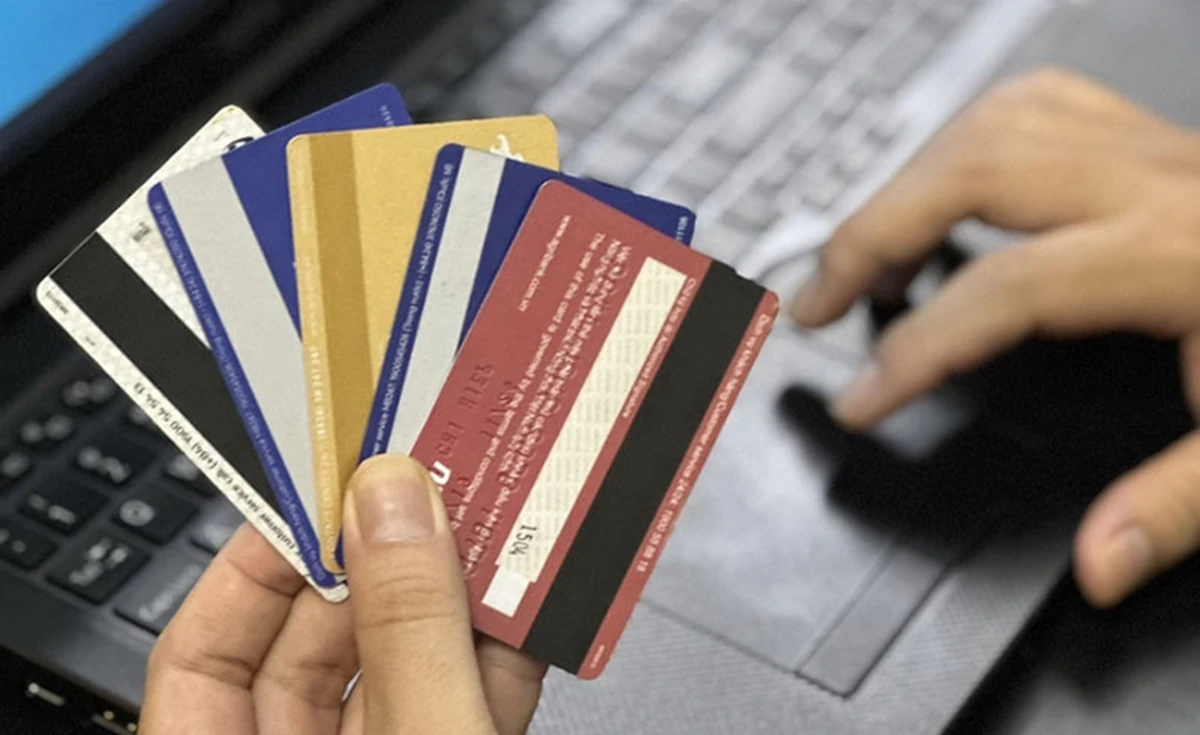
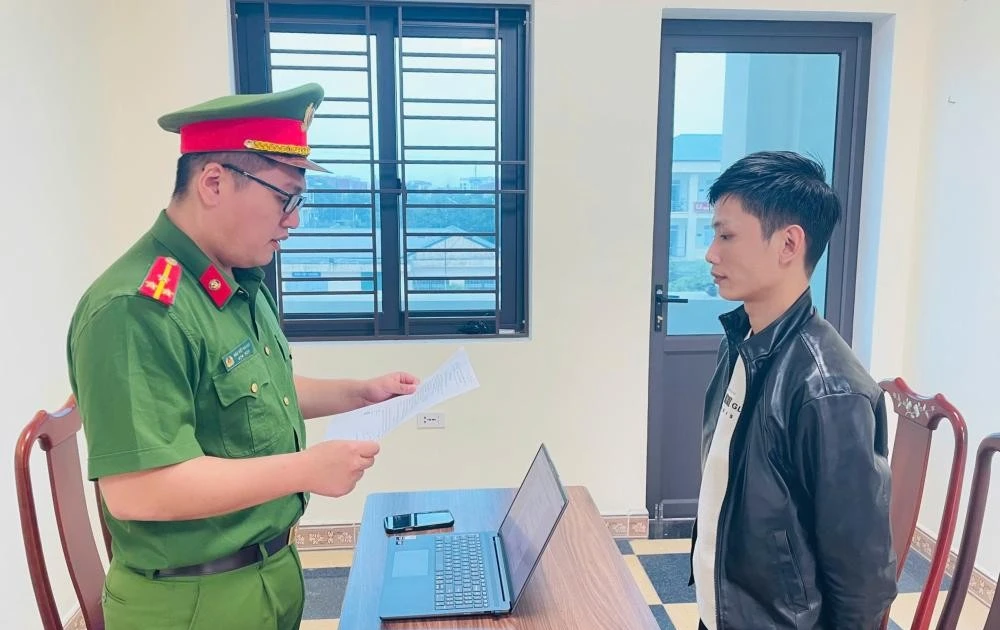
Nguy cơ không dừng ở việc cho mượn một tài khoản. Một sinh viên năm thứ ba tại Hà Nội đã mở tới 14 tài khoản để cho thuê; một nữ sinh khác mở 8 tài khoản và đứng tên giám đốc của 2 công ty được lập để phục vụ luân chuyển tiền từ đường dây đánh bạc trực tuyến. Những trường hợp này cho thấy lời mời tuyển dụng có thể kéo người tham gia từ giao dịch cá nhân sang việc đứng tên doanh nghiệp mà họ không thực sự điều hành.
Đặc biệt, đề nghị mở tài khoản hộ hoặc đứng tên giám đốc khi không rõ hoạt động kinh doanh và nguồn tiền là điều cần từ chối. Doanh nghiệp không hoạt động thực chất nhưng có tài khoản ngân hàng vẫn có thể bị lợi dụng làm khâu trung chuyển. Người tham gia có thể chỉ nhận phần việc nhỏ, nhưng thông tin cá nhân của họ gắn với tài khoản và hồ sơ pháp lý.
Tài khoản thanh toán bị mua bán, thuê, cho thuê, mượn hoặc cho mượn thuộc nhóm hành vi bị nghiêm cấm theo khoản 5 Điều 8 Nghị định 52/2024/NĐ-CP. Tùy hành vi, nhận thức và vai trò thực tế, người vi phạm có thể bị xem xét xử lý hành chính hoặc trách nhiệm hình sự.
Người đứng tên có thể bị xác minh và xem xét trách nhiệm
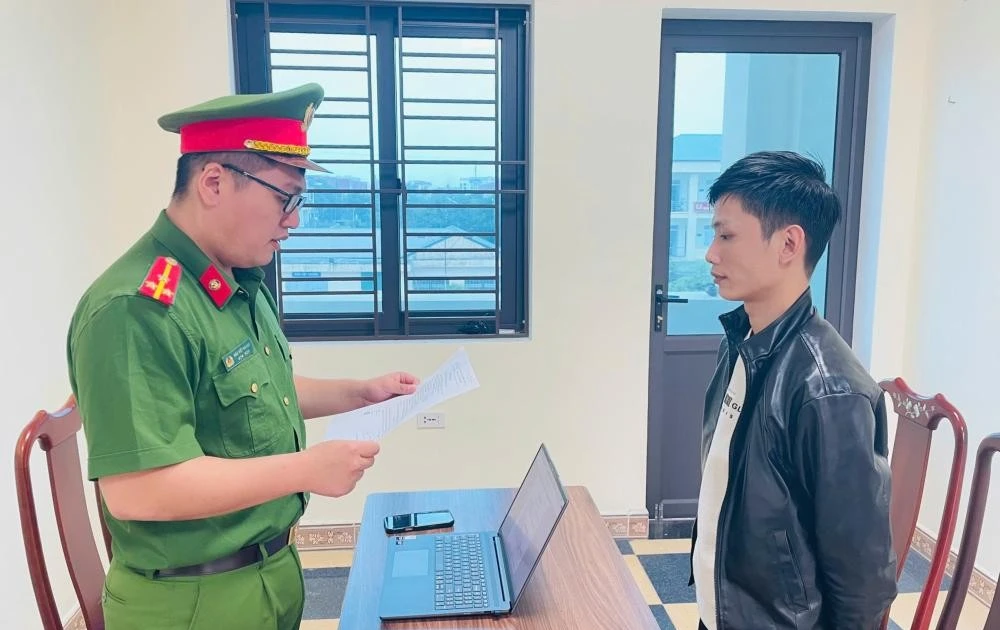
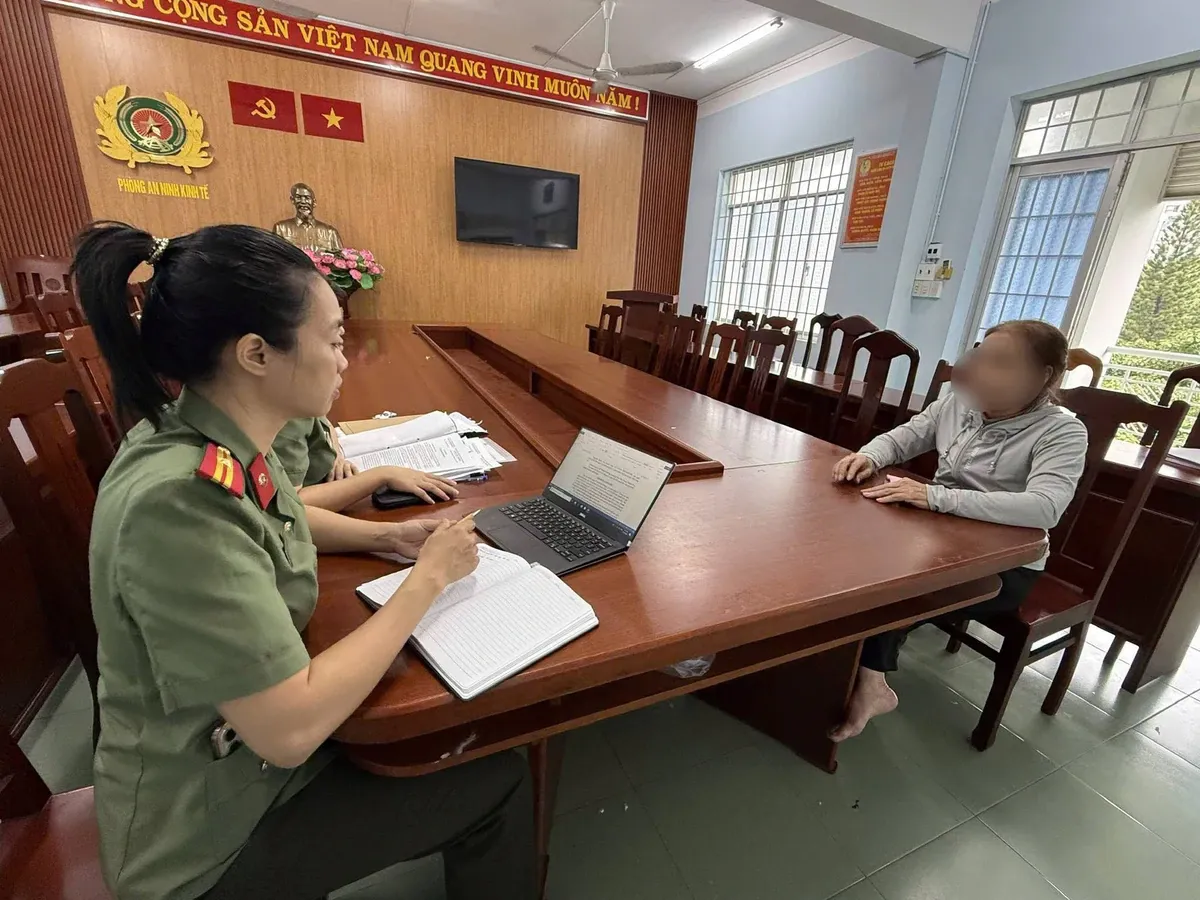
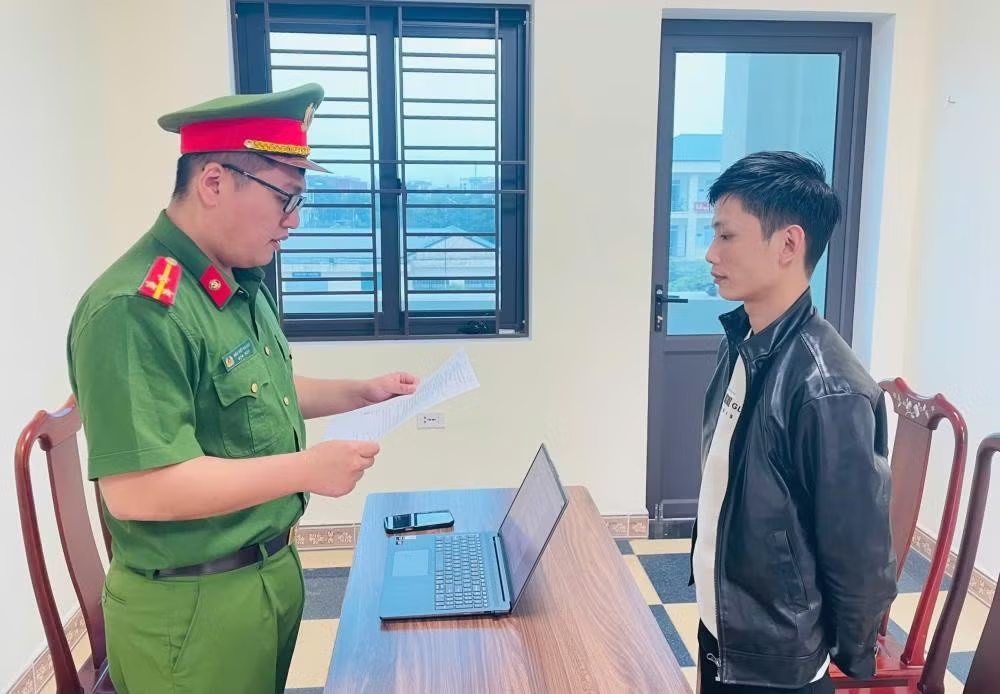
Khi dòng tiền đáng ngờ đi qua tài khoản, người đứng tên có thể bị cơ quan chức năng xác minh, triệu tập và xem xét trách nhiệm. Điều đó không có nghĩa mọi chủ tài khoản đều đương nhiên phạm tội: trách nhiệm cần được đánh giá theo hành vi, lỗi, nhận thức và vai trò cụ thể. Nhưng cho rằng “chỉ cho mượn tài khoản” sẽ giúp mình đứng ngoài cuộc là một giả định nguy hiểm.
Sinh viên có thể dễ trở thành mục tiêu vì thiếu kinh nghiệm xã hội và chưa nắm rõ rủi ro pháp lý. Những người tổ chức có thể ở nước ngoài, còn tài khoản lại mang tên người trong nước. Khi cần xác minh một giao dịch, thông tin định danh trước hết dẫn đến chủ tài khoản. Vì vậy, nhận tiền hộ rồi chuyển tiếp theo chỉ dẫn cũng không nên được xem là một thao tác vô hại.
Để phòng chống lừa đảo và tránh bị lợi dụng, hãy từ chối mọi yêu cầu giao quyền sử dụng tài khoản, thẻ ATM, SIM đăng ký dịch vụ ngân hàng, mật khẩu, mã OTP hoặc xác thực sinh trắc học. Không nhận tiền vào tài khoản cá nhân rồi chuyển sang nơi khác để hưởng hoa hồng, và đừng đứng tên doanh nghiệp nếu không hiểu rõ hoạt động thực tế.
Đã giao thông tin tài khoản? Hãy hành động ngay
Nếu đã cho thuê hoặc mượn tài khoản ngân hàng, đừng tiếp tục làm theo chỉ đạo của người thuê và cũng đừng xóa tin nhắn vì lo sợ. Việc che giấu có thể khiến quá trình làm rõ sự việc khó khăn hơn; ưu tiên lúc này là ngăn giao dịch tiếp diễn, bảo toàn dữ liệu và chủ động trình báo.
- Dừng ngay các giao dịch và không chuyển tiếp tiền theo yêu cầu của người khác.
- Liên hệ ngân hàng để khóa tài khoản hoặc được hướng dẫn bảo vệ tài khoản.
- Chủ động trình báo cơ quan Công an, cung cấp thông tin về việc đã giao tài khoản.
- Lưu giữ tin nhắn, thông tin liên lạc và dữ liệu giao dịch liên quan để phục vụ xác minh.
Phòng ngừa hiệu quả bắt đầu từ một nguyên tắc không thỏa hiệp: tài khoản đứng tên mình thì quyền kiểm soát cũng phải thuộc về mình. Từ chối một lời mời đáng ngờ có thể khiến bạn bỏ lỡ khoản thu nhập ngắn hạn, nhưng chấp nhận có thể kéo theo điều tra và hệ quả pháp lý, tài chính khó lường.