
Cho mượn tài khoản không phải chuyện riêng trong gia đình
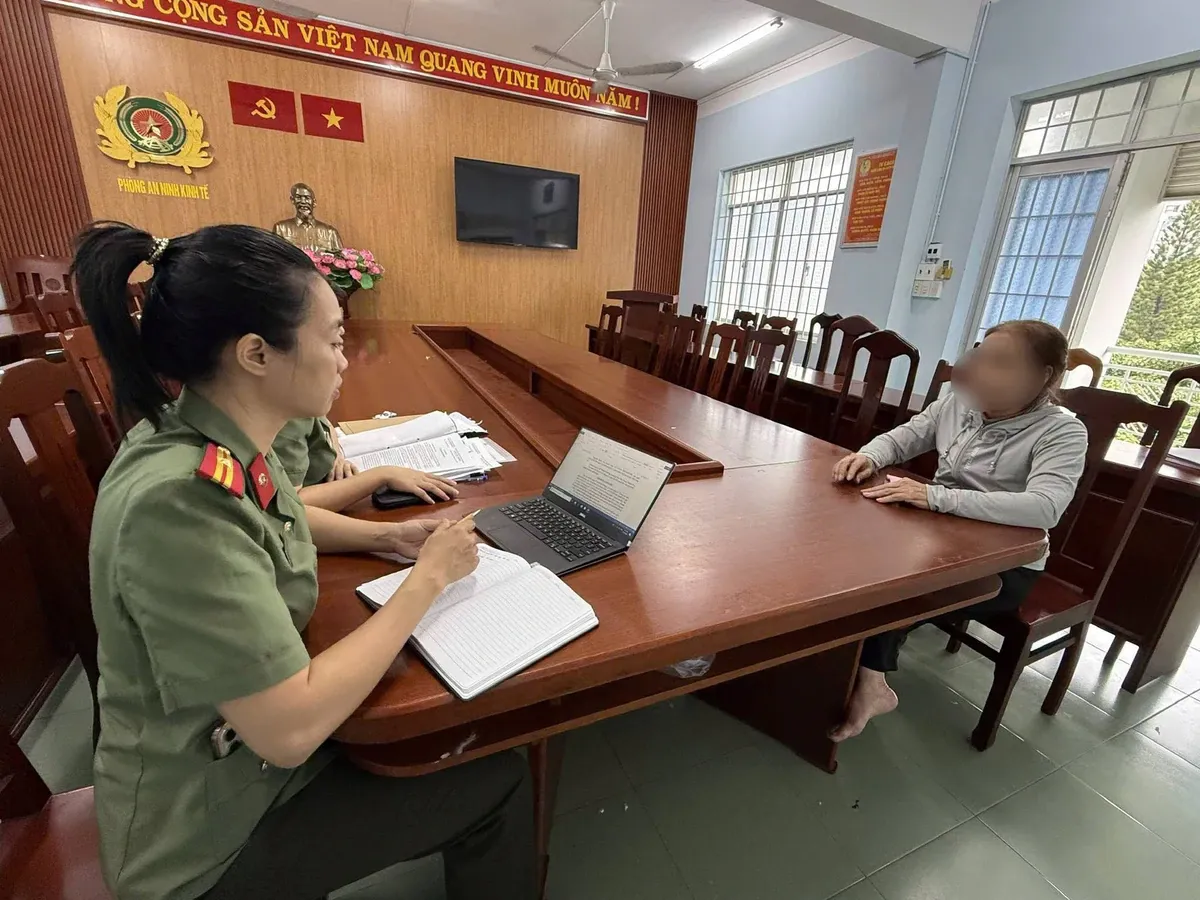
Cho mượn tài khoản ngân hàng là việc chủ tài khoản giao tài khoản hoặc thông tin kiểm soát tài khoản cho người khác giao dịch, khiến mình có thể không nắm được dòng tiền đi đâu và được dùng vào mục đích gì. Vụ việc ở Khánh Hòa cho thấy niềm tin trong gia đình không bảo vệ chủ tài khoản khỏi rủi ro pháp lý: ngày 15-10-2026, một phụ nữ trú tại phường Nam Nha Trang bị xử phạt vi phạm hành chính 125 triệu đồng vì cho người khác mượn tài khoản ngân hàng. Theo thông tin vụ việc, bà mở tài khoản tại VPBank năm 2022 rồi giao tài khoản và thông tin tài khoản cho cháu ruột sử dụng trong thời gian dài, đến khi hành vi bị phát hiện và xử lý. Vì vậy, câu hỏi cần đặt ra không phải người nhận tài khoản có thân hay không, mà là ai kiểm soát giao dịch và ai sẽ phải giải trình khi dòng tiền phát sinh vấn đề.
Vì sao chủ tài khoản vẫn có thể chịu trách nhiệm?
Khi giao quyền truy cập cho người khác, chủ tài khoản có thể mất khả năng kiểm soát giao dịch, không biết rõ mục đích dòng tiền hoặc danh tính người thực hiện. Tài khoản bị lợi dụng để nhận, chuyển tiền có nguồn gốc bất hợp pháp, phục vụ lừa đảo chiếm đoạt tài sản, đánh bạc trực tuyến, rửa tiền hoặc vi phạm khác. Khi có vụ việc, cơ quan chức năng có thể xác minh chủ tài khoản; trách nhiệm được xem xét theo quy định pháp luật, căn cứ tính chất, mức độ vi phạm và vai trò liên quan. Điều đó không có nghĩa mọi người từng cho mượn đều mặc nhiên có cùng trách nhiệm, nhưng chủ tài khoản không thể lấy lý do “người nhà sử dụng” để mặc định mình được miễn trừ. Mức phạt tài khoản ngân hàng trong vụ Khánh Hòa là lời cảnh báo rằng giao tài khoản kéo dài có thể tạo ra hậu quả vượt xa một giao dịch bất tiện.
Công an Khánh Hòa khuyến cáo tuyệt đối không cho mượn, cho thuê, mua bán tài khoản hoặc mở tài khoản để giao người khác sử dụng trái quy định. Bảo mật mật khẩu, thông tin đăng nhập và mã OTP là cần thiết, nhưng không đủ nếu chủ tài khoản vẫn để người khác điều khiển tài khoản.
Muốn người thân sử dụng, hãy chọn cách có thủ tục
Mượn tài khoản ngân hàng bằng cách trao thông tin đăng nhập không giống với những phương án được thực hiện qua ngân hàng. Luật sư Trần Huy Hoàng thuộc Đoàn luật sư tỉnh Khánh Hòa nêu ba cách để người thân sử dụng thẻ hoặc tài khoản hợp pháp: ủy quyền sử dụng tài khoản thanh toán, mở tài khoản thanh toán chung, hoặc đăng ký thẻ phụ. Với ủy quyền, chủ tài khoản và người được ủy quyền cần làm văn bản theo yêu cầu của ngân hàng; dù đã ủy quyền, chủ tài khoản vẫn chịu trách nhiệm đối với việc sử dụng tài khoản của người được ủy quyền. Với tài khoản chung, hai hoặc nhiều người cùng đăng ký và đứng tên theo thỏa thuận tại ngân hàng. Còn thẻ phụ do chủ thẻ chính đăng ký, gắn với hạn mức thẻ chính; chủ thẻ chính vẫn chịu các nghĩa vụ phát sinh. Đây là những điểm quan trọng trong quy định tài khoản ngân hàng mà gia đình nên hỏi ngân hàng trước khi cho người thân sử dụng.
Đã lỡ cho mượn? Hãy thu hồi quyền truy cập và kiểm tra ngay
Nếu đã giao tài khoản cho người khác, đừng chờ đến khi xuất hiện tranh chấp mới hành động. Trước hết, yêu cầu người đó ngừng sử dụng và đổi thông tin đăng nhập, mật khẩu, đồng thời không chia sẻ mã OTP. Tiếp theo, rà soát lịch sử giao dịch để nhận diện khoản chuyển tiền không rõ mục đích hoặc giao dịch mình không thực hiện. Nếu không thể kiểm soát lại tài khoản, thấy dấu hiệu sử dụng trái phép hay giao dịch bất thường, cần liên hệ ngân hàng để được hỗ trợ và thông báo cho cơ quan công an phối hợp xử lý. Lưu lại thông tin liên quan đến việc giao tài khoản và các trao đổi với người sử dụng để có cơ sở trình bày khi được yêu cầu xác minh. Cách an toàn nhất vẫn là dừng việc cho mượn, thay vì nghĩ rằng quan hệ ruột thịt đủ bảo đảm tài khoản chỉ được dùng đúng mục đích.