
Làn sóng giảm lãi suất lan rộng
Lãi suất huy động là mức lãi ngân hàng trả cho khách hàng gửi tiền, thường được niêm yết theo kỳ hạn và hình thức giao dịch; thay đổi của mức này tác động trực tiếp đến khoản sinh lời từ tiền tiết kiệm. Trong tháng 10/2026, 29 ngân hàng thương mại đã giảm lãi suất huy động ở ít nhất một kỳ hạn hoặc phương thức gửi tiền, với mức điều chỉnh từ 0,1 đến 0,7 điểm phần trăm. Đây không phải một đợt giảm đồng loạt như nhau: mức hạ phổ biến được ghi nhận là 0,5 điểm phần trăm, chủ yếu ở các kỳ hạn từ 6 tháng trở lên. Với người gửi tiền, con số 29 cho thấy xu hướng đã lan rộng, nhưng không có nghĩa mọi kỳ hạn ở mọi ngân hàng đều cùng giảm. Vì vậy, nhìn vào một mức lãi suất quảng bá hoặc một con số bình quân sẽ dễ dẫn đến quyết định thiếu sát thực tế.
Điều chỉnh theo kỳ hạn, ngân hàng và kênh gửi
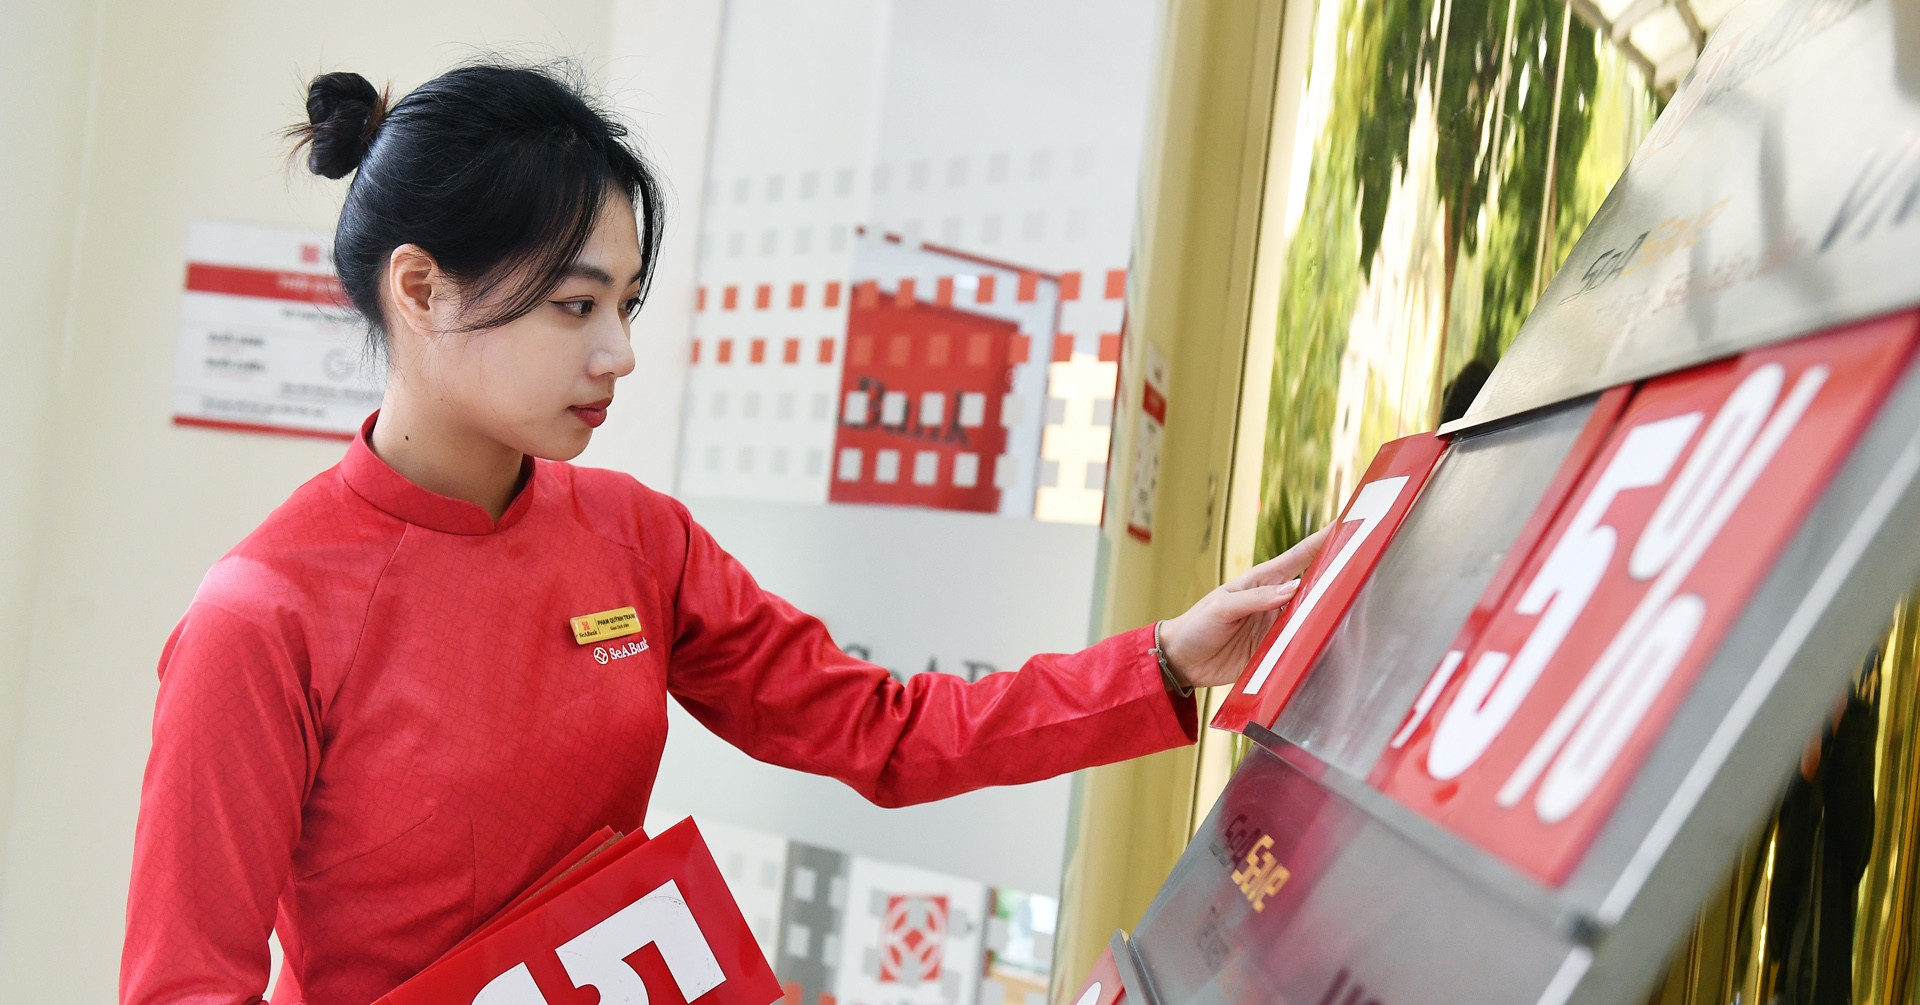
Biên độ giảm khác nhau đáng kể, nên người gửi tiết kiệm cần so sánh đúng kỳ hạn mình dự định chọn. SeABank giảm tới 0,7 điểm phần trăm ở kỳ hạn 18–36 tháng; NCB hạ 0,6 điểm phần trăm tại các kỳ hạn từ 6 tháng trở lên. Trong khi đó, Techcombank giảm 0,1 điểm phần trăm ở kỳ hạn 6–11 tháng và 0,5 điểm phần trăm từ 12 tháng; MB và VPBank cũng điều chỉnh theo từng nhóm kỳ hạn. Kênh gửi tiền là một điểm cần kiểm tra riêng: Agribank, BIDV, Vietcombank, VietinBank cùng HDBank, PGBank và BVBank giảm lãi suất tại quầy nhưng giữ nguyên biểu lãi suất trực tuyến. Do đó, trước khi gửi tiết kiệm ngân hàng, hãy đối chiếu lãi suất tiền gửi trực tuyến với tại quầy, đồng thời xác nhận mức áp dụng cho đúng kỳ hạn và ngày gửi.
Vì sao lãi suất giảm, và người gửi tiền chịu tác động gì?
Các đợt điều chỉnh diễn ra theo định hướng ổn định thị trường tiền tệ của Ngân hàng Nhà nước. Cơ quan quản lý yêu cầu giảm tối thiểu 0,5 điểm phần trăm mỗi năm đối với lãi suất tiền gửi niêm yết ở kỳ hạn từ 6 tháng trở lên, nhằm hạ nhiệt chi phí vốn và tạo dư địa giảm lãi suất cho vay. Mục tiêu được nêu là hỗ trợ giảm lãi suất cho vay từ 1,5 đến 2 điểm phần trăm mỗi năm cho sản xuất, kinh doanh và các lĩnh vực ưu tiên. Với người gửi tiền, tác động trước mắt là khoản sinh lời có thể thấp hơn nếu mở sổ mới hoặc tái tục sau khi biểu lãi suất đã điều chỉnh. Tuy nhiên, mức ảnh hưởng cụ thể tùy ngân hàng, kỳ hạn và kênh giao dịch; không nên suy ra mức lãi của một khoản tiền gửi chỉ từ mức giảm phổ biến.
Cách ứng xử hợp lý khi gửi tiết kiệm
Trong bối cảnh ngân hàng giảm lãi suất, phản ứng tốt nhất không phải là vội chọn kỳ hạn dài chỉ vì thấy mức niêm yết cao hơn ở một nơi. Người gửi nên xác định thời điểm cần dùng tiền, kiểm tra biểu lãi suất hiện hành ở cả kênh trực tuyến lẫn tại quầy, rồi so sánh đúng kỳ hạn giữa các ngân hàng. Nếu khoản tiền có thể cần đến sớm, tính linh hoạt cũng đáng cân nhắc bên cạnh mức sinh lời. Ngân hàng Nhà nước đồng thời yêu cầu các tổ chức tín dụng không chạy đua lãi suất huy động và giám sát việc thực hiện; ngân hàng không tuân thủ có thể bị xem xét giảm hoặc giao chỉ tiêu tăng trưởng tín dụng ở mức thấp. Điều này cho thấy xu hướng giảm có cơ sở điều hành, nhưng biểu lãi suất cụ thể vẫn có thể khác nhau. Kết luận: hãy quyết định theo nhu cầu sử dụng tiền và điều kiện thực tế của khoản gửi, thay vì chỉ chạy theo con số cao nhất.