
Cuộc đua mở sổ trước giờ hạ lãi suất
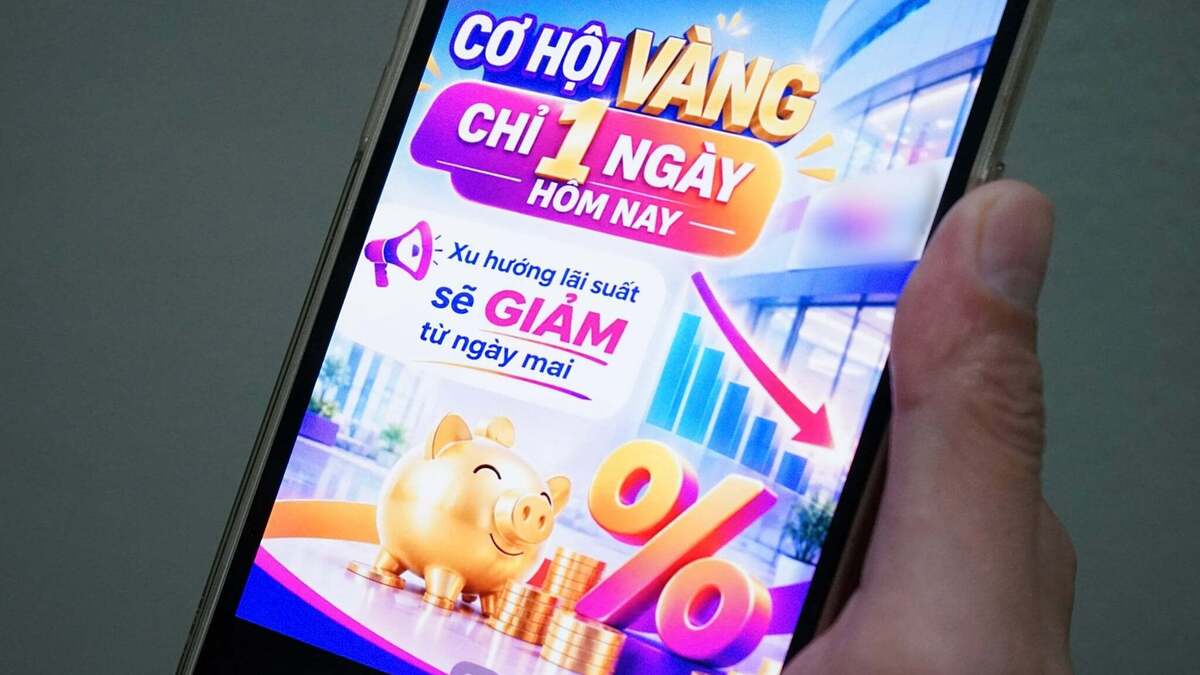
Lãi suất tiền gửi là khoản sinh lời ngân hàng trả cho khách hàng đổi lấy việc họ gửi và duy trì tiền trong một kỳ hạn nhất định. Khi mức niêm yết bị yêu cầu giảm, các ngân hàng vẫn phải giữ nguồn vốn, nên cuộc cạnh tranh chuyển từ bảng lãi suất sang cách tiếp cận từng khách hàng. Tối 19/10, Thanh Hương, nhân viên một chi nhánh ngân hàng tại TP HCM, vẫn gọi điện và nhắn tin mời khách mở sổ trước khi ưu đãi kết thúc. Cô đăng lời chào mời trên các nhóm mạng xã hội, rồi liên hệ khách cũ và những người từng hỏi nhưng chưa quyết định. Lý do thúc giục không chỉ là sắp đổi biểu lãi suất: chi nhánh còn thiếu chỉ tiêu huy động tiền gửi trong tháng. Đó là cách một mệnh lệnh điều hành nhanh chóng trở thành lời chào bán. Người gửi tiền có thể thấy cơ hội chốt mức tốt, nhưng không nên để cảm giác “phút chót” thay thế việc kiểm tra điều kiện thực nhận.
Giảm lãi suất là yêu cầu về chi phí vốn, không chỉ con số
Áp lực giảm xuất hiện sau nhiều tháng lãi suất huy động neo cao. Ngày 21/10, Ngân hàng Nhà nước yêu cầu các ngân hàng giảm tối thiểu 0,5 điểm phần trăm mỗi năm đối với lãi suất bình quân của giao dịch tiền gửi mới từ kỳ hạn sáu tháng trở lên trong những tháng cuối năm 2026. Cơ quan quản lý cũng cảnh báo biện pháp xử lý nếu tổ chức tín dụng không thực hiện nghiêm, đồng thời cấm cạnh tranh không lành mạnh và các cách trả lãi ngầm gây bất ổn thị trường tiền tệ. Hơn 25 ngân hàng đã công bố động thái giảm lãi suất huy động hoặc cho vay; mức giảm phổ biến khoảng 0,5 điểm phần trăm, chủ yếu ở kỳ hạn từ sáu tháng. Sau chỉ đạo, 15 nhà băng công bố biểu lãi suất tiền gửi mới, đưa lãi suất niêm yết ở các kỳ hạn được điều chỉnh xuống dưới 7% một năm. Giảm trên bảng biểu là bước cần thiết, nhưng chỉ có ý nghĩa nếu chi phí huy động thực tế cũng hạ, tạo dư địa giảm lãi suất cho vay.
Từ lãi suất công khai sang sản phẩm giữ dòng tiền
Nhu cầu vốn không tự biến mất khi lãi suất ngân hàng giảm. Tín dụng thường tăng vào những tháng cuối năm, khiến nhà băng phải cân đối thanh khoản và chi phí đầu vào thay vì đơn giản đóng cuộc đua. Số liệu tháng 9 cho thấy lãi suất tiền gửi bình quân tăng khoảng 0,1 điểm phần trăm; mức bình quân kỳ hạn 6–12 tháng là 8,1% một năm, còn kỳ hạn trên 24 tháng là 8,2%. Vì vậy, chứng chỉ tiền gửi nổi lên như một kênh hút vốn bên cạnh sổ tiết kiệm. Một số ngân hàng cũng dùng sản phẩm và chính sách theo nhóm khách hàng để níu dòng tiền, thay vì đẩy lãi suất niêm yết đồng loạt. Đây là sự chuyển hướng đáng theo dõi: cạnh tranh có thể bớt lộ rõ trên bảng biểu, nhưng người gửi tiền vẫn cần hỏi kỹ điều kiện, kỳ hạn và mức sinh lời áp dụng cho chính khoản tiền của mình.
Người gửi tiền nên quyết định theo nhu cầu, không theo lời giục
Với người gửi tiền, lãi suất huy động giảm đồng nghĩa các khoản gửi mới có thể sinh lời thấp hơn, nhất là ở kỳ hạn trung và dài. Nhưng chốt sổ vội để giữ một mức quảng cáo chưa chắc là lựa chọn tốt: ưu đãi có thể đi kèm điều kiện về kỳ hạn, số dư hoặc cách nhận lãi. Hãy so sánh lãi suất thực nhận, yêu cầu áp dụng và quyền lợi giữa các ngân hàng, rồi chọn kỳ hạn phù hợp với lúc cần dùng tiền. Ngân hàng Nhà nước cho biết sẽ theo dõi lãi suất bình quân của các giao dịch mới qua hệ thống báo cáo thống kê. Điều đó quan trọng hơn việc chỉ nhìn các bảng niêm yết: phép thử là chi phí vốn có giảm thực chất hay không. Trong ngắn hạn, lãi suất khó đảo chiều ngay lập tức; nếu áp lực thanh khoản và tín dụng tăng, mặt bằng huy động còn có thể chịu sức ép trở lại vào đầu năm 2027. Kết luận: cuộc đua chưa dừng, chỉ đổi hình thức; khách hàng nên tỉnh táo trước cả lời mời “chốt ngay” lẫn con số nổi bật.