
Từ ví điện tử đến ứng dụng siêu thanh toán mang tính đại chúng
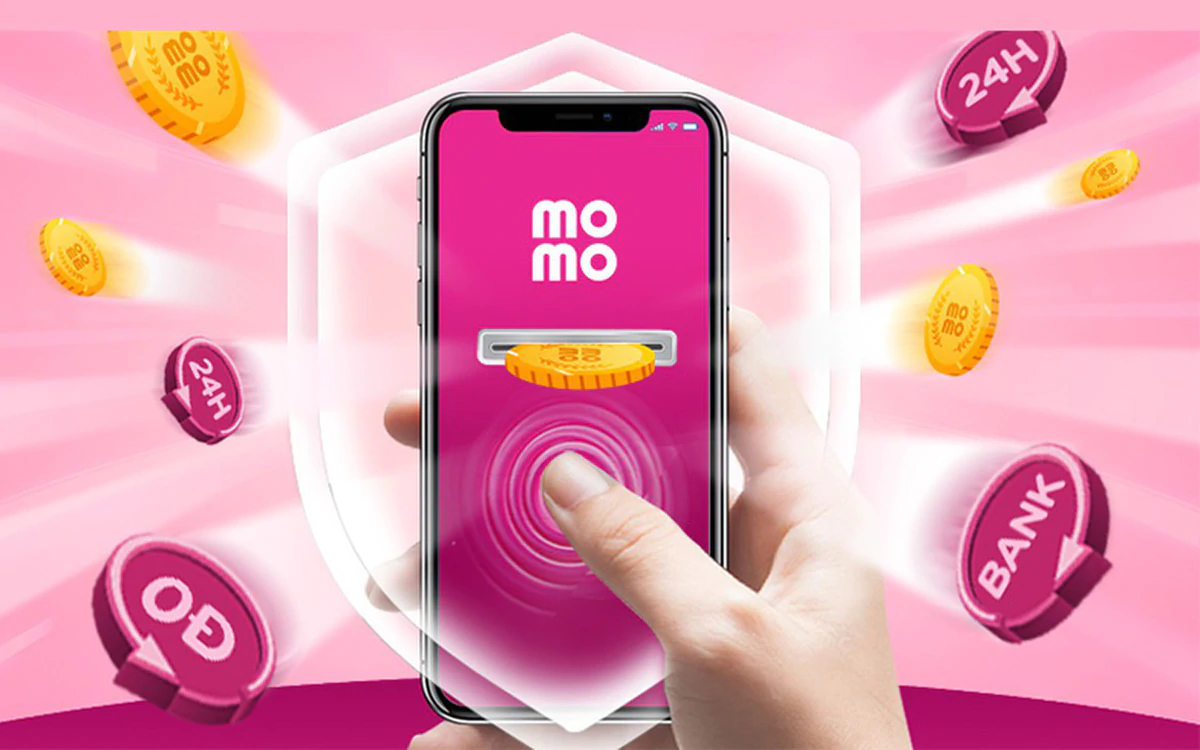
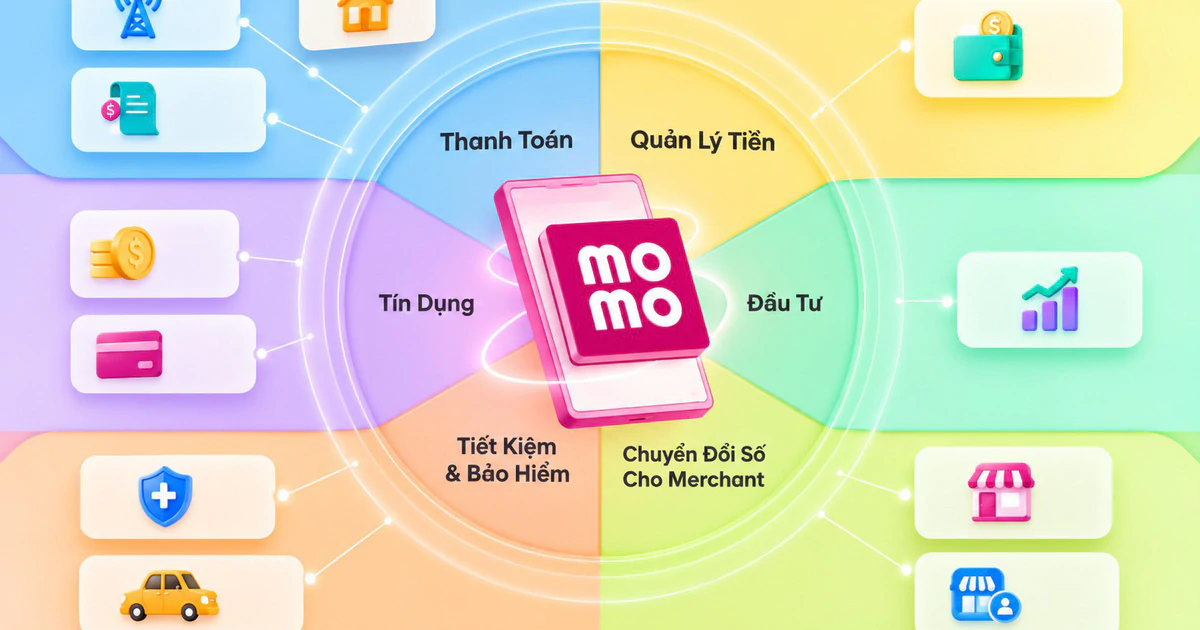
MoMo là một nền tảng tài chính số khởi đầu từ ví điện tử trên di động, nay phát triển thành ứng dụng siêu thanh toán tích hợp thanh toán, tín dụng, bảo hiểm, đầu tư, dịch vụ công và hoạt động cộng đồng, phục vụ hơn 30 triệu người dùng thông qua hệ sinh thái tài chính rộng khắp các ngân hàng, doanh nghiệp và tiểu thương.
Điểm đáng nói không phải là một ứng dụng có thêm nhiều tính năng, mà là cách MoMo tự đẩy mình ra khỏi “khung ví điện tử” truyền thống. Từ một dịch vụ chuyển tiền, nạp tiền qua SMS, ví điện tử MoMo ra mắt năm 2010 và chuyển sang mô hình ứng dụng di động năm 2014, sau đó định vị là “siêu ứng dụng” rồi tiếp tục chuyển hướng thành nền tảng tài chính số ứng dụng trí tuệ nhân tạo. Sự tiến hóa liên tục này cho thấy mục tiêu rõ ràng: không dừng ở tiện lợi khi trả tiền, mà trở thành hạ tầng tài chính số phổ thông trên điện thoại của hàng chục triệu người dùng.
Việc MoMo phục vụ hơn 30 triệu người dùng, kết nối khoảng 70 ngân hàng và tổ chức tài chính, hơn 50.000 đối tác cùng hơn 300.000 điểm chấp nhận thanh toán không chỉ là con số ấn tượng mà là bằng chứng cho tham vọng trở thành “hạ tầng thanh toán mặc định” trong đời sống số hàng ngày.
Hệ sinh thái tài chính: từ thanh toán hóa đơn đến tiếp cận tín dụng
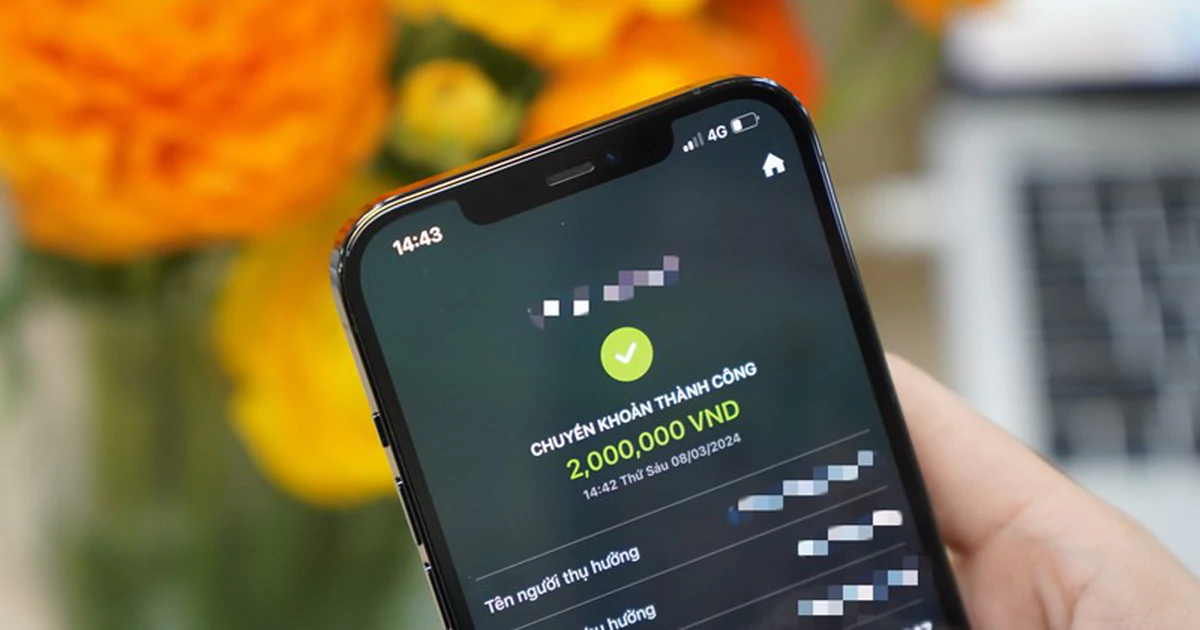
Nếu chỉ nhìn MoMo như một ví điện tử dùng để chuyển tiền và nạp điện thoại thì là đánh giá thấp quy mô hệ sinh thái tài chính mà nền tảng này đang xây dựng. Ứng dụng cung cấp thanh toán, chuyển tiền, nạp tiền điện thoại, thanh toán hóa đơn, cùng các sản phẩm tài chính như Ví Trả Sau, vay tiêu dùng nhỏ, bảo hiểm, tiết kiệm và đầu tư chứng khoán thông qua công ty thành viên chứng khoán. Đây không còn là chiếc ví, mà là “bảng điều khiển” tài chính cá nhân luôn ở trong túi.
Về mặt đời sống, tác động rất cụ thể: thay vì phải di chuyển để thanh toán hóa đơn, học phí, viện phí hay thực hiện một số nhu cầu dịch vụ công, người dùng có thể xử lý nhiều công việc ngay trên điện thoại. Từ góc độ người dùng, thay đổi chỉ là vài thao tác chạm; nhưng ở tầm xã hội, đó là thay đổi trong khả năng tiếp cận dịch vụ thiết yếu, đặc biệt với nhóm ở xa trung tâm hành chính hoặc không có nhiều thời gian rảnh.
Quan trọng hơn, MoMo công khai định hướng mở rộng khả năng tiếp cận tài chính cho lao động tự do, tiểu thương, nông dân hay sinh viên – những nhóm thường khó chạm tới dịch vụ tài chính truyền thống. Thông qua việc kết nối với các ngân hàng và tổ chức tín dụng uy tín, nền tảng mở ra thêm kênh tiếp cận vốn chính thống, đồng thời giúp người dùng hình thành lịch sử tín dụng số thông qua hành vi sử dụng và thanh toán đúng hạn. Đây là “lớp hạ tầng mềm” mà hệ sinh thái tài chính số mang lại, vượt xa câu chuyện tiện lợi bề mặt.
Thanh toán quốc tế: khi MoMo trở thành “hộ chiếu tài chính”
Bước ngoặt mang tính chiến lược của ví điện tử MoMo là quyết định không giới hạn mình ở thị trường nội địa, mà đưa thanh toán số vươn ra khu vực và toàn cầu. Về bản chất, đây là bước chuyển từ ứng dụng phục vụ chi tiêu trong nước sang một “hộ chiếu tài chính” giúp người dùng Việt mang trải nghiệm thanh toán quen thuộc ra thế giới.
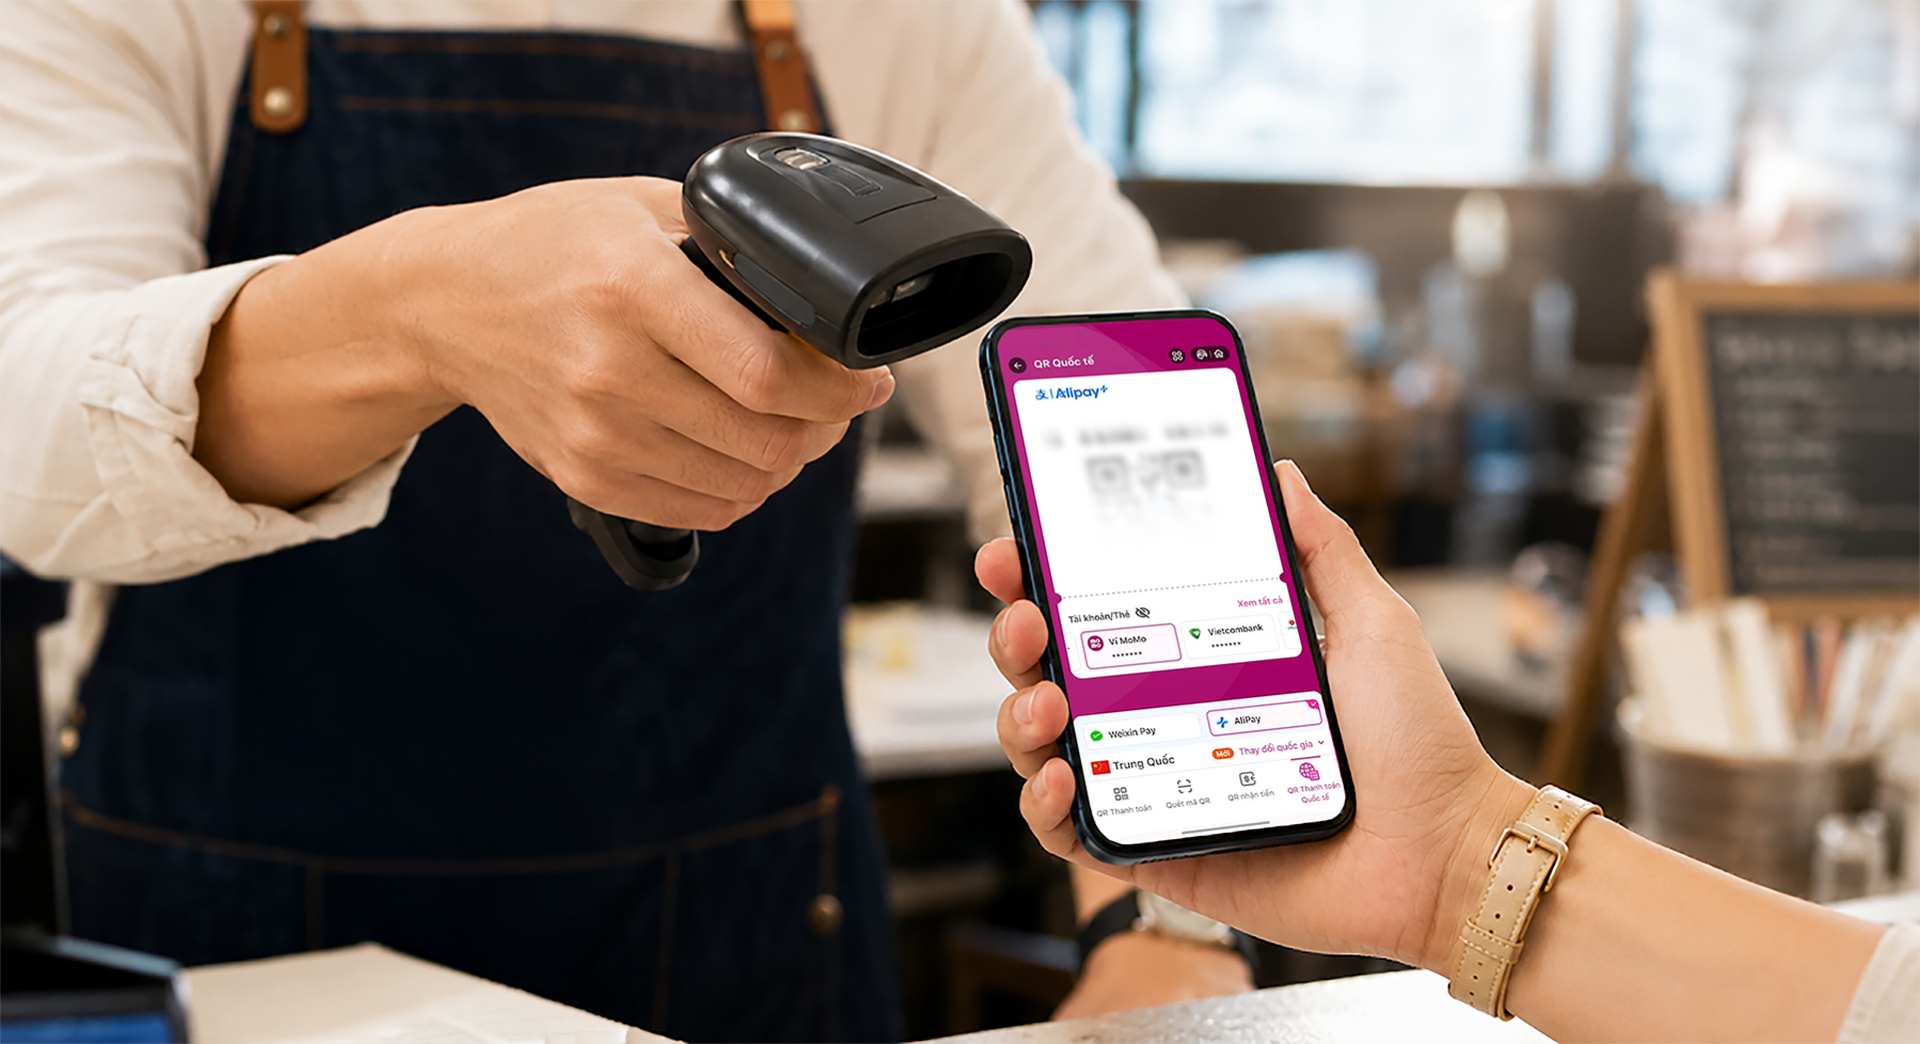
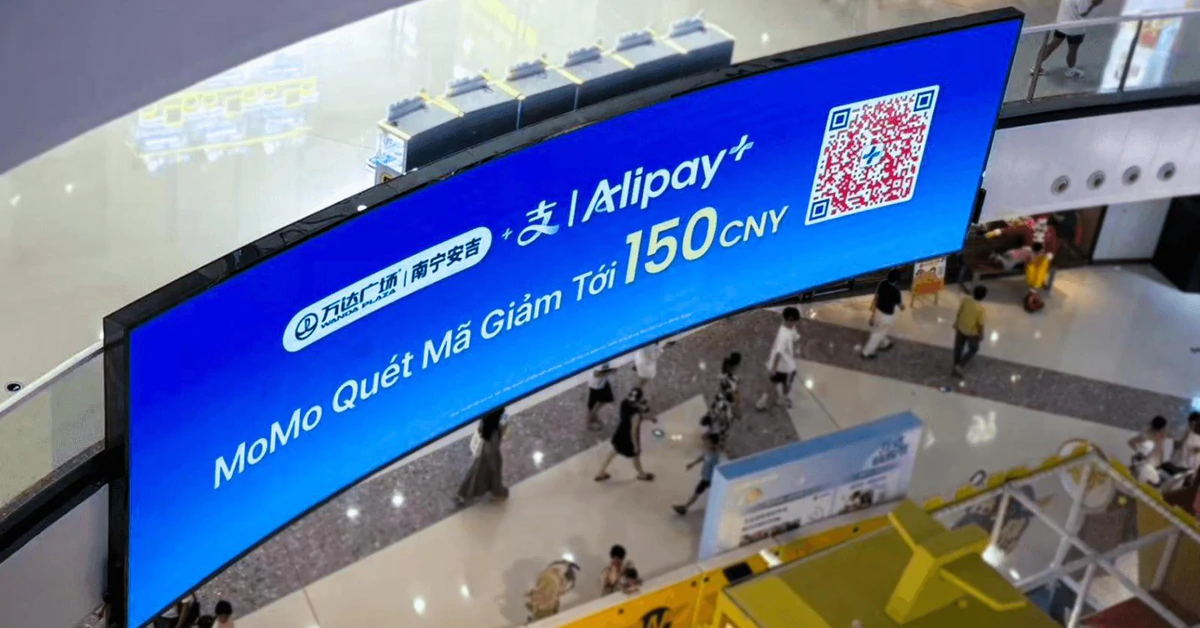
Điểm đổi mới rõ nét là khả năng kết nối trực tiếp với các mạng lưới thanh toán quốc tế uy tín như Alipay+ hay VietQRGlobal. Khi đặt chân đến các thị trường nước ngoài, người dùng Việt Nam không còn phải tìm kiếm quầy đổi ngoại tệ hay lo lắng về việc mang theo quá nhiều tiền mặt bên mình; chỉ cần quét mã QR trên MoMo, các giao dịch ăn uống, mua sắm, di chuyển được xử lý với tỷ giá minh bạch. “Thanh toán luôn là một trong những trải nghiệm phiền toái nhất khi ra nước ngoài”, và MoMo đang chủ động giải bài toán đó bằng hạ tầng số.
Điều đáng chú ý là dòng giao dịch không dừng ở một chiều. Thông qua liên kết các mạng lưới QR toàn cầu, hơn 500.000 doanh nghiệp và tiểu thương trong hệ sinh thái MoMo có thể tiếp nhận chi tiêu từ du khách quốc tế đến Việt Nam, trong khi người bán không cần đầu tư thiết bị POS đắt đỏ hay lo chuyện tiền thối. Cách tiếp cận này đưa các hộ kinh doanh nhỏ vào mạng lưới thương mại toàn cầu một cách tự nhiên và bình đẳng – một lợi ích kinh tế khó đo bằng vài chiến dịch quảng bá du lịch.
Công nghệ AI thanh toán: an toàn, cá nhân hóa và quản trị rủi ro
MoMo không chỉ đổi vai từ ví điện tử sang ứng dụng siêu thanh toán, mà còn chuyển mình thành nền tảng tài chính số ứng dụng trí tuệ nhân tạo. Đội ngũ công nghệ hơn 1.000 kỹ sư, trong đó hơn 200 chuyên gia AI và dữ liệu, cho thấy chiến lược đặt công nghệ AI thanh toán vào trung tâm thay vì coi đó là lớp trang trí bên ngoài.
Trong thực tế, AI đang được dùng để giải một trong những nỗi lo lớn nhất của người dùng tài chính số: rủi ro và lừa đảo. MoMo đưa AI vào hệ thống quản trị rủi ro, với khả năng phát hiện gần 29.000 giao dịch bất thường mỗi ngày và chủ động cảnh báo hơn 10.000 người dùng; 99,5% người nhận cảnh báo đã dừng lại cân nhắc trước khi tiếp tục. Đây là ví dụ rõ ràng cho việc AI nâng chất lượng trải nghiệm: bảo vệ người dùng trong đúng khoảnh khắc họ dễ bị tổn thương nhất.
Bên cạnh đó, hạ tầng bảo mật tuân thủ chuẩn xác thực quốc tế FIDO2, kết hợp các lớp bảo vệ đa tầng, là nền móng cho trải nghiệm thanh toán xuyên biên giới thông suốt và an toàn. Khi khối lượng giao dịch và nhu cầu thanh toán quốc tế tăng, việc đầu tư nghiêm túc cho AI và tiêu chuẩn bảo mật cho thấy MoMo đang đặt cược dài hạn vào vai trò hạ tầng tài chính số, chứ không phải một ứng dụng thanh toán thời vụ.
Dịch vụ công, hoạt động cộng đồng và ý nghĩa của “siêu ứng dụng tài chính”
Điều làm nên bản sắc của MoMo không chỉ là độ phủ thanh toán mà còn là cách nền tảng này gắn mình với các nhu cầu thiết yếu và trách nhiệm cộng đồng. Ứng dụng đã trở thành kênh thanh toán cho nhiều dịch vụ công trực tuyến như nộp thuế, phí, lệ phí, đồng thời tích hợp xác thực điện tử với hệ thống định danh quốc gia; người dân giảm thời gian xếp hàng, cơ quan nhà nước giảm tải khâu thu – chi thủ công.
Ở chiều cộng đồng, MoMo phát triển các mô hình như Ví Nhân Ái và Heo Đất MoMo, để người dùng đóng góp cho những chương trình liên quan đến trẻ em, giáo dục, y tế và môi trường ngay trên ứng dụng. Một khoản đóng góp nhỏ lẻ có thể không đáng kể nếu đứng riêng lẻ, nhưng khi được cộng dồn từ hàng triệu người dùng, công nghệ trở thành cầu nối biến thiện chí thành nguồn lực xã hội thực sự.
Nhìn tổng thể, MoMo đang vượt qua khuôn khổ ví điện tử bằng ba lớp giá trị: hệ sinh thái tài chính rộng phục vụ hơn 30 triệu người dùng, khả năng thanh toán quốc tế hai chiều như một hộ chiếu tài chính, và lớp AI bảo vệ – kết nối cộng đồng. Nếu giữ được nhịp đổi mới này, MoMo không chỉ là ứng dụng siêu thanh toán trên màn hình điện thoại, mà có thể trở thành một phần của hạ tầng kinh tế số mà người dùng mặc định trông cậy mỗi ngày.