
Kỷ lục sản lượng cà phê Brazil: cú sốc cung làm lại mặt bằng giá
Sản lượng cà phê Brazil đạt mức kỷ lục trong bối cảnh vụ thu hoạch cà phê mới của Việt Nam cận kề đang tạo ra một cú sốc nguồn cung, gây áp lực giảm lên giá cà phê toàn cầu, đồng thời buộc các quốc gia sản xuất ở Mỹ Latin và Đông Nam Á phải điều chỉnh lại chiến lược cạnh tranh xuất khẩu cà phê trong ngắn và trung hạn.
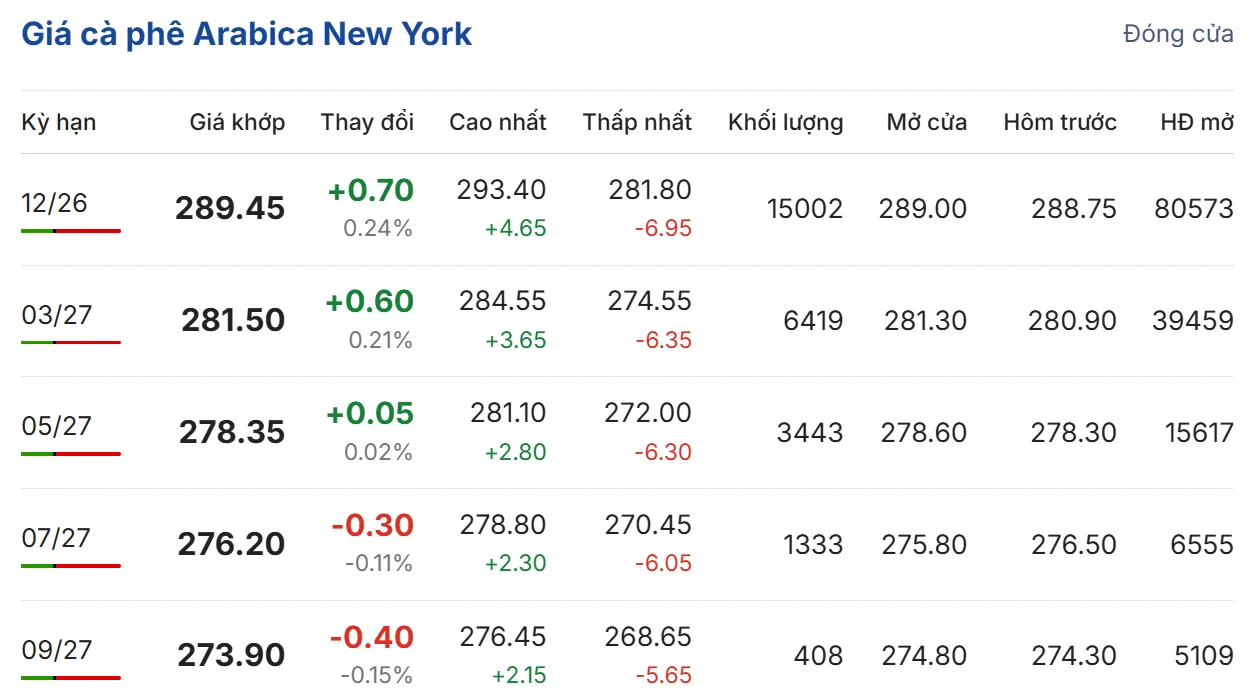
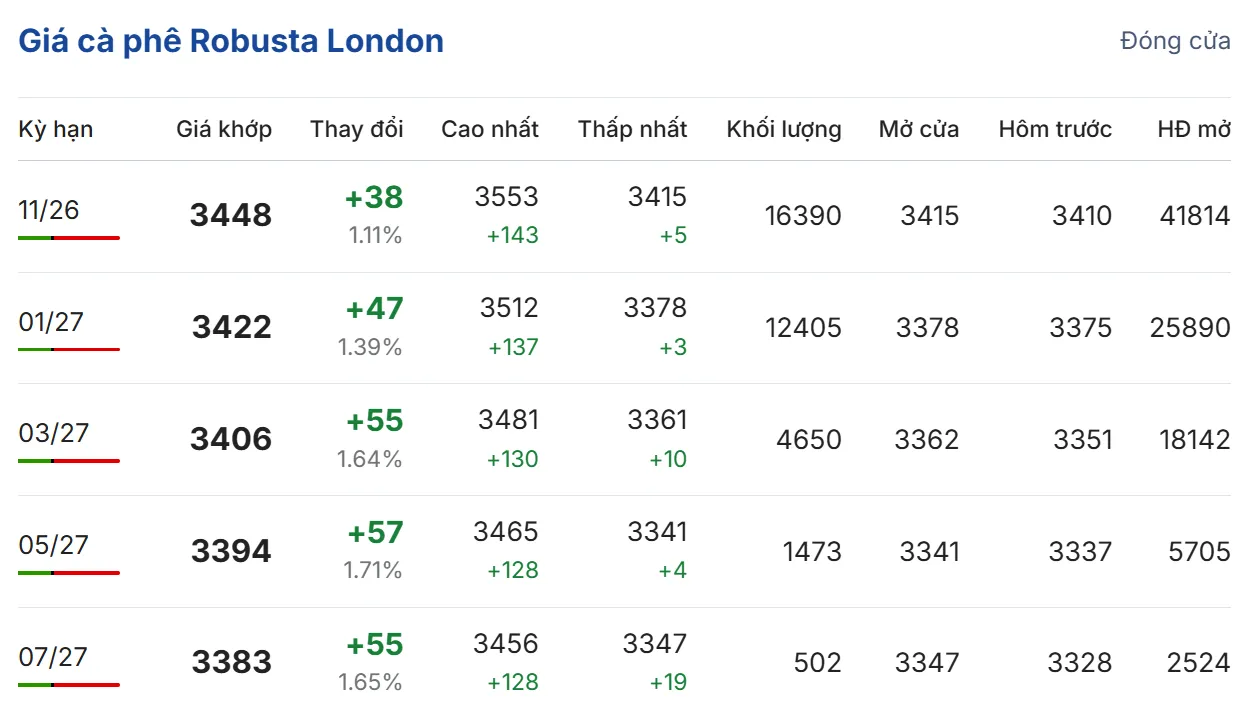
Tuần qua, giá cà phê trên hai sàn giao dịch quốc tế đã đồng loạt giảm trước triển vọng nguồn cung từ Brazil tăng mạnh và vụ thu hoạch mới của Việt Nam đang đến gần. Cùng lúc, giá cà phê trong nước và quốc tế đều điều chỉnh khi triển vọng nguồn cung toàn cầu được cải thiện. Thị trường cà phê quốc tế bước vào giai đoạn nhạy cảm: một bên là thông tin nguồn hàng dồi dào hơn, bên còn lại là tâm lý phòng thủ của nhà đầu tư khi thấy lực tăng giá mất dần. Việc giá đi xuống trong bối cảnh nhu cầu chưa suy yếu cho thấy cán cân quyền lực tạm thời nghiêng hẳn về phía các vùng trồng lớn thay vì phía người nắm giữ hàng.
Điểm đáng chú ý là đà giảm không xuất phát từ cú sốc cầu mà chủ yếu do thị trường phải định giá lại rủi ro cung. Khi giới đầu cơ tăng vị thế bán ròng với hợp đồng arabica trên sàn ICE US, tâm lý bi quan ngắn hạn càng được khuếch đại, kéo giá kỳ hạn xuống dù các yếu tố thời tiết dài hạn còn nhiều bất định. Nói cách khác, kỷ lục sản lượng cà phê Brazil không chỉ làm tăng hàng thực mà còn kích hoạt một vòng xoáy tâm lý bán trước – mua sau trên các sàn kỳ hạn.
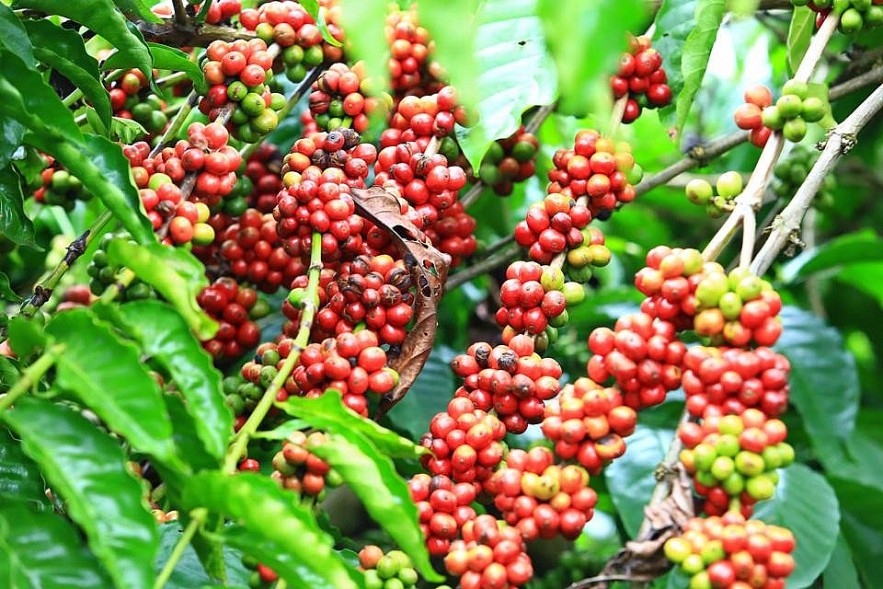
Brazil “ngập” cà phê: khi một mình một chợ tạo sức ép cho cả thế giới
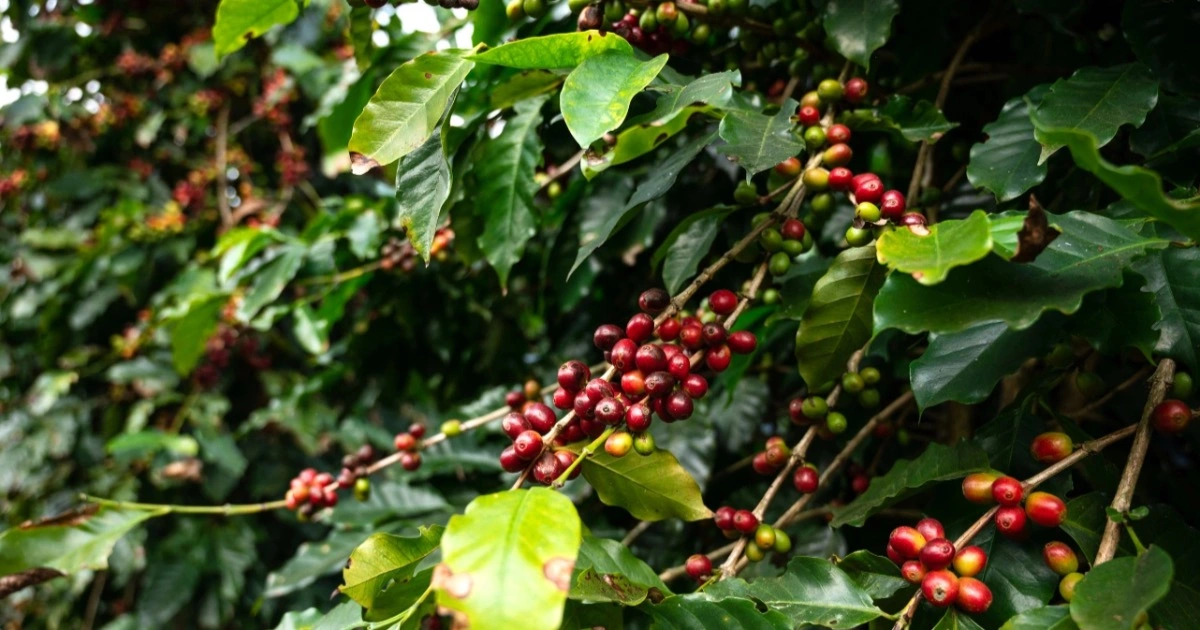
Theo Cơ quan Cung ứng Mùa vụ Quốc gia Brazil (Conab), sản lượng cà phê của nước này niên vụ 2026 được nâng lên mức kỷ lục 67,6 triệu bao loại 60 kg, tăng 19,6% so với niên vụ trước. Đây không chỉ là con số đẹp trên báo cáo mà là lời khẳng định Brazil đang giành lại thế chủ động trong trò chơi nguồn cung. Arabica là động lực chính với 48,2 triệu bao, tăng tới 34,8%, trong khi robusta (Conilon) giảm 6,6% xuống 19,4 triệu bao do bất lợi thời tiết tại Espírito Santo. Dù vậy, mức tăng arabica vẫn dư sức bù đắp phần sụt giảm Conilon, biến tổng sản lượng cà phê Brazil thành mỏ hàng khổng lồ tràn ra thị trường.
Việc 99% diện tích đã thu hoạch giúp Brazil sớm đưa lượng lớn cà phê ra thị trường, thể hiện rõ ở con số xuất khẩu 4,16 triệu bao trong tháng 8, tăng 31% so với cùng kỳ năm trước và là mức cao nhất từng ghi nhận cho tháng này. Ở góc độ giá cà phê toàn cầu, điều này giống như mở hoàn toàn van xả hàng: thị trường ký hạn phản ứng bằng cách kéo giá xuống để hấp thụ lượng cung thêm. Một câu trích có thể thấy rõ bức tranh quyền lực là: "Sản lượng cà phê của Brazil năm 2026 được ước tính đạt 67,6 triệu bao loại 60 kg, mức cao nhất trong lịch sử các báo cáo của Conab".
Lượng mưa dồi dào trong tháng 9 còn hỗ trợ quá trình ra hoa niên vụ 2027/28, hàm ý rằng câu chuyện dư cung có thể không dừng lại ở một mùa. Với vị thế chi phối nguồn hàng, Brazil đang vô hình trung áp đặt mặt bằng giá mới lên nhiều vùng trồng khác. Các nước sản xuất arabica ở Mỹ Latin và robusta tại Đông Nam Á buộc phải chấp nhận biên lợi nhuận thấp hơn hoặc chuyển sang chiến lược khác biệt hóa sâu hơn về chất lượng, chế biến và sản phẩm giá trị gia tăng để không bị cuốn vào cuộc đua hạ giá bán.
Vụ thu hoạch cà phê mới tại Việt Nam: cơ hội hay bẫy giá cho người trồng?
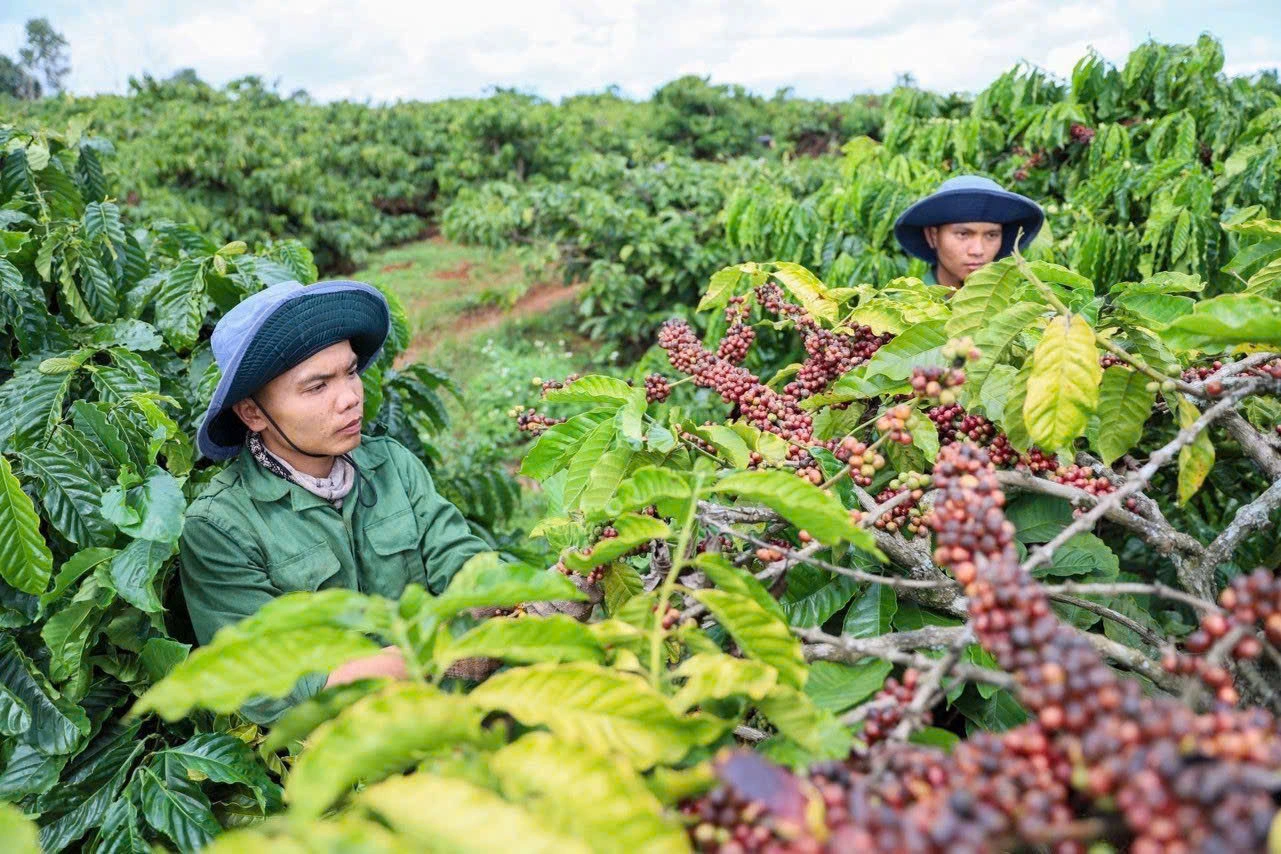
Tại Việt Nam, vụ thu hoạch niên vụ 2026/27 dự kiến bắt đầu từ đầu tháng 10, nhưng cà phê thương phẩm sẽ được đưa ra thị trường từ sau tháng 11. Đây là thời điểm mà mỗi quyết định giữ hàng hay bán nhanh của nông dân và doanh nghiệp có thể làm thay đổi cán cân cung – cầu trên thị trường cà phê quốc tế. Sản lượng niên vụ mới được dự báo ổn định quanh 30,5–32 triệu bao, khiến Việt Nam tiếp tục là trung tâm của nguồn cung robusta toàn cầu. Tuy nhiên, nguồn cung tăng cùng thời điểm với đợt xả hàng mạnh của Brazil tạo ra tình thế “gọng kìm” lên giá.
Thị trường trong nước đang cho thấy áp lực chờ vụ mới: giá cà phê nguyên liệu tại Tây Nguyên khép lại tuần trong khoảng 93.000–93.800 đồng/kg, gần như đi ngang và giao dịch trầm lắng khi cả người mua lẫn người bán cùng chờ nguồn cung niên vụ mới. Trước đó, giá tại khu vực này đã giảm 200–300 đồng/kg trong một phiên khi chịu tác động từ xu hướng giảm trên sàn quốc tế. Tình trạng đi ngang không phải là dấu hiệu ổn định, mà là “khoảng lặng trước cơn sóng” khi thị trường chưa định giá hết rủi ro dư cung.
Đối với Việt Nam, diễn biến giá trong nước thời gian tới sẽ phụ thuộc đáng kể vào tiến độ thu hoạch, sản lượng thực tế và tốc độ bán hàng của nông dân, doanh nghiệp trong vụ mới. Nếu cà phê được bán ồ ạt ngay thời điểm đầu vụ – khi Brazil vẫn còn nhiều hàng – giá cà phê toàn cầu có thể chịu thêm một nhịp điều chỉnh đi xuống. Ngược lại, nếu tốc độ đưa hàng ra thị trường được kiểm soát, Việt Nam có cơ hội duy trì mặt bằng giá cao hơn và tranh thủ lợi thế khi nhu cầu tiêu thụ toàn cầu vẫn tăng và rủi ro thời tiết chưa thể loại trừ.

Thị trường cà phê quốc tế và cuộc chơi mới về cạnh tranh xuất khẩu
Thị trường cà phê quốc tế đang bị kéo căng giữa hai lực đối nghịch: nguồn cung được cải thiện từ Brazil, vụ thu hoạch cà phê mới của Việt Nam và sản lượng theo mùa tại Colombia, trong khi nhu cầu tiêu thụ toàn cầu vẫn tăng và rủi ro thời tiết chưa thể loại trừ. Một bên là áp lực giảm giá cà phê toàn cầu do hàng hóa dồi dào, bên còn lại là nguy cơ biến động khí hậu có thể nhanh chóng đảo chiều kỳ vọng cung. Trong ngắn hạn, thị trường sẽ tiếp tục theo dõi chặt lượng hàng Brazil đưa ra, tiến độ vụ mới tại Tây Nguyên và biến động trên hai sàn London, New York để quyết định liệu áp lực nguồn cung chỉ tạo ra các nhịp điều chỉnh ngắn hay hình thành mặt bằng giá mới cho giai đoạn cuối năm.
Cạnh tranh xuất khẩu cà phê bước sang một chương mới. Tháng 8, Brazil xuất khẩu 4,16 triệu bao, trong khi Việt Nam xuất khẩu khoảng 310.000 bao cà phê hòa tan, vượt Brazil về lượng xuất khẩu mặt hàng này trong tháng. Điều đó cho thấy các nước không chỉ chạy đua ở cà phê nhân mà còn dịch chuyển sang các sản phẩm chế biến sâu để giữ giá trị gia tăng trong nước. Câu chuyện không còn dừng ở “ai có nhiều hàng hơn” mà chuyển thành “ai bán được câu chuyện cà phê hấp dẫn và bền vững hơn” cho các nhà rang xay và chuỗi đồ uống toàn cầu.
Nếu sản lượng và tốc độ bán hàng thuận lợi, lượng robusta từ Việt Nam xuất hiện trên thị trường cà phê quốc tế sẽ tăng, qua đó tạo thêm áp lực lên giá. Song chính áp lực này đang buộc các quốc gia trồng cà phê ở Mỹ Latin và Đông Nam Á phải tái cấu trúc chiến lược: từ tối ưu chi phí sản xuất, đầu tư chất lượng, chứng chỉ bền vững đến phát triển mạnh các dòng hòa tan, đặc sản. Kỷ lục sản lượng cà phê Brazil có thể là tin xấu cho những ai lệ thuộc vào giá hàng hóa, nhưng lại là cú hích để ngành cà phê khu vực chuyển mình từ bán nguyên liệu sang bán giá trị.