
Thuế xăng 0% áp dụng trong thời hạn xác định
Thuế xăng 0% là mức thuế suất thuế tiêu thụ đặc biệt áp dụng với tất cả các loại xăng từ ngày 1/11/2026 đến hết ngày 31/3/2027 theo Nghị quyết 45/2026/NQ-CP của Chính phủ. Đây là thay đổi có thời hạn, không phải mức thuế được ấn định lâu dài.
Chính phủ ban hành Nghị quyết 45 ngày 31/10/2026, đưa thuế tiêu thụ đặc biệt đối với xăng về 0% trong năm tháng, thay thế mức thuế trước đó. Theo quy định được nêu tại Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15, thuế suất là 7% với xăng E10, 8% với xăng E5 và 10% với xăng khoáng khác. Khoảng cách giữa các mức cũ và mức mới khiến chính sách có ý nghĩa rõ rệt về thuế, nhưng không nên diễn giải thành cam kết giá bán lẻ sẽ giảm tương ứng.
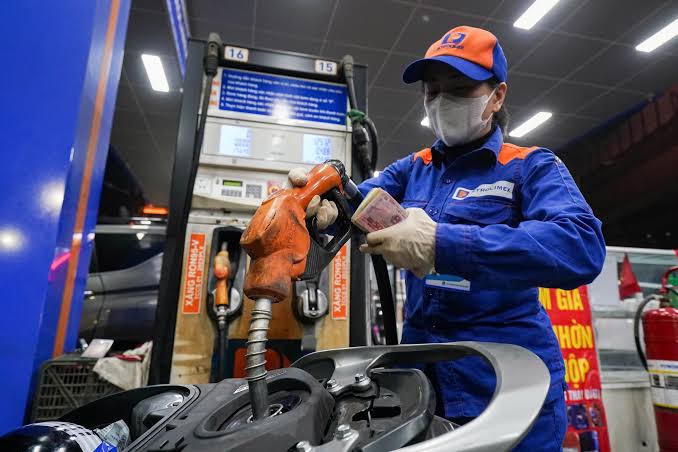
Cục Hải quan yêu cầu triển khai thống nhất
Sau khi nghị quyết được ban hành, Cục Hải quan phát đi hướng dẫn để mức thuế mới được thực hiện đồng bộ. Ngày 2/11/2026, cơ quan này ban hành Công văn số 23738/CHQ-NVTHQ theo hình thức thượng khẩn, gửi các Chi cục Hải quan khu vực để thông báo và tổ chức triển khai.
Về bản chất, văn bản của Cục Hải quan là bước đưa quy định của Chính phủ vào khâu thực thi, không phải một chính sách thuế riêng. Yêu cầu hải quan áp dụng thuế theo Nghị quyết 45 giúp các chi cục có căn cứ thống nhất mức 0% đối với các loại xăng kể từ ngày nghị quyết có hiệu lực. Mốc áp dụng là ngày 1/11, dù công văn được ban hành sau đó một ngày; vì vậy, ngày ban hành hướng dẫn không làm thay đổi ngày bắt đầu chính sách.
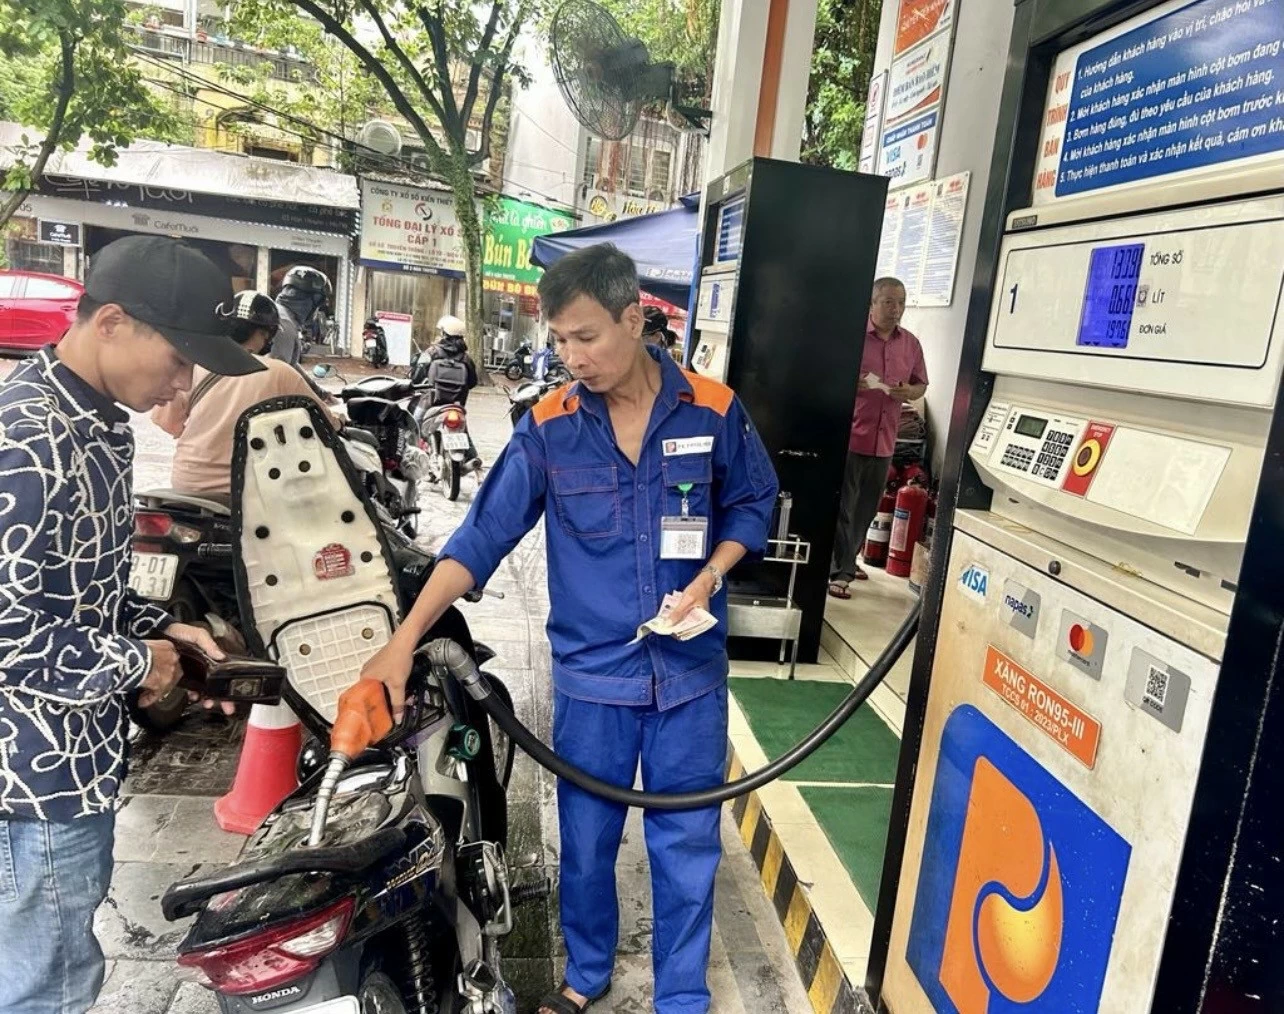
Vì sao chính sách được ban hành và điều gì có thể thay đổi?
Đưa thuế suất về 0% được xác định là giải pháp ứng phó với tình trạng giá xăng dầu tăng cao. Đây là lý do chính sách được áp dụng trong một giai đoạn cụ thể; bản thân việc giảm thuế tiêu thụ đặc biệt không đồng nghĩa giá bán lẻ xăng chắc chắn giảm cùng mức, bởi giá bán còn phụ thuộc những yếu tố khác.
Nghị quyết 45 nêu thời hạn hiện tại kết thúc vào ngày 31/3/2027. Nếu cần rút ngắn hoặc kéo dài thời gian để đáp ứng yêu cầu phát triển kinh tế - xã hội, bảo đảm an ninh năng lượng và ổn định thị trường xăng dầu, Bộ Công Thương sẽ đề xuất với Bộ Tài chính để trình Chính phủ xem xét, quyết định. Vì thế, mốc hết hạn là lịch áp dụng theo quy định hiện hành, còn mọi điều chỉnh tiếp theo phải qua cơ chế được nghị quyết nêu rõ.
Mức thuế mới cần được hiểu đúng phạm vi
Điểm đáng chú ý không chỉ là thuế suất 0%, mà còn là phạm vi áp dụng: Nghị quyết 45 quy định mức này cho xăng các loại, trong một khoảng thời gian cụ thể. Các Chi cục Hải quan khu vực được Cục Hải quan yêu cầu triển khai theo quy định. Điều đó tạo cơ sở áp dụng thống nhất, đồng thời phân biệt rõ chính sách thuế với diễn biến giá tại các điểm bán.
Kết luận, từ ngày 1/11/2026 đến hết ngày 31/3/2027, thuế tiêu thụ đặc biệt với mọi loại xăng được đưa về 0% theo Nghị quyết 45; Cục Hải quan đã yêu cầu các chi cục thực hiện mức mới. Người theo dõi thị trường nên xem đây là một biện pháp thuế có thời hạn, không phải lời bảo đảm rằng giá bán lẻ sẽ giảm tương ứng.