
Thuế xăng 0% có hiệu lực từ ngày 1/11
Thuế tiêu thụ đặc biệt đối với xăng là khoản thuế áp dụng lên các loại xăng theo mức quy định, và việc đưa thuế suất về 0% đồng nghĩa tạm ngừng thu khoản thuế này trong thời gian chính sách có hiệu lực. Theo Nghị quyết 45/2026/NQ-CP do Chính phủ ban hành ngày 31/10, mức thuế mới bắt đầu từ ngày 1/11/2026 và kéo dài đến hết ngày 31/3/2027. Đây là thay đổi có thời hạn, không phải quyết định bãi bỏ vĩnh viễn thuế đối với xăng. Trước đó, thuế suất là 10% với xăng thông thường, 8% với E5 và 7% với E10; nay cả ba mức đều tạm thời về 0%. Chính sách được triển khai vào giai đoạn chi phí năng lượng gây sức ép lên sản xuất, kinh doanh và điều hành kinh tế, đồng thời nhu cầu vận chuyển, tiêu dùng thường tăng trước Tết. Hạ thuế vì thế là cách giảm áp lực đầu vào đúng lúc nền kinh tế cần kiểm soát giá cả.
Hải quan triển khai thống nhất, giá bán lẻ đã giảm
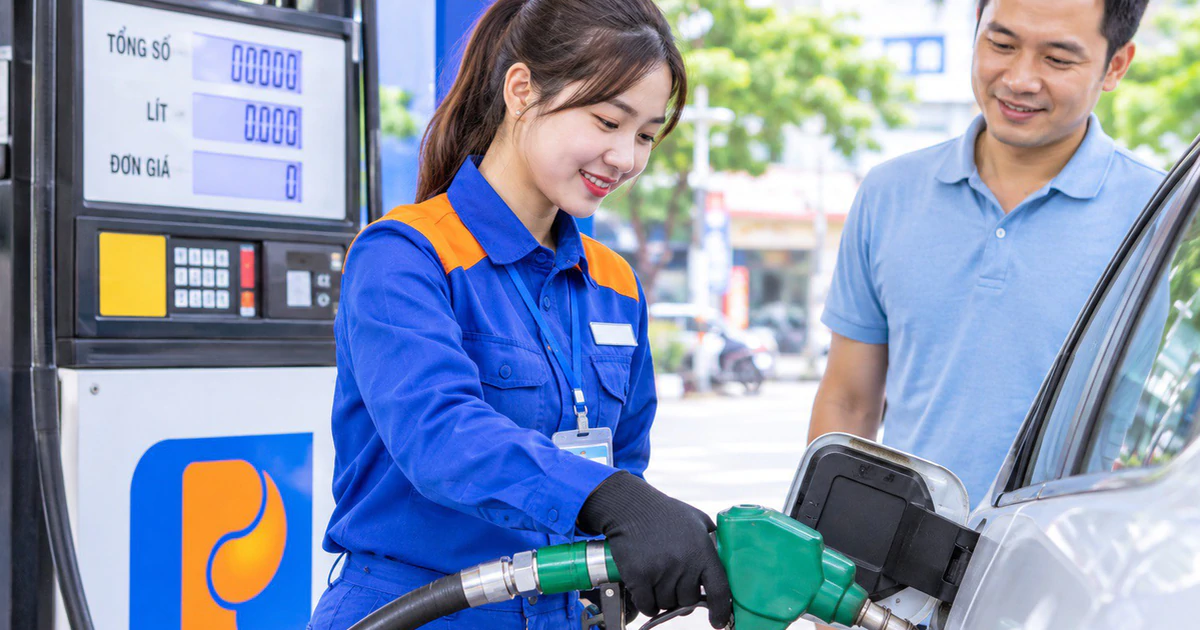
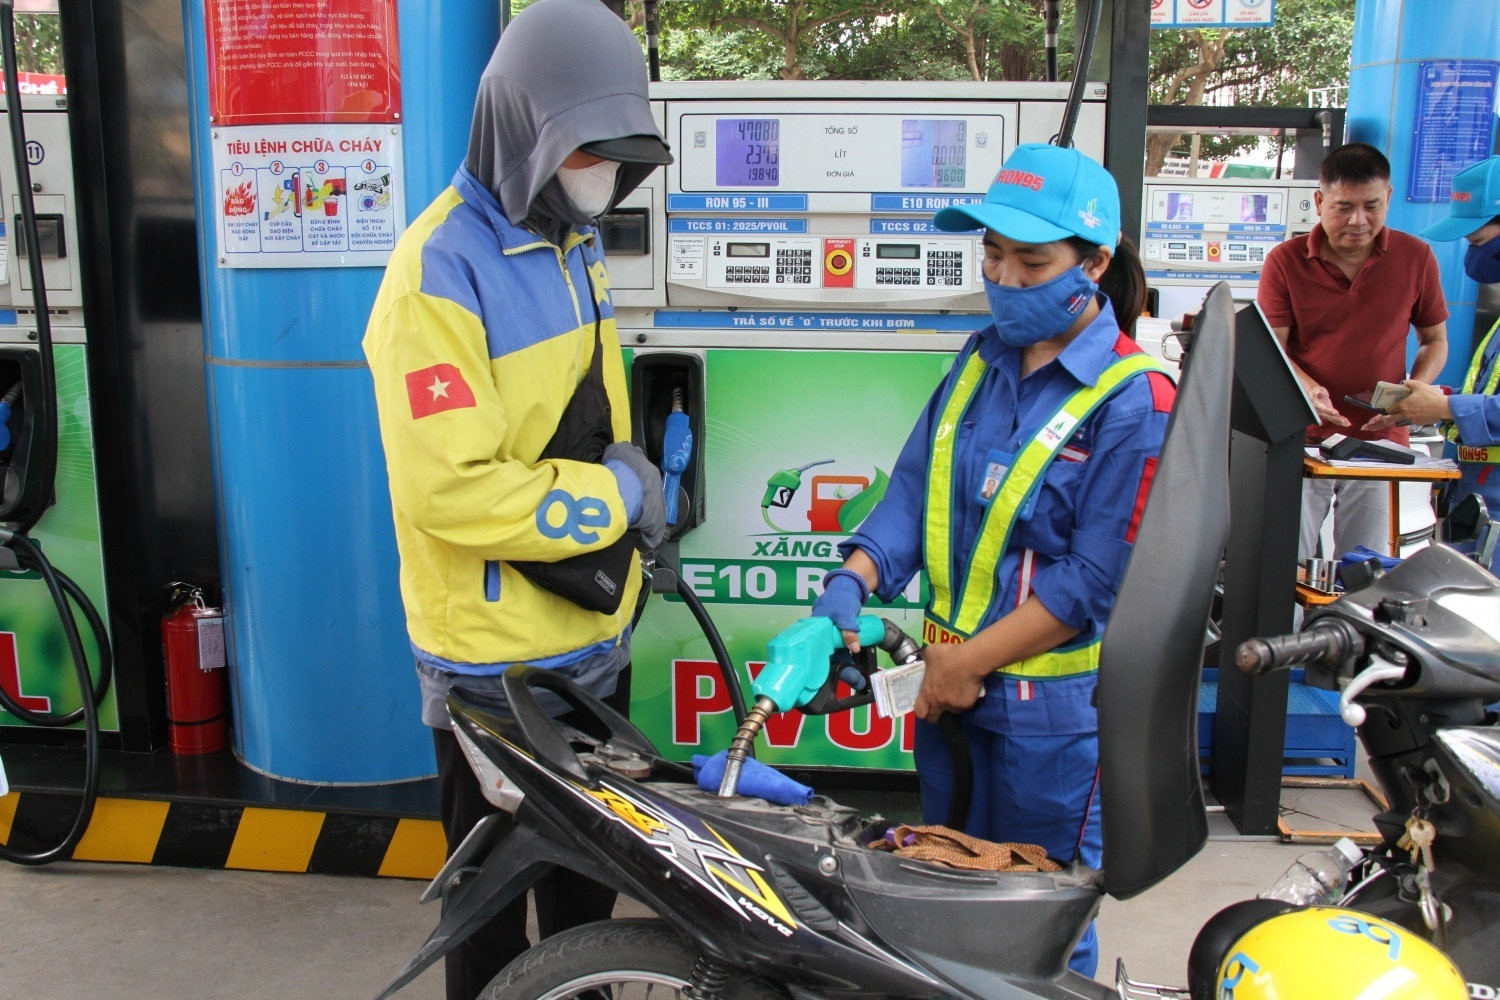
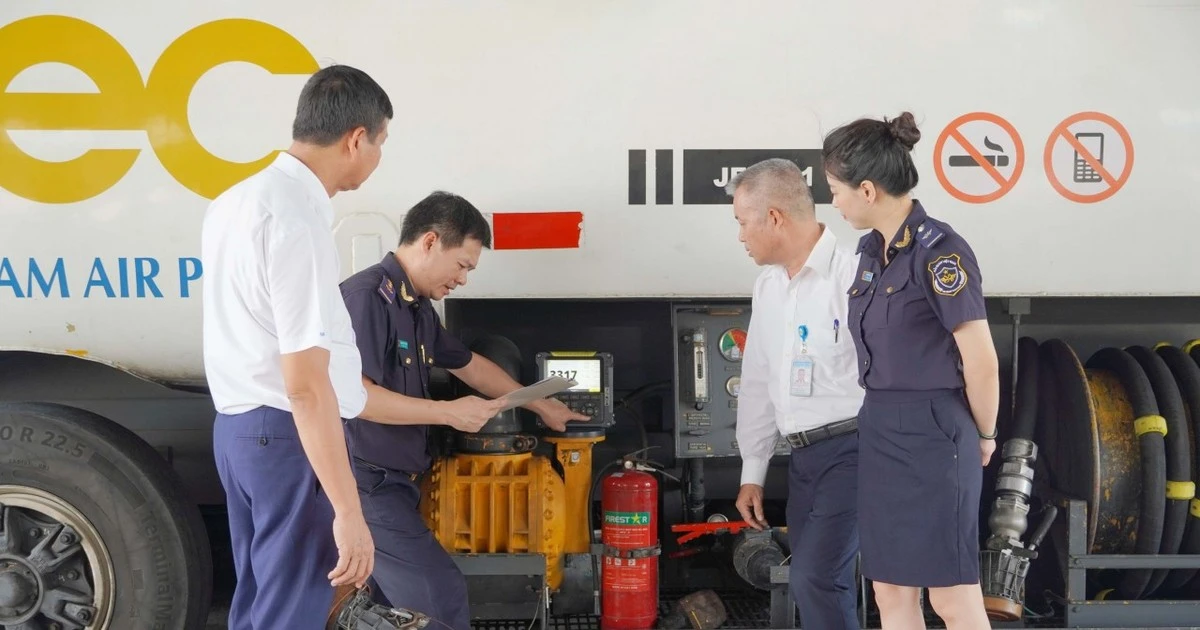
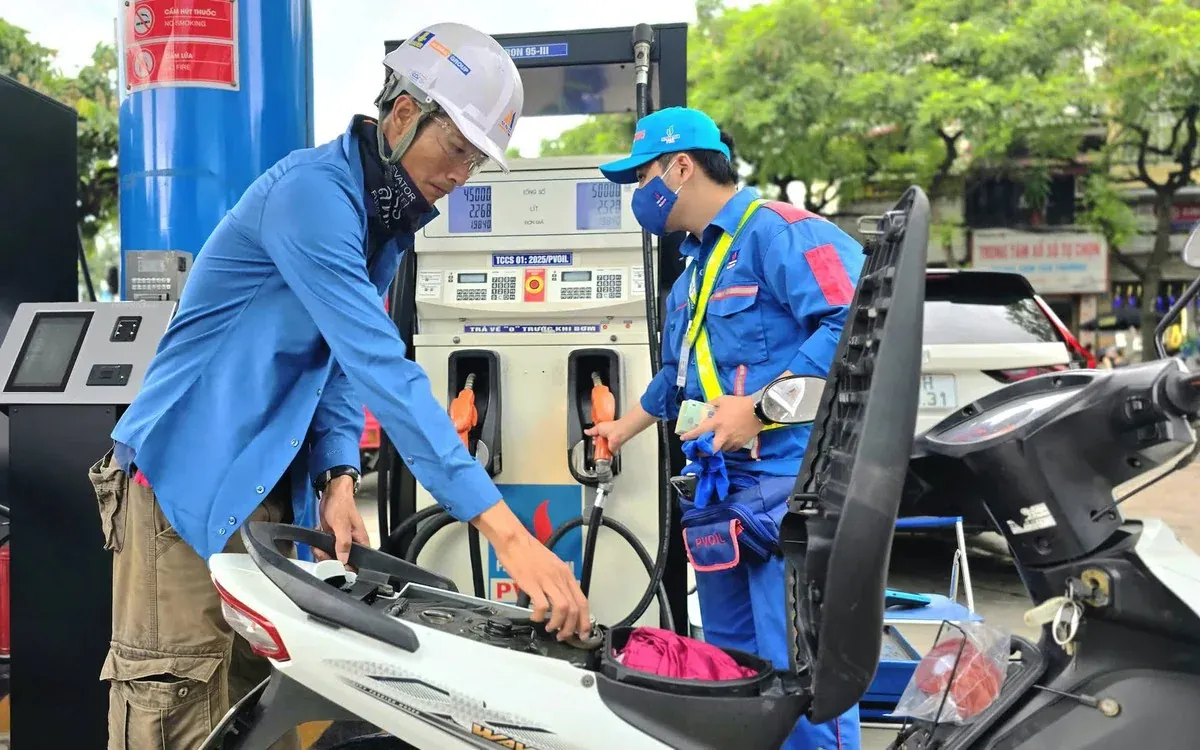
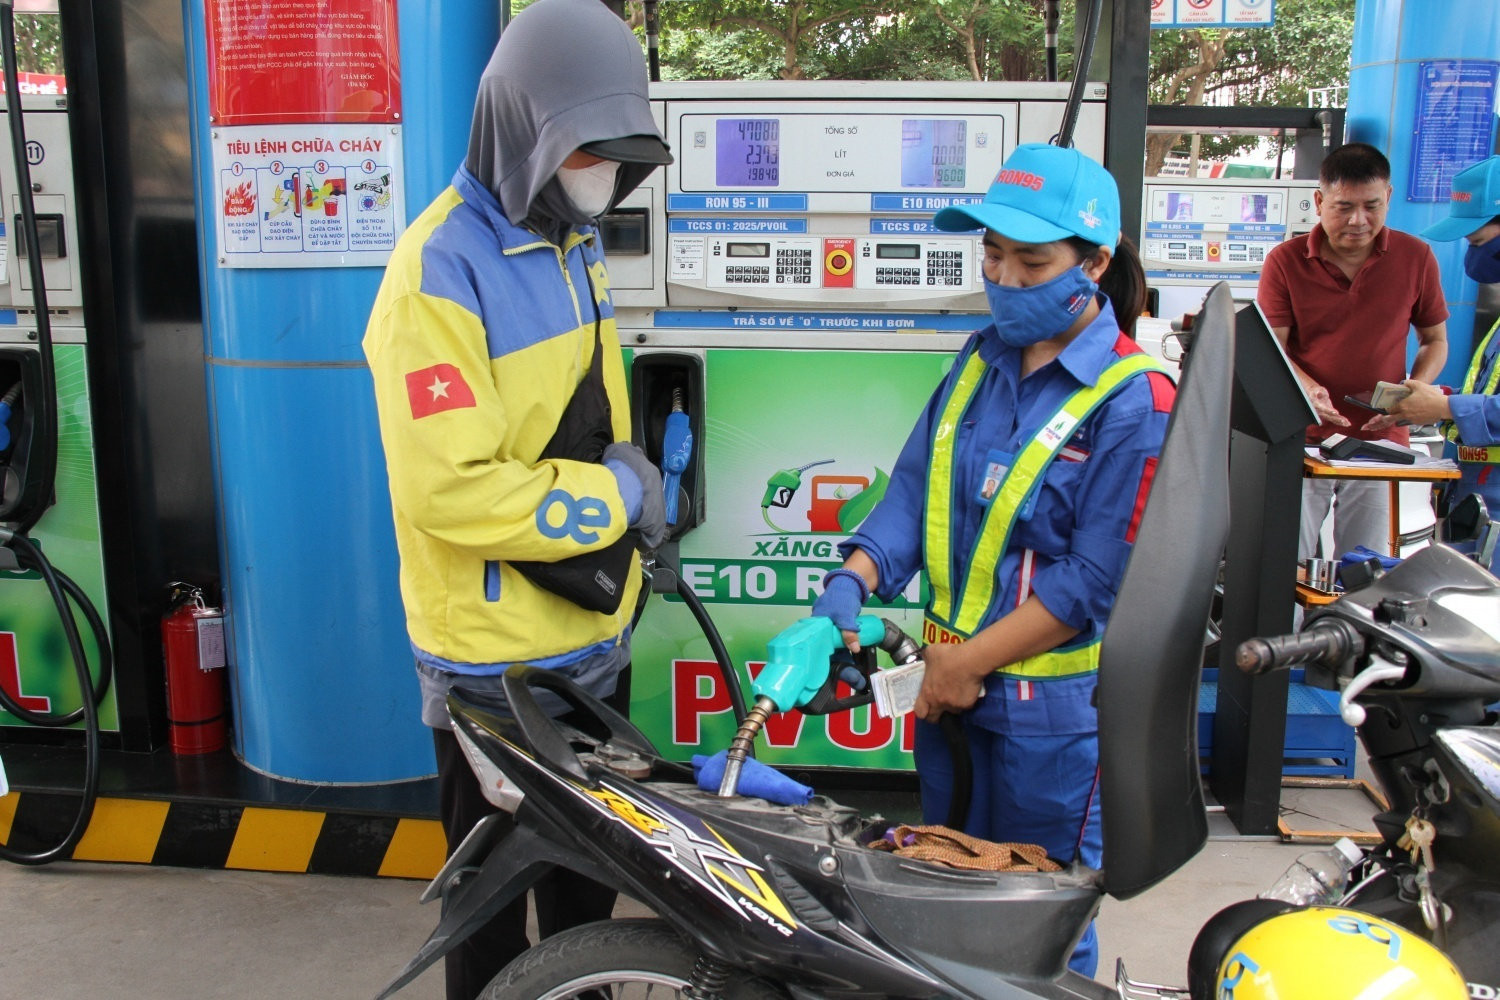
Việc đưa thuế về 0% cần được thực hiện đồng bộ, không chỉ công bố trên văn bản. Ngày 2/11/2026, Cục Hải quan ban hành Công văn số 23738/CHQ-NVTHQ theo hình thức thượng khẩn, gửi các Chi cục Hải quan khu vực và yêu cầu triển khai mức thuế tiêu thụ đặc biệt 0% đối với các loại xăng theo nghị quyết. Cách làm này giúp các đơn vị áp dụng thống nhất, hạn chế vướng mắc khi xử lý hàng hóa trong giai đoạn chuyển tiếp. Tác động đến giá bán lẻ đã thể hiện từ 0 giờ ngày 1/11: xăng E5RON92 còn 24.223 đồng/lít, giảm 1.804 đồng/lít; E10RON95-III còn 24.159 đồng/lít, giảm 1.575 đồng/lít so với kỳ điều hành trước. Như vậy, nhận định giá xăng giảm hơn 1.800 đồng/lít đúng với mức giảm của E5RON92, nhưng không nên hiểu mọi loại xăng đều giảm cùng một lượng.
Lợi ích lan tỏa, nhưng mức giảm thuế không phải toàn bộ câu chuyện
Giá nhiên liệu thấp hơn có thể giúp người dân bớt áp lực chi tiêu và giảm chi phí đi lại, còn doanh nghiệp vận tải có thêm dư địa tiết kiệm cho từng chuyến hàng. Tác động cũng có thể lan sang sản xuất và phân phối: nhiên liệu là đầu vào của nhiều hoạt động, nên chi phí vận chuyển hạ sẽ góp phần hạn chế sức ép tăng giá hàng hóa, dịch vụ. Tuy nhiên, không nên quy toàn bộ biến động giá bán lẻ cho riêng thuế tiêu thụ đặc biệt; giá xăng còn chịu ảnh hưởng của kỳ điều hành và diễn biến thị trường. Chính sách có ý nghĩa hỗ trợ rõ ràng, nhưng mức tiết kiệm cuối cùng của người dân và doanh nghiệp còn tùy mức sử dụng nhiên liệu và việc các khâu kinh doanh có chuyển phần giảm chi phí vào giá bán hay không. Vì thế, giá xăng giảm là tín hiệu tích cực, chưa phải cam kết giá các mặt hàng khác sẽ giảm tương ứng.
Phân biệt thuế TTĐB với các ưu đãi thuế xăng dầu khác
Thuế xăng 0% lần này chỉ nói về thuế tiêu thụ đặc biệt, không có nghĩa mọi sắc thuế liên quan đến xăng dầu cùng được đưa về 0%. Theo chính sách hiện hành được nêu trong nguồn, thuế bảo vệ môi trường đối với xăng, dầu đang ở mức 0 đồng/lít; xăng, dầu thuộc diện không phải kê khai, tính nộp thuế giá trị gia tăng; thuế nhập khẩu ưu đãi với một số mặt hàng xăng dầu áp dụng 0% đến hết ngày 31/12/2026. Đây là các cơ chế riêng, có phạm vi và thời hạn riêng, không phải phần kéo dài tự động của Nghị quyết 45. Mức thuế TTĐB 0% hiện được ấn định đến hết ngày 31/3/2027. Nếu cần rút ngắn hoặc kéo dài thời gian để đáp ứng yêu cầu kinh tế, an ninh năng lượng và ổn định thị trường, Bộ Công Thương sẽ đề xuất Bộ Tài chính trình Chính phủ xem xét, quyết định. Kết luận: chính sách tạo cú hích giảm giá trước mắt, còn hiệu quả bền vững phụ thuộc vào điều hành thị trường và khả năng kiểm soát các chi phí khác.