
USD mạnh lên nghĩa là gì đối với doanh nghiệp xuất khẩu?
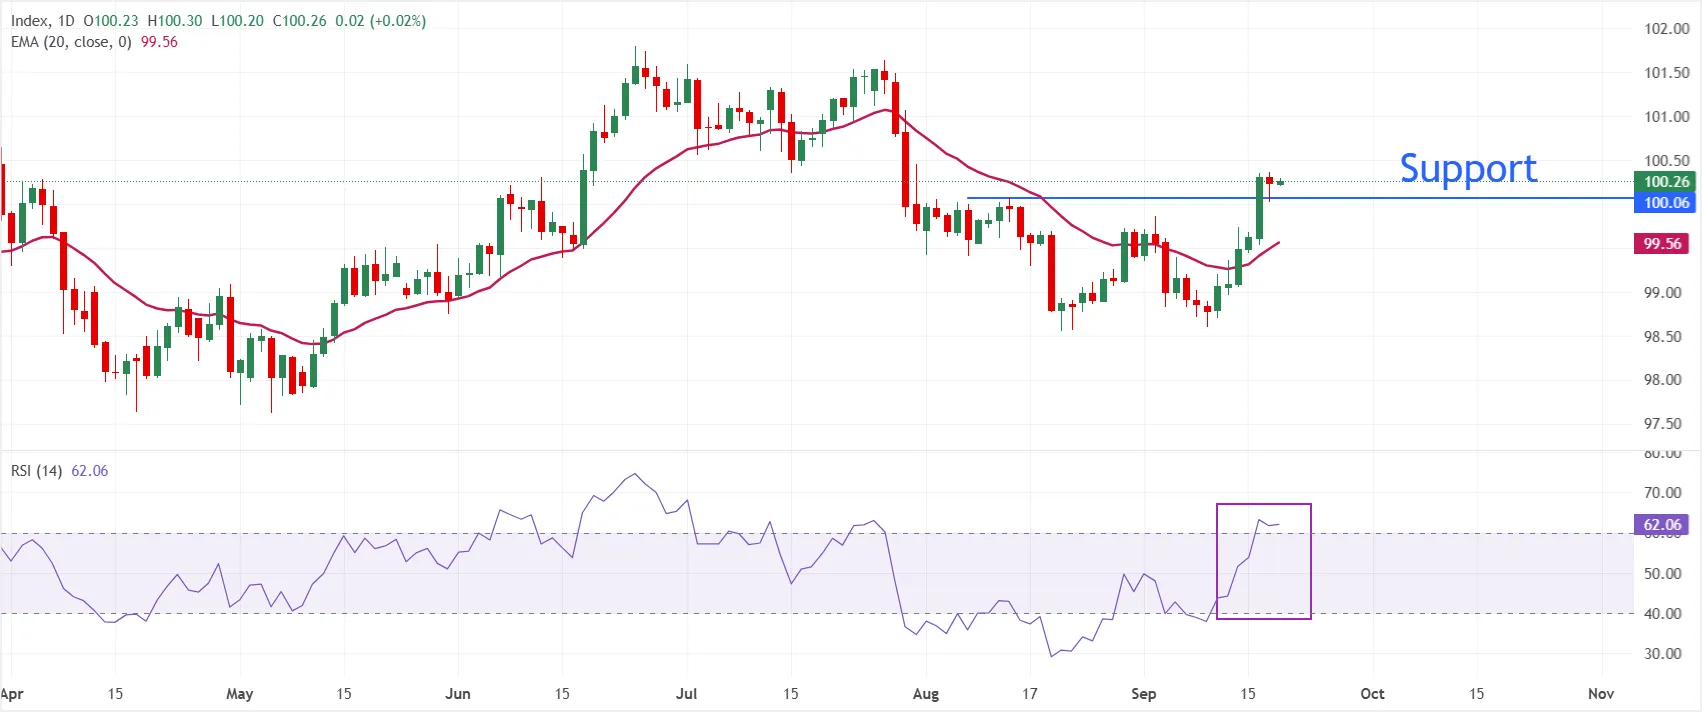
USD mạnh lên trong quan hệ tỷ giá ngoại tệ VND USD là trạng thái đồng bạc xanh tăng giá so với VND, khiến cùng một doanh thu xuất khẩu tính bằng USD khi quy đổi sang tiền đồng sẽ cho ra số VND lớn hơn, đồng thời làm chi phí nhập khẩu, vay nợ và huy động vốn bằng USD trở nên đắt hơn, buộc doanh nghiệp xuất khẩu phải cân nhắc lại toàn bộ cấu trúc doanh thu, chi phí và chiến lược cạnh tranh giá trên thị trường quốc tế. Biến động này không phải là món quà chung cho mọi ngành, mà là phép thử phơi bày doanh nghiệp nào hiểu rõ mình thu USD bao nhiêu, chi USD bao nhiêu và kiểm soát được rủi ro tỷ giá đến đâu.
Quan điểm “USD mạnh là tốt cho nhà xuất khẩu” dễ gây ảo giác. Về lý thuyết, USD mạnh giúp doanh thu ngoại tệ quy đổi sang VND tăng, tạo cảm giác doanh thu phình to và kết quả kinh doanh khả quan. Nhưng khi FED nâng lãi suất điều hành lên vùng 3,75–4%, chi phí vốn quốc tế duy trì cao lâu hơn, kéo theo áp lực tỷ giá và lãi suất trên toàn hệ thống tài chính. Doanh nghiệp xuất khẩu đứng giữa hai lực kéo: một bên là lợi ích tỷ giá, bên còn lại là chi phí vốn doanh nghiệp, nhập khẩu đầu vào và sức ép phải giảm giá bán trước các đối thủ toàn cầu.
Ngành nào thực sự hưởng lợi từ USD mạnh?
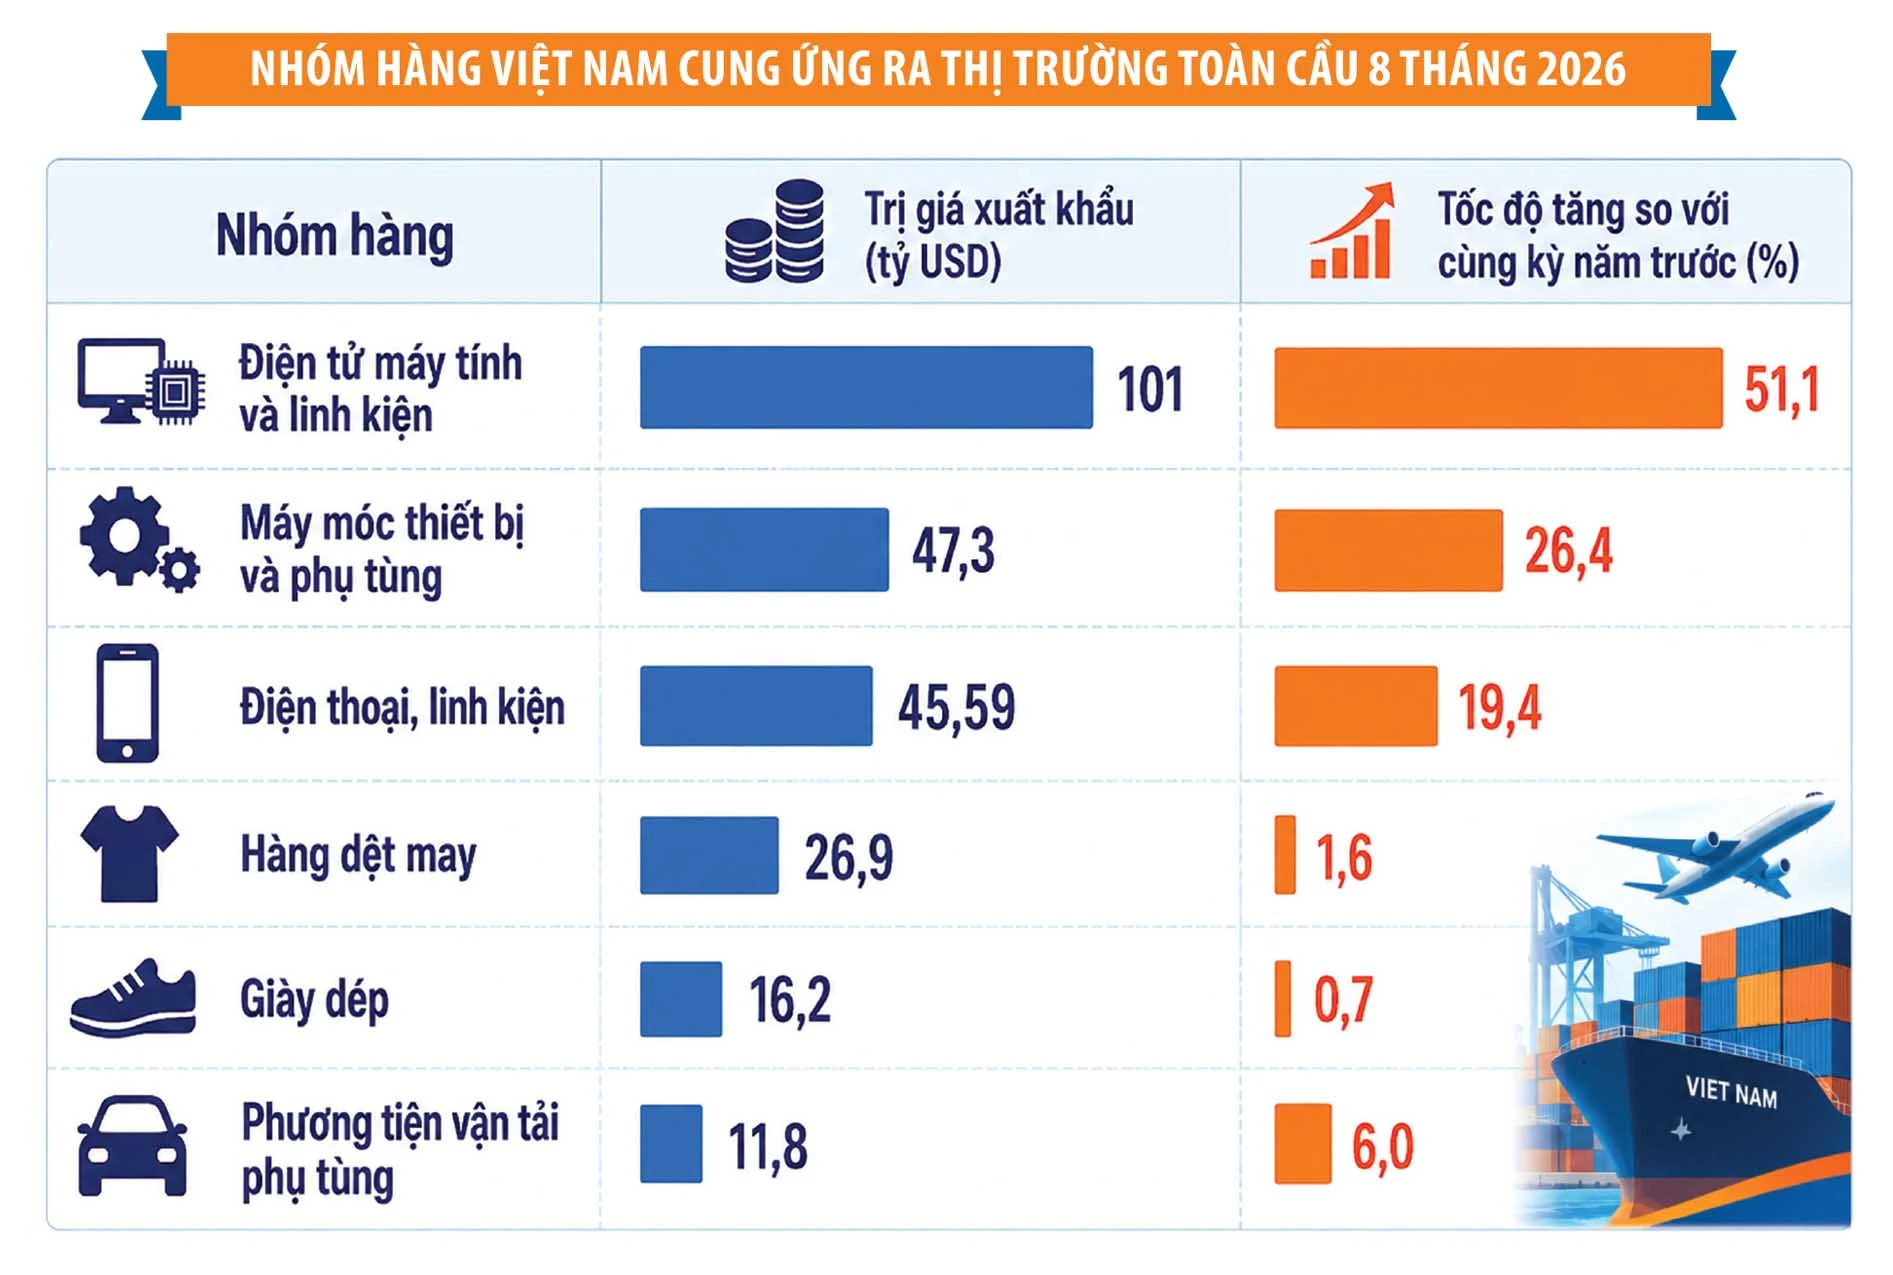
Nếu bóc tách kỹ, ngành xuất khẩu hưởng lợi nhiều nhất từ USD mạnh là nhóm có doanh thu ngoại tệ lớn, chi phí và nợ bằng USD thấp, cùng năng lực đàm phán giá tốt với khách hàng. Trường hợp một doanh nghiệp thủy sản như Vĩnh Hoàn, doanh thu xuất khẩu từng tháng có thể chiếm hơn 74% tổng doanh thu, trong khi nghĩa vụ nợ USD không đáng kể. Cơ cấu này đồng nghĩa mỗi bước tăng của tỷ giá ngoại tệ VND USD có thể chuyển hóa thành biên lợi nhuận cải thiện, miễn là giá nguyên liệu, logistics không leo thang quá mạnh. Nhóm gỗ và đá cũng cho thấy bức tranh tương tự: khoảng 60–70% doanh thu đến từ xuất khẩu gỗ sang Mỹ và giá vốn bằng USD không lớn, nên phần doanh thu quy đổi sang VND nhìn rõ hơn trên báo cáo kết quả kinh doanh.
Ngược lại, những ngành có cấu trúc “USD hai chiều” lại chỉ hưởng lợi ở mức hạn chế. Ngành điều là ví dụ điển hình: doanh nghiệp nhập khẩu lượng lớn điều thô, đồng thời xuất khẩu sản phẩm chế biến. Dòng tiền vào và ra cùng bằng USD tạo một lớp phòng vệ tự nhiên, nhưng phần chênh lệch còn lại vẫn chịu rủi ro tỷ giá. Khi USD mạnh, chi phí nhập khẩu tăng ngay lập tức, trong khi giá bán xuất khẩu chưa chắc điều chỉnh được tương ứng do áp lực cạnh tranh giá toàn cầu. Tiếng nói cuối cùng không thuộc về tỷ giá, mà thuộc về khả năng kiểm soát biên lợi nhuận: doanh nghiệp nào hiểu rõ mình đang là người bán ròng hay mua ròng USD sẽ biết cách tận dụng cơ hội và tránh được ảo tưởng lợi nhuận.
Những ngành chịu sức ép: nhập khẩu đầu vào, nợ USD và cạnh tranh giá
Nhóm chịu thiệt nhất khi USD mạnh không phải là nhà xuất khẩu, mà là các doanh nghiệp nhập khẩu thuần, bán hàng chủ yếu trong nước, thu về VND. Họ phải mua hoặc vay USD để nhập khẩu xăng dầu, máy móc, linh kiện nhưng doanh thu lại cố định bằng VND, nên chỉ một bước tăng tỷ giá đã đủ thu hẹp biên lợi nhuận. Lạm phát nhập khẩu theo đó len vào cấu trúc giá thành, khiến chi phí vốn doanh nghiệp tăng và dư địa giảm lãi suất trong nước bị bào mòn. Trong bối cảnh lãi suất USD tăng, việc huy động vốn quốc tế trở nên đắt đỏ, đồng thời tài sản bằng USD hấp dẫn hơn, khiến dòng vốn thận trọng với các thị trường mới nổi. Doanh nghiệp phụ thuộc nợ USD vì thế bị kẹp giữa tỷ giá và lãi suất, dễ rơi vào chu kỳ thắt chặt tài chính bắt buộc.
Ngay trong nhóm xuất khẩu, sự phân hóa cũng rõ rệt. Một doanh nghiệp cá tra như Nam Việt đã từng chứng kiến doanh thu tăng hơn 30% nhưng lợi nhuận sau thuế lại giảm gần 40% do chi phí nguyên liệu và logistics leo thang, cho thấy USD mạnh không đủ bù đắp cú sốc chi phí đầu vào. Ngành dệt may càng phức tạp: doanh nghiệp vừa thu USD từ đơn hàng quốc tế, vừa phụ thuộc nguyên phụ liệu nhập khẩu. Khi chính sách tiền tệ thắt chặt kéo dài, sức mua tại thị trường Mỹ suy yếu, nhà nhập khẩu có xu hướng ép giá, yêu cầu giảm giá bán hoặc kéo giãn thời gian giao hàng. Doanh nghiệp xuất khẩu phải cân bằng giữa lợi ích tỷ giá ngoại tệ VND USD và áp lực cạnh tranh giá; nếu chạy theo tăng sản lượng nhưng chấp nhận giảm giá sâu, lợi ích USD mạnh có thể bị triệt tiêu ngay trên chính bảng cân đối kế toán.
Từ chính sách tỷ giá FED đến chi phí vốn và dư địa điều hành
Quyết định nâng lãi suất thêm 0,25 điểm phần trăm, đưa biên độ lên 3,75–4%, là lời nhắc nhở rằng chính sách tỷ giá FED đang ràng buộc mọi cuộc chơi vốn bằng USD. Dự báo từ một ngân hàng quốc tế cho rằng FED có thể tăng thêm hai lần vào tháng 12 và đầu năm sau, mỗi lần khoảng 0,25 điểm phần trăm, đồng nghĩa chi phí vốn quốc tế nhiều khả năng duy trì cao lâu hơn chứ không chỉ dừng ở mức tăng hiện tại. Đối với Việt Nam, tác động của chuỗi quyết định này đi qua bốn kênh: thương mại, tỷ giá, dòng vốn và chi phí huy động quốc tế. Chênh lệch lãi suất VND-USD hiện vẫn đủ hấp dẫn để khuyến khích nắm giữ VND, hạn chế đầu cơ ngoại tệ, nhưng điều đó không đồng nghĩa dòng vốn xuất khẩu sẽ an toàn nếu doanh nghiệp cứ tiếp tục vay USD ngắn hạn cho những dự án dài hạn.
Điểm tích cực là tỷ giá USD/VND vẫn nằm trong tầm kiểm soát nhờ cung – cầu ngoại tệ trong nước tương đối cân bằng. Từ đầu năm, VND thậm chí đã tăng giá khoảng 1% so với USD, bất chấp cán cân thương mại ghi nhận nhập siêu hàng chục tỷ USD, cho thấy không thể dùng thương mại để giải thích toàn bộ diễn biến tỷ giá. Dòng vốn FDI giải ngân, kiều hối, doanh thu từ du lịch và lượng ngoại tệ chuyển đổi sang VND để gửi tiết kiệm tạo điểm tựa cho điều hành chính sách. Việc tỷ giá trung tâm tăng khoảng 2% trong khi tỷ giá giao dịch trên thị trường lại giảm khoảng 1% phản ánh cách cơ quan quản lý giữ dư địa điều hành, cho phép thị trường vận động trong khuôn khổ kiểm soát. Nhưng dư địa đó sẽ nhanh chóng thu hẹp nếu doanh nghiệp không chủ động phòng vệ rủi ro tỷ giá, tiếp tục phụ thuộc vào nợ USD giá rẻ đã trở thành quá khứ.
Kết luận: USD mạnh là bài kiểm tra chiến lược, không phải món quà trời cho
USD mạnh doanh nghiệp xuất khẩu không phải là khẩu hiệu bảo đảm lợi nhuận, mà là bài kiểm tra xem từng ngành đã hiểu và quản trị rủi ro tỷ giá đến mức nào. Ngành xuất khẩu hưởng lợi không phải là nơi có doanh thu USD lớn nhất, mà là nơi biết giữ chi phí và nợ bằng USD ở mức hợp lý, duy trì được sức cạnh tranh giá ngay cả khi khách hàng quốc tế thắt chặt chi tiêu. Trong thế giới vốn đang bị chi phối bởi chính sách tỷ giá FED và chênh lệch lãi suất VND-USD, lợi thế tỷ giá chỉ là phần nổi của tảng băng; phần chìm chính là chi phí vốn doanh nghiệp, cấu trúc nhập khẩu đầu vào và sức đề kháng với cú sốc lãi suất.
Bài toán chiến lược ở đây rất rõ: doanh nghiệp nào còn dựa vào dự báo “USD sẽ sớm yếu đi” để trì hoãn tái cấu trúc sẽ bị chính thị trường ngoại hối trừng phạt. Điều cần làm không phải là cầu mong tỷ giá thuận lợi, mà là chủ động xây dựng cơ chế phòng vệ tự nhiên bằng cách cân bằng dòng thu – chi ngoại tệ, giảm phụ thuộc vào nợ USD và đàm phán lại điều khoản giá với khách hàng theo cách phản ánh đúng rủi ro vốn đang gánh chịu. USD mạnh chỉ thưởng cho những ai coi tỷ giá là biến số phải quản trị, chứ không phải là may mắn để tận dụng nhất thời.