
Chênh lệch tăng trưởng nói lên điều gì?
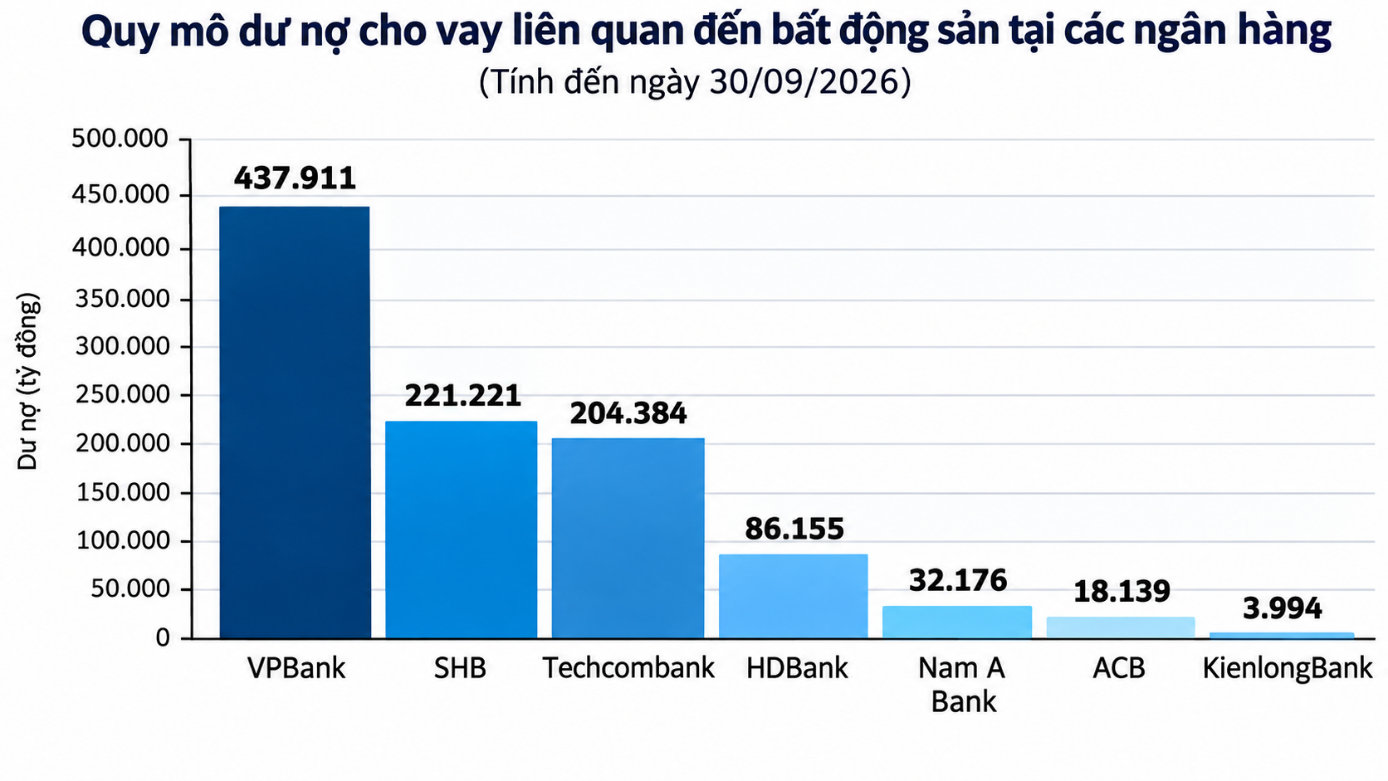
Tín dụng bất động sản là phần vốn ngân hàng cho vay các hoạt động và chủ thể trong lĩnh vực nhà đất, chịu ảnh hưởng bởi định hướng phân bổ vốn và mức độ rủi ro mà hệ thống chấp nhận. Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cho biết tín dụng lĩnh vực này tăng 9,84%, thấp hơn mức tăng trưởng tín dụng chung khoảng 12,27%. Khoảng cách đó cho thấy dòng vốn vào bất động sản không bị đóng lại, nhưng đang tăng chậm hơn các lĩnh vực khác. Đây là tín hiệu có chủ đích hơn là bằng chứng về một lệnh siết đồng loạt: NHNN muốn vốn đi đúng nơi có khả năng tạo hoạt động kinh tế và trả nợ, thay vì để tốc độ cho vay bất động sản vượt lên mà không xét đến rủi ro. Vì vậy, con số tăng thấp hơn mức chung cần được đọc cùng cách phân bổ tín dụng, không nên xem riêng như thước đo sức khỏe toàn thị trường nhà đất.
Bối cảnh lãi suất cũng khiến lựa chọn điều hành trở nên nhạy cảm. Mặt bằng lãi suất có xu hướng tăng; số liệu được công bố cùng thông tin của Thống đốc cho thấy lãi suất huy động tăng khoảng 1,42%, còn lãi suất cho vay tăng 0,99%. Khi chi phí vốn nhích lên, ngân hàng phải thận trọng hơn với chất lượng tài sản và khả năng trả nợ. Theo tôi, chênh lệch 2,43 điểm phần trăm giữa tăng trưởng tín dụng chung và tín dụng bất động sản là dấu hiệu dòng vốn đang được phân bổ có chọn lọc, chứ chưa đủ để kết luận mọi doanh nghiệp hay dự án bất động sản đều khó tiếp cận vốn như nhau.
Linh hoạt, nhưng không đánh đổi an toàn
Ưu tiên của NHNN không chỉ là giữ nhịp cho vay mà còn là kiểm soát rủi ro và bảo đảm an toàn ngân hàng. Đến ngày 26/10/2026, dư nợ tín dụng toàn hệ thống đạt 20.815,94 nghìn tỷ đồng, tăng 11,94% so với cuối năm trước; định hướng tăng trưởng tín dụng cả năm khoảng 15%, có thể điều chỉnh theo tình hình thực tế. NHNN đã giao chỉ tiêu từ cuối năm 2025, đồng thời hướng nguồn vốn vào sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng; những lĩnh vực tiềm ẩn rủi ro được kiểm soát chặt hơn. Cách làm này hợp lý: một mục tiêu tăng trưởng chung không có nghĩa mọi ngành phải tăng cùng tốc độ. Điều hành tín dụng linh hoạt phải xét đến lạm phát, thị trường tiền tệ và khả năng hấp thụ vốn, nếu không tăng trưởng nhanh có thể biến thành áp lực nợ xấu và rủi ro thanh khoản.
Sự linh hoạt còn thể hiện ở cách phân loại dòng vốn. Khi kiểm soát tăng trưởng tín dụng bất động sản, NHNN không tính phần dư nợ tăng thêm so với cuối năm 2025 của một số lĩnh vực như nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn và khu du lịch vào dư nợ tín dụng lĩnh vực này. Điều đó cho thấy cơ quan điều hành không xem mọi khoản vay gắn với bất động sản là giống nhau: dự án phục vụ an sinh hoặc hoạt động sản xuất, dịch vụ có thể được nhìn nhận khác với khoản vay rủi ro cao. NHNN cũng đang xây dựng gói tái cấp vốn phục vụ phát triển nhà ở xã hội. Đây là lựa chọn đáng chú ý: kiểm soát diện rộng nhưng vẫn tạo lối cho những nhu cầu được xác định là ưu tiên.
Tác động tới doanh nghiệp và người vay
Với doanh nghiệp bất động sản, tăng trưởng thấp hơn mức chung hàm ý cạnh tranh vốn có thể gay gắt hơn, nhất là với dự án thiếu minh bạch tài chính hoặc phương án kinh doanh yếu. Nhưng số liệu tổng hợp không chứng minh rằng mọi hồ sơ vay đều bị hạn chế; ngân hàng vẫn phải đánh giá từng khách hàng và khả năng trả nợ. Với doanh nghiệp đang khó khăn, các ngân hàng được khuyến khích xem xét cơ cấu lại thời hạn trả nợ hoặc gia hạn khoản vay dựa trên tình hình hoạt động và khả năng phục hồi cụ thể. Điều này có ý nghĩa thực tế hơn một lời hứa nới vốn đại trà: hỗ trợ có thể giúp doanh nghiệp còn khả năng phục hồi vượt qua áp lực dòng tiền, trong khi tránh kéo dài khoản vay không còn triển vọng. Doanh nghiệp muốn tiếp cận vốn cũng cần minh bạch thông tin tài chính và trình bày kế hoạch sử dụng vốn khả thi.
Người vay và doanh nghiệp có thêm cơ sở so sánh khi các tổ chức tín dụng phải công bố lãi suất cho vay bình quân, chênh lệch giữa lãi suất tiền gửi và cho vay bình quân trên trang thông tin điện tử. NHNN đồng thời dùng tái cấp vốn và nghiệp vụ thị trường mở để hỗ trợ thanh khoản, góp phần duy trì hoạt động ngân hàng ổn định. Những biện pháp này không bảo đảm lãi vay sẽ giảm ngay, nhưng giúp thông tin và khả năng thanh toán của hệ thống minh bạch, thông suốt hơn. Bối cảnh bên ngoài vẫn nhiều bất định: giá năng lượng và chi phí vận tải, bảo hiểm hàng hải gây sức ép lên giá trong nước; lạm phát bình quân chín tháng đầu năm tăng 4,52% so với cùng kỳ. Vì thế, kỳ vọng vốn rẻ cho mọi lĩnh vực sẽ khó phù hợp với ưu tiên kiểm soát lạm phát và bảo vệ tiền gửi.
Ưu tiên kế tiếp là vốn đúng nơi, đúng khả năng
Thời gian tới, NHNN dự kiến tiếp tục điều hành tín dụng theo diễn biến kinh tế vĩ mô, thị trường tiền tệ, lạm phát và khả năng hấp thụ vốn; đồng thời yêu cầu các tổ chức tín dụng cân đối nguồn vốn và xây dựng sản phẩm với lãi suất hợp lý. Đây là lựa chọn cần thiết hơn việc chạy theo một con số tăng trưởng đồng đều giữa các ngành. Với bất động sản, kết quả sẽ phụ thuộc nhiều vào chất lượng dự án, mục đích vay và năng lực trả nợ, chứ không chỉ vào hạn mức chung. Nhà ở xã hội và một số lĩnh vực gắn với sản xuất, du lịch được dành cách xử lý riêng, còn khoản vay tiềm ẩn rủi ro vẫn phải chịu thẩm định chặt.
Kết luận, mức tăng 9,84% không đồng nghĩa NHNN quay lưng với bất động sản; nó cho thấy dòng vốn vào lĩnh vực này đang tăng thận trọng hơn tốc độ chung và được sàng lọc theo mục tiêu, rủi ro. Ưu tiên của cơ quan điều hành là giữ tín dụng lưu thông cho nền kinh tế nhưng không làm suy yếu an toàn ngân hàng hay khả năng hoàn trả tiền gửi. Đó là thế cân bằng khó, song cần thiết: hỗ trợ các dự án có giá trị kinh tế và xã hội, đồng thời không biến tăng trưởng tín dụng thành sự nới lỏng thiếu kiểm soát.