
Tín dụng bất động sản đang tăng dưới nhịp chung
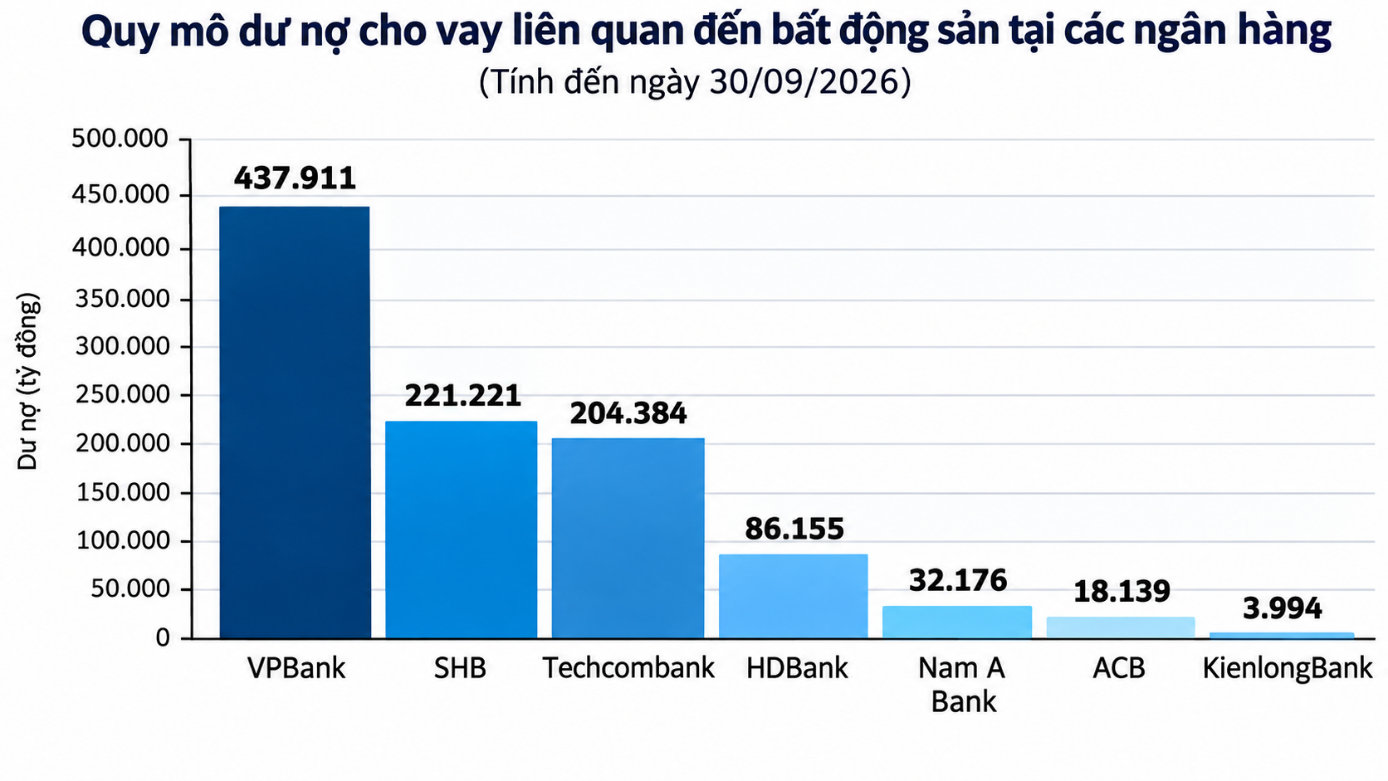
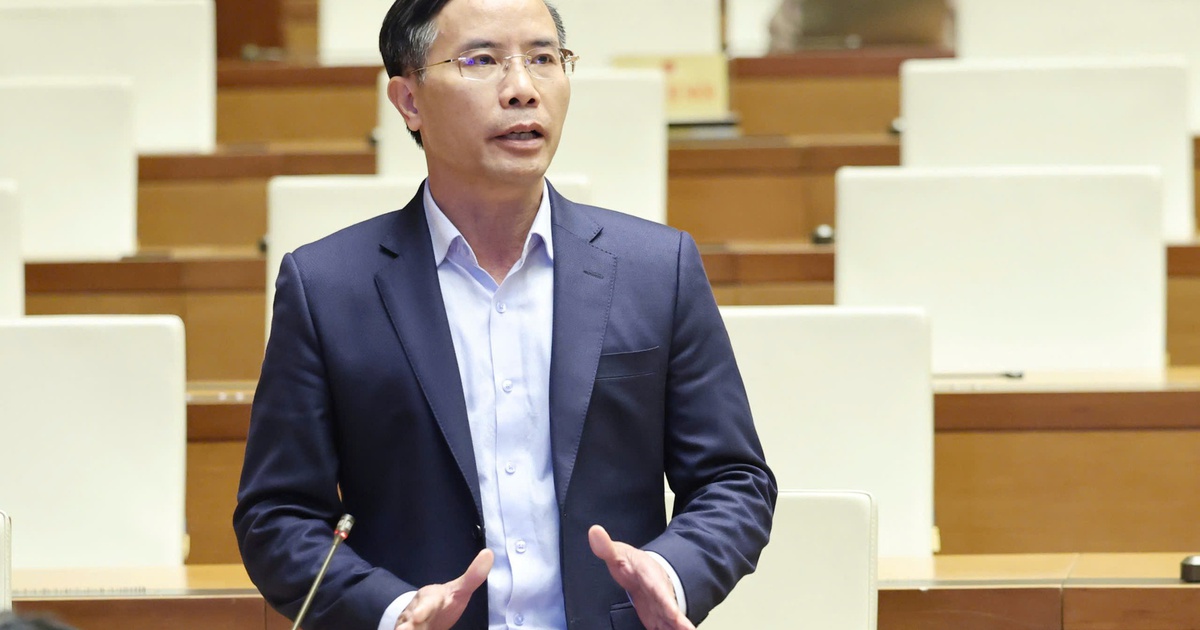
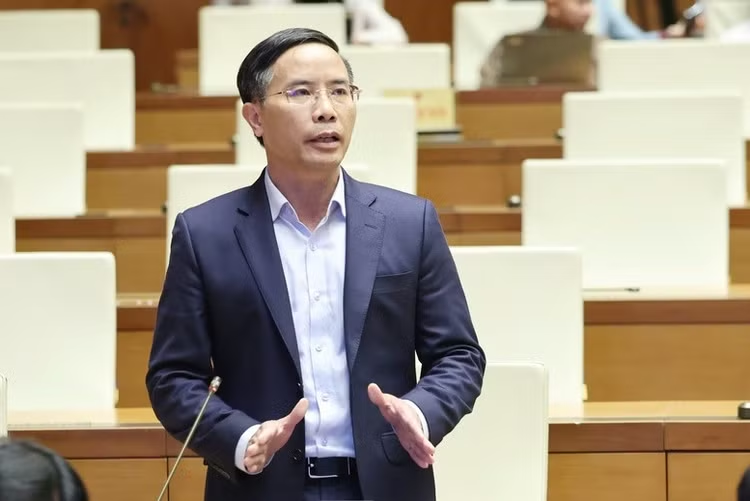
Tín dụng bất động sản là dòng vốn ngân hàng cấp cho các hoạt động liên quan đến nhà ở, phát triển dự án và kinh doanh địa ốc; tốc độ tăng của dòng vốn này cho thấy mức độ ưu tiên và kiểm soát rủi ro trong hệ thống tín dụng. Tại phiên thảo luận ở Hội trường Quốc hội ngày 31/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn trao đổi về điều hành tiền tệ, kiểm soát tín dụng bất động sản và hỗ trợ doanh nghiệp tiếp cận vốn. Theo số liệu ông nêu, tín dụng toàn hệ thống tăng khoảng 12,27%, còn tín dụng bất động sản tăng 9,84%. Khoảng cách này cho thấy vốn địa ốc không dẫn dắt đà mở rộng tín dụng hiện nay. Đây là tín hiệu của sự kiểm soát, không phải bằng chứng rằng dòng vốn đã đóng lại: chất lượng dự án, khả năng trả nợ và mục tiêu sử dụng vốn vẫn là những yếu tố quyết định.
Quy mô tín dụng toàn nền kinh tế vượt 20.879.000 tỷ đồng, trong đó 77,44% dành cho sản xuất, kinh doanh. Cơ cấu này phản ánh một ưu tiên đáng chú ý: nguồn lực ngân hàng đang hướng nhiều hơn tới hoạt động tạo ra hàng hóa, dịch vụ và việc làm, thay vì tăng tốc đồng đều ở mọi lĩnh vực. Với doanh nghiệp bất động sản, mức tăng thấp hơn mặt bằng chung đồng nghĩa không nên xây dựng kế hoạch dựa trên giả định rằng vốn vay sẽ tự động nới rộng. Nhưng cũng không nên đọc con số này như một lệnh siết tuyệt đối. Thông điệp hợp lý hơn là tín dụng cần tăng có chọn lọc, còn doanh nghiệp phải chứng minh dự án có dòng tiền và phương án sử dụng vốn đủ thuyết phục.
Lãi suất tăng, bài toán cân bằng càng rõ
Mặt bằng lãi suất đang tạo thêm sức ép cho cả người vay lẫn ngân hàng. Thống đốc cho biết lãi suất huy động tăng khoảng 1,42%, trong khi lãi suất cho vay tăng 0,99%, khiến khoảng cách giữa hai mức lãi suất thu hẹp. Khi chi phí huy động đi lên, việc giữ lãi suất cho vay ở mức dễ chịu hơn không thể chỉ dựa vào mong muốn; ngân hàng còn phải bảo đảm thanh khoản và an toàn hoạt động. Vì vậy, kỳ vọng lãi suất cho vay giảm nhanh trên diện rộng là thiếu cơ sở nếu các điều kiện thị trường chưa hỗ trợ.
NHNN đang điều hành chính sách tiền tệ theo hướng cân bằng ổn định kinh tế vĩ mô, kiểm soát lạm phát và tỷ giá, đồng thời hỗ trợ tăng trưởng; cơ quan này cũng hỗ trợ thanh khoản qua tái cấp vốn và nghiệp vụ thị trường mở. Cách tiếp cận ấy có lý: nới vốn quá nhanh có thể làm tăng rủi ro, còn thắt chặt kéo dài sẽ gây khó cho doanh nghiệp cần vốn lưu động. NHNN đang xây dựng gói tái cấp vốn phục vụ phát triển nhà ở xã hội. Đây là hướng hỗ trợ có mục tiêu, thay vì mở rộng tín dụng bất động sản thiếu phân biệt.
Muốn tiếp cận tín dụng, doanh nghiệp phải chứng minh được dòng tiền
Vốn doanh nghiệp vẫn được cấp ở quy mô lớn: dư nợ cho vay doanh nghiệp nhỏ và vừa đạt hơn 4 triệu tỷ đồng. Tuy nhiên, con số đó không xóa được rào cản của từng doanh nghiệp. Theo Thống đốc, doanh nghiệp nhỏ và vừa thường có quy mô vốn nhỏ, sức chống chịu hạn chế, phương án kinh doanh biến động và thông tin tài chính chưa minh bạch. Những điểm yếu ấy khiến ngân hàng khó xác định doanh nghiệp có thể trả nợ hay không, từ đó làm quá trình tiếp cận tín dụng khó khăn hơn.
Giải pháp không chỉ nằm ở việc đề nghị ngân hàng giảm lãi suất. Doanh nghiệp cần nâng năng lực quản trị, công khai tình hình tài chính và xây dựng phương án kinh doanh khả thi; việc dùng hai hệ thống sổ sách khác nhau cho kê khai thuế và hồ sơ vay vốn làm giảm độ tin cậy khi thẩm định. Nói cách khác, minh bạch không phải thủ tục phụ mà là điều kiện để ngân hàng đánh giá dòng tiền và khả năng trả nợ. Với doanh nghiệp đang gặp khó, ngân hàng được khuyến khích xem xét cơ cấu thời hạn trả nợ hoặc gia hạn khoản vay dựa trên tình hình thực tế và khả năng phục hồi. Hỗ trợ như vậy cần đi cùng đánh giá rủi ro, chứ không thể thay thế năng lực trả nợ.
Dòng vốn cần hỗ trợ đúng đối tượng, không đánh đổi an toàn
NHNN định hướng khuyến khích các tổ chức tín dụng hỗ trợ doanh nghiệp, đồng thời hoàn thiện cơ sở pháp lý để ngân hàng yên tâm cho vay. Đây là tín hiệu tích cực, nhưng mức độ hỗ trợ thực tế sẽ phụ thuộc vào hồ sơ và sức khỏe của người vay. Ngân hàng là trung gian nhận tiền gửi rồi cho vay; vốn cấp ra phải có khả năng thu hồi để bảo đảm nghĩa vụ với người gửi tiền và duy trì an toàn hệ thống. Bởi vậy, chính sách hỗ trợ không thể đồng nghĩa với nới lỏng tiêu chuẩn cho mọi hồ sơ.
Kết luận cần rút ra từ các con số không phải là bất động sản hết cơ hội vay vốn, mà là dòng vốn đang được phân bổ thận trọng hơn trong lúc lãi suất tăng. Doanh nghiệp muốn vay cần chuẩn hóa báo cáo, chứng minh dòng tiền và cho thấy phương án kinh doanh có thể đứng vững; cơ quan quản lý và ngân hàng cần mở đường hỗ trợ có mục tiêu, đi kèm kiểm soát rủi ro. Khi hai phía cùng làm tốt phần việc của mình, tín dụng mới có thể đến đúng doanh nghiệp, hỗ trợ sản xuất và phát triển nhà ở mà không làm suy yếu an toàn ngân hàng.