
Doanh thu tăng không đồng nghĩa bán được nhiều hơn
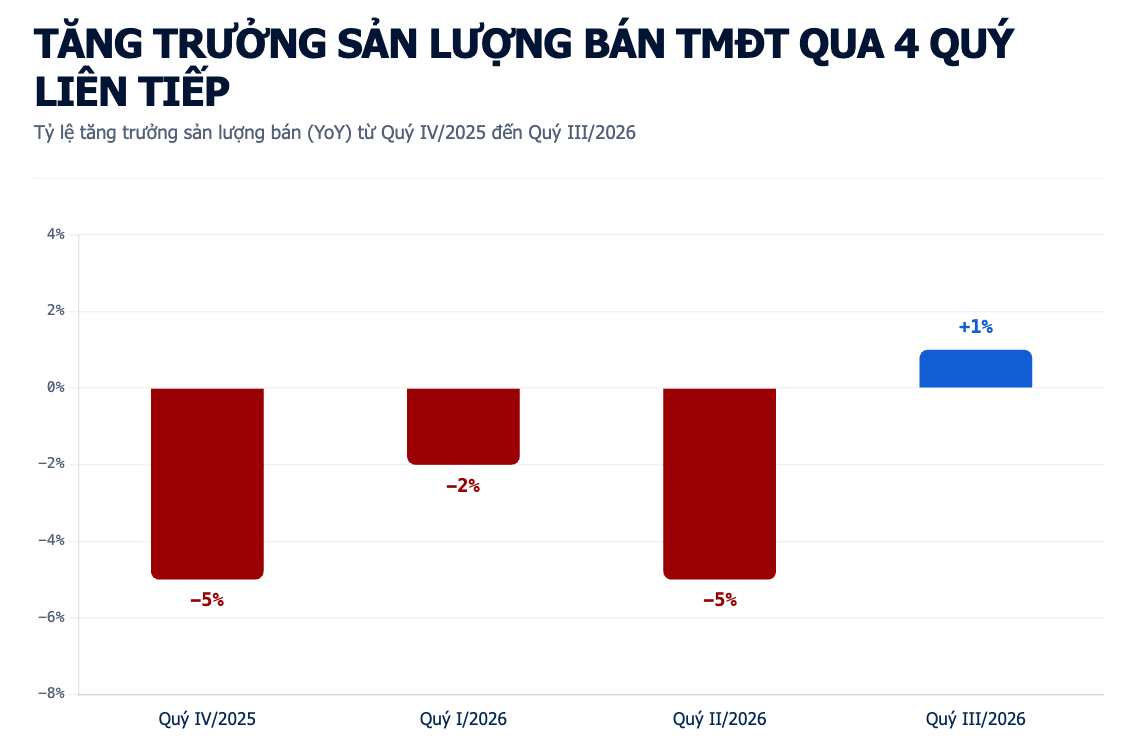
Thương mại điện tử là hoạt động mua bán hàng hóa qua các nền tảng số, nơi doanh thu có thể tăng ngay cả khi số sản phẩm giao dịch không tăng tương ứng. Bức tranh hiện nay cho thấy chính độ lệch đó: thị trường ghi nhận doanh thu đi lên, nhưng sản lượng bán hàng gần như chững lại suốt bốn quý. Theo báo cáo của YouNet ECI, từ quý IV/2025 đến quý III/2026, yếu tố giá bán tăng lần lượt 27%, 21%, 24% và 26%, còn sản lượng lần lượt giảm 5%, giảm 2%, giảm 5% rồi chỉ nhích 1%. Vì vậy, đà tăng hai chữ số của doanh thu sàn không thể được hiểu đơn giản là người tiêu dùng mua nhiều món hơn. Đây là tăng trưởng có chất lượng khác: giá trị giao dịch tăng, nhưng lượng hàng bán ra chưa theo kịp. Với doanh nghiệp, đó là tín hiệu cần nhìn kỹ cơ cấu tăng trưởng thay vì chỉ dựa vào GMV.
Quy mô lớn, nhưng con số không kể hết câu chuyện
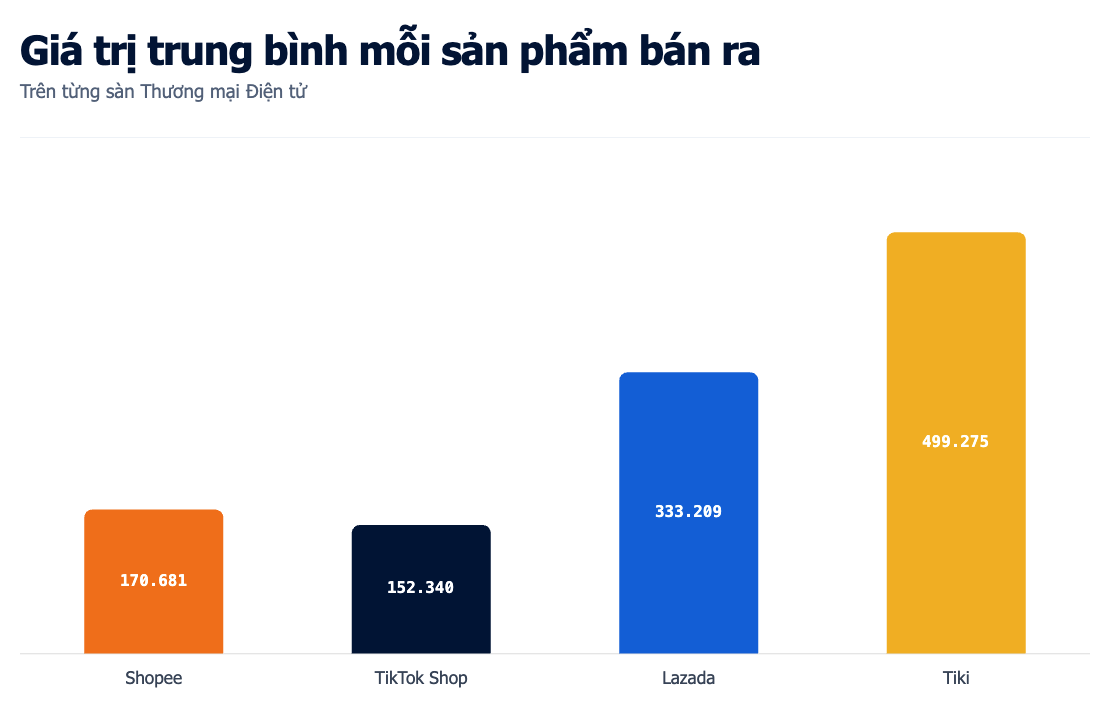
Trong chín tháng đầu năm, bốn sàn lớn ghi nhận 2,6 tỷ sản phẩm bán ra và hơn 436.000 gian hàng trực tuyến phát sinh doanh thu. Tổng GMV đạt 411.700 tỷ đồng, một quy mô đủ lớn để khẳng định thương mại điện tử đã trở thành kênh bán lẻ trọng yếu. Nhưng tổng số sản phẩm và số gian hàng có doanh thu không cho biết từng người bán bán được bao nhiêu, cũng không nói rõ sản lượng thay đổi ra sao ở mỗi ngành hàng. Dữ liệu tăng giá trong báo cáo là yếu tố cấu thành tăng trưởng, không tự nó chứng minh mọi mặt hàng đều tăng giá niêm yết hay người mua đều trả nhiều hơn cho cùng một sản phẩm. Bởi thế, cần tránh kết luận quá rộng về sức mua hoặc xu hướng giá chỉ từ các chỉ số tổng hợp. Số liệu cho thấy quy mô lớn; còn mức độ khỏe mạnh của nhu cầu cần được đọc cùng bối cảnh và cơ cấu thị trường.
Người mua thận trọng, doanh nghiệp cần đổi cách đọc tăng trưởng
Áp lực sinh hoạt giúp lý giải vì sao lượng mua không tăng cùng doanh thu: lạm phát và lãi suất tiếp tục ghìm sức mua, dù GDP quý III tăng 9,95%, còn CPI ở mức 5,1%. Tác động này hiện ra trong ưu tiên mua sắm. Có 74% người được khảo sát đặt chất lượng sản phẩm lên hàng đầu, tăng 22 điểm phần trăm so với quý II; 67% coi giá thành là yếu tố quan trọng, trong khi ưu đãi và khuyến mãi được 46% lựa chọn, giảm 7 điểm phần trăm. Với người mua bình thường, điều đó có nghĩa là săn giảm giá chưa chắc là ưu tiên số một: họ cân nhắc chất lượng và giá trị nhận được, đồng thời dè chừng chi tiêu. Doanh nghiệp cũng không nên xem giá bán cao hơn là động cơ tăng trưởng bền vững nếu lượng hàng tiêu thụ không cải thiện. Số sản phẩm bán ra cần được theo dõi song song với doanh thu.
Mùa mua sắm cuối năm sẽ là phép thử
Thị trường sắp bước vào chuỗi cao điểm từ 10.10, 11.11, Black Friday, 12.12 và Giáng sinh đến mùa chuẩn bị Tết 2027. Đây sẽ là phép thử rõ hơn cho câu hỏi liệu nhu cầu có phục hồi về lượng hay doanh thu tiếp tục dựa chủ yếu vào giá. Dữ liệu hiện tại cũng cho thấy không phải ngành nào đi cùng một nhịp: FMCG là điểm sáng, với doanh thu quý III tăng 36% so với cùng kỳ và sản lượng tăng 18%; trái lại, sản lượng ở thời trang và làm đẹp có dấu hiệu chững lại. Dự báo của YouNet ECI đặt kỳ vọng FMCG có thể tận dụng mùa cao điểm để tung sản phẩm mới và triển khai các chương trình khuyến mãi lớn, hướng tới tăng trưởng hơn 30% trong quý IV. Kết luận hợp lý lúc này không phải sức mua đã suy yếu đồng đều, mà là tăng trưởng đang phân hóa và doanh thu tổng thể chưa đủ để chứng minh người mua đã mua nhiều hơn.