
Từ hồ sơ rời rạc đến bức tranh dữ liệu liên thông
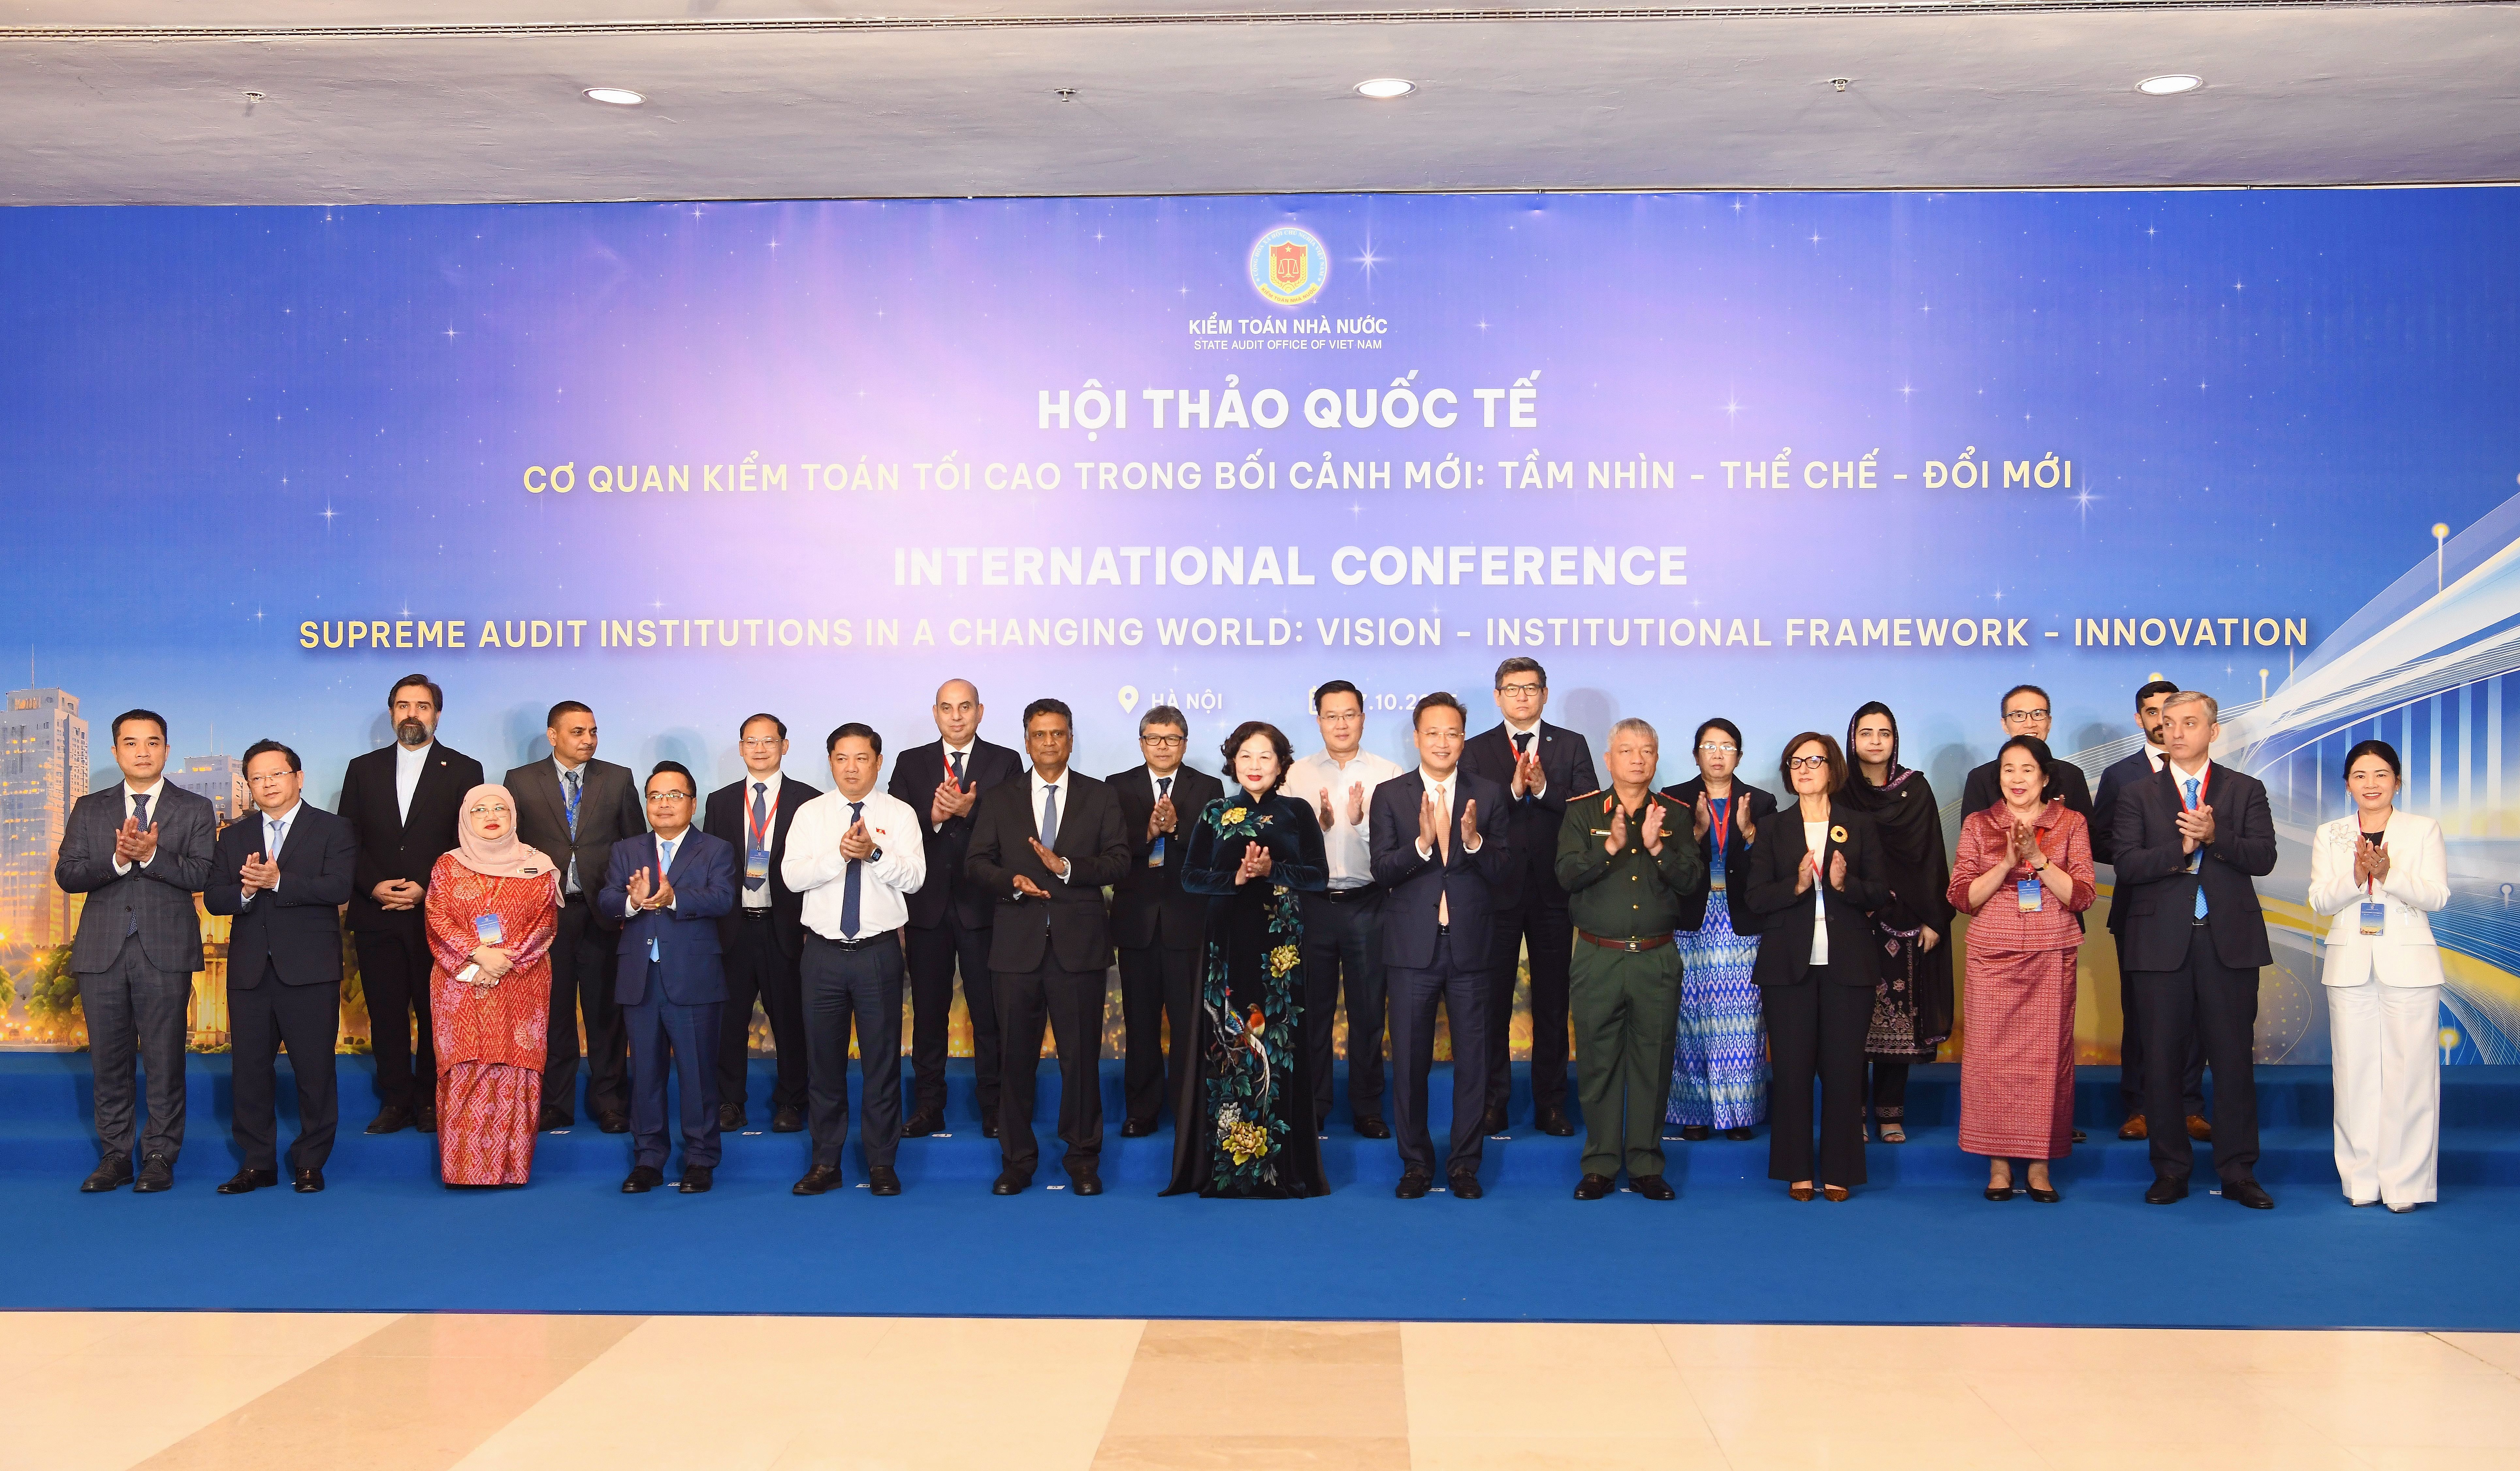
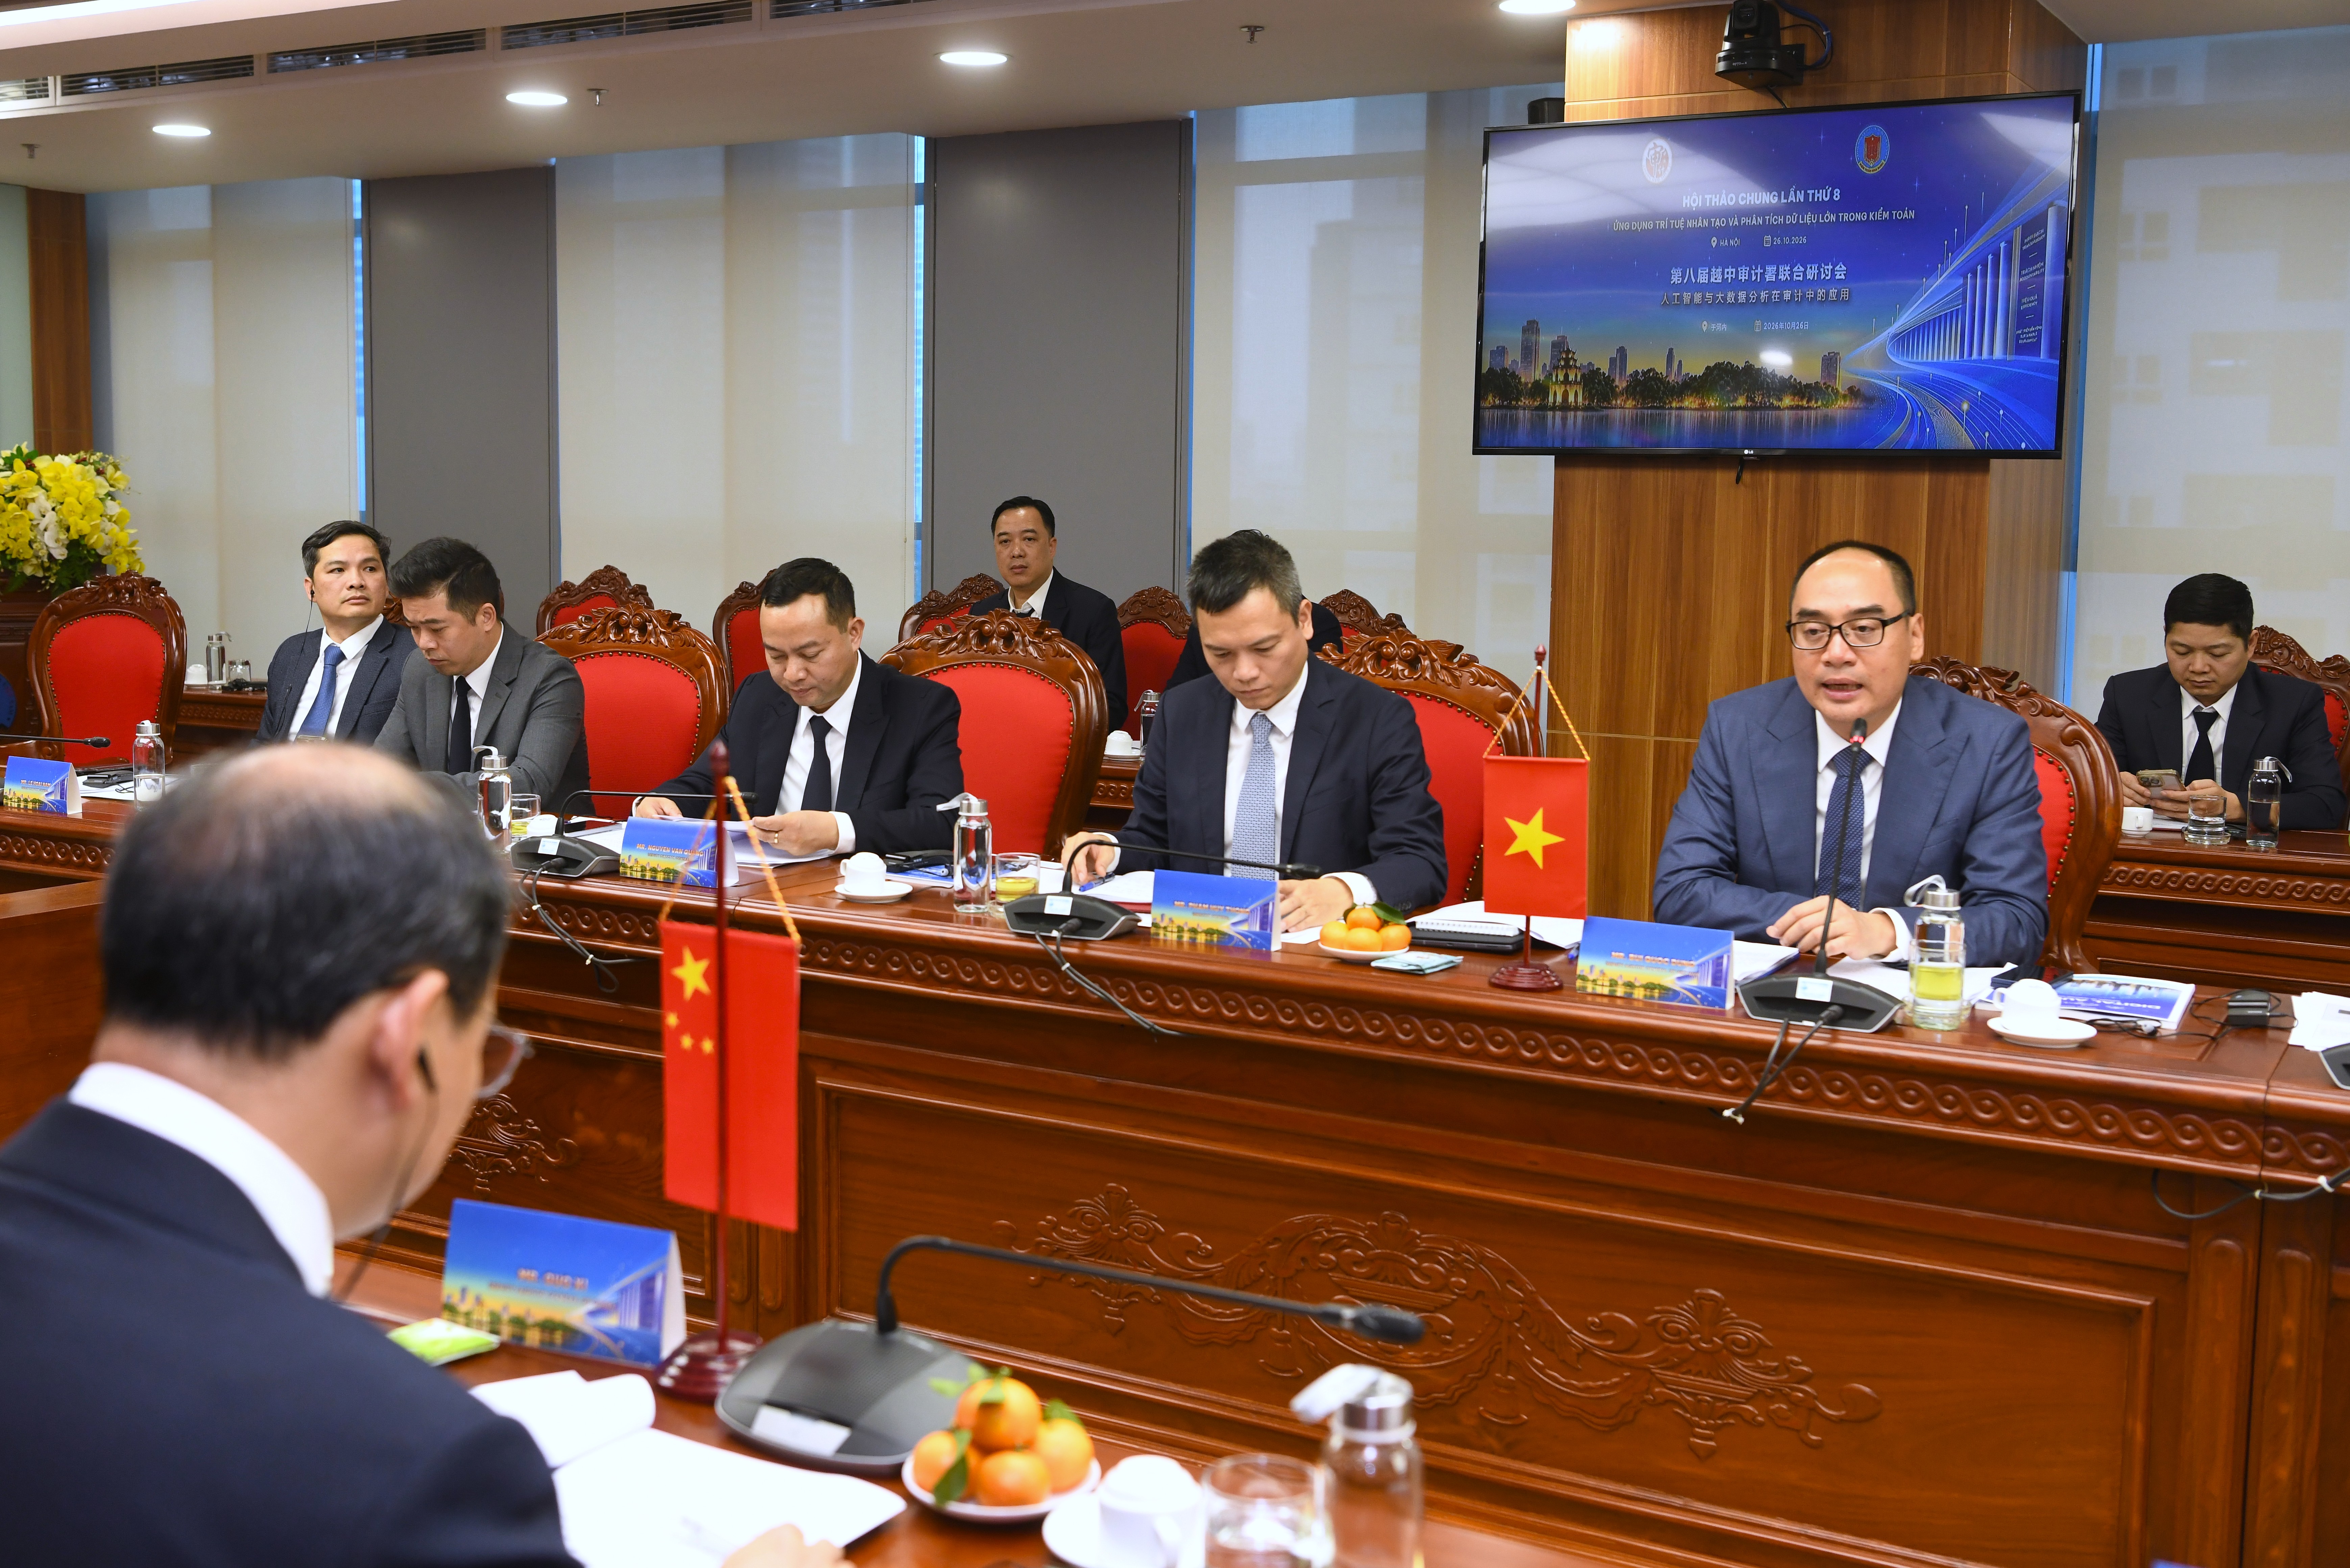
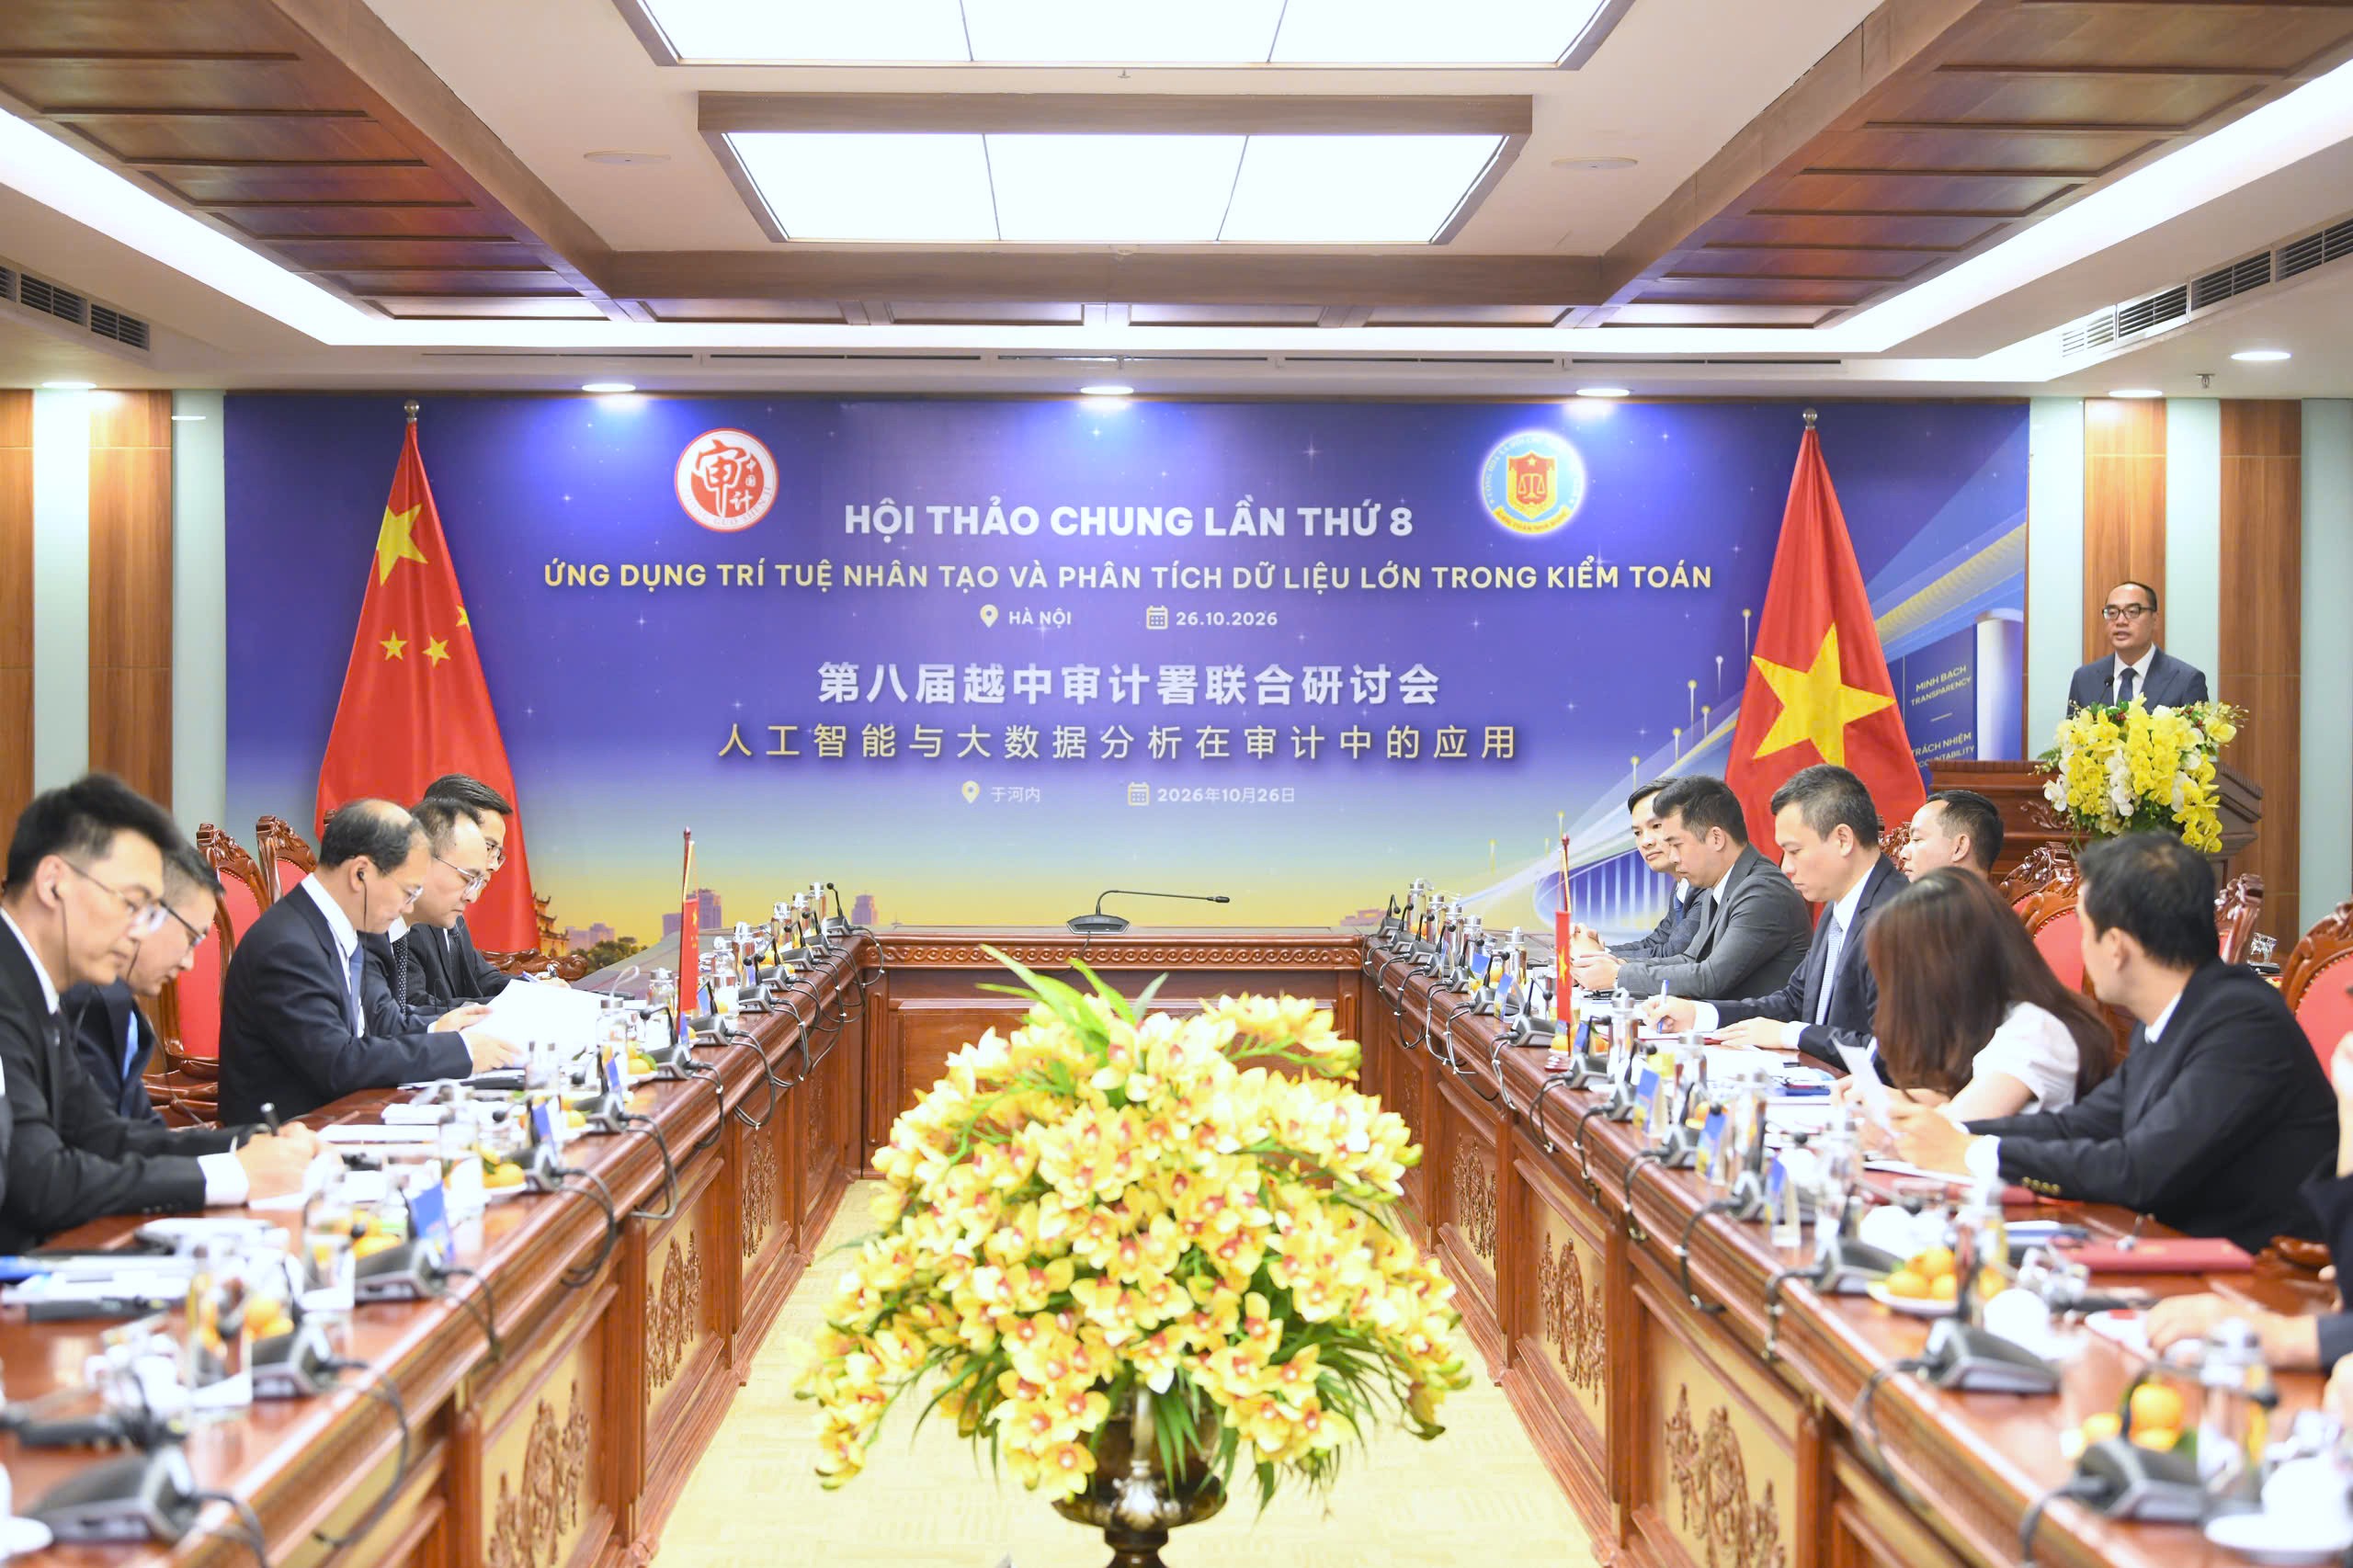
Kiểm toán dữ liệu lớn là cách thu thập, kết nối và phân tích khối lượng thông tin từ nhiều nguồn để mở rộng phạm vi kiểm tra, tìm ra dấu hiệu bất thường và hỗ trợ kiểm toán viên tập trung vào rủi ro đáng lưu ý. Đây không phải việc đưa thao tác giấy tờ lên máy tính: theo định hướng của INTOSAI, kiểm toán số đòi hỏi thay đổi cả tư duy lẫn phương pháp tiếp cận. Động lực chuyển đổi đã rõ khi chính phủ số, hệ thống quản lý tài chính công và cơ sở dữ liệu chuyên ngành ngày càng định hình cách cơ quan kiểm toán làm việc. Ngày 26/10/2026 tại Hà Nội, Kiểm toán nhà nước Việt Nam và Cơ quan Kiểm toán quốc gia Trung Quốc trao đổi kinh nghiệm về hạ tầng dữ liệu, khai thác thông tin và ứng dụng AI trong quy trình kiểm toán. Giá trị của cuộc trao đổi nằm ở câu hỏi thực tiễn: làm sao biến dữ liệu phân tán thành bằng chứng có thể kiểm tra, thay vì chỉ chất thêm thông tin vào quy trình cũ.
Khi dữ liệu được chuẩn hóa và đối chiếu, kiểm toán viên có thể đặt cạnh nhau thông tin thuế, ngân hàng, đấu thầu, đất đai hay an sinh xã hội để phát hiện mối liên hệ mà từng hồ sơ riêng lẻ khó bộc lộ. Kinh nghiệm quốc tế hướng tới phân tích toàn bộ tập dữ liệu thay vì chủ yếu chọn mẫu, đồng thời tiến dần từ kiểm toán sau sự việc sang giám sát và cảnh báo rủi ro liên tục. Đó là bước chuyển có ý nghĩa: công nghệ không chỉ tăng tốc tìm kiếm mà còn giúp xác định nên kiểm tra sâu ở đâu. Tuy nhiên, kết nối nhiều nguồn không tự động tạo ra kết luận đúng. Dữ liệu sai, thiếu hoặc không thống nhất có thể khiến phân tích lệch hướng; vì vậy, khả năng tiếp cận phải đi cùng xác minh, đối chiếu và phán đoán nghề nghiệp.
Quy mô dữ liệu mở rộng, nhưng chất lượng mới quyết định
Kinh nghiệm Trung Quốc cho thấy mức đầu tư hạ tầng có thể rất lớn: hệ thống tại trụ sở Cơ quan Kiểm toán quốc gia Trung Quốc có hơn 800 máy chủ, dung lượng lưu trữ trên 40 petabyte và hỗ trợ hơn 3.000 chuyên viên phân tích làm việc đồng thời. Cơ quan này cũng tập hợp dữ liệu từ nhiều lĩnh vực, xử lý định dạng và ngữ nghĩa để tạo điều kiện khai thác chung. Những con số ấy cho thấy tiềm năng, nhưng không phải công thức có thể sao chép nguyên trạng. Mở rộng kho dữ liệu mà thiếu chuẩn chung có thể nhân lên sai lệch thay vì nâng chất lượng kiểm toán. Chuẩn hóa cấu trúc, thống nhất cách định danh, loại bỏ trùng lặp và kiểm tra tính hợp lệ phải được xem là công việc cốt lõi, không phải khâu kỹ thuật làm sau.
Trong nước, Kiểm toán nhà nước từng bước xây dựng kho dữ liệu tập trung với hơn 100 triệu bản ghi, gồm hồ sơ điện tử, thông tin đơn vị được kiểm toán, đấu thầu, mua sắm và tri thức nghiệp vụ. Cơ quan này cũng đã vận hành gần 40 phần mềm nghiệp vụ, triển khai cổng trao đổi thông tin và ký quy chế chia sẻ dữ liệu với một số cơ quan liên quan. Thực tiễn sử dụng dữ liệu Kho bạc để đối chiếu với thông tin thuế, đất đai, cũng như khai thác hệ thống quản lý thuế và ngân sách, cho thấy dữ liệu số kiểm toán đã bắt đầu đi vào nghiệp vụ cụ thể. Dẫu vậy, dữ liệu còn phân tán và chưa đồng bộ; nếu không giải quyết điểm nghẽn này, kho tập trung sẽ khó trở thành nền tảng phân tích đáng tin cậy.

Phát hiện rủi ro sớm cần công nghệ và con người
Khi thông tin về quản lý thị trường, hóa đơn thuế, quan hệ gia đình, giao dịch ngân hàng và đấu thầu được đối chiếu, kiểm toán viên có thể nhìn thấy những mối liên hệ cần xác minh sâu hơn. Các công cụ như ACL, CaseWare IDEA, Power BI, Python và SQL có thể hỗ trợ tìm dấu hiệu rủi ro trong hoàn thuế, chi sai dự toán, nợ xấu hoặc giao dịch gian lận tài chính. Đây là lợi ích thiết thực của phân tích dữ liệu: rà soát trên diện rộng, khoanh vùng bất thường và sử dụng thời gian kiểm toán có trọng tâm hơn. Nhưng một cảnh báo do phần mềm đưa ra không đồng nghĩa với kết luận sai phạm. Kiểm toán viên vẫn phải kiểm tra chứng cứ, hiểu bối cảnh và chịu trách nhiệm về đánh giá chuyên môn.
Kinh nghiệm từ Trung Quốc, Indonesia và Australia cho thấy các điều kiện hỗ trợ không chỉ nằm ở thuật toán: cần quyền truy cập dữ liệu rõ ràng, chuẩn hóa định dạng, nền tảng phân tích và cơ chế theo dõi việc thực hiện kiến nghị. Việt Nam cũng cần đồng thời xử lý vướng mắc về hành lang pháp lý, chất lượng dữ liệu, hạ tầng và nhân lực. Trong giai đoạn 2026–2030, định hướng là mở rộng hạ tầng dữ liệu lớn, triển khai rộng hơn kiểm toán từ xa và liên tục, đồng thời ứng dụng AI vào đánh giá rủi ro, phát hiện gian lận. Hướng đi này chỉ có thể thành hiện thực nếu công nghệ đi cùng bảo vệ thông tin, quyền truy cập đúng thẩm quyền và năng lực biến dữ liệu thành tri thức kiểm toán.
Hiện đại hóa kiểm toán phải bắt đầu từ nền tảng dùng được
Dữ liệu lớn không thay thế kiểm toán viên; lợi ích cốt lõi là giúp họ nhận ra quan hệ khó thấy bằng phương pháp thông thường, phát hiện dấu hiệu rủi ro sớm hơn và phân bổ nguồn lực hợp lý hơn. Vì vậy, hiện đại hóa kiểm toán không nên được đo bằng số phần mềm hay dung lượng lưu trữ, mà bằng khả năng kết nối dữ liệu có chất lượng với câu hỏi nghiệp vụ cụ thể. Ưu tiên cần là kiến trúc dữ liệu tổng thể, quy định tiếp cận rõ ràng, tiêu chuẩn dùng chung và đội ngũ đủ kỹ năng phân tích. Song song, việc liên kết kho dữ liệu với hồ sơ điện tử, dữ liệu nghiệp vụ và nguồn bên ngoài có thể đưa hoạt động từ thu thập riêng lẻ theo từng cuộc kiểm toán sang khai thác có hệ thống. Nếu thiếu những nền tảng ấy, AI chỉ tự động hóa sự thiếu nhất quán.
Thực tiễn trong nước cùng kinh nghiệm quốc tế cho thấy tiềm năng chuyển đổi là có thật, nhưng kết quả sẽ phụ thuộc vào cách tổ chức dữ liệu và giữ vững vai trò phán đoán của con người. Cảnh báo tự động có thể giúp kiểm toán viên biết nơi cần chú ý; chỉ quá trình xác minh độc lập mới biến cảnh báo thành phát hiện đáng tin cậy. Do đó, đầu tư công nghệ cần đi cùng chuẩn dữ liệu, bảo mật, cơ chế chia sẻ hợp pháp và đào tạo nghiệp vụ. Khi các điều kiện này được xây dựng đồng bộ, kiểm toán dữ liệu lớn mới thực sự mở rộng tầm nhìn thay vì chỉ làm cho quy trình cũ chạy nhanh hơn. Đó là thước đo thuyết phục nhất cho một nền kiểm toán hiện đại.