
Thuế tự vệ Mỹ với mặt đá thạch anh: Cú phanh gấp cho một ngành đang tăng tốc
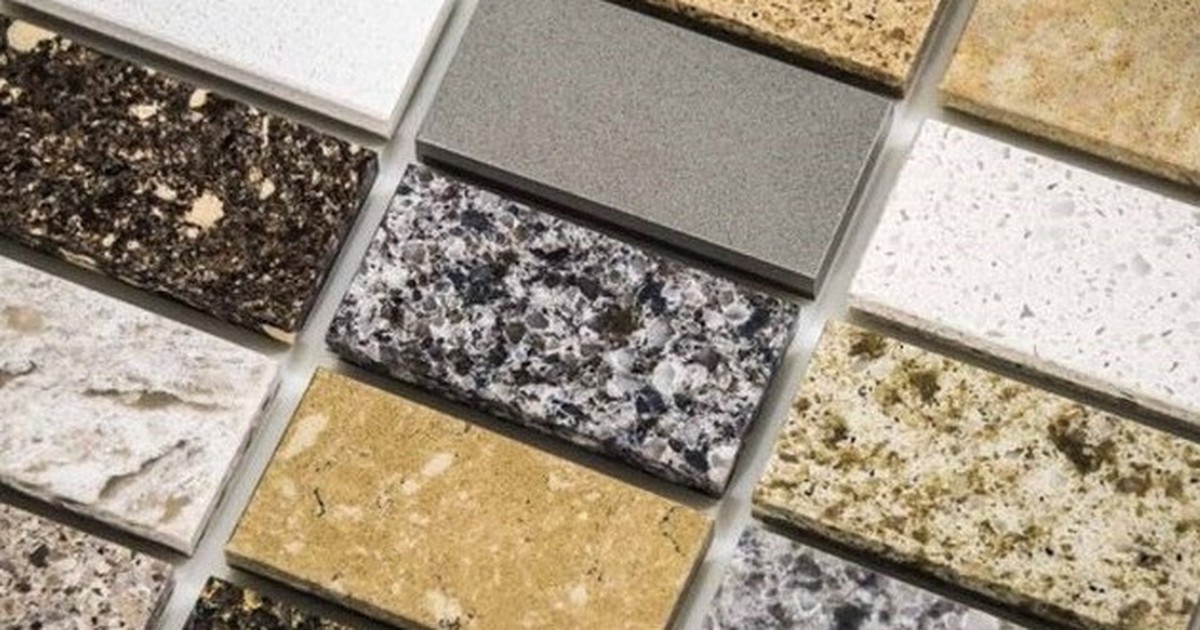
Thuế tự vệ Mỹ đối với mặt đá thạch anh là biện pháp phòng vệ thương mại toàn cầu mà Ủy ban Thương mại quốc tế Mỹ áp dụng, sử dụng hạn ngạch thuế quan và mức thuế tăng mạnh nhằm hạn chế nhập khẩu, bảo vệ ngành sản xuất trong nước, qua đó làm thay đổi đáng kể chi phí và sức cạnh tranh của các nhà xuất khẩu Việt Nam trên thị trường này.
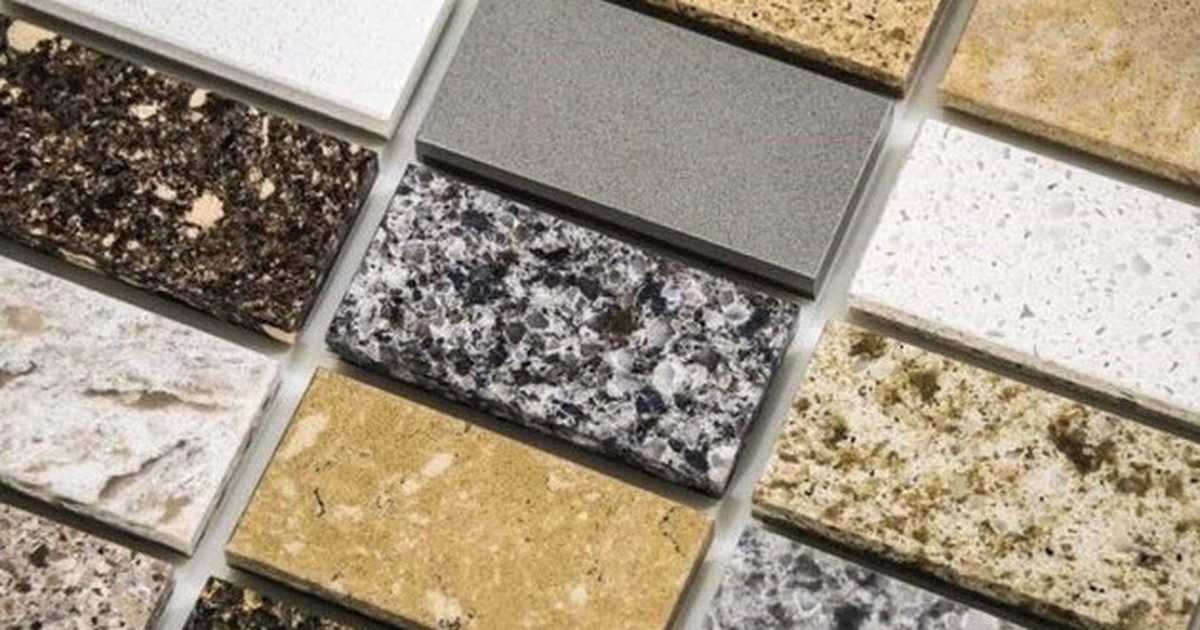
Thông điệp chính từ quyết định này rất rõ: xuất khẩu Việt Nam sẽ phải trả giá cao hơn nếu muốn giữ chỗ đứng tại thị trường Mỹ. Mỹ áp dụng biện pháp tự vệ toàn cầu với mặt đá thạch anh (Quartz Surface Products) bằng cơ chế hạn ngạch thuế quan trong 4 năm, với hàng trong hạn ngạch chịu thuế 25% ngay năm đầu và giảm dần còn 19% ở năm thứ tư. Trong khi đó, hàng vượt hạn ngạch phải gánh thuế tới 50% ở năm đầu và vẫn duy trì quanh mức gần một nửa giá trị hàng hóa trong các năm tiếp theo. Biện pháp này có hiệu lực với hàng nhập khẩu kể từ 12h ngày 15/8/2026 theo giờ miền Đông Mỹ, tức 23h cùng ngày theo giờ Việt Nam.
Vì sao Mỹ “siết” và vì sao Việt Nam không được miễn trừ?
Đằng sau thuế tự vệ Mỹ là áp lực chính trị – kinh tế từ ngành sản xuất trong nước. Vụ việc được USITC khởi xướng điều tra từ ngày 17/11/2025 theo đề nghị của liên minh các nhà sản xuất đá thạch anh Mỹ, với lập luận nhập khẩu tăng quá nhanh gây thiệt hại nghiêm trọng cho ngành nội địa. Theo USITC, lượng mặt đá thạch anh nhập khẩu vào Mỹ đã tăng từ 135 triệu feet vuông năm 2020 lên 234 triệu feet vuông năm 2024, tức tăng 73,4% chỉ trong bốn năm. Đây là con số mà bất kỳ nhà sản xuất nội địa nào cũng coi là “đèn đỏ” về cạnh tranh.
Quan trọng hơn, Mỹ vốn là quốc gia sử dụng dày đặc các công cụ phòng vệ thương mại, từ chống bán phá giá, chống trợ cấp đến chống lẩn tránh thuế, trước đó đã áp thuế mạnh với mặt đá thạch anh từ Trung Quốc, Ấn Độ, Thổ Nhĩ Kỳ và điều tra sản phẩm từ Malaysia. Điều này vô tình đẩy dòng đơn hàng sang các nhà cung cấp khác, trong đó có Việt Nam. Khi tỷ trọng xuất khẩu của Việt Nam tăng đủ lớn, việc nằm ngoài danh sách các nước đang phát triển được miễn biện pháp tự vệ là kết quả dễ đoán hơn là bất ngờ.”
Việt Nam chiếm 21,2% giá trị nhập khẩu: Lợi thế thị phần thành điểm yếu chiến lược
Vấn đề với mặt đá thạch anh Việt Nam không phải là “có bị ảnh hưởng hay không”, mà là “bị đánh trúng ngay tâm điểm”. Trong 9 tháng đầu năm 2025, Mỹ nhập khẩu khoảng 29,766 triệu feet vuông mặt đá thạch anh từ Việt Nam, chiếm 17,9% tổng lượng nhập khẩu, nhưng lại chiếm tới 21,2% tổng giá trị nhập khẩu mặt hàng này. Quy mô đó đủ lớn để Việt Nam bị loại khỏi danh sách các nước đang phát triển được miễn biện pháp tự vệ.
Nói cách khác, chính thành công về thị phần đã khiến doanh nghiệp Việt Nam trở thành mục tiêu trực tiếp của thuế tự vệ Mỹ. Từ ngày 15/8/2026, mọi lô hàng mặt đá thạch anh từ Việt Nam vào Mỹ đều phải đi qua “cửa hẹp” hạn ngạch thuế quan, với lựa chọn hoặc chấp nhận thuế suất trong hạn ngạch vẫn khá cao, hoặc chấp nhận thuế ngoài hạn ngạch lên tới 50% trong năm đầu. Điều này không chỉ làm tăng chi phí xuất khẩu, mà còn khiến các nhà nhập khẩu Mỹ cân nhắc chuyển đơn hàng sang nguồn cung khác ít chịu thuế hơn, gây áp lực mất thị phần đáng kể.”
Áp lực chi phí và cuộc đua sống còn về giá – chất lượng
Thuế tự vệ Mỹ với mức thuế ngoài hạn ngạch lên tới 50% trong năm đầu là đòn đánh trực diện vào biên lợi nhuận của doanh nghiệp Việt Nam. Khi chi phí thuế tăng mạnh, sản phẩm buộc phải tăng giá bán hoặc nhà xuất khẩu phải chấp nhận giảm lợi nhuận. Cả hai kịch bản đều làm suy yếu vị thế cạnh tranh trước các đối thủ có thuế suất thấp hơn hoặc có ưu thế về quy mô sản xuất. Việc Mỹ áp dụng thuế tự vệ được đánh giá sẽ tạo thêm sức ép lớn với các doanh nghiệp Việt Nam, nhất là khi đây là một trong những thị trường tiêu thụ quan trọng của ngành.
Thực tế, mặt đá thạch anh đã từng là nhóm hàng có nguy cơ cao bị điều tra phòng vệ thương mại, và Mỹ nhiều lần điều tra trốn thuế, lẩn tránh thuế với sản phẩm từ nhiều nguồn khác nhau. Điều này cho thấy cuộc chơi không chỉ nằm ở giá, mà còn ở hồ sơ, nguồn gốc, tuân thủ quy định. Doanh nghiệp nào còn coi phòng vệ thương mại là “rủi ro xa xôi” sẽ phải trả giá đắt. Ngược lại, ai coi đây là chi phí bắt buộc của chiến lược thương mại quốc tế sẽ có cơ hội trụ lại lâu dài, dù trong môi trường thuế ngày càng khắt khe.
Chiến lược thương mại mới: Không còn chỗ cho tư duy “bán được là tốt rồi”
Trong bối cảnh hạn ngạch thuế quan bị siết chặt trong 4 năm, doanh nghiệp Việt Nam không thể tiếp tục xuất khẩu theo quán tính. Cục Phòng vệ thương mại đã khuyến nghị các doanh nghiệp sản xuất, xuất khẩu mặt đá thạch anh chủ động theo dõi việc thực thi biện pháp, cập nhật quy định và xây dựng kế hoạch sản xuất – xuất khẩu phù hợp với hạn ngạch và mức thuế mới. Điều này không nên chỉ là động tác “đối phó”, mà phải trở thành nòng cốt của chiến lược thương mại.
Ba hướng đi cần được ưu tiên. Một là quản trị hạn ngạch: tính toán kỹ sản lượng, thời điểm giao hàng, phối hợp với nhà nhập khẩu để tối ưu tỷ lệ hàng trong hạn ngạch. Hai là tái cấu trúc thị trường: giảm phụ thuộc vào Mỹ, song song phát triển thêm các thị trường ít rủi ro phòng vệ thương mại hơn. Ba là nâng cấp hồ sơ tuân thủ: kiểm soát nguồn gốc, chứng từ, quy trình để tránh bị cáo buộc lẩn tránh thuế trong tương lai. Kết luận hợp lý cho ngành là: thuế tự vệ Mỹ không phải dấu chấm hết, nhưng là lời cảnh báo rõ ràng rằng chiến lược xuất khẩu Việt Nam phải bước sang giai đoạn chuyên nghiệp và chủ động hơn.