
Gen Z tài chính: Giàu hơn trên giấy tờ, nghèo đi trong cảm xúc
Nghịch lý Gen Z tài chính mô tả tình trạng thế hệ Z sở hữu thu nhập và tài sản ở mức cao hơn các thế hệ trước khi cùng độ tuổi, nhưng lại trải nghiệm mức độ bất an kinh tế và lo lắng về tương lai tài chính lớn hơn, do kết hợp giữa nợ sinh viên Mỹ, giá nhà tăng cao, lạm phát kéo dài và áp lực kỳ vọng từ mạng xã hội. Thu nhập và tài sản của thế hệ Z tại Mỹ đang tăng nhanh hơn các thế hệ trước ở cùng độ tuổi, nhưng cảm nhận về an toàn tài chính lại suy giảm. Ở cùng độ tuổi, nhóm này có thu nhập và mức tích lũy cao hơn Millennials, Gen X và Baby Boomers, tuy nhiên họ lại bi quan hơn về triển vọng kinh tế và khả năng đạt mục tiêu dài hạn. Dữ liệu nói rằng Gen Z khởi đầu tốt, nhưng cảm xúc thì bảo họ đang tụt lại phía sau.
Báo cáo “Những đứa trẻ vẫn ổn: Nỗi lo lắng muôn thuở về giới trẻ và tiền bạc” cho thấy Gen Z vừa có nền tảng tích lũy thuận lợi, vừa đối mặt với giá nhà cao, nợ sinh viên và biến động đầu tư. Nói cách khác, thế hệ này mở mắt ra đã ở một vạch xuất phát khá hơn nhưng đường chạy lại gập ghềnh và trơn trượt hơn. Tâm lý bất an không đơn thuần đến từ con số trong tài khoản, mà từ cảm giác cuộc chơi ngày càng khó đoán, dù họ chơi khá giỏi. Và đây là điểm chúng ta phải thừa nhận: tài chính không còn là bài toán “kiếm nhiều – tiêu ít”, mà là bài kiểm tra tâm lý kéo dài.
Khi kinh tế vĩ mô “đẹp” mà ví tiền vẫn nặng trĩu lo âu
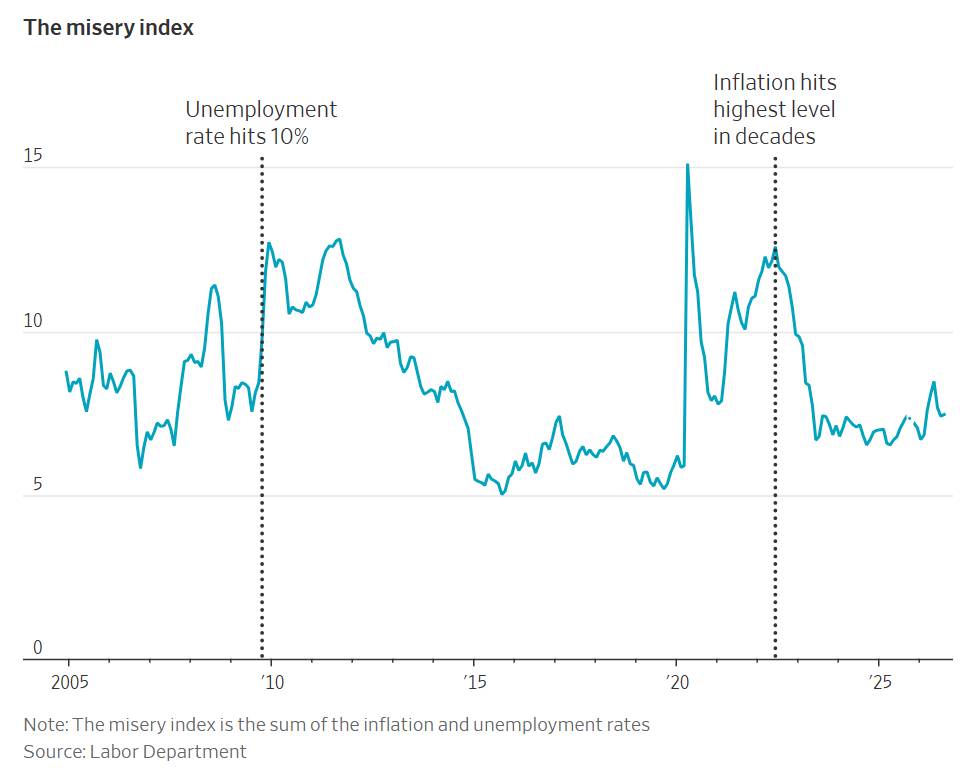
Nếu nhìn bề mặt, kinh tế Mỹ đang vận hành khá ổn: tăng trưởng và đầu tư được thúc đẩy bởi giảm thuế, nới lỏng quy định và làn sóng chi tiêu cho trí tuệ nhân tạo. Nhưng chính những động lực đó, cộng với thuế quan và xây dựng ồ ạt trung tâm dữ liệu, lại góp phần đẩy lạm phát lên cao. Thêm cú sốc năng lượng từ cuộc chiến với Iran làm giá xăng, dầu tăng mạnh, câu chuyện “khả năng chi trả” quay lại ám ảnh mọi hộ gia đình. Tỷ lệ thất nghiệp vẫn thấp, giá trị tài sản ròng hộ gia đình tăng, song cảm giác “mọi thứ đều đắt hơn hôm qua” mới là thứ Gen Z cảm nhận mỗi ngày.
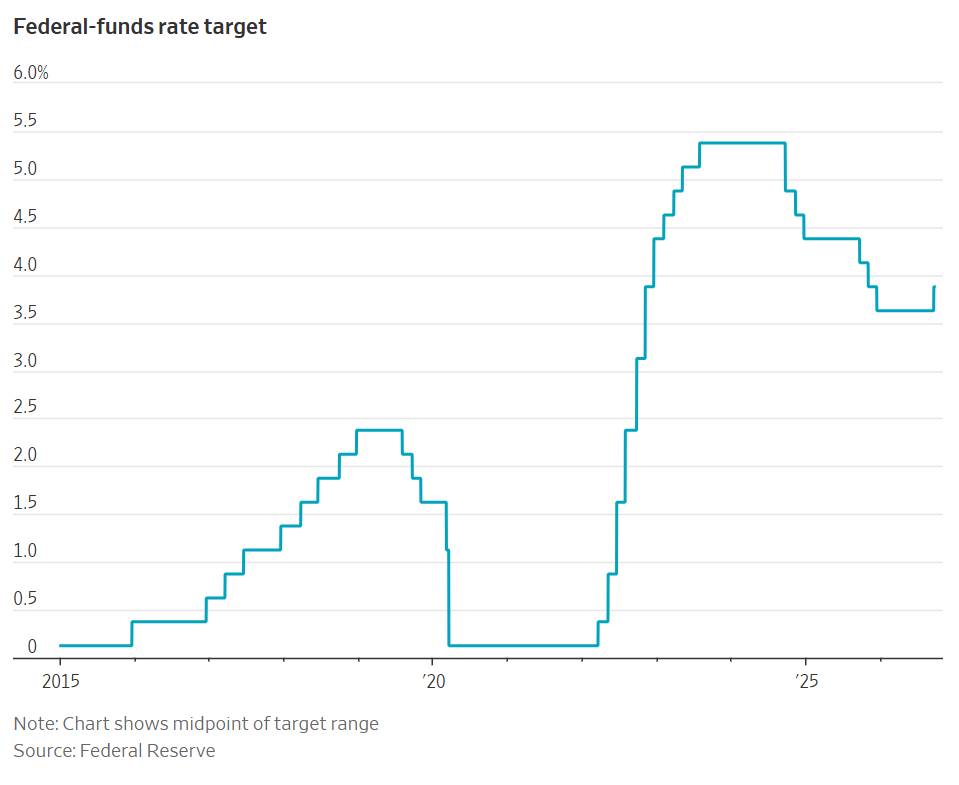
Chủ tịch Fed Kevin Warsh phải nhấn mạnh rằng trong bối cảnh địa chính trị đầy cú sốc, khả năng chống chịu của kinh tế Mỹ đáng được ghi nhận. Sau quyết định tăng lãi suất, thị trường kỳ vọng Fed có thể tiếp tục tăng trong cuộc họp tháng 10, thậm chí thêm một đợt nữa trước cuối năm. Điều này có nghĩa: chi phí vay để mua nhà, mua xe, xoay vốn kinh doanh – những quyết định sống còn của Gen Z – tiếp tục đắt đỏ. Theo ước tính, tác động của mỗi đợt tăng lãi suất cần khoảng một năm mới ngấm vào lạm phát. Chi phí đến trước, lợi ích đến sau: với người trẻ, đó không phải là lý thuyết kinh tế, mà là cảm giác bị “trừng phạt” vì chỉ muốn sống một cuộc đời bình thường.
Nợ sinh viên, giá nhà tăng cao và danh mục đầu tư đầy biến động
Báo cáo chỉ ra ba sức ép lớn đè nặng lên vai Gen Z: nợ học tập, nhà ở và khả năng đi lên. Nợ sinh viên Mỹ tiếp tục làm chậm quá trình tích lũy, khiến nhiều người trẻ bước vào đời với chiếc ba lô tài chính đầy đá. Cùng lúc, giá nhà tăng cao trở thành “bức tường” khó vượt: giá một căn nhà trung bình hiện tương đương gần sáu năm thu nhập bình quân, so với khoảng ba năm rưỡi trước đây. Dù diện tích nhà mới trung bình đã tăng hơn 50% nên khả năng chi trả trên mỗi mét vuông về lý thuyết gần như không đổi, điều đó không xóa được áp lực tiền đặt cọc, lãi vay và thiếu nguồn cung ở nơi có việc làm. Khoảng 90% người trẻ sống ở đô thị và vùng ngoại ô, nơi nhà ở luôn khan hiếm.
Không mua được nhà sớm, chưa trả xong nợ sinh viên, Gen Z lại chứng kiến danh mục đầu tư đầy biến động. Dữ liệu cho thấy họ có khởi đầu tốt hơn về thu nhập và tài sản, nhưng nợ sinh viên, giá nhà, chi phí sống tại đô thị và danh mục đầu tư nhiều biến động đều có thể làm chậm tích lũy. Để bù lại, họ tìm kiếm tăng trưởng tài sản chủ động hơn và chấp nhận rủi ro cao hơn. Thế nhưng, rủi ro cao trong một môi trường lãi suất đang bị siết, lạm phát chưa hạ nhanh và thị trường tài chính nhạy cảm với mọi cú sốc địa chính trị là công thức hoàn hảo cho lo âu. Khi khoản lỗ trong tài khoản đầu tư xuất hiện song song với hóa đơn sinh hoạt tăng, cảm giác bất an kinh tế là điều khó tránh.
Mạng xã hội thổi phồng tiêu chuẩn thành công và nỗi bất an kinh tế
Một phần cốt lõi của nghịch lý Gen Z tài chính nằm ở môi trường thông tin mà họ trưởng thành. Thế hệ Z là nhóm đầu tiên lớn lên hoàn toàn trong kỷ nguyên điện thoại thông minh. Họ liên tục tiếp xúc với hình ảnh tiêu dùng, thu nhập và lối sống không đại diện trên mạng xã hội, khiến chuẩn so sánh bị bóp méo và tiến bộ tài chính thực tế bị đánh giá thấp. BCG gọi khoảng cách giữa năng lực tài chính và chuẩn thành công bị khuếch đại đó là “sự méo mó về tài chính”. Khi newsfeed tràn ngập hình ảnh du lịch xa xỉ, xe sang, bất động sản, những câu chuyện cá biệt dễ bị hiểu nhầm thành “mức bình thường mới”. Mức thu nhập kỳ vọng bị kéo lên cao, trong khi thực tế không theo kịp, biến cảm giác bất an thành trạng thái thường trực.
Tâm lý tài chính của người trẻ đang đi ngược dữ liệu: trong nhiều thập kỷ kể từ 1980, người lớn tuổi bi quan hơn, nhưng xu hướng này đảo chiều từ khoảng 2025. Khảo sát cho thấy phần lớn Gen Z mong muốn nghỉ hưu thoải mái, nhưng chưa đến một nửa tin điều đó khả thi. Theo Philipp Carlsson-Szlezak, tâm lý bất an của người trẻ hình thành từ sự kết hợp giữa yếu tố tâm lý, chuẩn so sánh sai lệch và rào cản kinh tế thực tế; trong đó, kỳ vọng bị đẩy lên quá cao là thách thức nổi bật nhất. Kết quả là, dù ví tiền có thể đầy hơn thế hệ trước ở cùng tuổi, cảm giác “không bao giờ đủ” lại mạnh hơn. Mạng xã hội biến tài chính từ công cụ phục vụ cuộc sống thành thước đo giá trị bản thân – và đó là áp lực độc hại.
Hành vi tiêu dùng thay đổi: Gen Z thắt lưng buộc bụng nhưng khó yên tâm
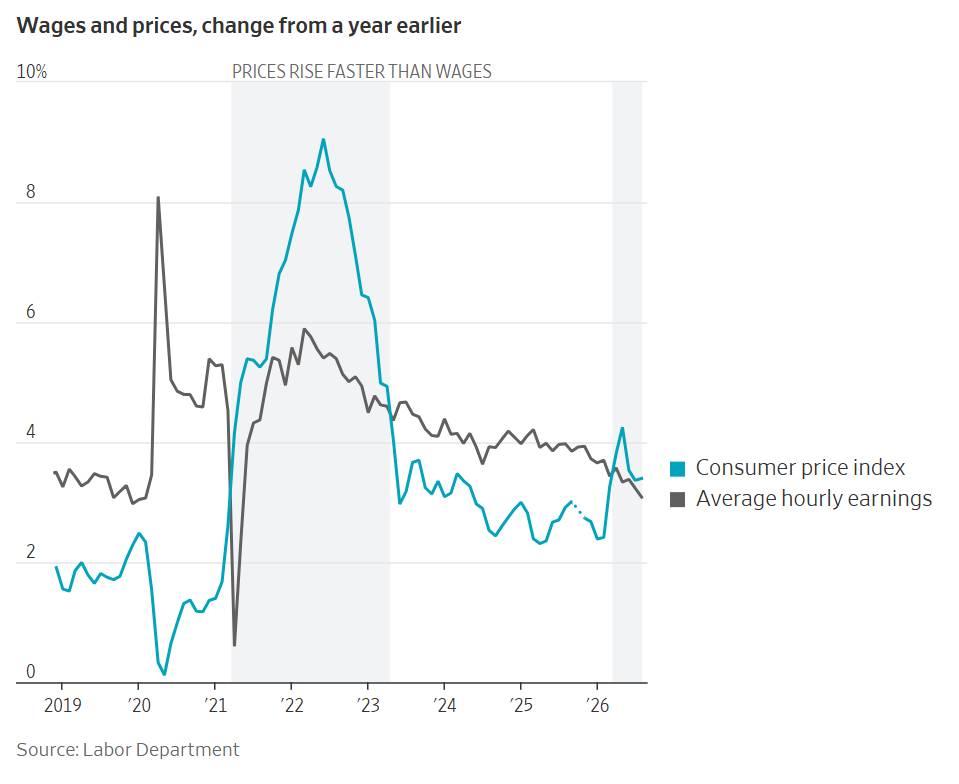
Sau nhiều năm lạm phát, hành vi tiêu dùng của người Mỹ đang thay đổi, và Gen Z là lớp đầu tiên cảm nhận rõ “cú siết” vào túi tiền. Chỉ trong vòng một tuần, với nhiều người, từ mua nhà đến đổ xăng đều trở nên đắt đỏ hơn. Lãi suất vay mua nhà kỳ hạn dài tăng mạnh so với vài năm trước, tiến sát những ngưỡng tâm lý mà thị trường chưa thấy lại kể từ trước khi chính quyền mới nhậm chức. Trong khi giá tiêu dùng tăng liên tiếp nhiều năm, tốc độ tăng lương có thời điểm không theo kịp, khiến ngay cả những người được tăng lương cũng không chắc cảm thấy khá hơn. Bên dưới các con số tăng trưởng đẹp là nỗi lo về khả năng chi trả từng hóa đơn – cảm giác mà Gen Z phải “sống cùng” ngay từ những năm đầu đi làm.
Theo Carlsson-Szlezak, đánh giá triển vọng của Gen Z cần dựa trên khả năng duy trì thu nhập, quản trị rủi ro và biến tiến bộ hiện tại thành tài sản dài hạn, thay vì chỉ nhìn vào cảm nhận bi quan hay chuẩn thành công trên mạng xã hội. Nhưng chính cảm nhận ấy lại đang tác động ngược, thúc đẩy hành vi thắt chặt chi tiêu, ưu tiên tiết kiệm phòng ngừa hơn là đầu tư dài hạn. Mối lo chi phí sinh hoạt, nhà ở và nợ sinh viên Mỹ khiến nhiều người trẻ hoãn lập gia đình, hoãn mua nhà, giảm các khoản chi cho trải nghiệm – những dấu hiệu rõ ràng của bất an kinh tế. Câu hỏi không còn là “Gen Z có giàu hơn không?”, mà là “vì sao họ không cảm thấy an toàn dù giàu hơn?” – và câu trả lời nằm ở sự lệch pha giữa dữ liệu, kỳ vọng và đời sống hàng ngày.