
AI ngân hàng phải đi cùng trách nhiệm
AI có trách nhiệm trong ngân hàng là việc ứng dụng trí tuệ nhân tạo dựa trên dữ liệu đáng tin cậy, được kiểm soát rủi ro xuyên suốt và đặt con người vào vị trí giám sát cuối cùng. Đây không phải hàng rào cản trở đổi mới, mà là điều kiện để công nghệ tạo giá trị mà không làm suy giảm niềm tin.
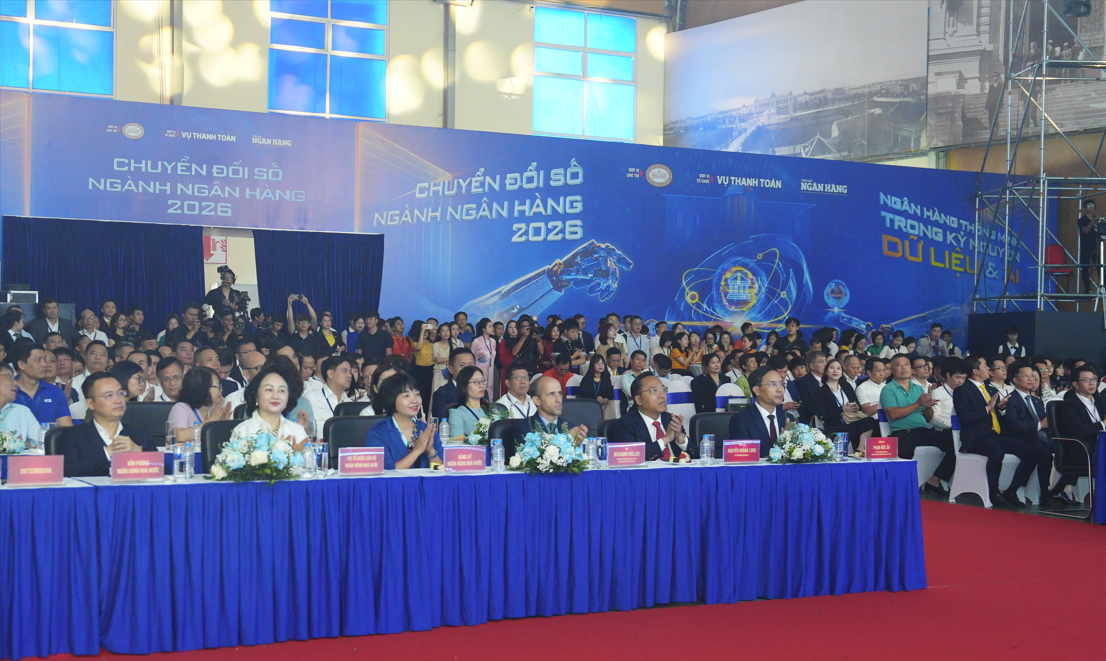
Ngày 11/11, Ngân hàng Nhà nước xác định ứng dụng AI có trách nhiệm là định hướng cho ngành, lấy dữ liệu tin cậy và quản trị rủi ro làm nền tảng. Sự nhấn mạnh này phù hợp với bối cảnh AI vừa mở ra cơ hội, vừa bị lợi dụng để tấn công mạng, giả mạo, lừa đảo và gian lận tài chính. Ngân hàng không thể chỉ theo đuổi tốc độ xử lý hay tự động hóa; họ phải chứng minh hệ thống đủ an toàn và có thể giải trình.
Theo định hướng quản lý, tổ chức tín dụng cần phân loại hệ thống AI theo mức độ rủi ro, chất lượng dữ liệu và an ninh mạng; đánh giá rủi ro trong toàn bộ vòng đời, bảo đảm minh bạch, trách nhiệm giải trình và khả năng can thiệp của con người. Nói cách khác, AI có thể hỗ trợ quyết định, nhưng không được trở thành nơi trách nhiệm của ngân hàng biến mất.
Dữ liệu đáng tin mới tạo ra quyết định đáng tin
Chất lượng dữ liệu ngân hàng quyết định giới hạn chất lượng của AI. Dữ liệu thiếu, sai hoặc thiên lệch có thể khiến mô hình đánh giá nhầm khách hàng, bỏ lọt giao dịch gian lận hoặc tạo ra kết quả khó giải thích. Vì vậy, đầu tư vào mô hình mà bỏ qua nguồn dữ liệu và cách xác thực dữ liệu là thứ tự ưu tiên sai.
Ngành ngân hàng đã xây dựng các nền tảng dữ liệu tin cậy, tăng cường định danh và xác thực khách hàng, đồng thời kết nối với Cơ sở dữ liệu quốc gia về dân cư, căn cước công dân gắn chip, VNeID và xác thực sinh trắc học. Tính đến tháng 10/2026, các tổ chức tín dụng đã đối chiếu, xác minh hơn 178 triệu hồ sơ khách hàng. Đây là nền móng thiết thực để hạn chế giả mạo danh tính và cải thiện dữ liệu đầu vào cho các ứng dụng AI.
Quy mô giao dịch số khiến yêu cầu này càng cấp thiết: trong tám tháng đầu năm 2026, ngành ghi nhận hơn 21 tỷ giao dịch thanh toán không dùng tiền mặt. Với lượng giao dịch lớn và kết nối ngày càng sâu, quản trị dữ liệu không thể là việc riêng của bộ phận công nghệ; đó phải là trách nhiệm xuyên suốt từ khâu thu thập, sử dụng đến bảo vệ thông tin khách hàng.
AI hữu ích khi quyết định tốt hơn, không chỉ nhanh hơn
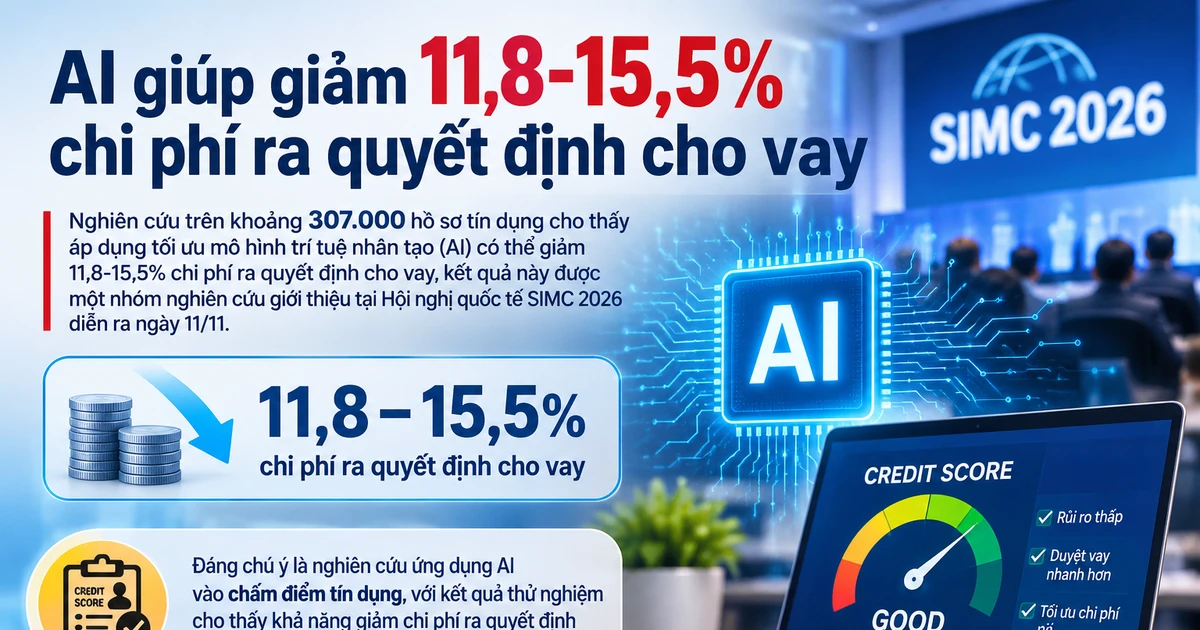
Chấm điểm tín dụng là một trong những ứng dụng đáng chú ý của AI trong ngân hàng: mô hình có thể hỗ trợ đánh giá khách hàng và điều chỉnh quyết định cho vay theo mức rủi ro. Nghiên cứu được trình bày ngày 11/11 tại hội nghị SIMC 2026 cho thấy điều chỉnh ngưỡng quyết định theo chi phí rủi ro giúp giảm chi phí tín dụng dự kiến 11,8–15,5% so với dùng ngưỡng phân loại mặc định. Kết quả này là bằng chứng về tiềm năng, không phải cam kết rằng mọi mô hình hay ngân hàng đều đạt mức cải thiện tương tự.
Bài học quan trọng hơn con số là độ chính xác dự đoán không đủ để chọn mô hình. Ngân hàng còn phải cân nhắc tổn thất nếu chấp nhận khách hàng rủi ro, cơ hội bị bỏ lỡ khi từ chối người có khả năng trả nợ và khả năng diễn giải kết quả để quản trị rủi ro. Cách chọn mô hình cần phù hợp với mục tiêu kinh doanh, chất lượng dữ liệu và cơ chế kiểm tra.
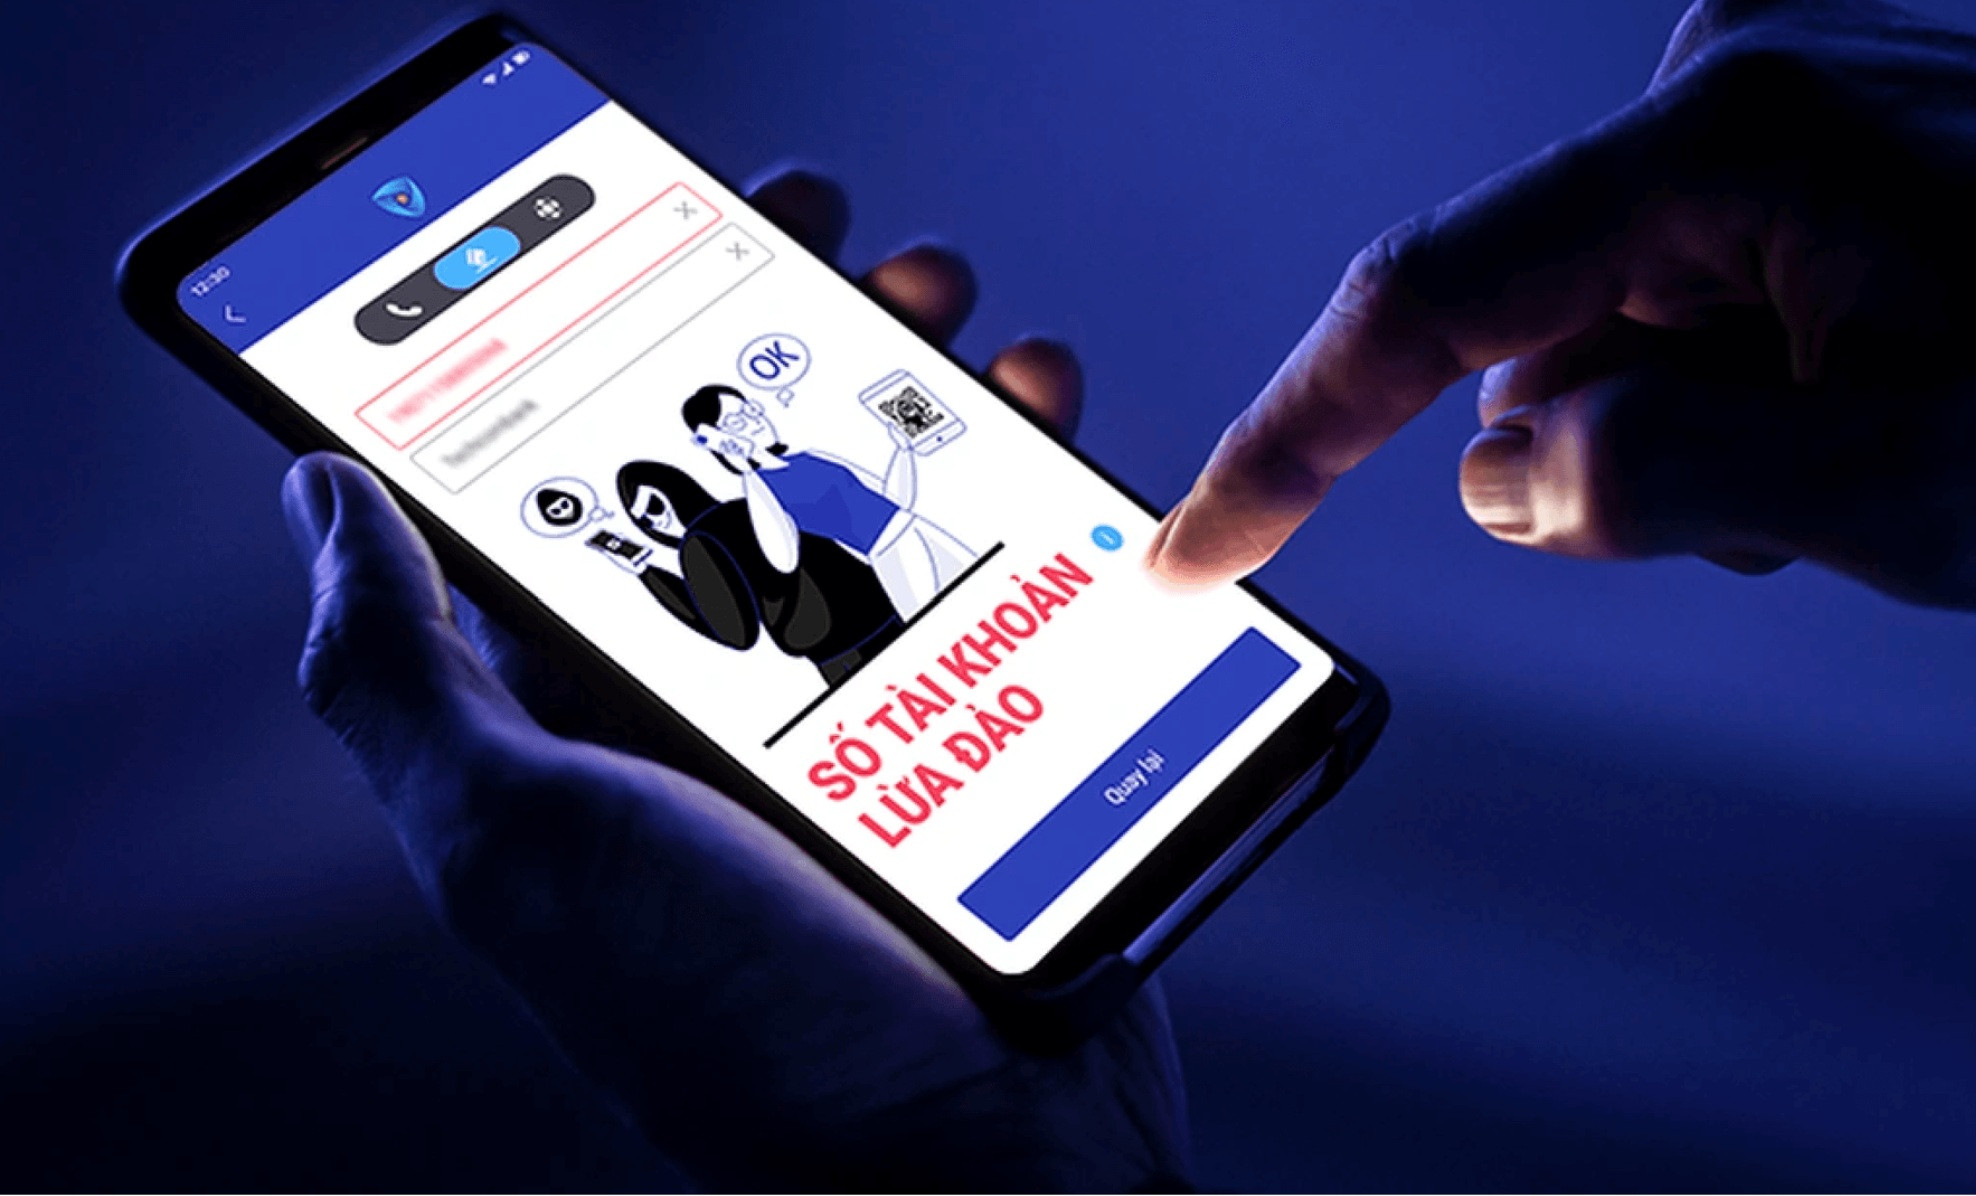
AI cũng có thể hỗ trợ phát hiện giao dịch bất thường và gian lận. Hệ thống SIMO đã phát cảnh báo 5,8 triệu lượt khách hàng trong khoảng một năm; 1,9 triệu lượt người tạm dừng hoặc hủy giao dịch lừa đảo sau cảnh báo, bảo vệ giá trị giao dịch gần 7,2 nghìn tỷ đồng. Với người dùng, giá trị của AI không nằm ở sự mới mẻ của công nghệ mà ở một cảnh báo kịp thời giúp họ tránh mất tiền.
Hiệu quả phải song hành với sức chống chịu
Tự động hóa có thể giảm việc thủ công và rút ngắn thời gian xử lý, nhưng ngân hàng không nên đánh đổi khả năng duy trì dịch vụ để lấy hiệu quả ngắn hạn. Khi hạ tầng kết nối sâu và phụ thuộc lẫn nhau, sự cố ở một mô hình, nhà cung cấp hoặc luồng dữ liệu có thể lan rộng. Vì thế, quản trị rủi ro phải bao gồm kiểm thử an toàn từ khâu thiết kế đến vận hành, diễn tập ứng phó, phương án dự phòng và kiểm soát đối tác công nghệ bên thứ ba.
Khung quản lý cũng đặt trọng tâm vào phân loại rủi ro hệ thống AI, bảo vệ dữ liệu, an ninh mạng, minh bạch, trách nhiệm giải trình và kiểm soát của con người theo Thông tư 53/2026/TT-NHNN. Đây là hướng tiếp cận đúng: kiểm soát không nên chỉ xuất hiện sau sự cố, mà phải được thiết kế ngay từ đầu và duy trì trong suốt quá trình sử dụng.
Ngân hàng Nhà nước cho biết sẽ tiếp tục thúc đẩy AI an toàn, minh bạch và lấy con người làm trung tâm. Đồng thời, giải pháp ngăn chặn khẩn cấp dòng tiền dự kiến triển khai cho phần lớn ngân hàng thương mại lớn trong năm 2026, rồi mở rộng toàn hệ thống vào quý I/2027. Hướng đi này đáng ủng hộ nếu đổi mới được đo bằng cả chất lượng phục vụ lẫn khả năng chống chịu.
Kết luận, AI trong ngân hàng chỉ bền vững khi dựa trên dữ liệu đáng tin, được quản trị rủi ro nghiêm túc và có con người chịu trách nhiệm. Ngân hàng nên triển khai từng bước, kiểm chứng lợi ích thực tế và chuẩn bị cho sai lệch hay sự cố trước khi mở rộng. Đó là cách cân bằng hiệu quả vận hành với an toàn hệ thống và quyền lợi khách hàng.