
Giao dịch POS khống biến thanh toán thành đường rút tiền
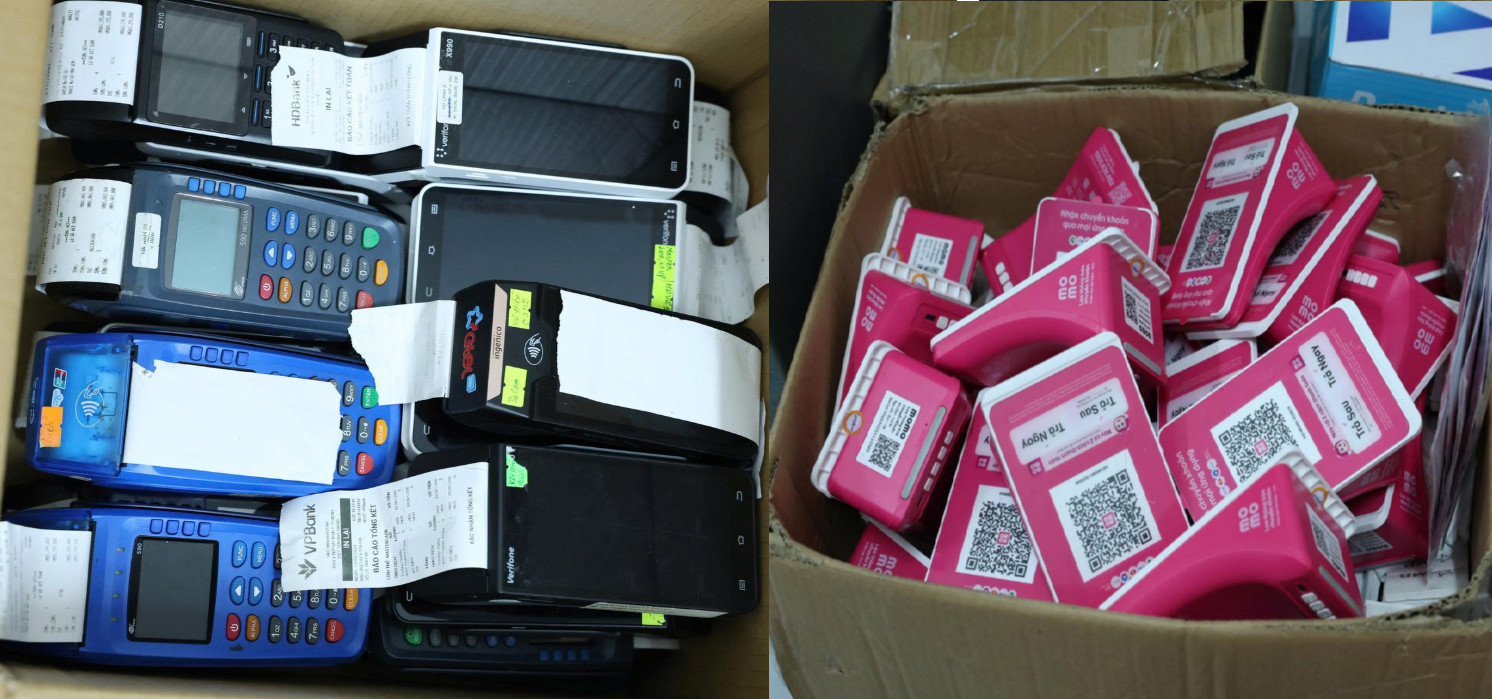
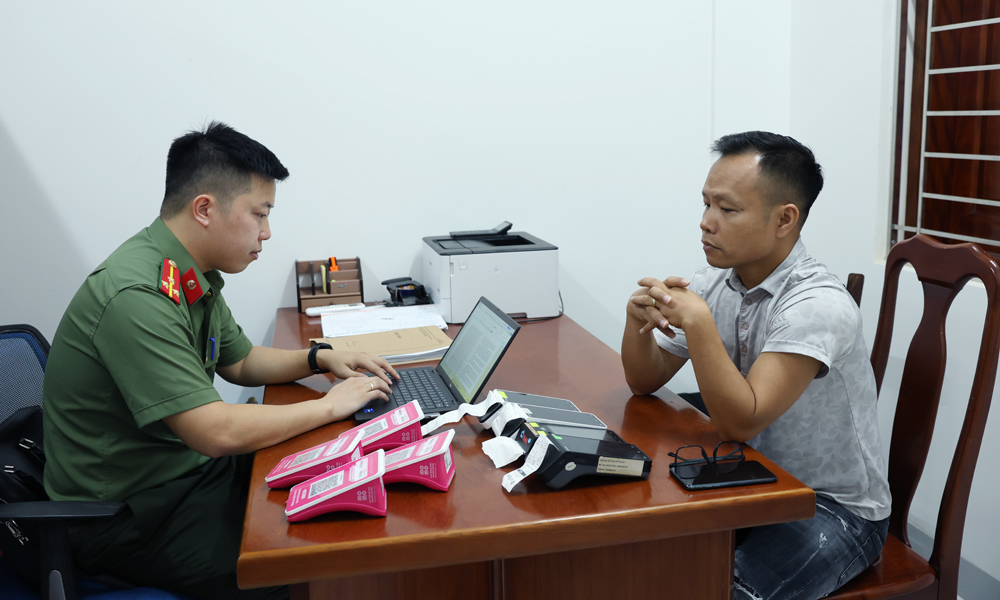
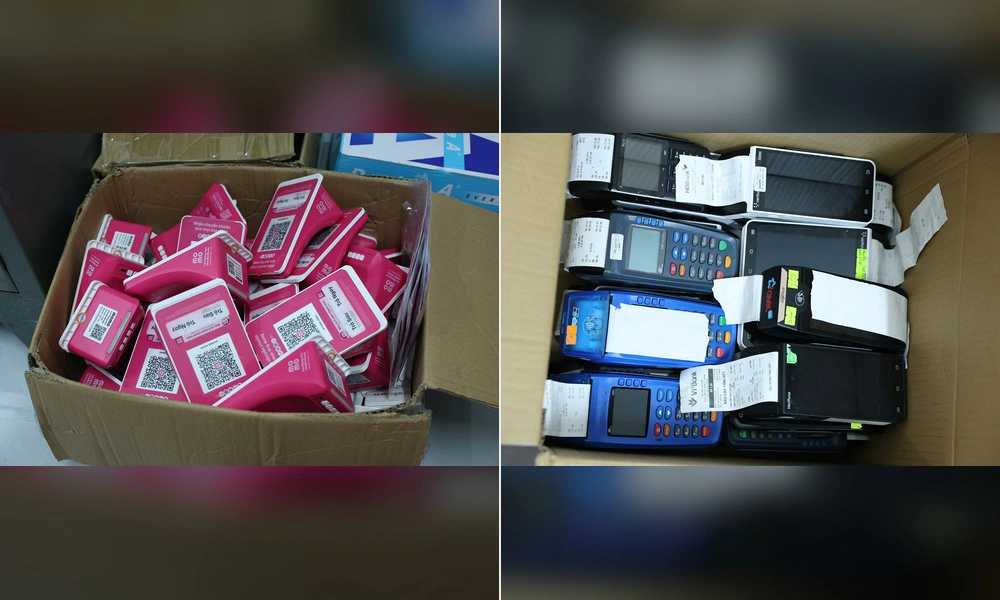
Giao dịch POS khống là việc dùng máy chấp nhận thẻ để ghi nhận một khoản mua hàng hoặc dịch vụ không hề diễn ra, rồi chuyển lại tiền cho chủ thẻ sau khi trừ phí. Đây không phải thanh toán mua sắm bình thường mà là cách biến giao dịch thẻ thành dịch vụ rút tiền mặt hoặc xoay vòng dư nợ. Máy POS vốn được ngân hàng cấp cho đơn vị kinh doanh để thu tiền hàng hóa, dịch vụ; nguy cơ phát sinh khi thiết bị được dùng mà không có giao dịch mua bán tương ứng. Vụ việc tại Bắc Ninh cho thấy các đối tượng gom, thuê máy POS đăng ký tại ngân hàng và dựng “cửa hàng ma” để hợp thức hóa những lượt quẹt không gắn với hàng hóa thật. Người tiêu dùng nên xem lời mời rút tiền thẻ tín dụng qua quẹt mua hàng là dấu hiệu cảnh báo, không phải một lối tắt vô hại.
Cửa hàng ma và cách dịch vụ kiếm phí
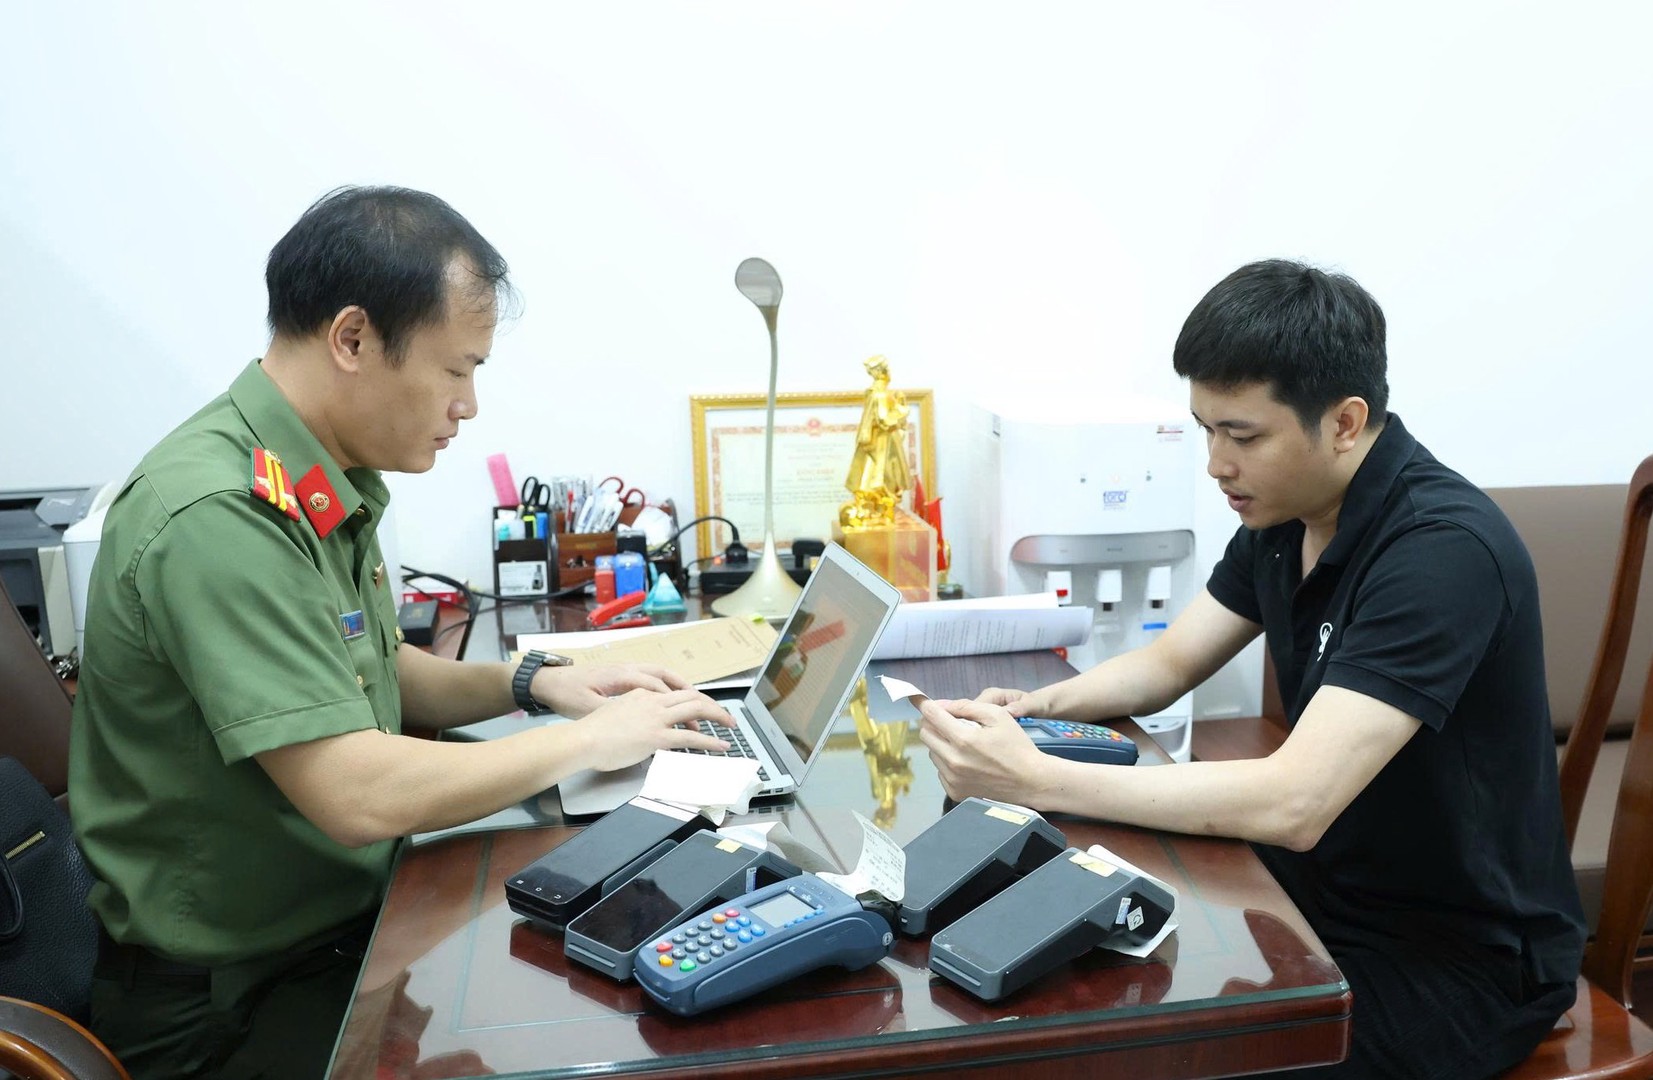
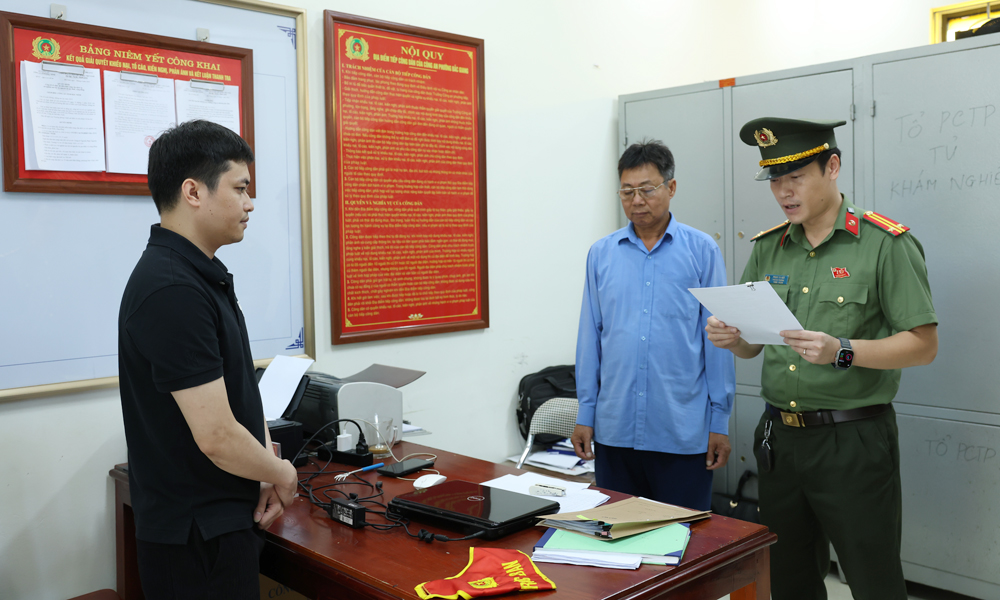
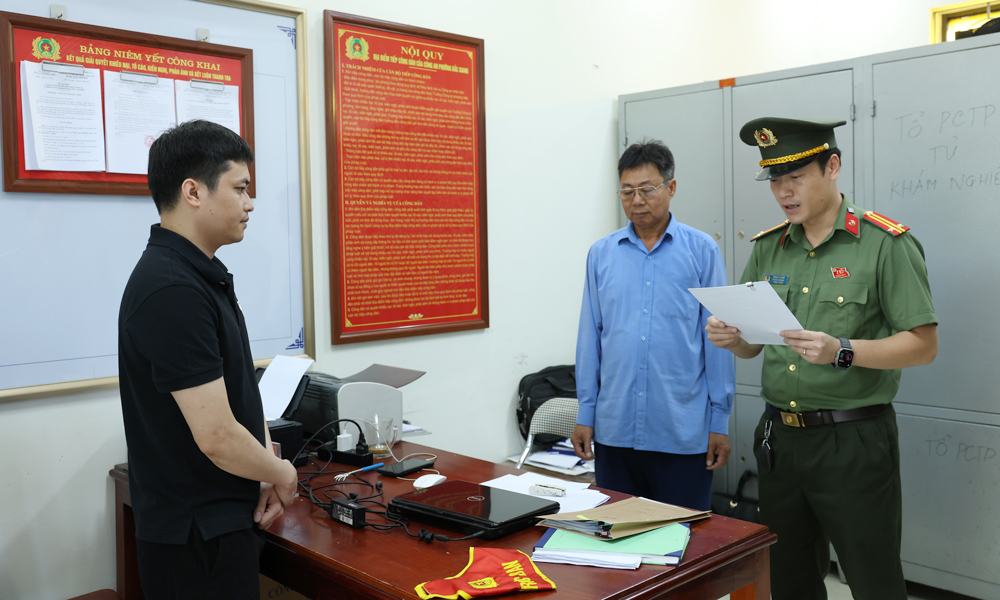
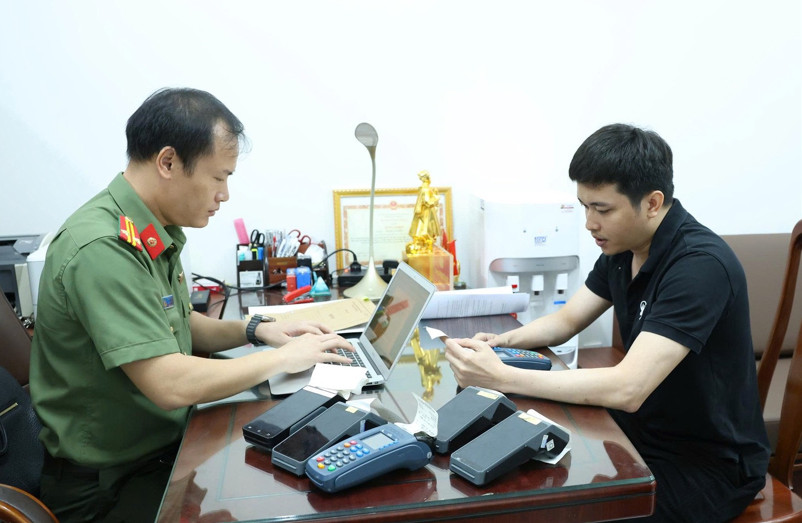
Theo thông tin điều tra được công bố, từ năm 2022, một người tổ chức hoạt động tại Bắc Ninh bằng cách thu gom máy POS đăng ký tại nhiều ngân hàng, trực tiếp cung cấp dịch vụ rút tiền và đáo hạn thẻ, đồng thời cho người khác thuê lại thiết bị. Với mỗi giao dịch, mức phí được nêu là 1,55%–1,8% giá trị giao dịch. Một người khác tham gia từ năm 2024, thuê tổng cộng 66 máy POS và cho thuê lại 57 máy; mức phí thu từ khách hàng dao động 1,4%–1,8%. Cơ quan điều tra đã khởi tố, bắt tạm giam hai bị can để điều tra; vụ việc tiếp tục được làm rõ. Những con số này cho thấy mô hình dựa vào số lượng giao dịch và phí dịch vụ, nhưng không làm giao dịch trở thành hợp pháp chỉ vì máy POS đã được đăng ký.
Phân biệt mua hàng thật với rút tiền trá hình
Điểm phân biệt cốt lõi rất rõ: thanh toán hợp lệ đi kèm việc mua hàng hóa hoặc dịch vụ thực tế; giao dịch rút tiền trá hình thì khách không mua gì nhưng vẫn đưa thẻ cho người cung cấp dịch vụ quẹt POS. Hệ thống có thể ghi nhận khoản này như thanh toán, trong khi phía sau là tiền được chuyển lại cho khách sau khi trừ phí. Với dịch vụ đáo hạn thẻ, bên cung cấp có thể thanh toán khoản nợ đến hạn trước, rồi tiếp tục quẹt thẻ bằng giao dịch mua bán giả để thu hồi tiền và thu phí. Cách làm này có thể gây thiệt hại cho ngân hàng, làm giảm tính minh bạch của thanh toán và tạo rủi ro che giấu dòng tiền bất hợp pháp hoặc vi phạm thuế. Với khách hàng, lời hứa nhận tiền nhanh không xóa đi nguy cơ phí tốn kém, tranh chấp và lộ thông tin thẻ.
Cách tự bảo vệ trước lời mời rút tiền, đáo hạn
Đừng giao thẻ cho cá nhân hoặc cơ sở nhận rút tiền, đáo hạn qua POS; cũng không cung cấp mã bảo mật hay thông tin thẻ để họ tự thực hiện giao dịch. Không đồng ý quẹt thẻ nếu không có hàng hóa, dịch vụ thật tương ứng, kể cả khi bên cung cấp gọi đó là mua bán thông thường. Nếu cần xử lý khoản dư nợ, hãy liên hệ ngân hàng phát hành thẻ để hỏi về phương án chính thức thay vì tìm dịch vụ đáo hạn bên ngoài. Khi phát hiện giao dịch không nhận ra hoặc nghi ngờ thông tin thẻ bị lộ, chủ thẻ nên liên hệ ngân hàng ngay để được hướng dẫn xử lý. Cơ sở kinh doanh cũng cần dùng POS đúng mục đích và không cho thuê thiết bị để tạo giao dịch khống. Bảo vệ dữ liệu thẻ và từ chối giao dịch giả là bước thiết thực nhất để không tiếp tay cho mô hình này.