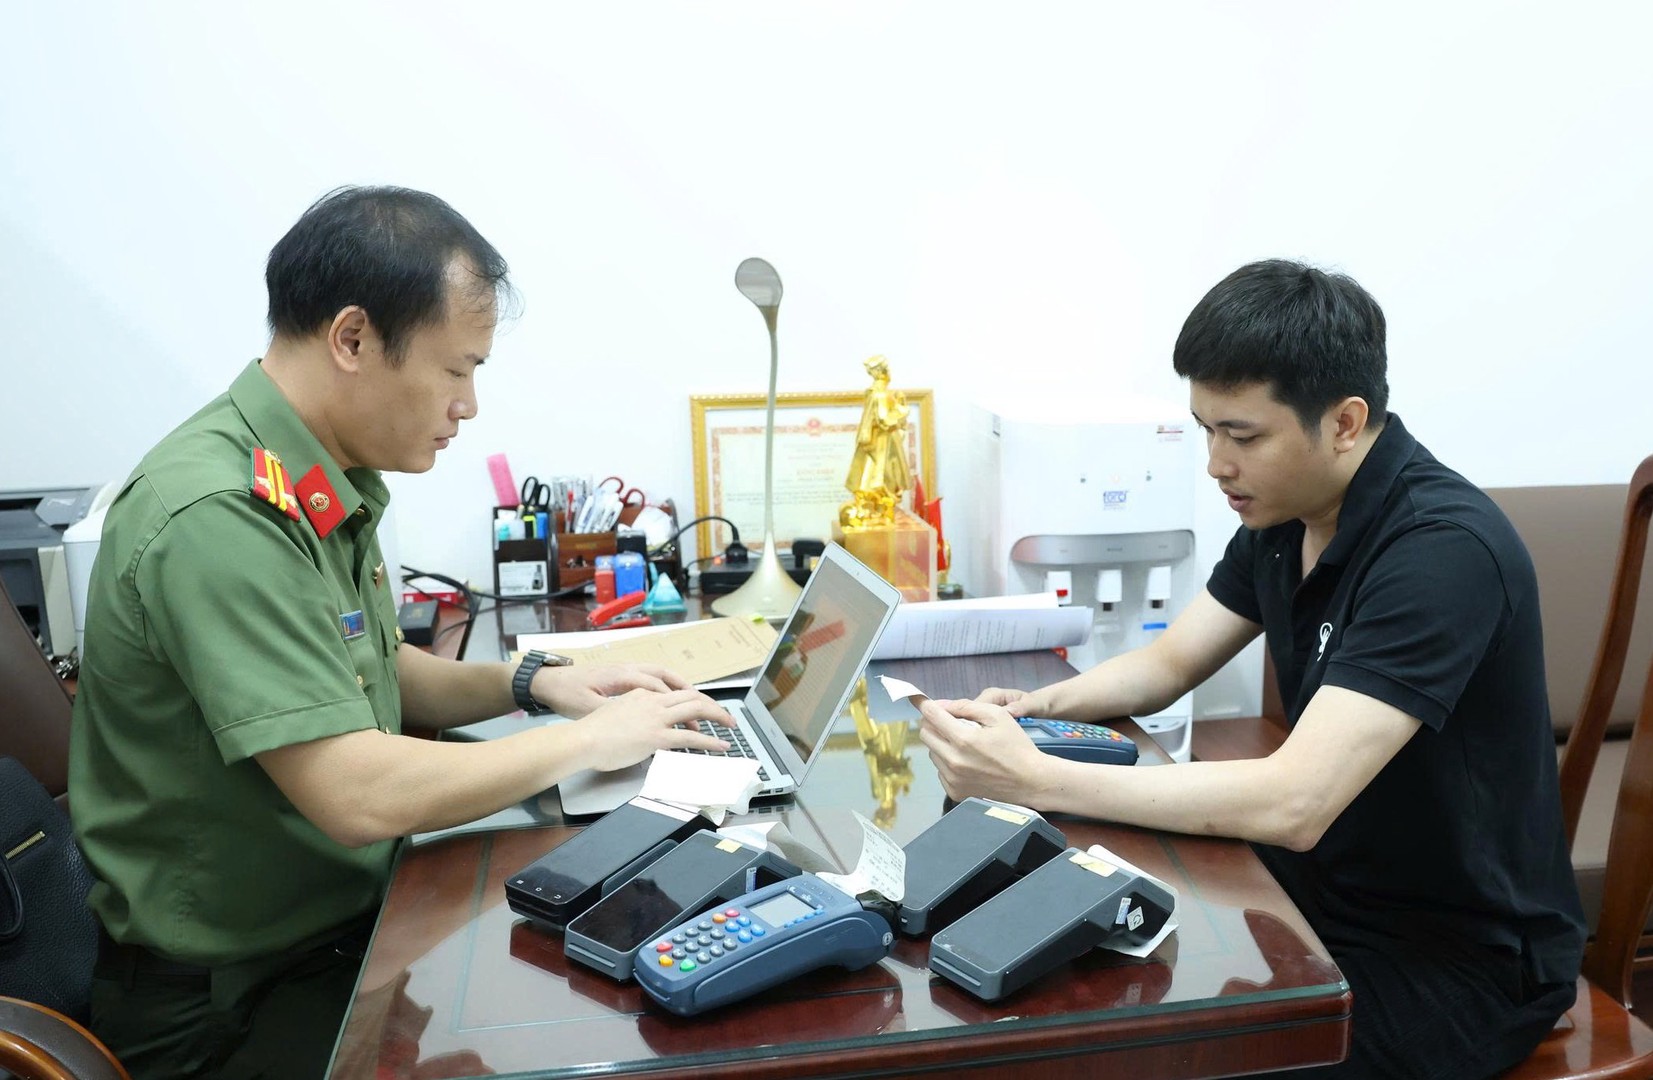

Máy POS bị biến thành công cụ rút tiền
Giao dịch POS khống là giao dịch thanh toán thẻ được tạo ra dù khách hàng không mua hàng hóa hay sử dụng dịch vụ thực tế, khiến việc quẹt thẻ giống một khoản thanh toán thông thường. Đây không phải cách rút tiền an toàn: nó biến thiết bị thanh toán hợp pháp thành mắt xích trong hoạt động bị điều tra.
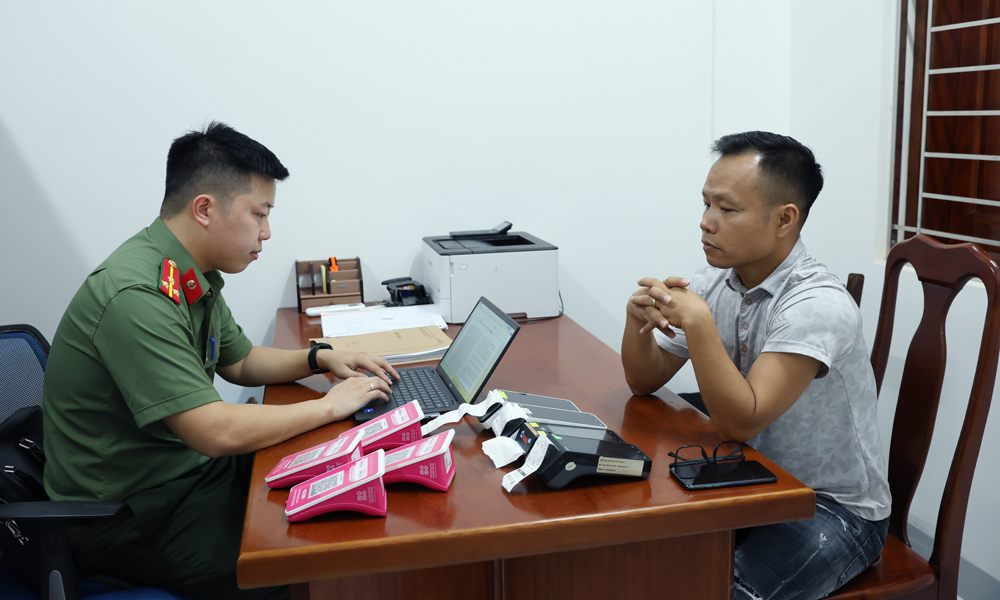
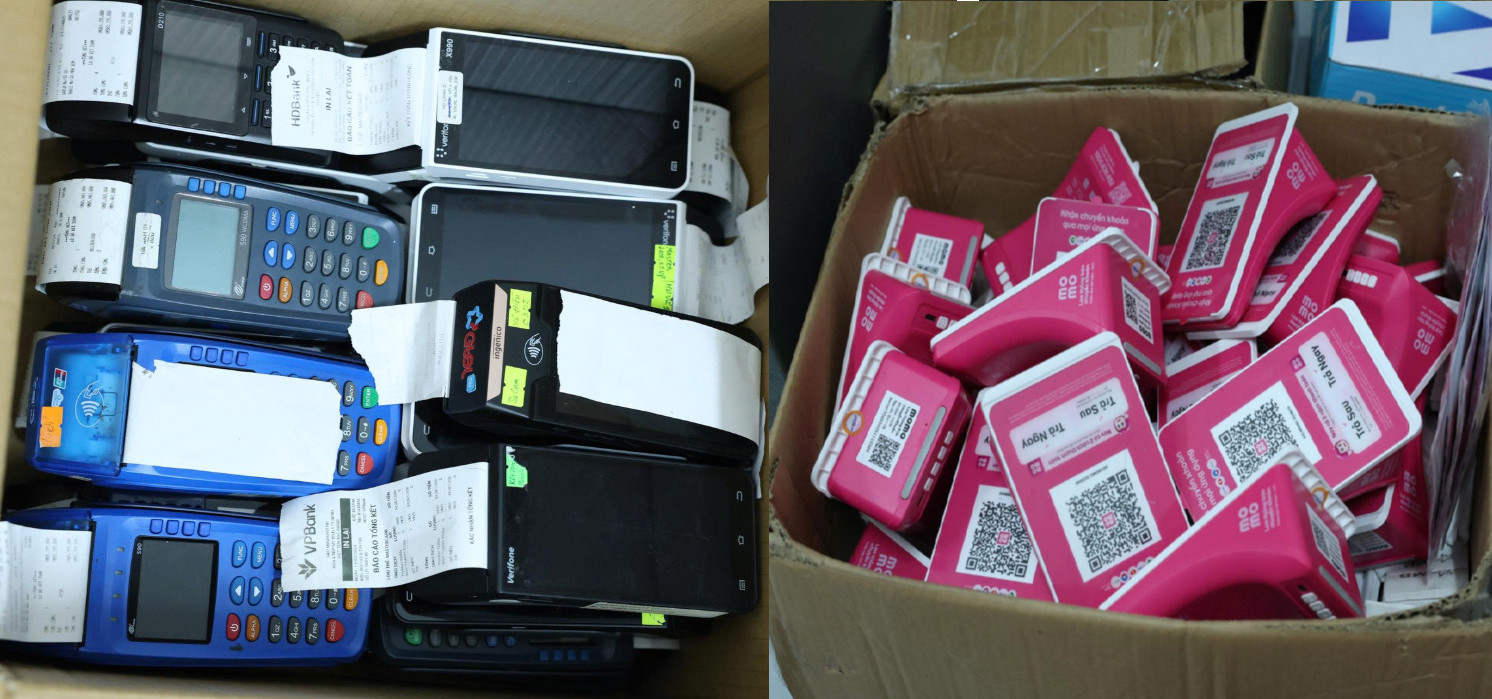
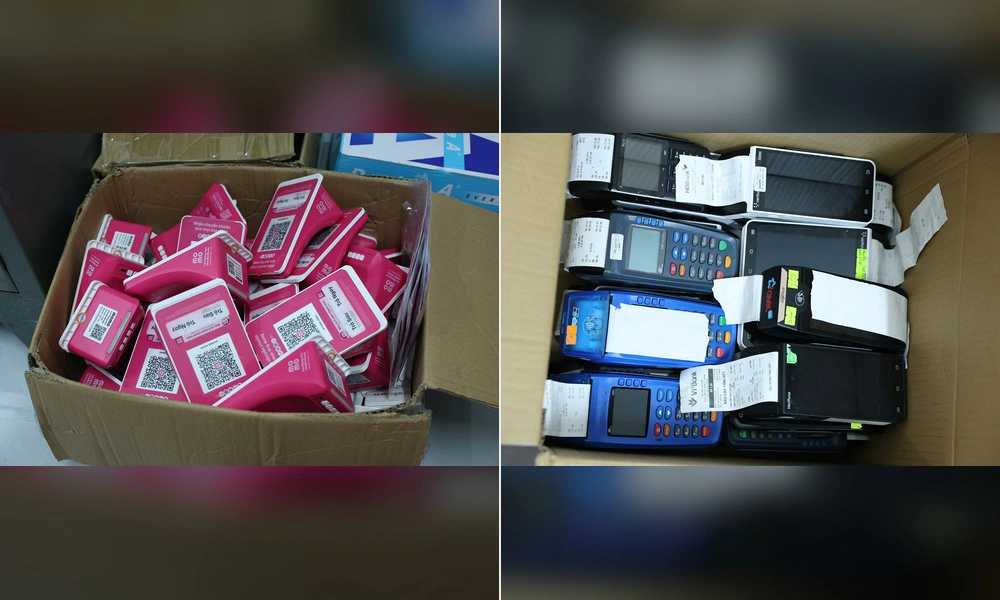
Công an Bắc Ninh phát hiện một số người thu gom, cho thuê nhiều máy POS để tổ chức rút tiền mặt và đáo hạn thẻ tín dụng trái quy định. Thay vì thanh toán cho món hàng có thật, khách đưa thẻ cho bên cung cấp dịch vụ quẹt máy; giao dịch giả được ghi nhận, rồi khách nhận lại tiền mặt sau khi bị trừ phí. Vì vậy, lời mời rút tiền qua POS mà không có hàng hóa không phải một tiện ích vô hại: đó là dấu hiệu cần dừng lại và kiểm tra.
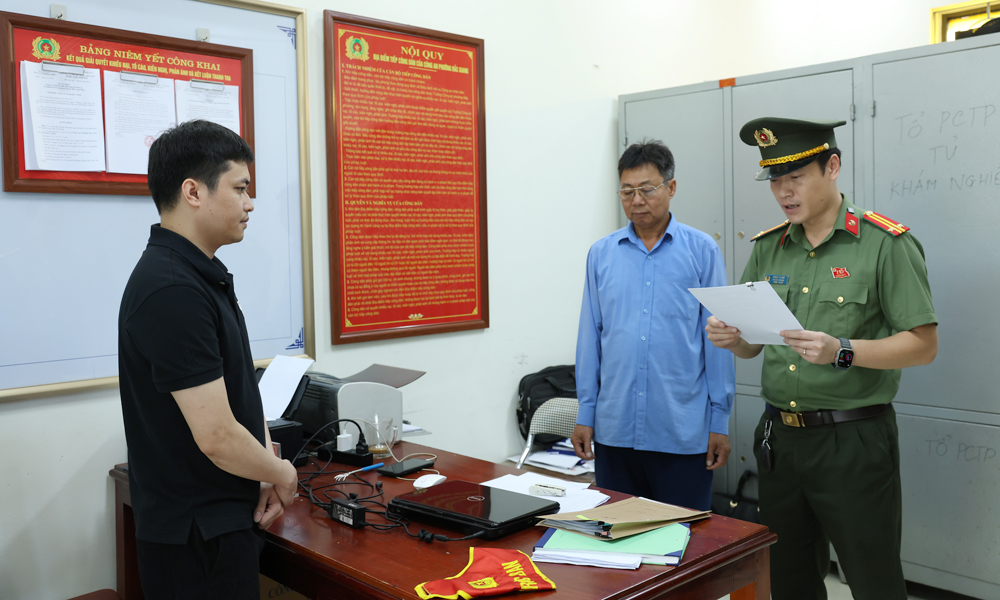
Cửa hàng ma và khoản phí giao dịch
Theo tài liệu điều tra ban đầu, từ năm 2022, Quản Đức Cường tổ chức thu gom, sử dụng máy POS đăng ký tại nhiều ngân hàng, trực tiếp cung cấp dịch vụ rút tiền và đáo hạn thẻ tín dụng, đồng thời cho người khác thuê lại thiết bị. Với mỗi giao dịch, Cường thu phí từ 1,55% đến 1,8% giá trị giao dịch.
Từ năm 2024, Trần Văn Hiển cũng tham gia cho thuê máy POS: người này thuê tổng cộng 66 máy, rồi cho thuê lại 57 máy để phục vụ các giao dịch thanh toán khống; mức phí nêu trong tài liệu điều tra là từ 1,4% đến 1,8%. Những con số ấy cho thấy đây không chỉ là một lần quẹt thẻ riêng lẻ, mà là hoạt động có tổ chức dựa trên thiết bị được gom và phân phối lại. Cụm từ lừa đảo máy POS thường được dùng để cảnh báo kiểu lợi dụng này, nhưng người dùng vẫn cần phân biệt cáo buộc đang bị điều tra với kết luận của tòa án.
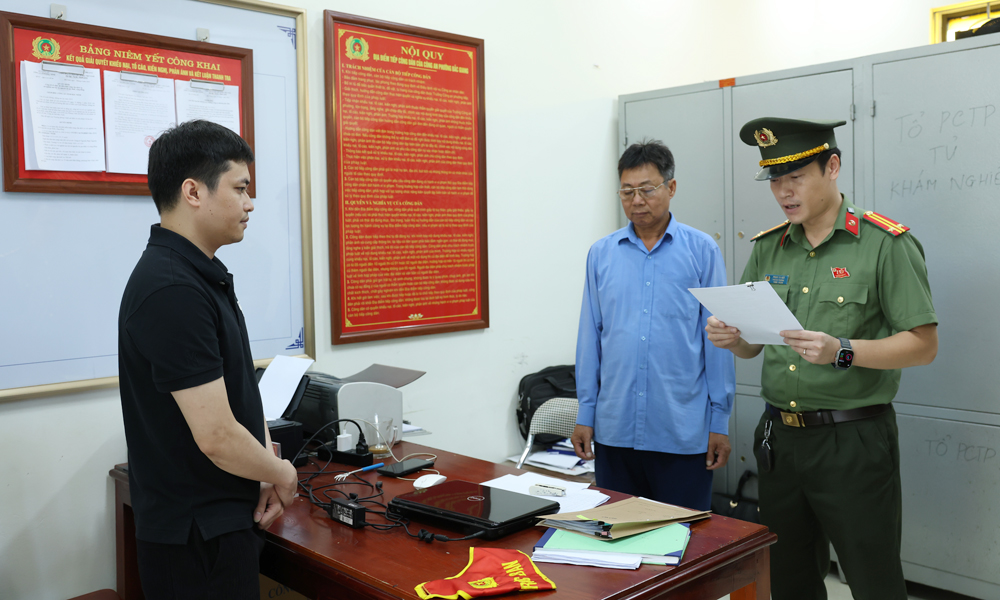
Ngày 20/10/2026, cơ quan điều tra khởi tố bị can, bắt tạm giam Cường và Hiển để điều tra về hành vi sử dụng mạng máy tính, mạng viễn thông, phương tiện điện tử thực hiện hành vi chiếm đoạt tài sản.
Vì sao chủ thẻ không nên tham gia
Lời mời rút tiền qua POS thường được trình bày như cách biến hạn mức thẻ thành tiền mặt nhanh chóng hoặc xoay vòng khoản nợ bằng dịch vụ đáo hạn thẻ tín dụng. Nhưng khi không có hàng hóa, dịch vụ thực tế, giao dịch đã đi chệch mục đích thanh toán của POS. Người dùng không nên xem khoản phí thấp hơn một hình thức rút tiền thông thường là bằng chứng cho thấy cách làm này hợp pháp hay không có rủi ro.
Cơ quan điều tra cho biết hoạt động này có thể gây thiệt hại cho ngân hàng từ 1,2% đến 2,6% giá trị số tiền rút do ngân hàng không thu được các khoản phí, lãi theo cơ chế rút tiền thông thường. Với chủ thẻ, việc đưa thẻ hoặc thông tin bảo mật cho người không được phép cũng làm tăng nguy cơ mất quyền kiểm soát dữ liệu thanh toán. Đừng giao thẻ cho người lạ chỉ vì họ nói có thể quẹt hộ hoặc xử lý khoản nợ nhanh.
Dấu hiệu cảnh giác và cách tự bảo vệ
Dấu hiệu dễ nhận ra nhất là được mời quẹt thẻ để nhận tiền mặt trong khi không mua hàng, không nhận dịch vụ, hoặc được hứa sẽ đáo hạn thẻ qua một giao dịch mua bán trên máy POS. Nếu bên cung cấp yêu cầu giữ thẻ, cung cấp mã bảo mật hay thông tin xác thực, hãy từ chối. Một giao dịch không phát sinh hàng hóa không trở thành giao dịch mua bán thật chỉ vì máy POS in hóa đơn.
- Không sử dụng dịch vụ rút tiền hoặc đáo hạn thẻ thông qua giao dịch mua bán khống.
- Không giao thẻ, mã bảo mật hay thông tin thẻ cho cá nhân, tổ chức không được phép.
- Từ chối quẹt thẻ khi không có hàng hóa hoặc dịch vụ thực tế và không chấp nhận lời mời lập giao dịch giả.
- Nếu đã chia sẻ thông tin thẻ, liên hệ ngân hàng phát hành để được hướng dẫn xử lý.
Cảnh báo của cơ quan công an tập trung vào việc không tham gia tạo giao dịch mua bán khống và không giao thẻ hay thông tin bảo mật. Kết luận cần nhớ rất rõ: POS dành cho thanh toán thật. Nếu một lời mời rút tiền yêu cầu biến khoản thanh toán thành giao dịch giả, lựa chọn an toàn là từ chối.