
Tái cơ cấu vốn Nhà nước: Khung mới cho một chu kỳ niêm yết lớn
Tái cơ cấu vốn Nhà nước là quá trình Nhà nước rà soát, phân loại và điều chỉnh tỷ lệ sở hữu tại các doanh nghiệp, nhằm tập trung nguồn lực vào lĩnh vực thiết yếu, thoái vốn nơi không cần nắm chi phối, đồng thời mở rộng dư địa cổ phần hóa, IPO và niêm yết để huy động vốn trên thị trường chứng khoán.
Trọng tâm của làn sóng mới là Quyết định 40/2026/QĐ-TTg, có hiệu lực từ ngày 5/8/2026, phát tín hiệu khởi động một chu kỳ cơ cấu lại vốn Nhà nước mới sau hai giai đoạn thoái vốn mạnh giai đoạn trước. Quyết định 40 thiết lập khung phân loại doanh nghiệp và tỷ lệ sở hữu Nhà nước cho giai đoạn 2026-2030, qua đó định hình danh mục đầu tư chiến lược thay vì bán vốn rời rạc. Đồng thời, Công điện 52/CĐ-TTg ngày 7/8 yêu cầu hoàn thành, phê duyệt kế hoạch cơ cấu lại vốn trước ngày 31/8, cho thấy quyết tâm đẩy nhanh tiến độ. Một chu kỳ tái cơ cấu vốn Nhà nước mới đang được kích hoạt.
Nhìn lại, các làn sóng trước cho thấy quy mô không hề nhỏ: đến năm 2015, Nhà nước bán khoảng 27.000 tỷ đồng vốn, thu về khoảng 35.000 tỷ đồng. Giai đoạn 2016-2020, hoạt động thoái vốn mang về gần 177.400 tỷ đồng, gấp 6,5 lần giá trị sổ sách theo tổng hợp của Bộ Tài chính. Nhưng sau đó, thị trường rơi vào giai đoạn trầm lắng 2021-2025 vì Covid-19, điều kiện thị trường không thuận lợi và vướng mắc định giá, pháp lý, phê duyệt kéo dài. Lần này, với một khung phân loại rõ ràng, tái cơ cấu vốn Nhà nước không chỉ là bán bớt cổ phần mà là tái thiết toàn bộ danh mục, tạo nền cho một làn sóng IPO và niêm yết cổ phiếu mới.
Nguồn cung cổ phiếu tỷ USD: Cú hích hay cú sốc cho thị trường?
Điểm khác biệt của chu kỳ mới là trọng tâm chuyển từ thoái vốn ngoài ngành sang tối ưu hóa tỷ lệ sở hữu tại những doanh nghiệp đầu ngành. Điều này đồng nghĩa nguồn hàng IPO và niêm yết cổ phiếu trên thị trường chứng khoán Việt Nam sẽ có chất lượng và quy mô lớn hơn, với nhiều doanh nghiệp vốn hóa tỷ USD bước vào tầm ngắm. Các phương án tái cơ cấu, nếu được triển khai đúng tiến độ, có thể mở khóa một “kho hàng” cổ phiếu trị giá hàng tỷ USD, tạo thêm lựa chọn đầu tư cho nhà đầu tư tổ chức và cá nhân.
Trong bức tranh này, những cái tên lớn trong ngành năng lượng và dầu khí được chú ý đặc biệt. Một doanh nghiệp khí có vốn hóa vào nhóm lớn, với doanh thu thuần 6 tháng đầu năm 2026 đạt 81.268 tỷ đồng và lợi nhuận sau thuế 8.804 tỷ đồng. Một doanh nghiệp lọc dầu khác còn ghi nhận 104.636 tỷ đồng doanh thu và 15.727 tỷ đồng lợi nhuận sau thuế trong cùng kỳ. Nếu giảm tỷ lệ sở hữu Nhà nước tại các doanh nghiệp như vậy, lượng cổ phiếu đưa ra thị trường sẽ rất lớn, đủ sức kéo thanh khoản và free-float lên mặt bằng mới.
Về mặt hệ thống, đây là cú hích rõ rệt cho thị trường chứng khoán Việt Nam. Nếu thực hiện, đây có thể là cú hích đáng kể đối với nguồn cung cổ phiếu, thanh khoản và free-float trên thị trường. Trong bối cảnh nền kinh tế cần nguồn vốn lớn cho mục tiêu tăng trưởng cao, việc niêm yết thêm cổ phiếu các doanh nghiệp quy mô lớn không chỉ mở rộng cơ hội đầu tư mà còn giúp thị trường vốn chia sẻ gánh nặng huy động vốn với hệ thống ngân hàng, đồng thời mở rộng không gian cho dòng tiền trong nước và quốc tế. Vấn đề là, cú hích nguồn cung này sẽ được thị trường hấp thụ như cơ hội, hay trở thành cú sốc làm pha loãng định giá chung.
Hai vốn hóa, một tài sản: Khi mẹ – con cùng niêm yết
Một trong những bài toán khó nhất của chu kỳ tái cơ cấu vốn Nhà nước là cấu trúc mẹ – con cùng niêm yết cổ phiếu. Khi các công ty con đủ điều kiện niêm yết, thị trường chứng khoán rõ ràng được hưởng lợi: số lượng doanh nghiệp đại chúng tăng, kênh huy động vốn đa dạng hơn và nhà đầu tư có thêm nhiều lựa chọn đầu tư. Nếu một công ty con được tách ra niêm yết, nhà đầu tư có thêm một lựa chọn và doanh nghiệp có thêm một kênh huy động vốn. Nhưng mặt còn lại là bài toán định giá doanh nghiệp và bảo vệ cổ đông thiểu số.
Khi công ty con niêm yết độc lập, tài sản và nguồn vốn của công ty con vẫn nằm trong báo cáo hợp nhất của công ty mẹ, trong khi thị trường lại gắn cho công ty con một vốn hóa riêng. Nếu chỉ cộng vốn hóa mẹ và con, nhà đầu tư có thể ảo tưởng về quy mô tài sản lớn hơn thực tế, kéo theo câu chuyện “nhân đôi vốn hóa”. Từ góc độ quản trị, việc sử dụng cổ phiếu trong cùng hệ sinh thái làm tài sản bảo đảm, gia tăng đòn bẩy và cách phân bổ lợi ích kinh tế giữa công ty mẹ và cổ đông thiểu số tại công ty con trở nên nhạy cảm. Việc định giá riêng hai pháp nhân đòi hỏi thị trường phải có thêm “bộ lọc” về chất lượng quản trị và mức độ minh bạch.
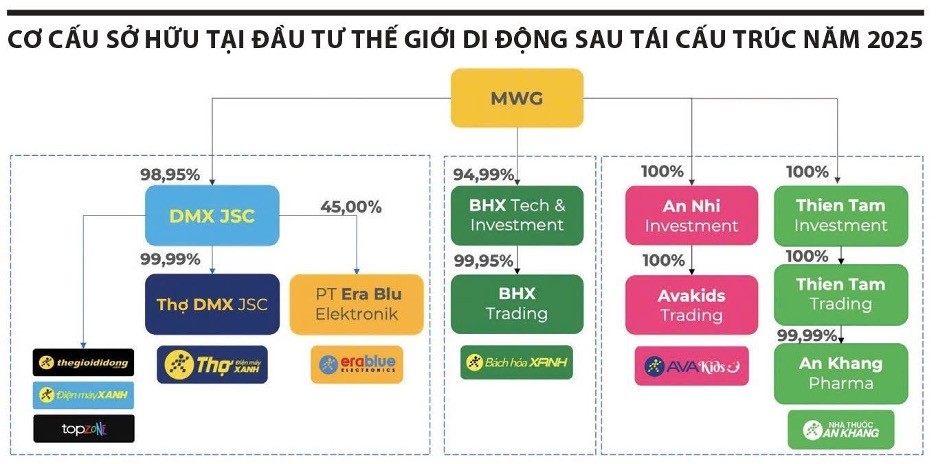
Các ví dụ thực tế đã cho thấy độ phức tạp của câu chuyện này. Trường hợp một nhà bán lẻ điện máy lớn: sau IPO và niêm yết trên HOSE, vốn hóa của công ty con Điện Máy Xanh từng tiệm cận, thậm chí có lúc gần ngang vốn hóa công ty mẹ Thế Giới Di Động. Cơ cấu sở hữu giữa hai bên không khác biệt nhiều, công ty mẹ vẫn nắm gần 86% tại công ty con, và toàn bộ tài sản Điện Máy Xanh vẫn hợp nhất vào báo cáo tài chính của Thế Giới Di Động. Một ví dụ khác là công ty Đầu tư Quốc tế Hoàng Anh Gia Lai (HGI) dự kiến IPO, trong khi Hoàng Anh Gia Lai (HAG) vẫn sở hữu trên 75% vốn nếu không tham gia đợt chào bán. Tại ngày 30/6/2026, tổng tài sản HAG gấp 2,57 lần HGI. Việc HGI được thị trường định giá độc lập có thể mở ra khả năng tái định giá cả công ty con lẫn công ty mẹ.
Cơ hội và rủi ro: Nhà đầu tư nên nhìn gì trong làn sóng mới?
Với nhà đầu tư, làn sóng tái cơ cấu vốn Nhà nước mang đến một nghịch lý: càng nhiều cơ hội thì rủi ro định giá càng cao. Về cơ hội, nguồn cung cổ phiếu mới từ các doanh nghiệp đầu ngành giúp danh mục đầu tư đa dạng hơn, đặc biệt trong những lĩnh vực hạ tầng, năng lượng, tài chính – nơi trước đây Nhà nước giữ tỷ lệ sở hữu rất lớn. Trong bối cảnh nền kinh tế cần thêm kênh huy động vốn, chứng khoán vẫn là kênh được kỳ vọng hút nguồn vốn lớn, chia sẻ gánh nặng với hệ thống ngân hàng. Nếu thị trường hấp thụ tốt, định giá hợp lý, nhà đầu tư có thể tiếp cận các doanh nghiệp có nền tảng lợi nhuận hàng chục nghìn tỷ đồng mỗi năm.
Tuy vậy, rủi ro không nhỏ nằm ở định giá doanh nghiệp và chất lượng quản trị. Giai đoạn 2021-2025 từng chứng kiến tiến trình tái cơ cấu chậm lại vì vướng mắc trong định giá, pháp lý và quy trình phê duyệt. Bước vào chu kỳ mới, nếu quá kỳ vọng vào câu chuyện “bán vốn Nhà nước” mà bỏ qua việc phân tích tài sản hợp nhất, cấu trúc mẹ – con, nhà đầu tư rất dễ rơi vào bẫy “hai vốn hóa, một tài sản”. Vấn đề then chốt không phải là bao nhiêu cổ phiếu niêm yết, mà là cách thị trường định giá lại dòng tiền, tài sản và quyền kiểm soát khi cấu trúc sở hữu thay đổi.
Về phía chính sách, định hướng hiện nay không chỉ nhằm bán vốn thu tiền về ngân sách mà còn xác định lại tỷ lệ sở hữu Nhà nước theo từng ngành, lĩnh vực. Sau khi rà soát toàn bộ danh mục, Nhà nước sẽ tập trung nguồn lực vào lĩnh vực thiết yếu và giảm tỷ lệ ở doanh nghiệp không cần duy trì quyền chi phối. Điều này, nếu được thực hiện nhất quán, có thể giúp phân bổ lại nguồn lực hiệu quả hơn. Nhưng nó cũng đòi hỏi cơ chế bảo vệ cổ đông thiểu số tốt hơn, đặc biệt trong những trường hợp công ty mẹ tiếp tục nắm quyền kiểm soát tại công ty con đã niêm yết. Kết luận lại, làn sóng tái cơ cấu vốn Nhà nước lần ba chỉ trở thành cú hích thực sự nếu bài toán định giá và quyền lợi cổ đông được giải đúng – còn nếu không, thị trường dễ bị cuốn vào một chu kỳ “tái định giá” nhiều cảm tính hơn là dựa trên giá trị thực.