
Từ phục hồi tài chính đến yêu cầu ‘không tăng giá điện’
Tái cấu trúc EVN và phát triển thị trường điện cạnh tranh là quá trình nhà nước và doanh nghiệp cùng điều chỉnh mô hình tổ chức, cơ chế giá và phân bổ rủi ro trong hệ thống điện, nhằm vừa đảm bảo an ninh năng lượng Việt Nam, vừa thu hút đầu tư vào điện gió điện mặt trời và các nguồn năng lượng khác trong bối cảnh giá đầu vào, lạm phát và nhu cầu phụ tải đều tăng nhanh. Sau giai đoạn thua lỗ kéo dài, Công ty mẹ EVN đã chuyển từ khoản lỗ lũy kế cuối năm 2024 sang trạng thái có lợi nhuận sau thuế chưa phân phối hơn 3.000 tỷ đồng vào cuối tháng 6/2026. EVN vừa “hết lỗ” thì Chính phủ lại đưa ra yêu cầu mới: không tăng giá điện trong những tháng cuối năm, xuất phát từ áp lực lạm phát khi CPI bình quân 9 tháng tăng 4,52% và lạm phát cơ bản tăng 4,26% so với cùng kỳ. Quyết định giữ giá điện là lựa chọn chính sách hợp lý cho người dân và doanh nghiệp, nhưng đồng thời thu hẹp dư địa tài chính của EVN, buộc tập đoàn phải siết chi phí và tính lại chiến lược đầu tư nguồn, lưới trong khi vẫn phải bảo đảm cung ứng điện an toàn cho nền kinh tế.
172 dự án điện tái tạo và nút thắt giá mua điện
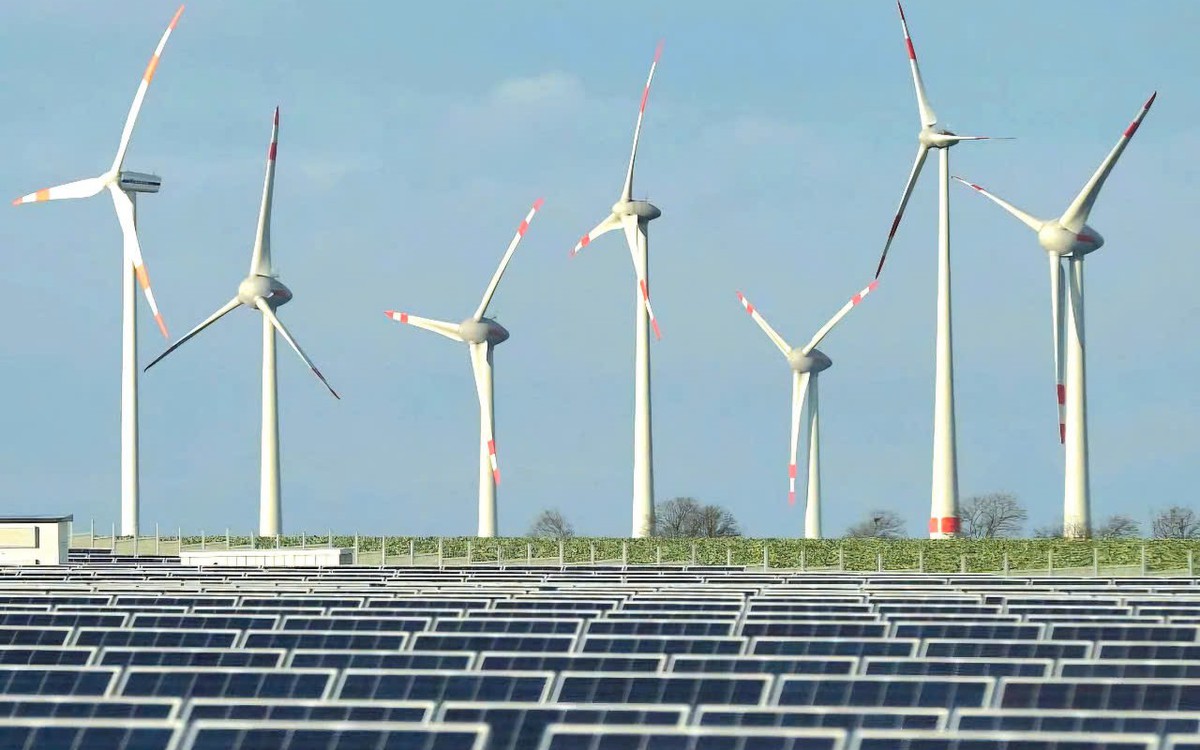
Song song với áp lực giữ giá bán lẻ, EVN đang đối mặt một “cục nghẽn” khác: 172 dự án điện tái tạo chưa hoàn tất nghiệm thu và vướng cơ chế giá FIT, liên quan tới số vốn đầu tư được cho là lên tới hàng chục tỷ USD đang bị treo trong hệ thống. Kết luận thanh tra khẳng định, khi chưa có văn bản chấp thuận kết quả kiểm tra công tác nghiệm thu, các nhà máy không được hưởng giá FIT, dẫn tới nhiều dự án chỉ được thanh toán một phần theo hợp đồng PPA đã ký. Để tháo gỡ, Công ty Mua bán điện thuộc EVN đề nghị các chủ đầu tư đàm phán lại giá mua điện, giảm tối đa giá trong thời gian dự án vi phạm liên quan đến CCA, nhưng mức giá sau đàm phán không được vượt khung giá trần phát điện áp dụng cho dự án chuyển tiếp theo Thông tư 15/2022 và Quyết định 21. Điện mặt trời và điện gió từng được hưởng mức FIT cao hơn giá trần hiện nay, nên yêu cầu giảm giá đặt nhà đầu tư vào thế khó, nhất là gần 30% dự án có vốn ngoại từ châu Âu và châu Á, khiến vấn đề niềm tin và ổn định chính sách trở thành rủi ro không nhỏ cho dòng vốn vào năng lượng sạch.
Tái cấu trúc EVN: hai cách nhìn về thị trường điện cạnh tranh
Trong khi giá mua điện tái tạo còn tranh cãi, Bộ Tài chính đã trình Đề án tái cấu trúc EVN lên Đảng ủy Chính phủ, mở ra tranh luận chiến lược về thiết kế thị trường điện cạnh tranh. Theo tờ trình số 812/TTr-BTC, việc sắp xếp lại từ phát điện, truyền tải tới phân phối – bán lẻ không chỉ là tổ chức doanh nghiệp mà chạm tới khả năng tự cân đối tài chính, bình ổn giá điện và triển khai các dự án hạ tầng quốc gia. Bộ Công Thương qua văn bản 7976/BCT-ĐL lại có cách tiếp cận khác: không đồng ý duy trì 7 nhà máy thủy điện chiến lược đa mục tiêu dưới mô hình hạch toán phụ thuộc EVN trong dài hạn, và yêu cầu làm rõ tác động tới minh bạch chi phí trên thị trường bán buôn điện cạnh tranh. Bộ này cũng không ủng hộ việc giữ Tổng công ty Truyền tải điện quốc gia như công ty TNHH MTV thuộc EVN mà kiến nghị lộ trình tách riêng, đồng thời muốn đẩy nhanh tái cấu trúc khâu phân phối – bán lẻ thay vì tiếp tục mô hình phụ thuộc kéo dài. Xung đột quan điểm cho thấy bài toán tái cấu trúc EVN không chỉ là chuyện “chia lại sơ đồ tổ chức”, mà là lựa chọn giữa một hệ thống tập trung dễ kiểm soát giá và một thị trường mở hơn, nơi cạnh tranh phải đi cùng kỷ luật tài chính và minh bạch chi phí.
An ninh năng lượng, huy động vốn và áp lực không tăng giá điện
Yêu cầu “không tăng giá điện” của Thủ tướng được đặt song song với mệnh lệnh bảo đảm cung ứng đầy đủ điện, sớm trình và triển khai Quy hoạch điện VIII điều chỉnh, cơ cấu lại EVN, tăng khai thác than và dầu khí, đồng thời khai thác tốt hơn nguồn năng lượng sơ cấp trong nước để giảm phụ thuộc nhiên liệu nhập khẩu. Theo thống kê, điện là đầu vào của hầu hết ngành kinh tế, nên mỗi lần tăng giá có thể lan rộng sang giá thành sản xuất, dịch vụ, logistics và quay lại đẩy CPI tăng. Tuy nhiên, nếu duy trì cơ chế giá quá thấp, các đối tác khác sẽ không đầu tư vào ngành điện nữa, bởi họ không thể gánh rủi ro nhiên liệu, tỷ giá, chi phí tài chính mà không được phản ánh vào giá bán. Các nhà máy thủy điện chiến lược với chi phí phát điện thấp đang đóng vai trò “bộ đệm” giúp EVN cân bằng khi phải mua nguồn điện giá cao như BOT, điện nhập khẩu, năng lượng tái tạo hay khí LNG, qua đó kìm giữ áp lực tăng giá bán lẻ lên toàn nền kinh tế. Nhưng nếu tái cấu trúc không bảo toàn được năng lực tài chính và tài sản đảm bảo từ khối này, việc huy động vốn cho các dự án lớn như điện hạt nhân Ninh Thuận 1 hay thủy điện tích năng sẽ bị ảnh hưởng, kéo theo rủi ro dài hạn cho an ninh năng lượng Việt Nam.
Kết luận: Thị trường điện cạnh tranh phải bắt đầu từ phân bổ rủi ro công bằng
Điểm chung của ba câu chuyện – yêu cầu không tăng giá điện, đàm phán lại giá mua điện tái tạo và tái cấu trúc EVN – là bài toán phân bổ rủi ro: ai chịu rủi ro nhiên liệu, ai chịu rủi ro chính sách, rủi ro hệ thống được xử lý ra sao và được phép đi vào giá điện trong trường hợp nào. Nếu Chính phủ muốn giữ giá điện ổn định cho người dân và doanh nghiệp, thì phải chấp nhận đầu tư nhiều hơn vào hạ tầng, quy hoạch và cải cách thể chế để giảm chi phí nguồn, chứ không thể chỉ “đè” lên bảng cân đối của EVN và nhà đầu tư điện gió điện mặt trời. Ngược lại, nếu muốn thu hút vốn tư nhân và quốc tế vào 172 dự án tái tạo đang vướng, luật chơi phải rõ: vi phạm sẽ không được hợp thức hóa, nhưng cơ chế xử lý phải nhanh, dự báo được và tôn trọng những hợp đồng đã ký trong khuôn khổ pháp luật hiện hành. Một thị trường điện cạnh tranh đúng nghĩa không phải là nơi giá luôn rẻ, mà là nơi chi phí được minh bạch, rủi ro được chia sẻ công bằng và an ninh năng lượng được bảo vệ bằng kỷ luật tài chính, không phải bằng những mệnh lệnh giá ngắn hạn. Tái cấu trúc EVN vì thế cần được nhìn như một quyết định chiến lược dài hạn cho an ninh năng lượng và tăng trưởng kinh tế, hơn là bài toán “xé nhỏ” một tập đoàn để có thêm vài doanh nghiệp phát điện trên giấy.