
Vốn sản xuất cần đi cùng phương án dự phòng
Bảo hiểm nông nghiệp là giải pháp bảo vệ người làm nông trước những rủi ro như thiên tai, dịch bệnh hoặc tổn thất tài sản, với quyền lợi phụ thuộc vào sản phẩm và điều khoản hợp đồng cụ thể. Với nông hộ, vốn vay không chỉ là khoản tiền để bắt đầu vụ mùa hay mở rộng chăn nuôi; đó còn là nguồn thu nhập và kế hoạch sinh sống của cả gia đình. Vì vậy, cho vay sản xuất và tư vấn bảo hiểm phù hợp nên được xem là hai phần bổ trợ, không phải hai lựa chọn tách rời. Ông Nguyễn Tấn Trình ở Huế vay Agribank để kinh doanh, chăn nuôi vịt và tham gia Bảo an tín dụng sau khi được tư vấn. Ông hiểu dịch bệnh, thời tiết xấu, thiên tai và lũ lụt có thể đe dọa sinh kế, nhưng cũng cần phân biệt rõ: Bảo an tín dụng bảo vệ theo phạm vi hợp đồng, không thay thế bảo hiểm cây trồng hay vật nuôi.
Bảo an tín dụng được thiết kế gắn với khoản vay tại Agribank, nhưng là sản phẩm tự nguyện và quyền lợi được giải quyết theo điều kiện hợp đồng. Do đó, khách hàng cần hỏi rõ rủi ro nào được bảo vệ, ai được nhận quyền lợi và trường hợp nào bị loại trừ. Bảo hiểm khoản vay có thể giúp giảm cú sốc tài chính khi người vay gặp biến cố về sức khỏe hoặc tính mạng; còn thiệt hại mùa vụ, vật nuôi hay nhà cửa cần được tư vấn theo sản phẩm tương ứng. Cách kết hợp vốn vay nông hộ với bảo hiểm phù hợp có ý nghĩa nhất khi người vay hiểu chính xác giới hạn bảo vệ trước khi ký.
Khoản chi trả có thể giữ lại công cụ lao động
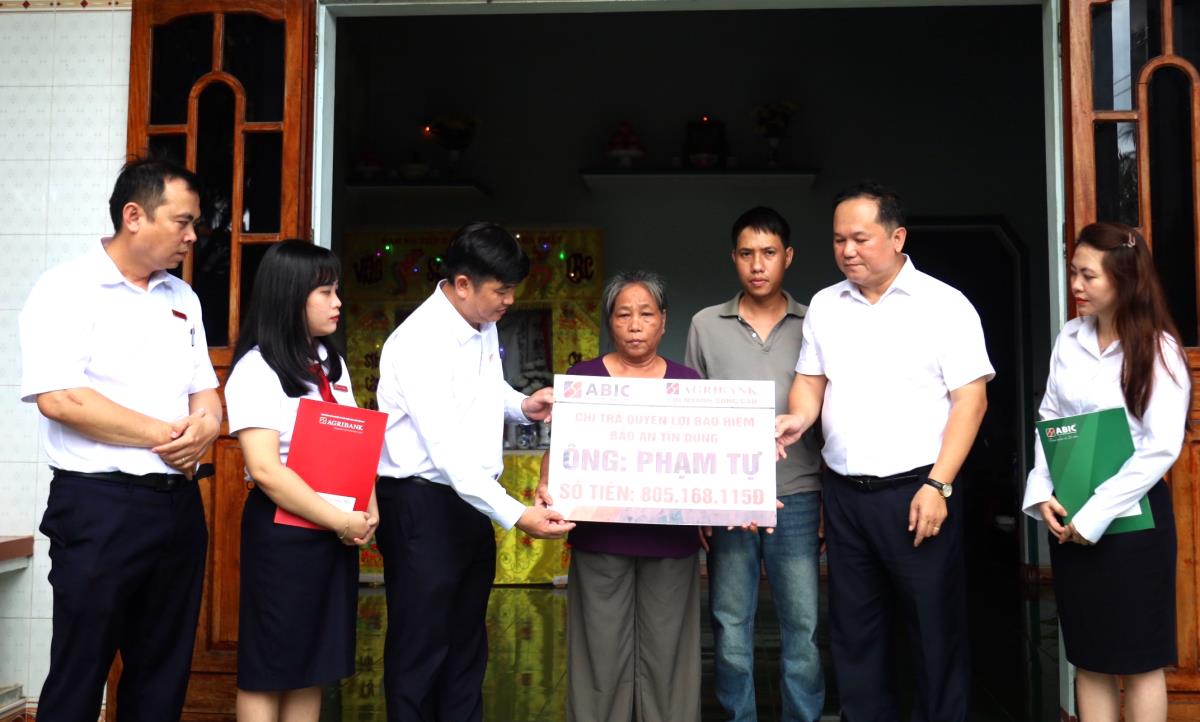
Trường hợp chị Nguyễn Thị Thanh Thủy ở Huế cho thấy bảo hiểm có thể tạo ra khác biệt rất cụ thể: không chỉ giúp gia đình xoay xở khoản nợ mà còn giữ được phương tiện làm ăn. Chồng chị, anh Nguyễn Khoa Hùng, vay vốn Agribank mua máy cày phục vụ sản xuất và tham gia Bảo an tín dụng. Sau khi anh qua đời vì tai nạn lao động, chị Thủy cùng ba con nhỏ phải đối diện với nỗi đau mất người thân và gánh nặng tài chính. Gia đình nhận hơn 211 triệu đồng tiền bảo hiểm. Theo chị Thủy, khoản chi trả giúp giải quyết áp lực nợ vay, đồng thời tạo điều kiện tiếp tục làm ăn bằng chiếc máy cày và nuôi các con ăn học.
Ý nghĩa ở đây không nằm ở việc bảo hiểm xóa hết khó khăn, mà ở chỗ gia đình có thêm thời gian và nguồn lực để sắp xếp lại cuộc sống. Nếu phải bán công cụ lao động để trả nợ, khả năng tạo thu nhập về sau cũng có thể bị thu hẹp. Các trường hợp người vay mắc bệnh hiểm nghèo hoặc qua đời được chi trả cũng cho thấy bảo hiểm khoản vay có thể san sẻ một phần gánh nặng khi sức khỏe, khả năng lao động và nguồn thu của gia đình cùng bị ảnh hưởng. Tuy nhiên, hiệu quả ấy phụ thuộc vào mức bảo vệ và điều kiện đã thỏa thuận, nên người vay cần cân nhắc kỹ thay vì mặc định mọi biến cố đều được bồi thường.
Khi thiên tai đánh vào sản xuất, vốn và bảo hiểm cùng phát huy tác dụng
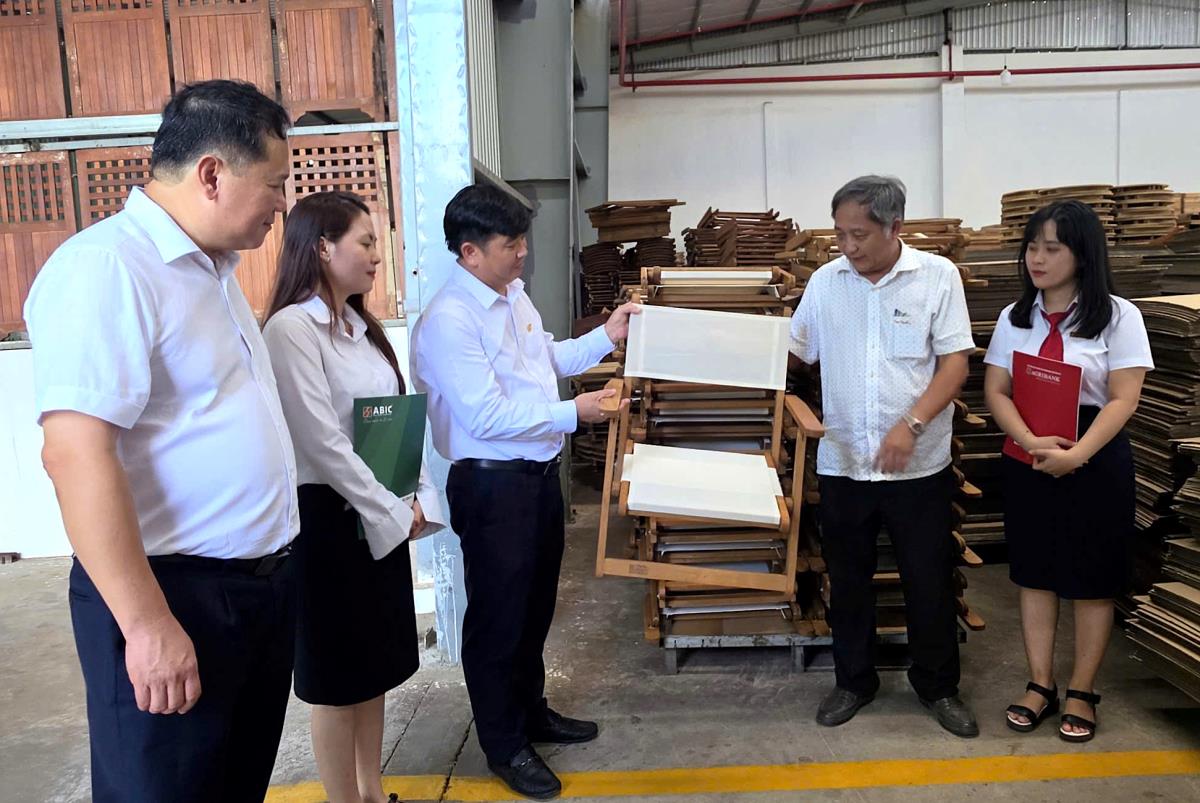
Rủi ro không chỉ xảy ra với từng hộ gia đình. Bão số 13 năm 2025 làm sập ba nhà kho và hư hỏng mái của hai nhà kho lớn tại Công ty TNHH Phú Mỹ, doanh nghiệp sản xuất đồ gỗ xuất khẩu ở Đắk Lắk. Sau thẩm định, ABIC chi trả hơn 2,4 tỷ đồng để góp phần khắc phục thiệt hại. Khoản chi trả hỗ trợ doanh nghiệp sửa chữa nhà xưởng và khôi phục hoạt động; đồng thời, Agribank tiếp tục bố trí vốn và áp dụng lãi suất ưu đãi. Doanh nghiệp được áp dụng mức lãi suất 5,8%/năm cho kỳ hạn vay sáu tháng và 6,8%/năm cho kỳ hạn mười tháng. Hoạt động sản xuất sau đó cơ bản ổn định, doanh nghiệp tiếp tục thực hiện đơn hàng xuất khẩu và duy trì việc làm.
Câu chuyện này làm rõ vai trò bổ trợ của Agribank ABIC: ngân hàng hỗ trợ nguồn vốn để duy trì sản xuất kinh doanh, còn bảo hiểm góp phần bù đắp tổn thất trong phạm vi được bảo vệ. Với nông hộ và doanh nghiệp nông nghiệp, cách phối hợp đó quan trọng bởi một cú sốc có thể đồng thời làm gián đoạn thu nhập, đe dọa tài sản và khiến nghĩa vụ trả nợ trở nên nặng nề hơn. Theo dữ liệu được công bố, riêng Bảo hiểm Agribank Chi nhánh TP. Hồ Chí Minh đã giải quyết 198 trường hợp Bảo an tín dụng trong chín tháng đầu năm 2026, với tổng số tiền hơn 28 tỷ đồng. Đây là dấu hiệu cho thấy nhu cầu hỗ trợ sau biến cố có quy mô đáng kể, dù mỗi hồ sơ vẫn cần được xem xét theo hợp đồng.
Điểm tựa có ích khi khách hàng hiểu đúng giới hạn
Vốn vay chỉ phát huy giá trị lâu dài khi người vay còn khả năng duy trì sản xuất và trả nợ sau những cú sốc ngoài dự tính. Vì thế, Agribank và ABIC cần tiếp tục gắn tư vấn bảo hiểm với nhu cầu thực tế của khách hàng, giải thích rõ phạm vi bảo vệ và hỗ trợ thủ tục giải quyết quyền lợi khi rủi ro xảy ra. Một hợp đồng phù hợp có thể giảm áp lực cho gia đình, giữ lại phương tiện lao động hoặc giúp cơ sở sản xuất sớm hoạt động trở lại; nhưng không nên được hiểu như tấm chắn bao phủ mọi thiệt hại. Khách hàng cần chủ động hỏi về đối tượng được bảo hiểm, trường hợp loại trừ, hồ sơ yêu cầu và mối liên hệ giữa quyền lợi với khoản vay.
Kết luận đáng rút ra không phải là cứ vay vốn thì phải mua bảo hiểm, mà là cần chuẩn bị đồng thời cho sản xuất và rủi ro. Khi sản phẩm được lựa chọn đúng, vốn vay nông hộ giúp duy trì kế hoạch làm ăn, còn bảo hiểm có thể tạo khoảng đệm để gia đình không phải hy sinh ngay công cụ sinh kế nhằm xoay xở nợ nần. Sự phối hợp giữa Agribank và ABIC có giá trị ở chỗ hỗ trợ cả trước lẫn sau biến cố: cung cấp nguồn lực cho hoạt động sản xuất và góp phần giúp khách hàng từng bước phục hồi khi rủi ro xảy đến.