
SIMO: Từ cảnh báo trên màn hình đến lá chắn 6.300 tỷ đồng
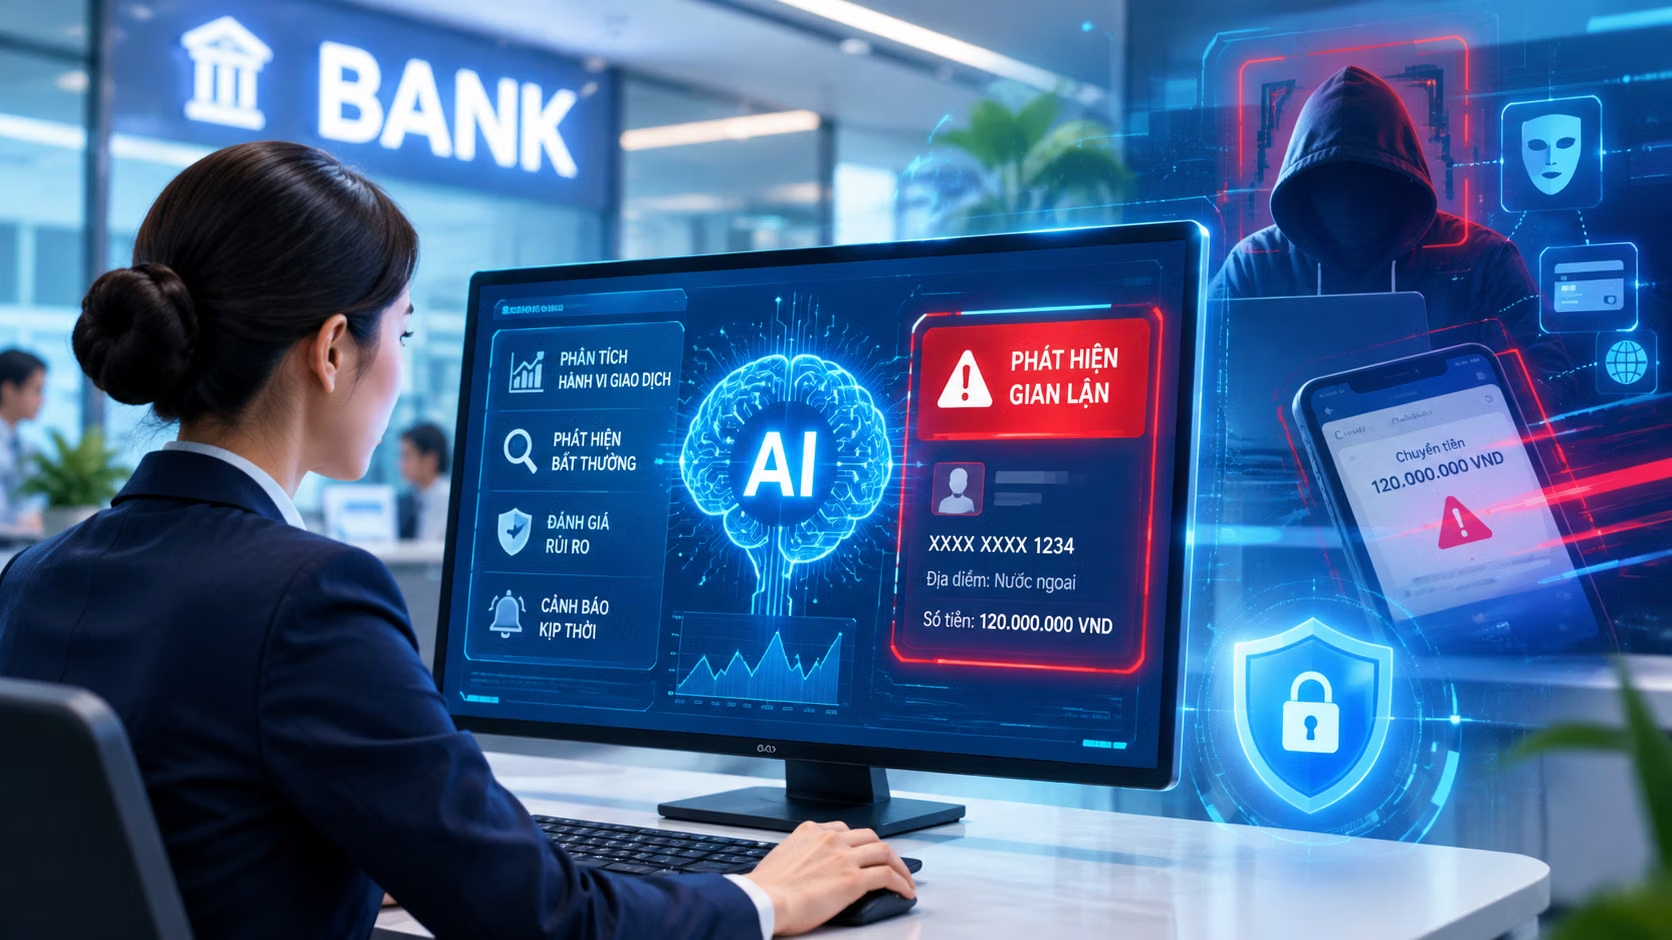
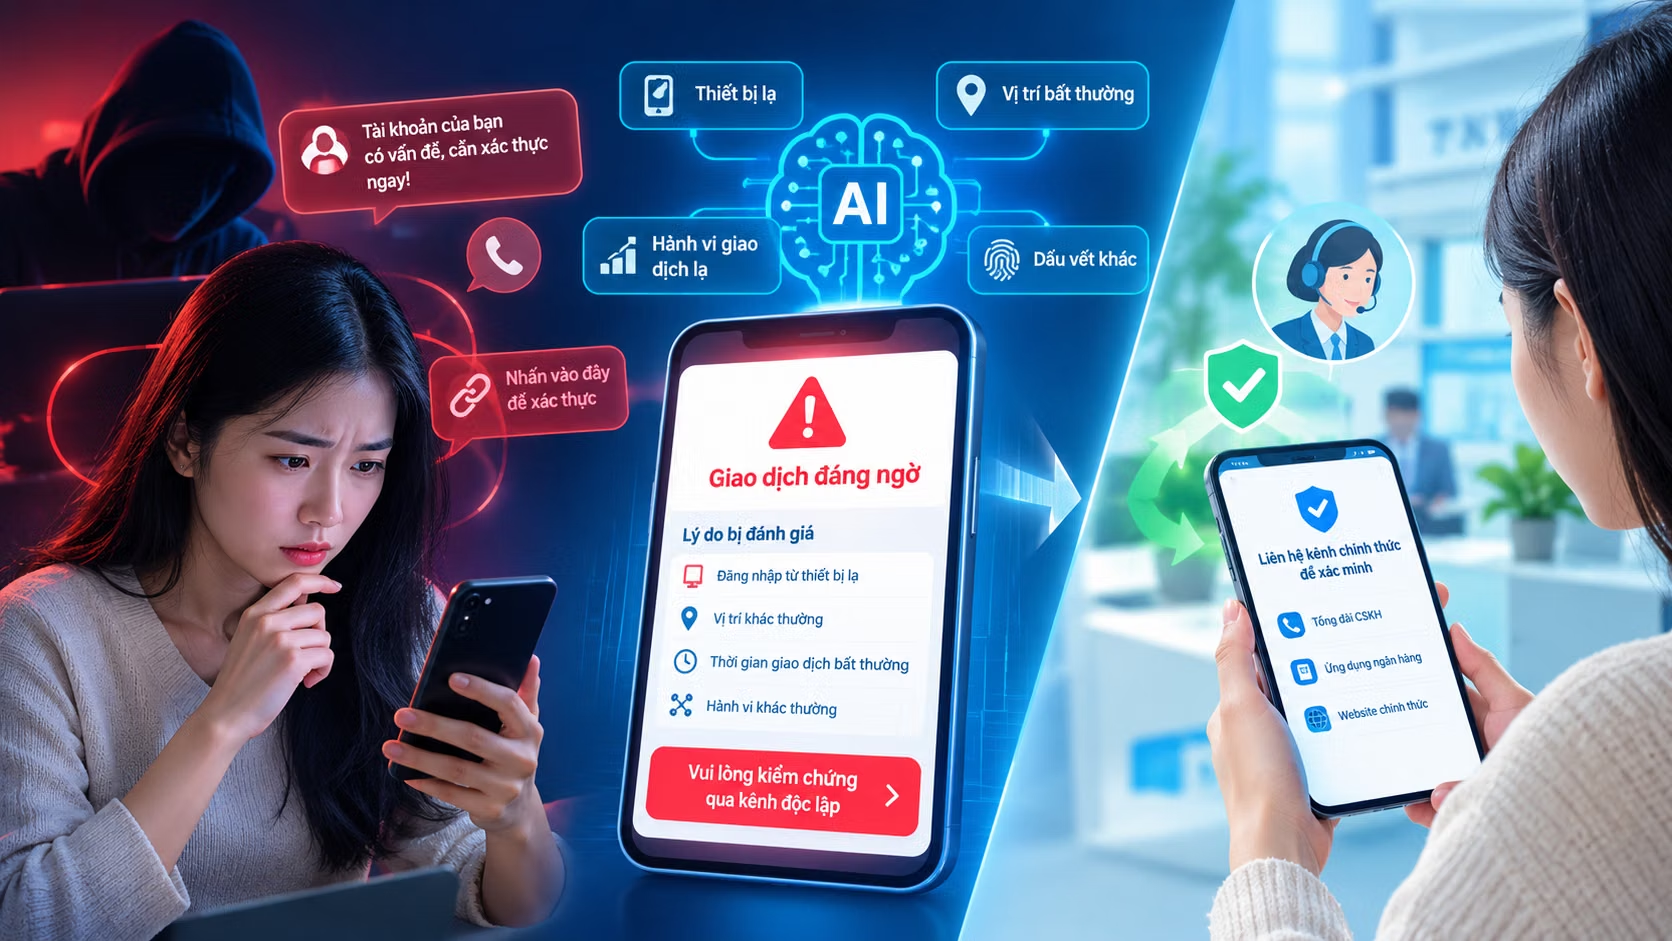
Hệ thống SIMO là nền tảng phân tích giao dịch ngân hàng và chia sẻ dữ liệu gian lận theo thời gian thực trên toàn ngành, dùng AI và các quy tắc nghiệp vụ để phát hiện sớm dấu hiệu lừa đảo, từ đó phát cảnh báo trực tiếp cho khách hàng ngay trong lúc họ đang thao tác chuyển tiền, giúp họ kịp thời dừng lại trước khi dòng tiền rơi vào tay tội phạm. Trong bối cảnh tội phạm công nghệ cao liên tục thay đổi phương thức, thủ đoạn tấn công vào hệ thống thông tin ngân hàng, việc có một “ra-đa” gian lận chung như SIMO không còn là lựa chọn công nghệ mà là hạ tầng an ninh bắt buộc.
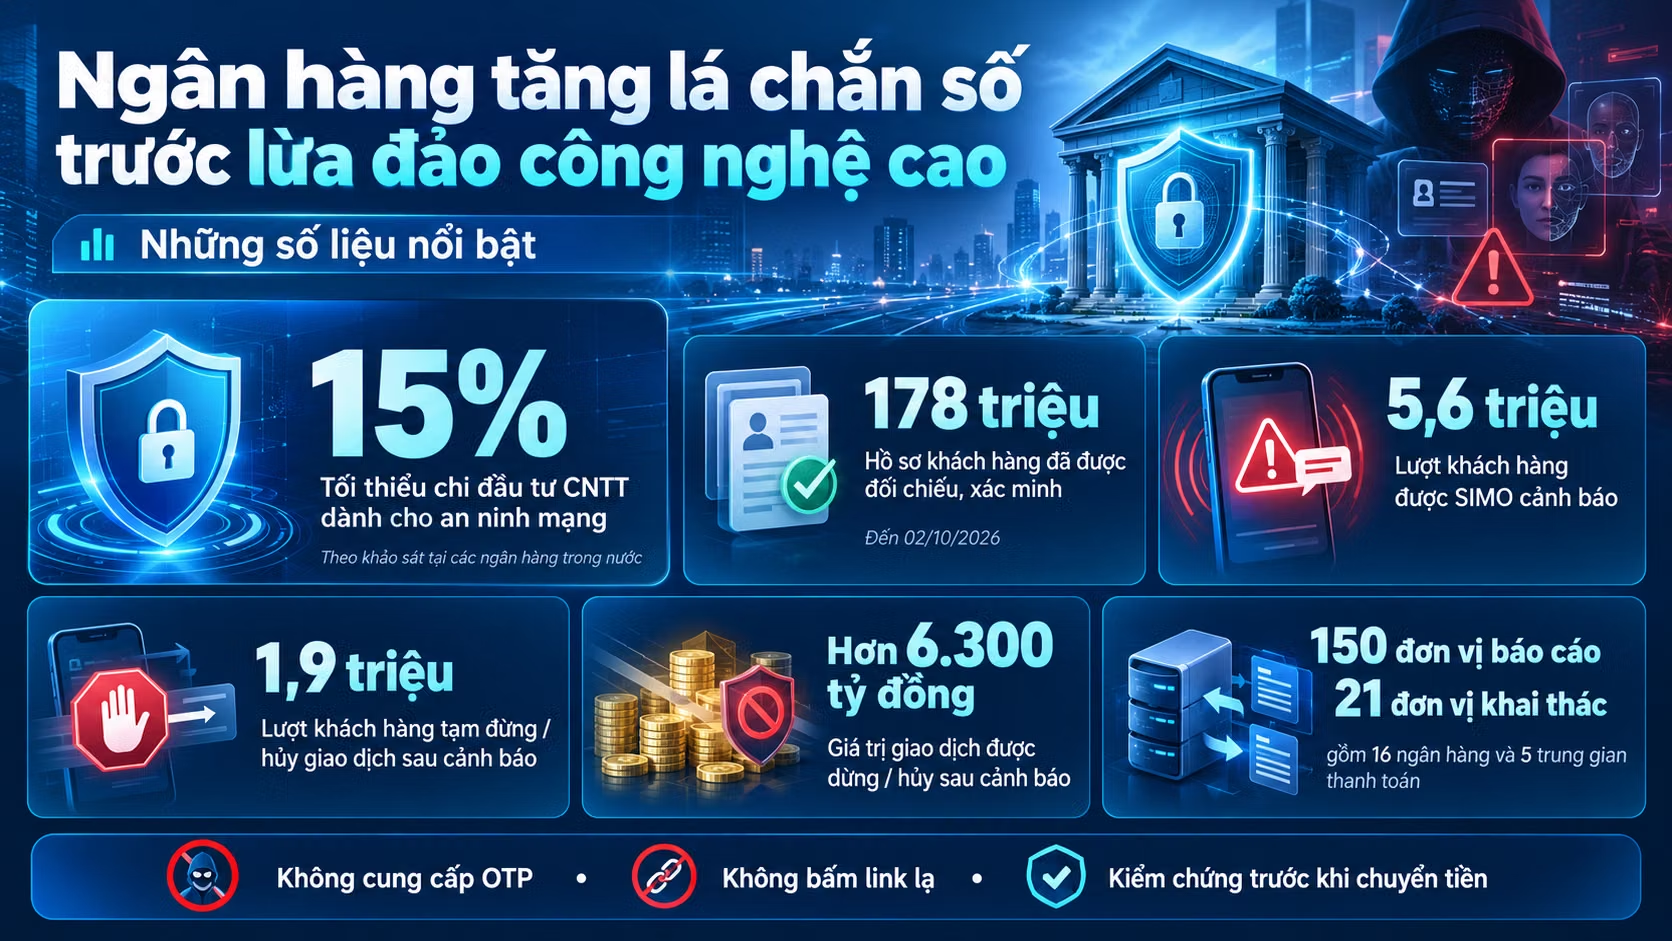
Điểm đáng nói không nằm ở khẩu hiệu chuyển đổi số, mà ở con số rất cụ thể: SIMO đã phát cảnh báo cho hơn 5,6 triệu lượt khách hàng về giao dịch có dấu hiệu gian lận. Quan trọng hơn, hơn 1,9 triệu lượt khách hàng đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị hơn 6.300 tỷ đồng được bảo vệ. Đây là minh chứng rõ ràng rằng phát hiện gian lận AI chỉ có ý nghĩa khi gắn với hành vi thực tế của người dùng và khả năng can thiệp vào giao dịch thời gian thực, chứ không dừng ở các báo cáo hậu kiểm đẹp đẽ trên giấy.
AI bước vào cuộc chiến: phân tích giao dịch thời gian thực hay thua ngay từ đầu
Ngân hàng số giúp chuyển tiền trong vài giây, nhưng chính tốc độ đó khiến mọi giải pháp phòng chống gian lận kiểu “xử lý sau” gần như vô nghĩa: khi tiền đã qua nhiều tài khoản, việc thu hồi trở nên phức tạp hơn rất nhiều. Đó là lý do các ngân hàng buộc phải đưa AI và machine learning bảo mật vào trung tâm chiến lược, tập trung vào phân tích giao dịch ngân hàng theo thời gian thực thay vì chỉ tăng lớp xác thực truyền thống. AI có thể hỗ trợ phân tích hành vi, nhận diện mẫu giao dịch đáng ngờ, từ tần suất chuyển tiền, thiết bị đăng nhập đến lịch sử tương tác của khách hàng.
Tuy nhiên, khoảng cách từ phát hiện bất thường đến ngăn chặn dòng tiền lừa đảo vẫn rất lớn. Tội phạm ngày nay không còn chỉ tấn công kỹ thuật mà chuyển sang thao túng tâm lý: giả danh công an, nhân viên ngân hàng, ép nạn nhân tự xác nhận giao dịch. Khi giao dịch được chính chủ tài khoản xác thực, mọi lớp OTP hay sinh trắc học đều bị “vô hiệu hóa” về mặt pháp lý. Vì vậy, hệ thống cảnh báo lừa đảo phải đủ “mạnh” để buộc khách hàng dừng lại suy nghĩ, chứ không chỉ hiển thị một dòng cảnh báo mờ nhạt trên màn hình rồi phó mặc cho may rủi.
Những mô hình cụ thể: SIMO, AgriNotify, TPBank và bài học dữ liệu
SIMO là ví dụ điển hình cho một nền tảng cảnh báo tập trung: hệ thống đã thu thập báo cáo từ 150 đơn vị và chia sẻ thông tin cho 21 đơn vị khai thác, gồm 16 ngân hàng và 5 tổ chức trung gian thanh toán. Đây là “bộ nhớ chung” để các mô hình phát hiện gian lận AI học hỏi từ hàng triệu giao dịch nghi ngờ trên toàn thị trường. Ở cấp ngân hàng, nhiều giải pháp chuyên biệt đang được triển khai. Tại một ngân hàng lớn, giải pháp AgriNotify được thiết kế để cảnh báo tài khoản có dấu hiệu rủi ro ngay trong quá trình khách hàng nhập thông tin người nhận; hệ thống đối chiếu với dữ liệu cảnh báo của cơ quan chức năng và dữ liệu nội bộ, nếu phát hiện rủi ro sẽ hiển thị cảnh báo trước khi khách hàng bấm nút chuyển tiền.
Một ngân hàng khác chọn hướng phân tích giao dịch thời gian thực: dùng AI, dữ liệu lớn và phân tích thời gian thực để nhận diện các chuỗi hành vi bất thường, từ đó tạo thêm điểm kiểm soát trước những giao dịch có nguy cơ gian lận. Song song, một ngân hàng lớn khác lại đầu tư One Data Platform, hiện đại hóa quản trị dữ liệu và tạo nền tảng cho phân tích nâng cao, AI và học máy. Cách tiếp cận này thừa nhận một sự thật: không có dữ liệu sạch, mọi thuật toán machine learning bảo mật đều là lâu đài trên cát. Việc toàn ngành đã đối chiếu, xác minh thông tin của hơn 178 triệu hồ sơ khách hàng với Cơ sở dữ liệu quốc gia về dân cư cho thấy cuộc chơi gian lận giờ là cuộc chơi dữ liệu ở quy mô quốc gia.
AI không phải phép màu: vì sao người dùng vẫn có thể tự chuyển tiền cho kẻ lừa đảo?
Dù SIMO đã giúp hơn 1,9 triệu lượt khách hàng dừng hoặc hủy giao dịch nghi ngờ với tổng giá trị hơn 6.300 tỷ đồng, vẫn còn không ít trường hợp nạn nhân bỏ qua cảnh báo và tự tay chuyển tiền cho kẻ lừa đảo. Khi tin rằng mình đang làm theo yêu cầu của cơ quan chức năng hoặc đang “bảo vệ tài khoản”, khách hàng dễ dàng phớt lờ mọi tín hiệu rủi ro trên ứng dụng. Điều này cho thấy giới hạn rõ ràng của công nghệ: phát hiện gian lận AI có thể nhìn thấy bất thường trên dữ liệu, nhưng không thể thay người dùng ra quyết định. Nếu thiết kế cảnh báo quá nhẹ, người dùng lướt qua; quá nặng, trải nghiệm bị gián đoạn và có nguy cơ “chai lì cảnh báo”.
Ở chiều ngược lại, tội phạm cũng dùng chính AI để tạo deepfake giọng nói, hình ảnh, phát tán ứng dụng và đường dẫn độc hại nhằm chiếm quyền điều khiển thiết bị, thậm chí can thiệp phần cứng, phần mềm để vượt qua cơ chế xác thực sinh trắc học. Trong bối cảnh đó, lời khuyến nghị tưởng như đơn giản lại trở nên rất đáng giá: “Thấy đúng số, nghe đúng giọng, nhìn đúng mặt vẫn phải kiểm chứng trước khi chuyển tiền hoặc cung cấp thông tin”. Nếu người dùng không thay đổi thói quen, mọi hệ thống cảnh báo lừa đảo, dù tinh vi đến đâu, cũng chỉ là lớp phòng thủ một nửa.
Tương lai phòng chống gian lận: cuộc đua dữ liệu, AI và phối hợp liên ngành
Ngành ngân hàng đang chi tối thiểu khoảng 15% tổng chi đầu tư công nghệ thông tin cho an ninh mạng. Đây không phải chi phí phụ, mà là điều kiện tồn tại trong kỷ nguyên ngân hàng số. Đầu tư nền tảng dữ liệu và công nghệ AI giúp ngân hàng ứng phó với những chiêu lừa ngày càng tinh vi, nhưng chỉ hiệu quả khi đi kèm khuôn khổ pháp lý, quy trình nghiệp vụ và phối hợp liên ngành. Cơ quan quản lý cho biết sẽ tiếp tục mở rộng SIMO trong cảnh báo và ngăn chặn các giao dịch có dấu hiệu gian lận, lừa đảo, đồng thời duy trì phối hợp với cơ quan công an trong khuôn khổ Tổ Công tác phòng, chống lừa đảo trực tuyến.
Theo các chuyên gia, kết nối dữ liệu cảnh báo, chia sẻ thông tin kịp thời và phối hợp giữa ngân hàng, cơ quan quản lý, cơ quan công an cùng các tổ chức trung gian thanh toán là những mắt xích quan trọng để nâng cao khả năng ngăn chặn. Nói cách khác, phát hiện gian lận AI, phân tích giao dịch ngân hàng và giao dịch thời gian thực chỉ là ba mảnh ghép trong bức tranh lớn hơn: một hệ sinh thái phòng chống gian lận, nơi dữ liệu được chuẩn hóa, cảnh báo được chia sẻ và người dùng được đặt ở trung tâm. Kết luận hợp lý nhất lúc này là: AI có thể chặn hàng nghìn tỷ đồng gian lận, nhưng để an toàn, khách hàng vẫn phải học cách nghi ngờ đúng lúc.