
CPI vượt dự báo làm đổi hướng thị trường
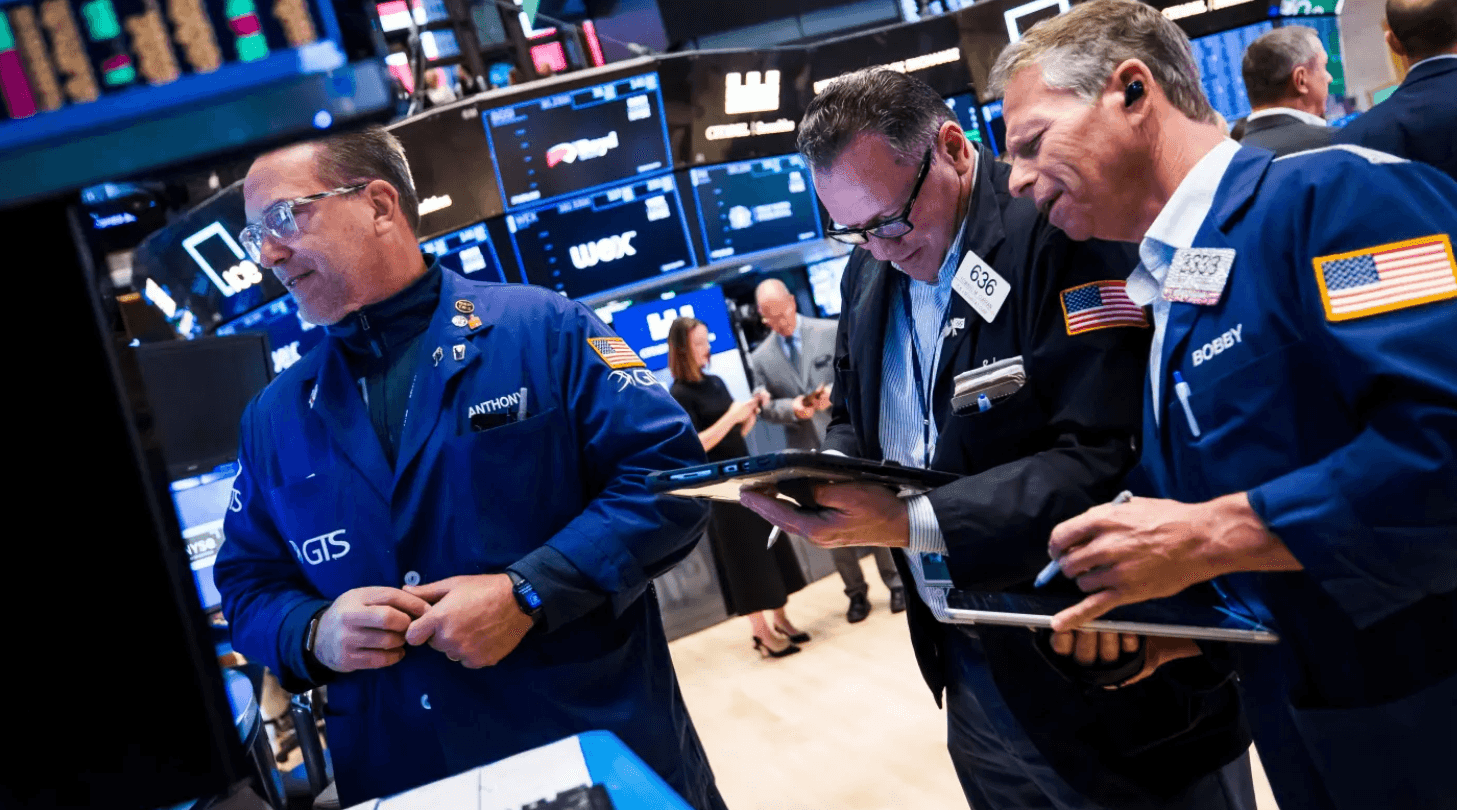
CPI Mỹ là thước đo biến động giá tiêu dùng, được giới đầu tư theo dõi sát vì có thể định hình kỳ vọng lãi suất và giá tài sản. Khi số liệu tháng 10 nóng hơn dự báo, chứng khoán Mỹ đảo chiều giảm: Dow Jones mất 0,3%, S&P 500 giảm 0,38% và Nasdaq lùi 0,74% trong phiên 10-11. Mức giảm không quá lớn, nhưng tín hiệu phía sau đáng chú ý hơn: thị trường không còn có thể mặc định lạm phát đang hạ nhiệt đủ nhanh để Fed sớm nới lỏng. CPI tháng 10 tăng 0,4% so với tháng trước, cao hơn dự báo 0,3%; CPI lõi tăng 0,3%, vượt mức dự báo 0,2%. Chính phần lõi, vốn phản ánh áp lực giá dai dẳng hơn, khiến nhà đầu tư phải đánh giá lại rủi ro chính sách.
Lợi suất cho thấy nỗi lo không chỉ nằm ở cổ phiếu
Phản ứng rõ nhất của thị trường trái phiếu cho thấy nhà đầu tư đang điều chỉnh kỳ vọng về đường đi lãi suất, chứ không chỉ phản ứng nhất thời với một báo cáo kinh tế. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 2 năm tăng gần 19 điểm cơ bản, lên 4,736%—mức tăng trong một ngày mạnh nhất kể từ tháng 4-2025. Đây là tín hiệu đáng lưu ý vì lợi suất ngắn hạn nhạy với kỳ vọng về chính sách của Fed. Khi lợi suất tăng, cổ phiếu, đặc biệt là nhóm tăng trưởng, có thể chịu sức ép định giá. Nasdaq giảm sâu nhất trong ba chỉ số chính, dù dữ liệu nguồn không quy toàn bộ mức giảm cho lạm phát. Với nhà đầu tư, điểm mấu chốt là lạm phát Mỹ vẫn đủ nóng để khiến chi phí vốn và kỳ vọng lợi nhuận bị soi xét lại.
Cuộc họp tháng 12 trở thành tâm điểm
Báo cáo CPI đặt Fed trước thế khó: nới lỏng quá sớm có thể làm suy yếu uy tín chống lạm phát, còn tăng lãi suất mạnh tay có thể siết điều kiện tài chính. Thống đốc Fed Christopher Waller cho biết ông ủng hộ tăng lãi suất thêm 0,25 điểm phần trăm tại cuộc họp tháng 12, kể cả khi lạm phát tháng 10 hạ nhiệt. Ông cũng nêu rằng nếu CPI lõi tăng từ 0,3% trở lên, Fed cần cân nhắc mức tăng 0,5 điểm phần trăm để bảo vệ uy tín trong cuộc chiến chống lạm phát. Đây là các tín hiệu về tranh luận chính sách, không phải quyết định đã được chốt. Vì vậy, thị trường sẽ tiếp tục cân từng dữ liệu lạm phát và biến động lợi suất trước cuộc họp; một con số cao hơn dự báo có thể nhanh chóng làm đổi kỳ vọng.
Giá dầu giảm, nhưng chưa xóa nỗi lo lạm phát
Giá dầu đi xuống trong cùng bản tin, nhưng diễn biến này chưa đủ để đảo ngược thông điệp từ CPI. Dầu Brent giảm 1,2% và dầu WTI mất 0,9% trong phiên 10-11; cả hai đóng cửa ở mức thấp nhất kể từ ngày 31-8. Áp lực giảm gắn với việc phía Mỹ hạ thấp khả năng tiếp tục hành động quân sự nhằm vào Iran, qua đó dịu bớt lo ngại gián đoạn nguồn cung. Đây là một yếu tố có thể làm nhẹ áp lực từ năng lượng, nhưng không phủ nhận thực tế CPI tổng thể và CPI lõi đều vượt dự báo. Thị trường vì thế không thể chỉ nhìn vào giá dầu để kết luận lạm phát đã được kiểm soát. Tín hiệu quan trọng hơn vẫn là liệu áp lực giá có lan rộng và buộc Fed duy trì lãi suất cao hơn dự kiến hay không.
Kết luận: thị trường cần thêm bằng chứng hạ nhiệt
Đợt giảm của chứng khoán Mỹ phản ánh sự bất an trước khả năng Fed giữ lập trường cứng rắn, không phải bằng chứng rằng một đợt tăng lãi suất lớn hơn đã chắc chắn xảy ra. CPI cao hơn dự báo, lợi suất hai năm bật mạnh và những tín hiệu về cuộc họp tháng 12 đang cùng kéo kỳ vọng theo hướng thận trọng. Trong khi đó, giá dầu giảm chủ yếu vì rủi ro nguồn cung dịu lại, nên chưa đủ sức xóa đi lo ngại về lạm phát lõi. Kết luận hợp lý lúc này là thị trường đang chờ xác nhận: nếu các dữ liệu tiếp theo cho thấy áp lực giá dai dẳng, cổ phiếu có thể tiếp tục chịu sức ép từ kỳ vọng lãi suất; nếu lạm phát hạ nhiệt, tâm lý có cơ hội ổn định. Một báo cáo nóng đã làm đổi hướng giao dịch, nhưng chưa quyết định toàn bộ xu thế.