
Đề xuất kéo dài ưu đãi thuế ô tô: bước đi chiến lược nhằm giữ chân sản xuất?
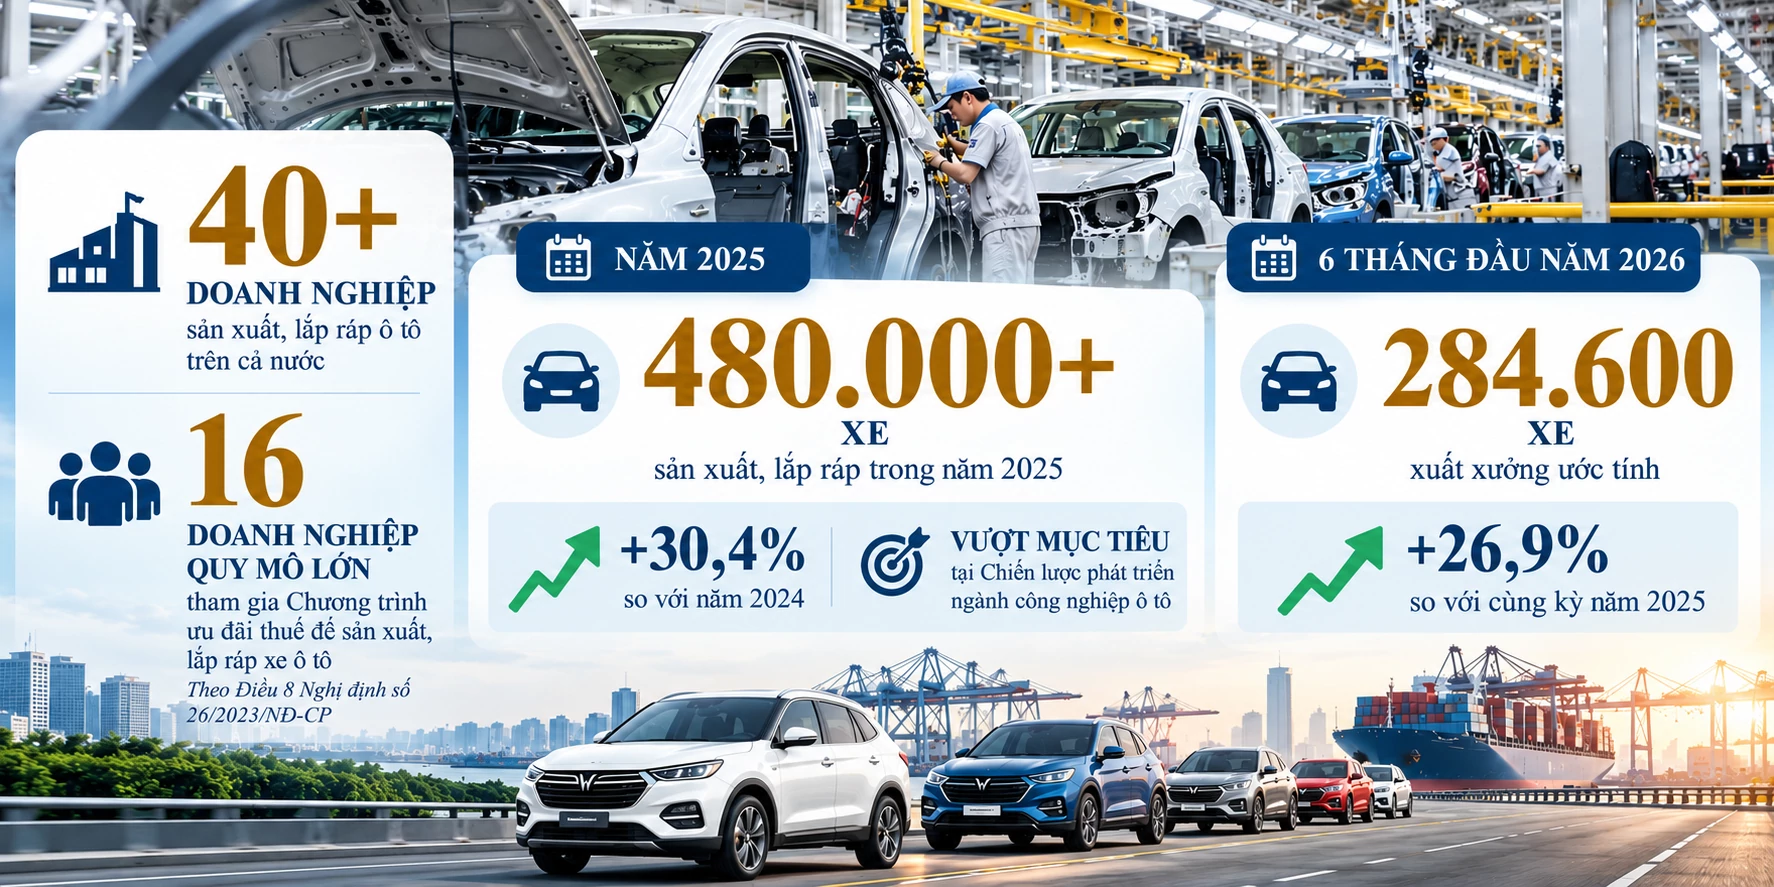
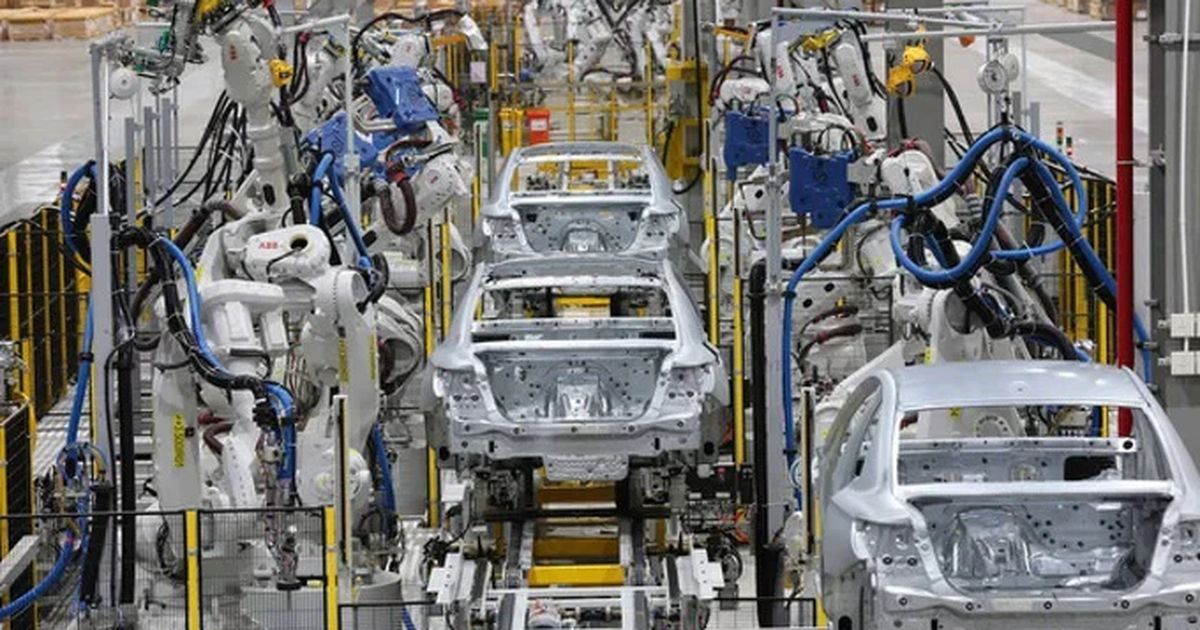
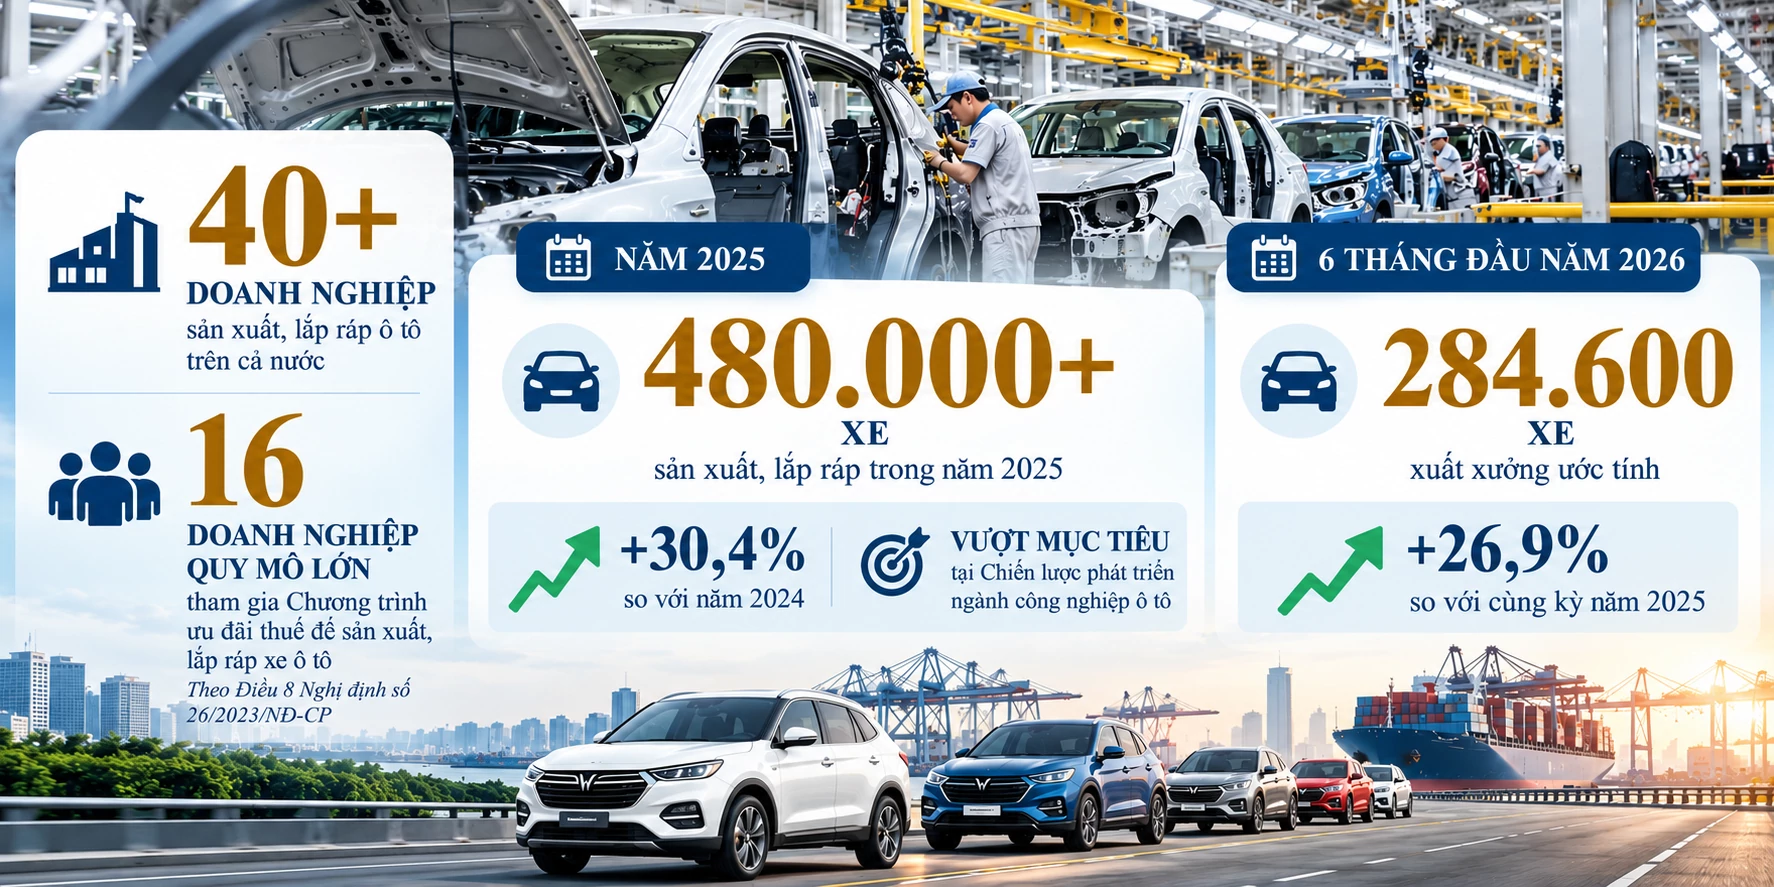
Đề xuất kéo dài chương trình ưu đãi thuế ô tô đến hết năm 2032 là chính sách giảm thuế nhập khẩu linh kiện chưa sản xuất được trong nước xuống thuế suất 0% cho các doanh nghiệp sản xuất, lắp ráp, đồng thời mở rộng diện áp dụng với xe xuất khẩu nhằm duy trì và nâng sức cạnh tranh của sản xuất ô tô Việt Nam trên thị trường khu vực và toàn cầu. Bộ Tài chính đang xây dựng dự thảo nghị định sửa đổi chương trình ưu đãi thuế với bảy nhóm thay đổi, gồm gia hạn thời gian, mở rộng phạm vi áp dụng, điều chỉnh điều kiện khí thải, kỳ xét ưu đãi, sản lượng, tiêu chí xe thân thiện môi trường và đơn giản hóa thủ tục hành chính. Chương trình được thực hiện từ 2018 đến hết 2027, nay được đề xuất kéo dài thêm 5 năm đến 2032 để tạo sự ổn định, giúp doanh nghiệp chủ động kế hoạch sản xuất và kinh doanh. Đặt trong bối cảnh áp lực cạnh tranh ngày càng lớn, đây là một bước đi thể hiện quan điểm rõ ràng: Chính phủ muốn giữ chân sản xuất ô tô trong nước bằng ưu đãi chi phí, trước khi nghĩ tới các yêu cầu tham vọng hơn về nội địa hóa.

Thuế suất 0% cho linh kiện nhập khẩu phục vụ xuất khẩu: cú hích chi phí, nhưng có mặt trái
Trọng tâm đáng chú ý nhất trong đề xuất là mở rộng cơ chế ưu đãi thuế suất 0% cho linh kiện nhập khẩu dùng để sản xuất, gia công, lắp ráp xe xuất khẩu. Nếu tại thời điểm đăng ký tờ khai hải quan doanh nghiệp có hợp đồng xuất khẩu hoặc hợp đồng bán cho doanh nghiệp đã có hợp đồng xuất khẩu, linh kiện nhập khẩu sẽ được áp dụng thuế suất 0% ngay khi nhập khẩu, với điều kiện xe sản xuất từ số linh kiện này phải được xuất khẩu trong vòng một năm. Về mặt tích cực, quy định này giúp doanh nghiệp xuất khẩu giảm chi phí linh kiện, nâng biên lợi nhuận và tăng khả năng cạnh tranh về giá trên thị trường quốc tế. Cơ chế hoàn thuế đối với trường hợp chưa đủ điều kiện áp dụng thuế suất 0% ngay tại thời điểm nhập khẩu cũng giữ được linh hoạt, không gây sốc tài chính cho doanh nghiệp. Tuy nhiên, khi ưu đãi tập trung vào linh kiện nhập khẩu, nguy cơ kéo dài sự phụ thuộc vào chuỗi cung ứng bên ngoài là rất rõ: doanh nghiệp có thêm lý do để tiếp tục dựa vào nguồn linh kiện ngoại, thay vì đầu tư sâu vào công nghiệp hỗ trợ trong nước.
Điều chỉnh sản lượng và tiêu chí xe thân thiện môi trường: tham vọng xanh hay rào cản mới?
Dự thảo lần này không chỉ nói về thuế suất 0% mà còn siết lại phần “đổi lấy” từ phía doanh nghiệp: điều kiện sản lượng và tỉ trọng xe thân thiện môi trường được nâng lên, đặc biệt trong giai đoạn sau 2027. Bộ Tài chính đưa ra lộ trình ba giai đoạn đối với sản lượng tối thiểu, giữ nguyên mức hiện hành năm 2027, tăng lên giai đoạn 2028–2029 và tiếp tục tăng trong giai đoạn 2030–2032 đối với các dòng xe chủ lực như xe chở người dưới 9 chỗ, dung tích xi lanh không quá 2.500 cc. Ở chiều ngược lại, tiêu chí xe thân thiện môi trường được mở rộng, bao gồm xe điện, xe dùng pin nhiên liệu, hybrid, nhiên liệu sinh học và khí thiên nhiên. Mức sản lượng tối thiểu 250 xe hiện nay bị đánh giá là không còn phù hợp, dự thảo đề xuất nâng lên với mục tiêu sản lượng xe thân thiện môi trường khoảng 24% tổng sản lượng năm 2027 và tăng thêm 9% mỗi năm giai đoạn 2028–2032. Một điểm đáng bàn là ưu tiên rõ ràng dành cho doanh nghiệp chuyển dịch sang xe xanh: nếu đáp ứng đủ sản lượng xe thân thiện môi trường, họ có thể được miễn xét điều kiện sản lượng với xe xăng dầu. Đây là lựa chọn mang tính định hướng chính sách – nhà nước chấp nhận ưu đãi mạnh cho phân khúc xanh, đổi lại yêu cầu doanh nghiệp phải tăng tốc chuyển đổi.
Giằng co lợi ích: giữ ưu đãi bao lâu để không “trói” công nghiệp hỗ trợ?
Trong khi Bộ Tài chính đề xuất kéo dài chương trình ưu đãi thuế ô tô đến năm 2032, Bộ Công Thương lại muốn nới thêm đến năm 2035, gắn với mục tiêu phát triển công nghiệp hỗ trợ giai đoạn 2026–2035. Sự khác biệt về mốc thời gian cho thấy bài toán chính sách không đơn giản: nếu ưu đãi kéo dài quá lâu, doanh nghiệp có thể quen với “vùng an toàn” dựa trên linh kiện nhập khẩu; nếu cắt ưu đãi quá sớm, nguy cơ sản xuất chuyển dịch sang các nước có chi phí thấp hơn là có thật. Bộ Công Thương cũng cảnh báo cần tránh làm gia tăng phụ thuộc vào linh kiện nhập khẩu, đồng thời yêu cầu cơ chế thuế suất 0% cho linh kiện sản xuất xe xuất khẩu phải kèm theo quy định chặt chẽ về định mức, hạch toán riêng linh kiện, thời hạn xuất khẩu và kiểm soát sau thông quan. Ở góc độ doanh nghiệp, Hiệp hội các nhà sản xuất ô tô Việt Nam đề nghị lộ trình tăng sản lượng sau 2031 không quá 10% đối với xe chở người và khoảng 5–7% với các nhóm xe khác, nhằm tránh gây sốc cho kế hoạch đầu tư. Đây là tín hiệu cho thấy giới sản xuất sẵn sàng chấp nhận tiêu chuẩn cao hơn, nhưng muốn chúng đi kèm khả năng dự báo ổn định, thay vì những cú “nhảy vọt” bất ngờ.
Chiến lược nâng sức cạnh tranh sản xuất ô tô: ưu đãi thuế phải đi cùng yêu cầu nội địa hóa
Không thể phủ nhận rằng chương trình ưu đãi thuế ô tô đã góp phần duy trì hoạt động sản xuất, lắp ráp trong nước và thúc đẩy phát triển công nghiệp ô tô. Thuế suất 0% với linh kiện, phụ tùng chưa sản xuất được trong nước giúp chi phí sản xuất xe lắp ráp nội địa cạnh tranh hơn so với xe nguyên chiếc nhập khẩu, tạo “cú đệm” quan trọng trong giai đoạn thị trường còn nhỏ và phân mảnh. Tuy vậy, điều đáng lo là các doanh nghiệp sản xuất linh kiện trong nước vẫn chưa đủ khả năng về công nghệ và quy mô để tham gia sâu vào chuỗi cung ứng ô tô. Theo dự thảo, trong thời gian chương trình có hiệu lực đến hết 2032, Bộ Tài chính sẽ thường xuyên tham vấn các bộ, ngành, hiệp hội và doanh nghiệp để báo cáo Chính phủ phương án sửa đổi, bổ sung. Đây nên là khoảng thời gian để dịch chuyển trọng tâm chính sách: từ ưu đãi chiều cạnh chi phí nhập khẩu linh kiện sang ưu đãi gắn với tỉ lệ nội địa hóa, phát triển nhà cung ứng, tiêu chuẩn kỹ thuật và năng lực thiết kế. Nếu ưu đãi thuế ô tô tiếp tục chỉ xoay quanh linh kiện nhập khẩu, sản xuất ô tô Việt Nam sẽ có lợi thế ngắn hạn về giá nhưng thiếu nền tảng bền vững để cạnh tranh khi ưu đãi giảm dần.