
Giấy tờ có giá tăng nhanh, nhưng chưa phải toàn bộ câu chuyện
Giấy tờ có giá là công cụ tài chính ghi nhận nghĩa vụ thanh toán của tổ chức phát hành với người sở hữu, được ngân hàng sử dụng để bổ sung nguồn huy động bên cạnh tiền gửi thông thường. Đến ngày 30-9-2026, số dư công cụ này tại 10 ngân hàng dẫn đầu đạt khoảng 1,76 triệu tỉ đồng, tăng 459.042 tỉ đồng, tương đương 35,4% so với cuối năm 2025. Đây là nhịp tăng đủ lớn để thu hút chú ý, nhưng không nên được xem như bằng chứng độc lập cho thấy sức khỏe nguồn vốn đã vững hơn. Cần nhìn vào cấu phần huy động, chi phí và kỳ hạn của nguồn vốn, đồng thời đặt chúng cạnh chất lượng tài sản. Trong lúc nợ cần chú ý và nợ dưới tiêu chuẩn tăng ở nhiều ngân hàng, tăng huy động chỉ giải quyết một phần bài toán: ngân hàng cần vốn để hoạt động, nhưng cũng phải đủ sức hấp thụ tổn thất nếu các khoản vay suy yếu.
Động lực tăng chủ yếu đến từ chứng chỉ tiền gửi, chứ không phải sự mở rộng đồng đều ở mọi loại giấy tờ có giá. Riêng công cụ này tăng 454.396 tỉ đồng, chiếm gần 99% mức tăng ròng; tỉ trọng trong tổng số dư tăng từ 64,6% lên 73,6% sau chín tháng. Ngược lại, kỳ phiếu và trái phiếu tại nhóm 10 ngân hàng chỉ tăng 4.618 tỉ đồng, lên 459.847 tỉ đồng. Cơ cấu dịch chuyển như vậy cho thấy làn sóng huy động vốn ngân hàng tập trung mạnh vào một kênh. Điều đó không tự thân báo hiệu rủi ro, nhưng khiến việc đánh giá độ ổn định của nguồn vốn cần dựa trên điều kiện phát hành và thời điểm đáo hạn, thay vì chỉ nhìn tổng số dư tăng.
Nợ cần chú ý là tín hiệu không nên đợi đến khi thành nợ xấu
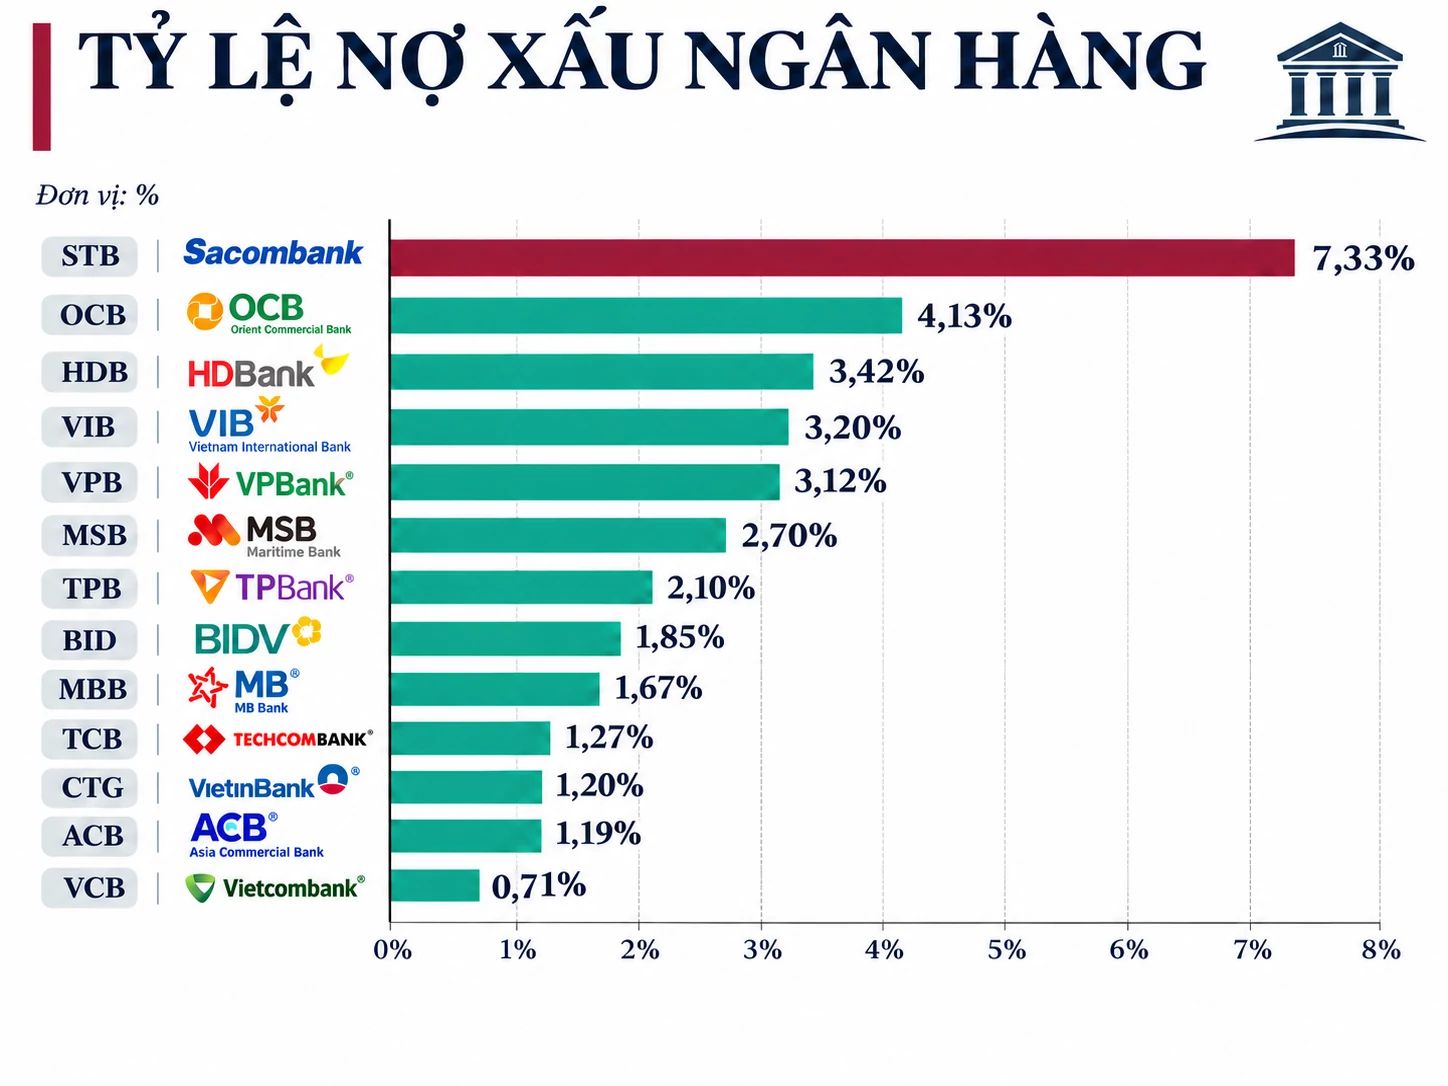
Ở phía tài sản, báo cáo quý III-2026 của 28 ngân hàng ghi nhận nợ xấu nội bảng đạt 340.444 tỉ đồng vào ngày 30-9; nợ có khả năng mất vốn chiếm 48,6% số này. Đây là số liệu của nhóm ngân hàng được khảo sát, không đại diện cho toàn bộ hệ thống tổ chức tín dụng. Áp lực còn nằm ở các khoản chưa bị xếp vào nợ xấu: nợ nhóm 2 là nợ cần chú ý, và một phần có thể chuyển sang nhóm rủi ro cao hơn nếu dòng tiền người vay tiếp tục xấu đi. Tuy vậy, không thể mặc định mọi khoản nợ nhóm 2 sẽ thành nợ xấu; khách hàng vẫn có thể khắc phục chậm trả hoặc phục hồi hoạt động. Điều đáng quan tâm là ngân hàng có phát hiện sớm, đánh giá lại khả năng trả nợ và thu hồi được vốn hay không.
Diễn biến tại một số ngân hàng cho thấy cần đọc cả giá trị tuyệt đối lẫn xu hướng: nợ xấu VietinBank đạt 25.781 tỉ đồng, tăng 17,6% so với đầu năm, trong khi nợ nhóm 2 tăng gần 33%; BIDV ghi nhận nợ xấu 47.486 tỉ đồng, tăng 35,8%, và nợ nhóm 2 lên 39.505 tỉ đồng. Tỉ lệ nợ xấu có thể biến động ít khi dư nợ tăng nhanh, bởi mẫu số lớn hơn, dù số tiền nợ có vấn đề vẫn tăng. Vì thế, một tỷ lệ bề ngoài ổn định không đủ để kết luận chất lượng tín dụng tốt lên. Cần xem thêm nợ mới phát sinh, số tiền thu hồi trong kỳ và khả năng xử lý các khoản vay cũ.
Bộ đệm dự phòng phân hóa, lợi nhuận cần được đọc cùng chi phí
Khả năng chống đỡ rủi ro không đồng đều. Tỉ lệ bao phủ nợ xấu đạt 243% tại Vietcombank, 160,4% tại VietinBank, nhưng khoảng 73% tại BIDV; toàn nhóm được thống kê ở mức khoảng 80%, thấp nhất trong năm năm. Tỉ lệ dưới 100% không đồng nghĩa ngân hàng mất khả năng thanh toán, cũng không có nghĩa phần nợ chưa được bao phủ chắc chắn trở thành tổn thất. Khả năng thu hồi còn phụ thuộc tài sản bảo đảm, pháp lý và triển vọng phục hồi của khách hàng. Ngược lại, tỉ lệ cao cũng cần được giải thích: mức này có thể tăng nhờ dự phòng lớn hơn, nợ xấu giảm hoặc cả hai. Bởi vậy, so sánh một con số tại cuối kỳ mà bỏ qua chuyển động bên dưới dễ dẫn đến đánh giá sai.
Đây là lý do lợi nhuận phải được xem cùng chi phí dự phòng rủi ro. Nếu lợi nhuận tăng trong khi trích lập giảm, cần xác định kết quả đến từ chất lượng khoản vay cải thiện, thu hồi nợ tốt hơn hay thay đổi cơ cấu tín dụng; riêng mức trích lập thấp hơn chưa chứng minh ngân hàng thận trọng hơn. Khi nợ xấu tăng mà dự phòng chưa theo kịp, áp lực trích lập bổ sung có thể xuất hiện trong các kỳ tới và làm giảm phần lợi nhuận còn lại. Ngân hàng vì thế cần theo dõi sát dòng tiền của khách hàng, xử lý nợ sớm và đánh giá thận trọng phương án kinh doanh của người vay còn khả năng phục hồi. Kết luận cần giữ rõ ràng: huy động tăng là điều kiện cần, nhưng sức khỏe ngân hàng chỉ đáng tin khi nguồn vốn đi cùng lợi nhuận có chất lượng và bộ đệm dự phòng đủ sức chịu rủi ro.