
Nợ xấu ngân hàng không chỉ là vấn đề dòng tiền, mà là vấn đề dữ liệu
Kết nối dữ liệu tài chính trong xử lý nợ xấu ngân hàng là việc chuẩn hóa, chia sẻ và khai thác tập trung thông tin về khách hàng, khoản vay, tài sản bảo đảm và tình trạng pháp lý giữa các tổ chức tín dụng, công ty quản lý nợ và nhà đầu tư, nhằm tạo một thị trường mua bán nợ minh bạch, có tính thanh khoản cao, giúp đẩy nhanh quá trình xử lý nợ và giải phóng dòng vốn đang bị đóng băng trong hệ thống tài chính. Với quy mô dư nợ cho vay toàn ngành đã vượt 20 triệu tỷ đồng, bất kỳ tắc nghẽn nào trong dòng chảy dữ liệu đều sẽ nhanh chóng biến thành tắc nghẽn vốn. Điều nghịch lý là trong khi hành lang pháp lý đang hoàn thiện, hoạt động xử lý nợ lại bị cản trở bởi chính sự phân mảnh thông tin và các rào cản bảo mật dữ liệu. Nếu coi nợ xấu chỉ là câu chuyện từng ngân hàng tự xử, chúng ta sẽ bỏ lỡ cơ hội xây dựng một hạ tầng dữ liệu chung có thể kéo cả thị trường đi nhanh hơn.
Pháp lý đã mở đường, nhưng dữ liệu phân mảnh vẫn kéo lùi tốc độ xử lý nợ
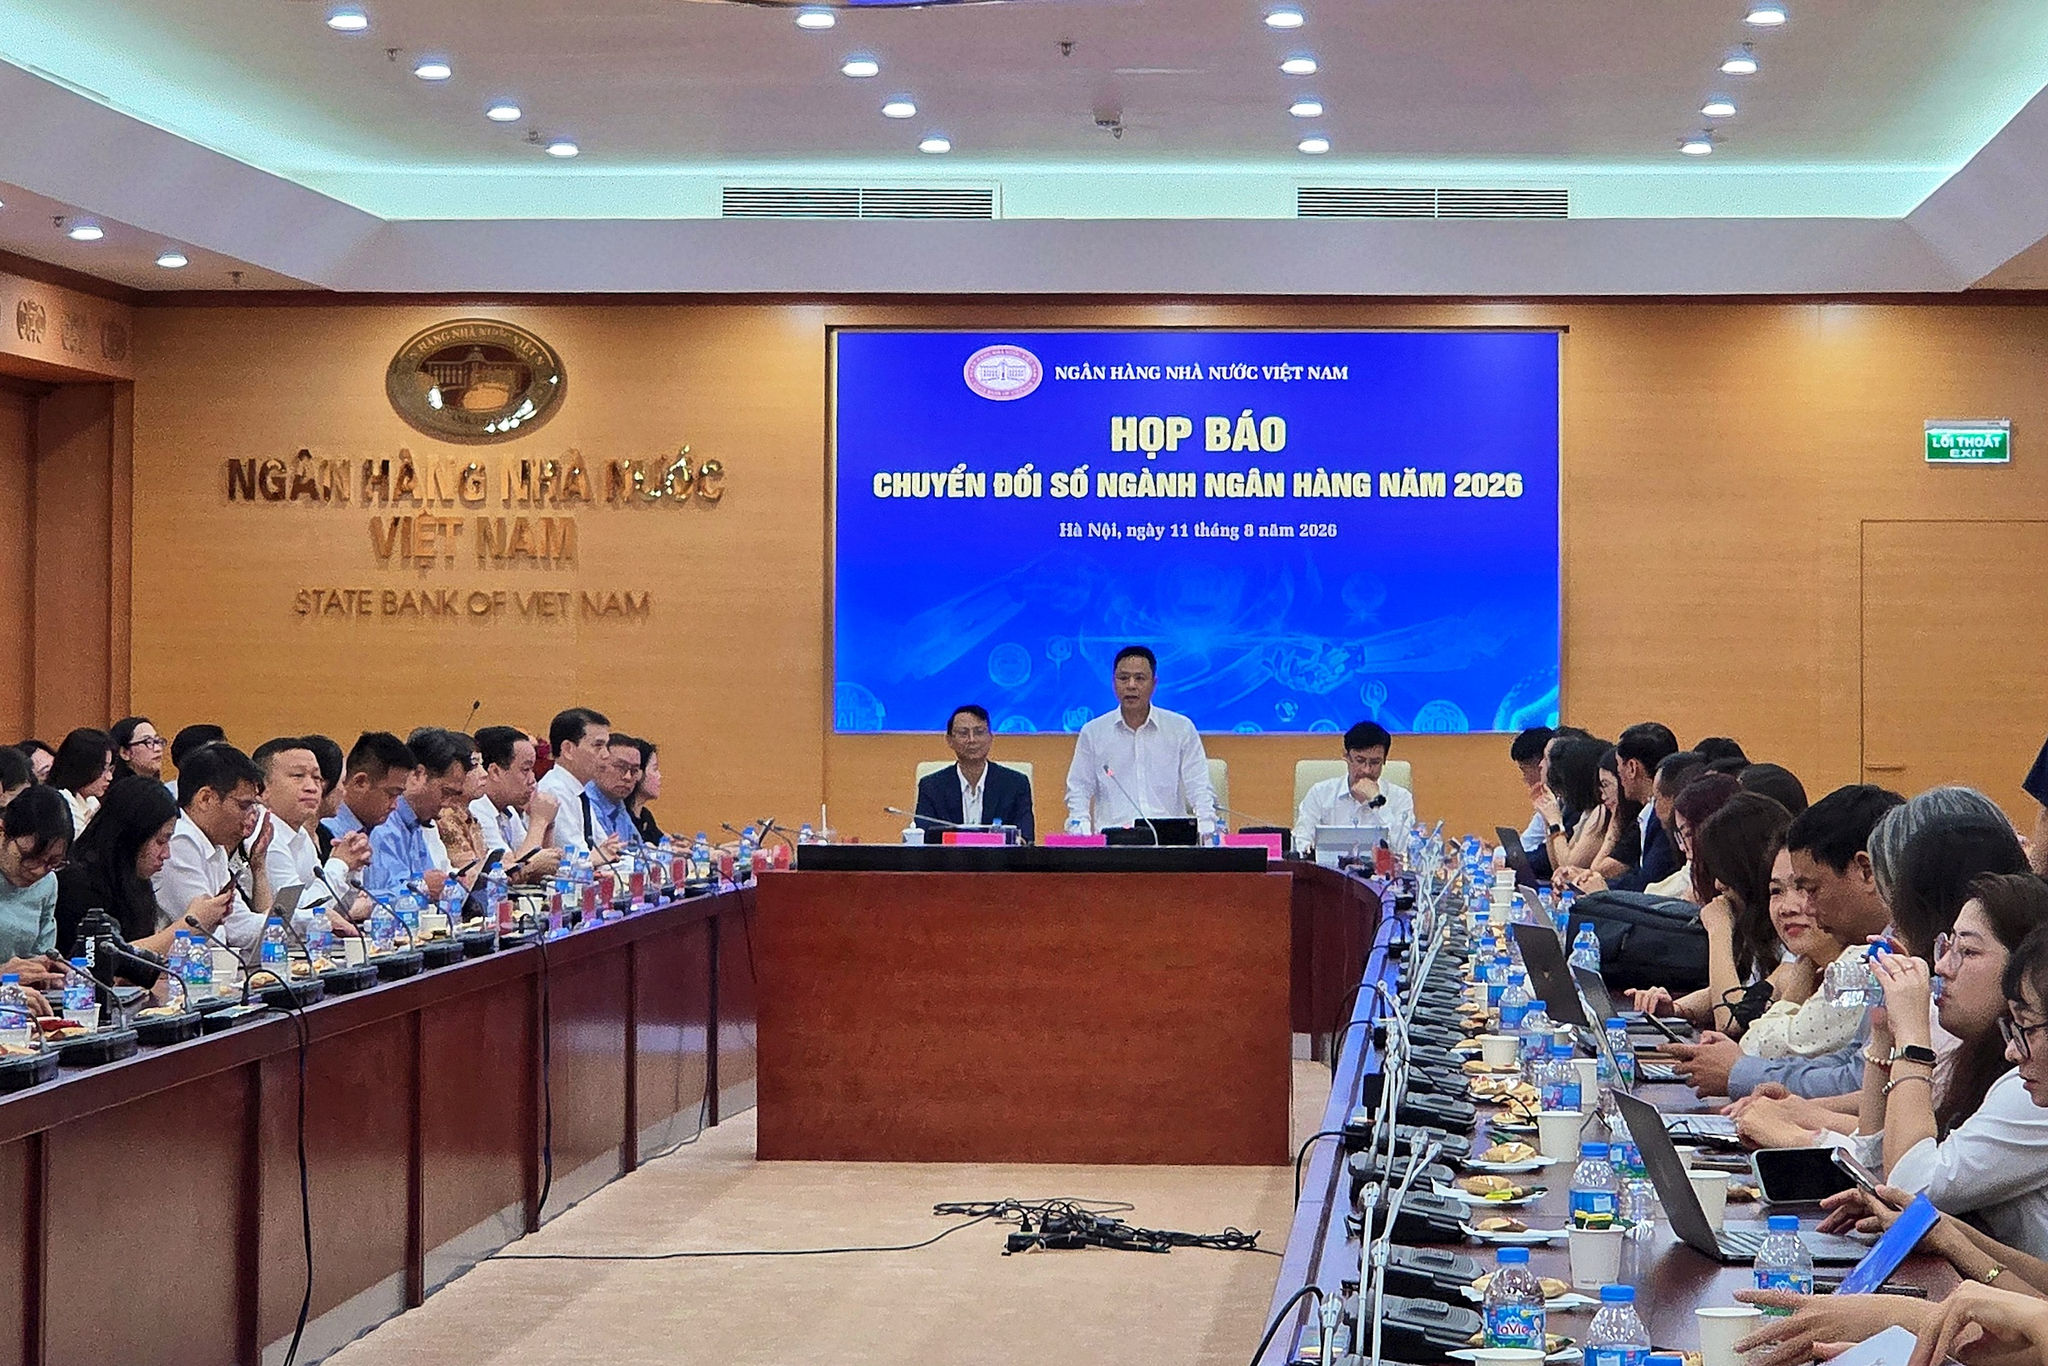
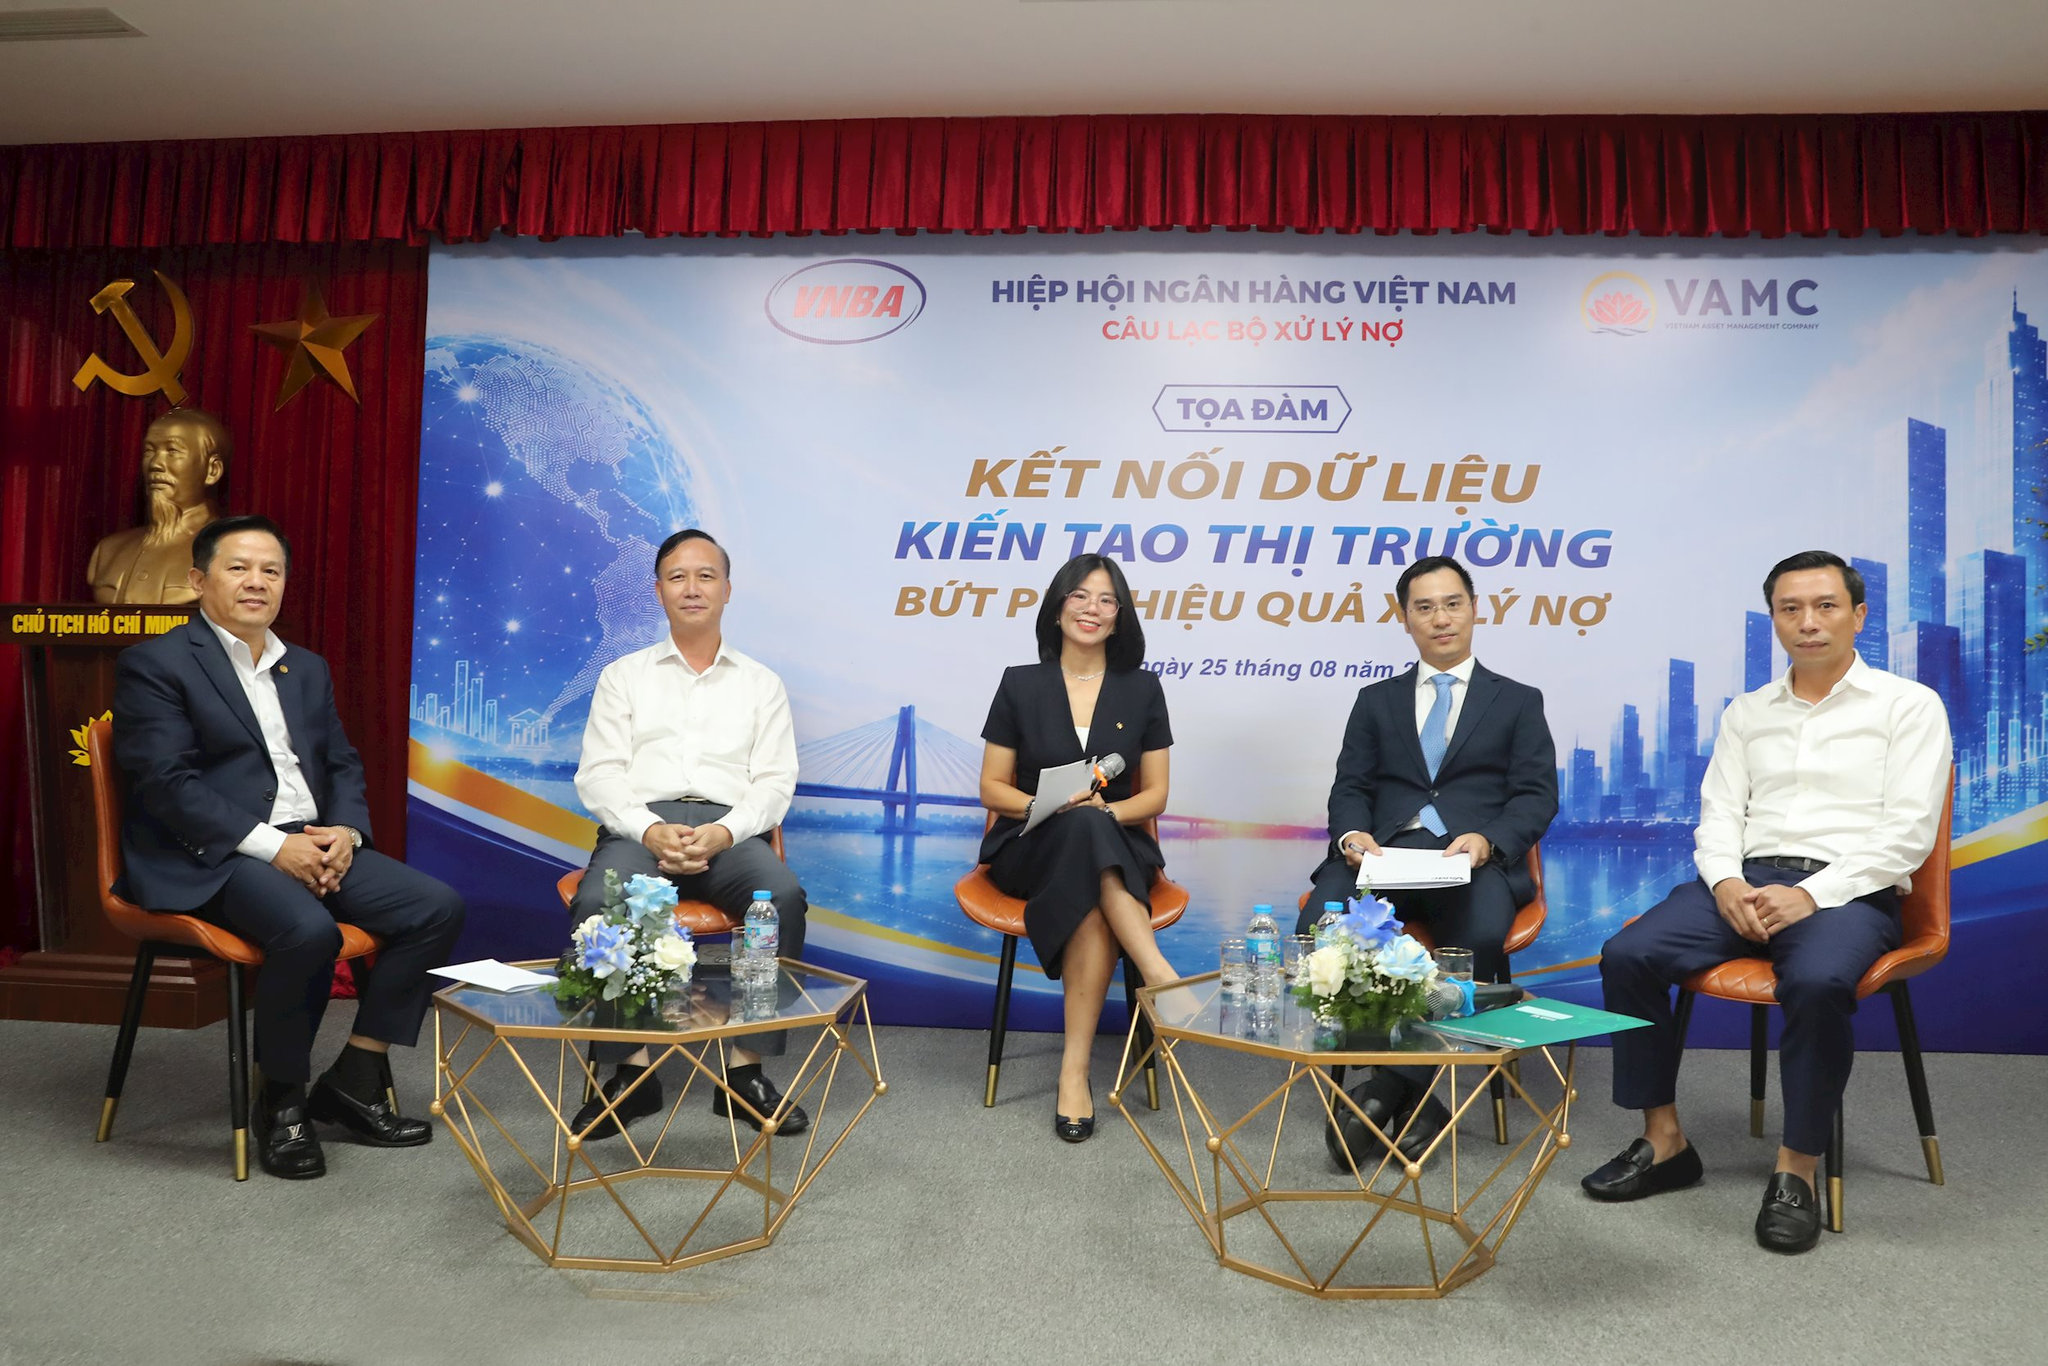
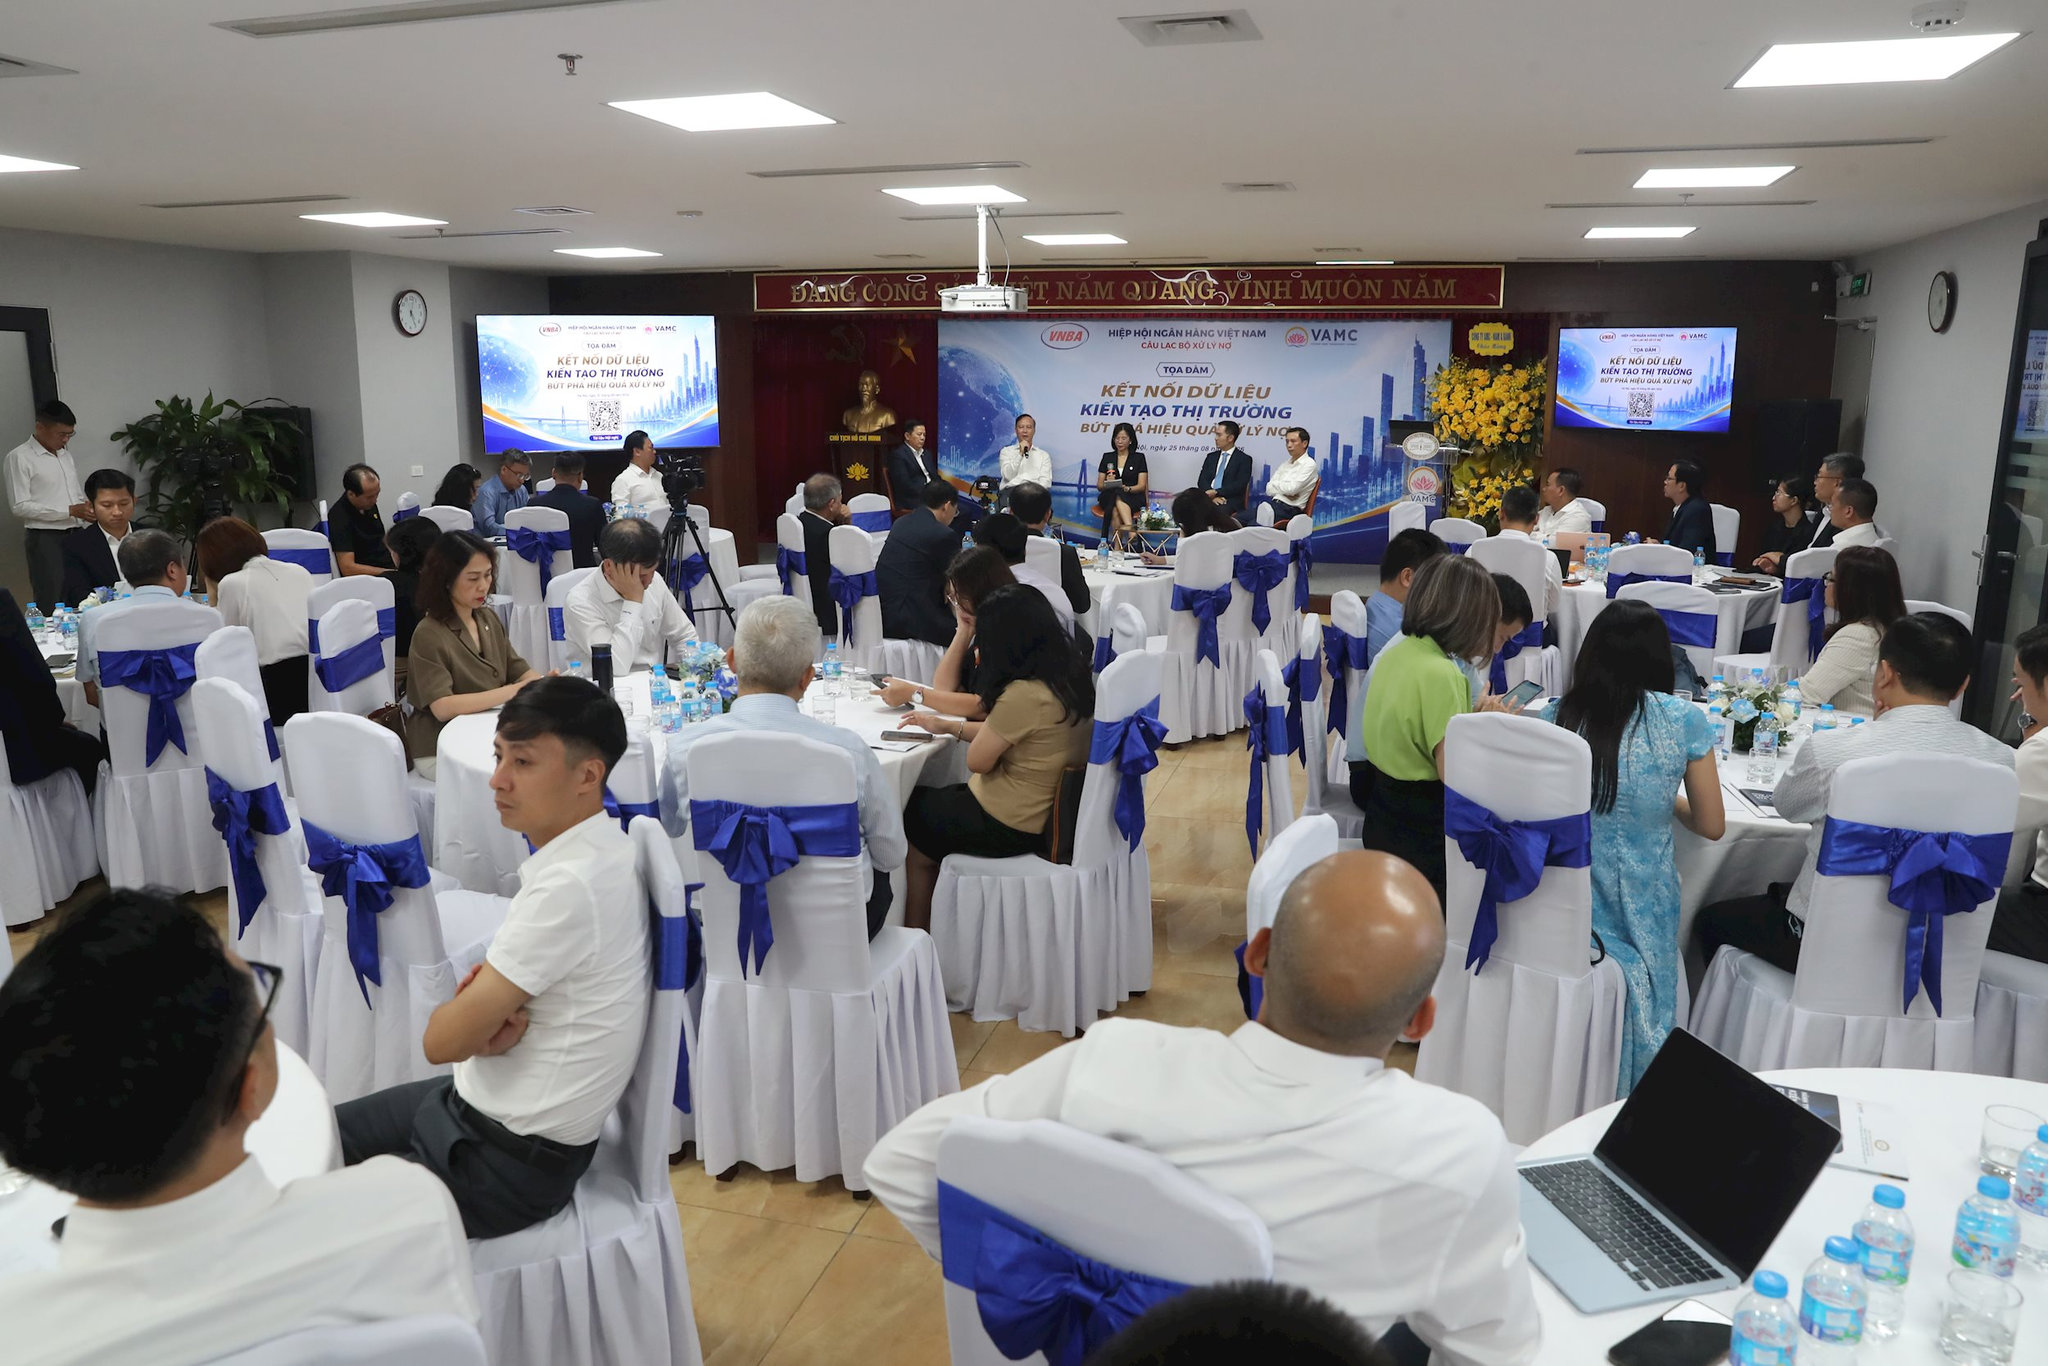
Ngày 25/8 tại Hà Nội, Hiệp hội Ngân hàng Việt Nam tổ chức tọa đàm “Kết nối dữ liệu – Kiến tạo thị trường – Bứt phá hiệu quả xử lý nợ” để bàn trực diện về chuẩn hóa dữ liệu nợ xấu và thiết kế thị trường mua bán nợ. Luật Các tổ chức tín dụng 2024 đã ghi nhận quyền thu giữ tài sản bảo đảm của khoản nợ xấu, tạo nền pháp lý rõ hơn cho việc xử lý tài sản và thu hồi nợ. Nhưng ở cấp độ thực thi, thủ tục thu giữ bất động sản vẫn phức tạp, kéo dài, chịu sự điều chỉnh của nhiều luật khác nhau và phụ thuộc mạnh vào sự phối hợp của địa phương. Nặng hơn, các tổ chức tín dụng còn bị bó buộc khi chỉ được ủy quyền xử lý cho AMC với nợ quá hạn hoặc nợ xấu, trong khi nhiều khoản vay chưa quá hạn đã xuất hiện rủi ro pháp lý nghiêm trọng. Điều này buộc mỗi ngân hàng phải tự ôm khối việc xử lý nợ, làm chi phí dự phòng và gánh nặng nội bộ tăng lên, thay vì chia sẻ dữ liệu và nguồn lực trong một cơ chế liên thông.
Thị trường mua bán nợ muốn minh bạch phải bắt đầu từ cơ sở dữ liệu chung
Hiện hoạt động xử lý nợ tại các tổ chức tín dụng chủ yếu diễn ra riêng rẽ: mỗi ngân hàng có bộ phận xử lý nợ, công ty AMC và cổng thông tin riêng, thông tin rải rác qua nhiều kênh khác nhau. Hệ quả là sự bất đối xứng thông tin lớn trên thị trường mua bán nợ: nhà đầu tư ở Hà Nội có thể không biết tài sản phù hợp đang được chào bán tại Đà Nẵng, quỹ đầu tư quốc tế phải làm việc với hàng chục tổ chức để săn một danh mục nợ. Từ góc độ thể chế, yêu cầu đang được đặt ra là xây dựng một hệ sinh thái xử lý nợ và thị trường mua bán nợ hoạt động minh bạch, chuyên nghiệp, hiệu quả hơn. Điều kiện tiên quyết là thông tin về tình trạng pháp lý và rủi ro của khoản nợ phải đủ minh bạch để nhà đầu tư có cơ sở định giá. Chuẩn hóa dữ liệu toàn ngành và xây dựng cơ sở dữ liệu chung được coi là “chìa khóa” để giải phóng dòng vốn và tạo động lực tăng trưởng kinh tế.
Cơ sở dữ liệu chung: hạ tầng kết nối nhà đầu tư, đơn vị xử lý và dịch vụ hỗ trợ
Để thị trường mua bán nợ chuyển từ giải pháp tình thế sang hoạt động mang tính thị trường, điều cần trước tiên là một cơ sở dữ liệu chung đủ sâu và rộng. Một trong những vấn đề được lãnh đạo Hiệp hội Ngân hàng nhấn mạnh là khả năng kết nối và khai thác dữ liệu; cần nghiên cứu nguyên tắc và tiêu chuẩn nhằm tăng khả năng kết nối, chia sẻ dữ liệu giữa các chủ thể trên cơ sở tuân thủ pháp luật về bảo mật. Trung tâm của mô hình này là Sàn giao dịch nợ, đóng vai trò hạ tầng kết nối nguồn cung từ tổ chức tín dụng và AMC với nguồn cầu gồm nhà đầu tư trong nước, quỹ đầu tư quốc tế, đồng thời kết nối các dịch vụ hỗ trợ như định giá, tư vấn pháp lý, kiểm toán và công nghệ. Đây không chỉ là một website đấu giá, mà là nền cơ sở dữ liệu chung, nơi thông tin được chuẩn hóa và cập nhật liên tục, giúp giảm tắc nghẽn xử lý và rút ngắn vòng đời của mỗi khoản nợ từ nhiều năm xuống mức hợp lý hơn.
Theo đại diện Trung tâm Thông tin tín dụng quốc gia, ít nhất có bốn nhóm dữ liệu cần được chuẩn hóa ngay: định danh khách hàng, dữ liệu tín dụng, dữ liệu tài sản bảo đảm và dữ liệu tài chính về hoạt động kinh doanh liên quan đến khoản nợ. Tần suất sử dụng thông tin tín dụng đang diễn ra liên tục trên diện rộng, tương ứng với quy mô dư nợ hơn 20 triệu tỷ đồng, nên mọi sai lệch hoặc thiếu chuẩn hóa đều có rủi ro hệ thống. Tuy nhiên, việc tuân thủ quy định mới về an ninh dữ liệu sẽ đòi hỏi các tổ chức tín dụng phải đầu tư rất lớn cho hạ tầng, công nghệ và yêu cầu liên quan. Câu hỏi không phải là có nên đầu tư hay không, mà là làm thế nào để cùng đầu tư vào một hạ tầng chung thay vì mỗi bên dựng một bức tường dữ liệu riêng, khiến chi phí toàn hệ thống bị nhân lên.
Tiến tới mô hình thị trường dựa trên dữ liệu chuẩn hóa và kết nối xuyên biên giới
Xu hướng quốc tế đang dịch chuyển từ xử lý từng khoản nợ sang quản trị theo danh mục, và từ một tổ chức mua nợ sang xây dựng hạ tầng kết nối thị trường. Ở Việt Nam, định hướng phát triển xác định VAMC trở thành định chế trung tâm kiến tạo thị trường, đồng thời xây dựng Sàn giao dịch nợ quốc gia theo mô hình nền tảng số, tích hợp chuẩn hóa hồ sơ và tổ chức đấu giá điện tử minh bạch. VAMC hiện triển khai dự án hợp tác với KOICA và KAMCO (Hàn Quốc) để nâng cấp toàn diện sàn giao dịch nợ theo hướng ứng dụng dữ liệu và công nghệ thông minh. Nếu làm đúng, đây có thể trở thành cánh cửa thu hút nhà đầu tư quốc tế, mở rộng thị trường mua bán nợ ra ngoài biên giới thay vì bó hẹp trong vài thương vụ thỏa thuận. Mục tiêu cuối cùng là biến mua bán nợ thành một hoạt động thị trường chuyên nghiệp, có tính thanh khoản cao hơn, giải phóng dòng vốn bị đóng băng và tạo thêm không gian tín dụng mới cho nền kinh tế. Xử lý nợ minh bạch khi đó không còn là nhiệm vụ phòng tuyến, mà trở thành động lực tăng trưởng.