
Điện khí LNG Việt Nam: kỳ vọng lớn, thực tế đáng lo
Điện khí LNG Việt Nam là chiến lược dùng khí thiên nhiên hóa lỏng nhập khẩu để thay thế một phần nhiệt điện than, bổ sung nguồn nền linh hoạt cho hệ thống, hỗ trợ tăng trưởng phụ tải và chuyển dịch sang cơ cấu điện ít phát thải hơn, với mục tiêu khí LNG chiếm khoảng 12% tổng sản lượng điện vào năm 2030. Chính sách này đặt nhiều kỳ vọng vào hơn 20.000 MW công suất quy hoạch, nhưng thực tế triển khai đang gửi một tín hiệu rõ ràng: chúng ta đã hứa nhiều hơn khả năng thực hiện. Theo báo cáo tại cuộc họp Ban chỉ đạo các dự án trọng điểm, có 18 dự án điện khí LNG đang được theo dõi, tổng công suất trên 20.000 MW. Thế nhưng chỉ nhà máy Hiệp Phước giai đoạn I, công suất 1.200 MW, với ba tổ máy dự kiến vận hành thương mại vào các tháng 10, 11, 12/2028, được đánh giá là bám được tiến độ. Đây không chỉ là câu chuyện chậm vài năm; đó là dấu hiệu cho thấy cấu trúc chính sách, cơ chế đầu tư và phân bổ rủi ro của các dự án LNG đang có vấn đề gốc rễ.

Nhà máy Hiệp Phước: trường hợp ngoại lệ và những giới hạn
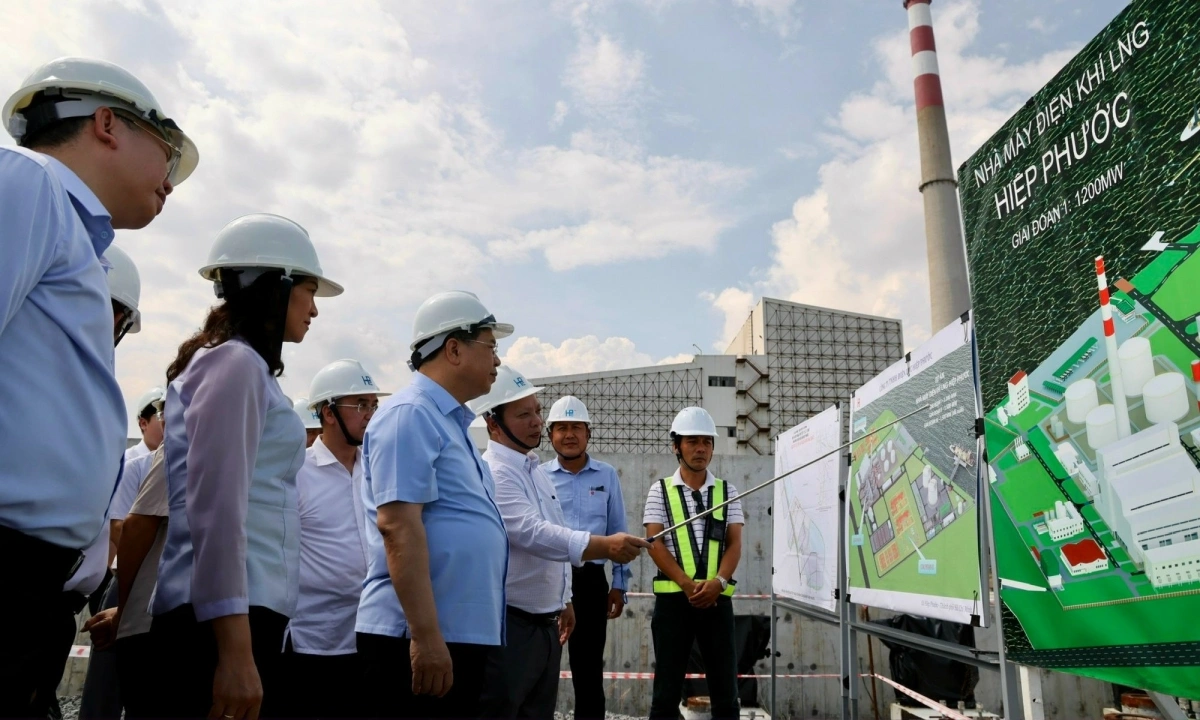
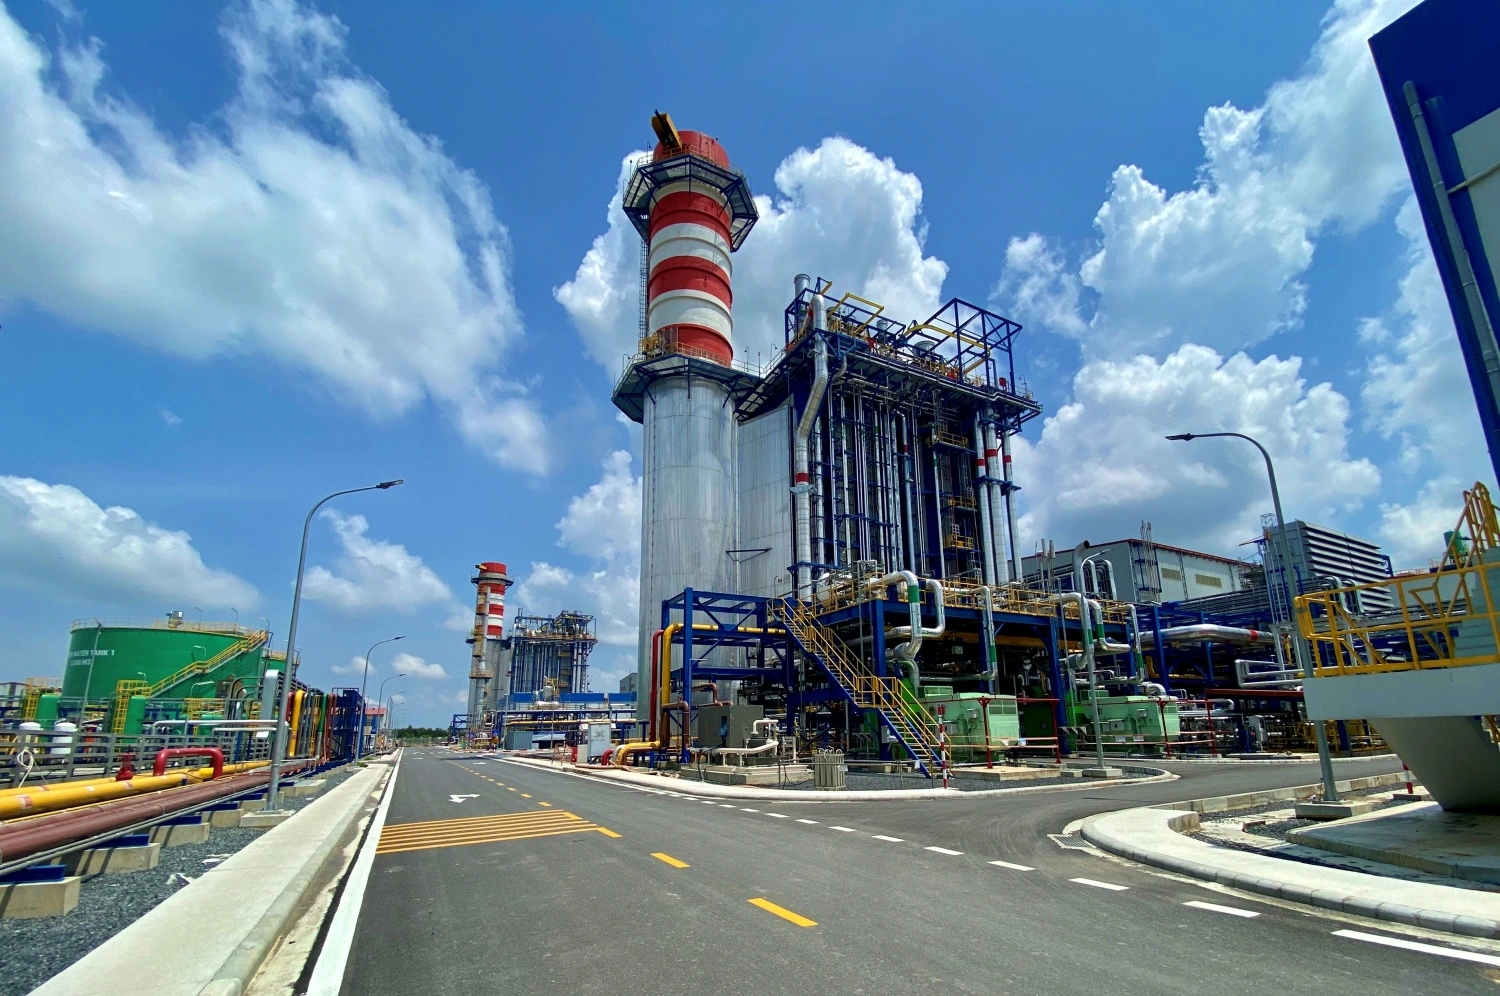
Nhà máy Hiệp Phước đang trở thành biểu tượng cho tham vọng điện khí LNG Việt Nam – và cũng là ngoại lệ hiếm hoi trong một danh sách dự án trì trệ. Giai đoạn I của dự án, công suất 1.200 MW, đã khởi công và đạt khoảng 60% khối lượng xây dựng, 20% lắp đặt thiết bị, với hợp đồng mua bán điện (PPA) ký kết cùng thời điểm khởi công. Việc ký PPA sớm, chốt được nhà cung cấp thiết bị và tiến hành thi công song song cho thấy khi các điều kiện pháp lý và tài chính được giải quyết, điện khí LNG hoàn toàn có thể tiến triển đúng kỳ vọng. Tuy vậy, ngay cả điểm sáng này cũng không hoàn toàn suôn sẻ: dự án vẫn vướng thủ tục quy hoạch chi tiết 1/500, và Phó Thủ tướng yêu cầu phải đồng bộ tiến độ nhà máy với lưới truyền tải để tránh kịch bản “có nguồn mà không giải tỏa được công suất”. Nói cách khác, Hiệp Phước cho thấy mô hình khả thi nhất hiện nay nhưng cũng phơi bày một thực tế: chỉ cần một mắt xích chính sách chậm lại, cả chuỗi khí–điện–truyền tải sẽ bị kéo lùi.
| Thông số | Nhà máy Hiệp Phước | Danh mục LNG toàn quốc |
|---|---|---|
| Số dự án | 1 dự án bám tiến độ | 18 dự án theo dõi |
| Công suất dự kiến | 1.200 MW giai đoạn I | Hơn 20.000 MW tổng cộng |
| Tiến độ xây dựng | 60% xây dựng, 20% lắp thiết bị | 14 dự án còn ở bước chuẩn bị đầu tư |

17 dự án LNG chậm tiến độ: nút thắt nằm ở đâu?
Điểm nghẽn lớn nhất trong các dự án LNG chậm tiến độ không nằm ở thiếu quy hoạch, mà ở năng lực đưa quy hoạch vào công trình cụ thể. Trong 18 dự án điện khí LNG, 16 dự án đã có nhà đầu tư, nhưng mới chỉ có 2 dự án khởi công, còn 14 dự án vẫn loay hoay ở khâu chuẩn bị đầu tư. Hai dự án Nghi Sơn LNG và Long Sơn LNG thậm chí chưa chọn được nhà đầu tư, cho thấy sức hấp dẫn thực tế của điện khí LNG đang thấp hơn nhiều so với những bản vẽ quy hoạch. Những nút thắt được lặp lại ở nhiều địa điểm: PPA chưa đạt chuẩn huy động vốn quốc tế, thủ tục đất đai và giải phóng mặt bằng kéo dài, nguồn vốn vay không chốt được, hợp đồng cung cấp LNG dài hạn còn mơ hồ. Dự án Hải Lăng giai đoạn I là ví dụ rõ ràng, khi một số điều khoản trong mẫu PPA không đáp ứng yêu cầu về phân bổ rủi ro, thay đổi pháp luật, bất khả kháng và xử lý tranh chấp của các tổ chức tài chính. Với dự án Bạc Liêu 3.200 MW, PPA chưa xong, báo cáo nghiên cứu khả thi chưa phê duyệt, nhà đầu tư chưa ký quỹ và tiến độ bị đánh giá “rất chậm” so với kế hoạch. Đây không phải lỗi của một dự án đơn lẻ, mà là kết quả của một khung chính sách còn nửa vời trong việc chia sẻ rủi ro giữa Nhà nước và nhà đầu tư.
Kho LNG Vũng Áng và bài toán chuỗi khí–điện
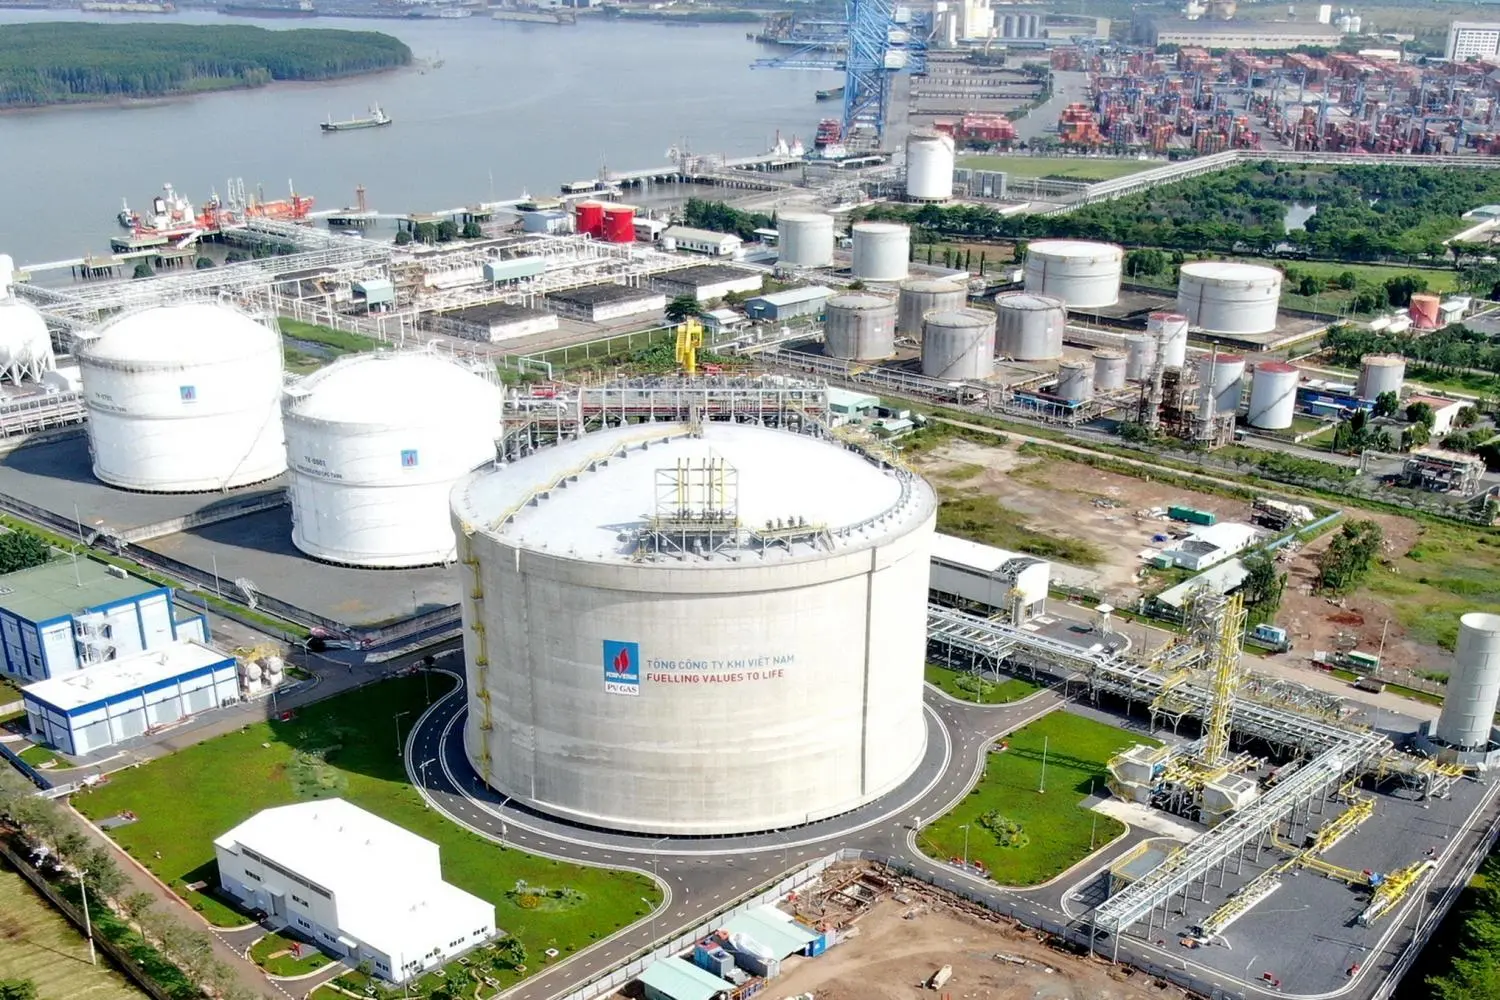
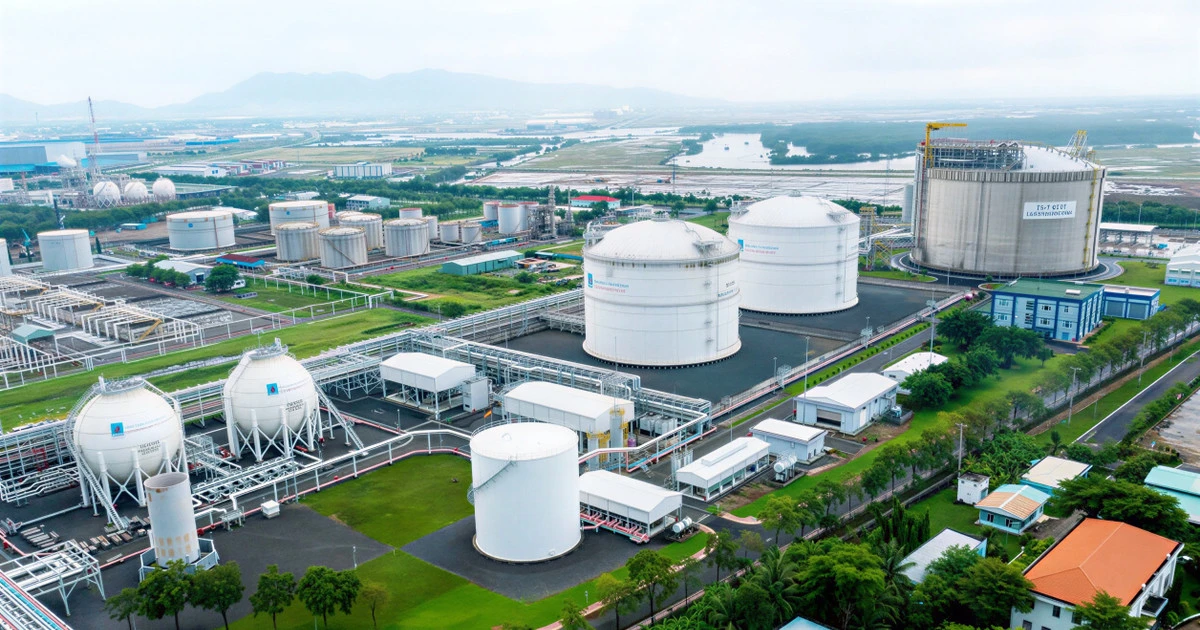
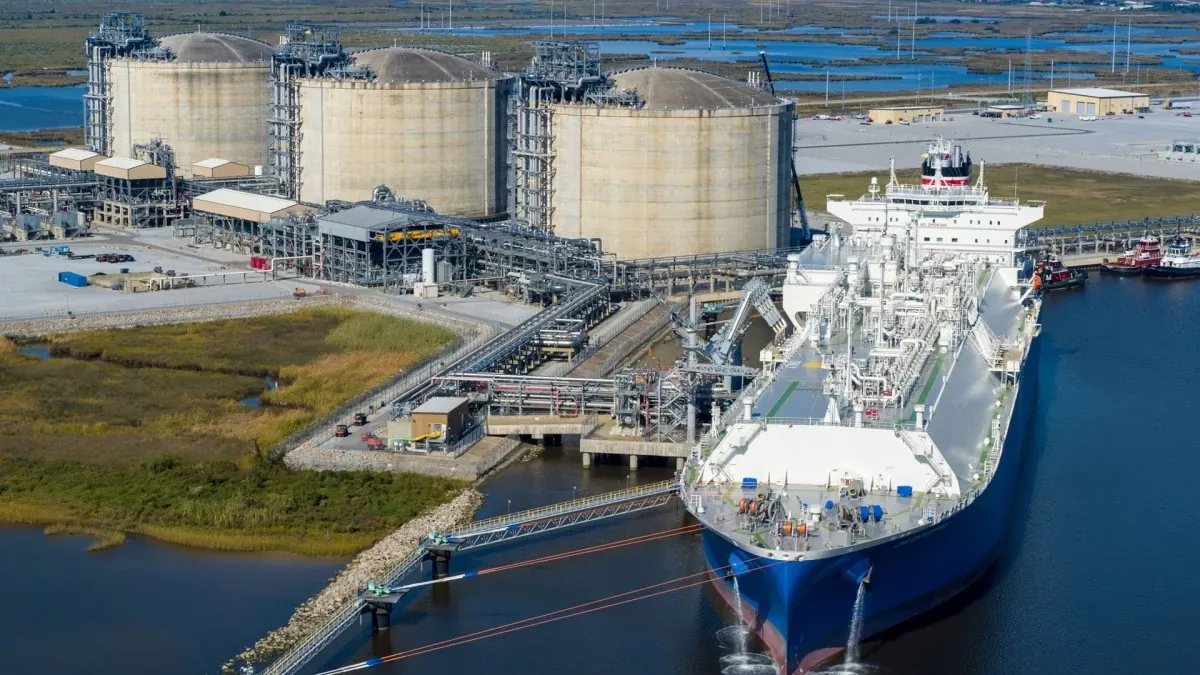
Không thể nói về điện khí LNG Việt Nam mà bỏ qua các dự án hạ tầng khí đi kèm. Dự án Kho LNG Bắc Trung Bộ (Kho LNG Vũng Áng) mới được UBND tỉnh chấp thuận chủ trương đầu tư, giao Tổng công ty khí Việt Nam – CTCP làm nhà đầu tư, với tổng vốn khoảng 26.735,5 tỷ đồng và diện tích sử dụng gồm khoảng 53 ha đất liền, 426 ha mặt nước. Giai đoạn 1 dự kiến cung cấp 1–3 triệu tấn LNG/năm vào 2029–2030, phục vụ các nhà máy điện LNG Vũng Áng III, Quảng Trạch II, Quảng Trạch III và các hộ công nghiệp lân cận. Vấn đề là chuỗi khí–điện vận hành như một hệ thống liên thông: kho chứa, đường ống, nhà máy điện, lưới truyền tải. Bộ Công Thương thừa nhận, do tính chất đặc thù của chuỗi khí–điện, chỉ cần một thành phần chậm, toàn bộ chuỗi cung cấp bị ảnh hưởng. Khi kho Vũng Áng được thiết kế để cấp khí cho các nhà máy vẫn đang hoàn thiện thủ tục, rủi ro “trống nguồn tiêu thụ” là có thật. Trên bình diện rộng hơn, điều này cho thấy chúng ta chưa có một kế hoạch tích hợp, mà mới có các dự án rời rạc, phụ thuộc vào khả năng tự xoay xở của từng chủ đầu tư và từng địa phương.
Nguy cơ cho an ninh năng lượng 2030 và lựa chọn chính sách
Việc phần lớn dự án LNG chậm tiến độ không chỉ làm xô lệch một cơ cấu nguồn điện trên giấy, mà trực tiếp đe dọa an ninh năng lượng 2030. Kế hoạch để LNG chiếm tới 12% cơ cấu nguồn điện vào năm 2030 đang bị treo lơ lửng, khi chỉ một dự án được đánh giá bám tiến độ. Bộ Công Thương từng cảnh báo nguy cơ thiếu điện ngay từ năm sau do các dự án nguồn và lưới cùng chậm. Trong khi đó, mục tiêu tăng trưởng kinh tế ít nhất 10% mỗi năm đến 2030 sẽ đẩy nhu cầu điện tăng mạnh, nhất là từ các nhà máy mới, dự án công nghệ và hạ tầng. Một câu trích dẫn đáng nhớ là: “Việc chậm trễ đe dọa kế hoạch LNG chiếm tới 12% cơ cấu nguồn điện vào năm 2030”. Thực tế này đặt ra câu hỏi chính sách: chúng ta tiếp tục giữ thiết kế PPA và phân bổ rủi ro hiện tại, chấp nhận nguy cơ thiếu điện, hay sẵn sàng điều chỉnh luật, hợp đồng và cơ chế giá để nhà đầu tư có thể huy động vốn? Phó Thủ tướng đã yêu cầu xây dựng tiến độ chi tiết cho từng dự án, từ chuẩn bị đầu tư tới ngày vận hành thương mại, nhằm sớm nhận diện điểm nghẽn. Nhưng các bảng tiến độ sẽ vô nghĩa nếu không có một quyết định chính trị rõ ràng: hoặc coi LNG là trụ cột an ninh năng lượng và tháo gỡ mạnh tay, hoặc chủ động tìm phương án thay thế để không đưa hệ thống vào trạng thái “chờ đợi những dự án sẽ chẳng kịp đến đúng lúc”.