
Từ bài toán dư cung đến “tấm vé” vào thị trường Mỹ
Xuất khẩu xi măng Việt Nam sang thị trường Mỹ là sự dịch chuyển chiến lược khi các nhà sản xuất trong nước dùng năng lực dư thừa để thâm nhập một thị trường khó tính, từ đó vừa giải bài toán cung vượt cầu trong nước vừa từng bước nâng vị thế trong chuỗi cung ứng xi măng toàn cầu.
Trọng tâm của câu chuyện không phải là “bất ngờ được ưu ái”, mà là cách ngành xi măng biến sức ép dư cung thành động lực tái cơ cấu thị trường. Công suất sản xuất xi măng của Việt Nam đã vượt 130 triệu tấn mỗi năm, trong khi nhu cầu tiêu thụ nội địa không đủ hấp thụ toàn bộ nguồn cung. Đến hết tháng 7, sản lượng đạt khoảng 70,25 triệu tấn nhưng tiêu thụ trong nước chỉ khoảng 49,74 triệu tấn, cho thấy khoảng trống lớn giữa năng lực sản xuất và đầu ra. Trong bối cảnh đó, xuất khẩu không phải “phụ trợ”, mà nhanh chóng trở thành lối ra chiến lược để duy trì công suất, giữ việc làm và tránh cuộc đua hạ giá tự bào mòn mình.
Chính áp lực tồn kho đã buộc doanh nghiệp phải nhìn ra ngoài, và thị trường Mỹ xi măng – vốn nổi tiếng khắt khe – lại đang mở ra khoảng trống nguồn cung vì những biến động địa chính trị và logistics toàn cầu. Đây là thời điểm hiếm có: hoặc Việt Nam bứt lên, hoặc chấp nhận tiếp tục là nhà xuất khẩu dư thừa, cạnh tranh bằng giá rẻ.
Xuất khẩu thăng hạng: từ con số tới vị thế
Một điểm ngoặt rõ rệt là tốc độ tăng của xuất khẩu xi măng và clinker Việt Nam trong 7 tháng đầu năm, cho thấy chiến lược “đem dư cung ra thế giới” không còn là khẩu hiệu. Lũy kế 7 tháng, Việt Nam xuất khẩu khoảng 22,5 triệu tấn xi măng và clinker, tăng 13% về lượng so với cùng kỳ, trong khi trị giá xuất khẩu cũng tăng tương ứng 12,9%. Năm trước đó, con số hơn 37,5 triệu tấn đã báo hiệu vai trò ngày càng lớn của thị trường ngoài nước trong cân đối cung – cầu.
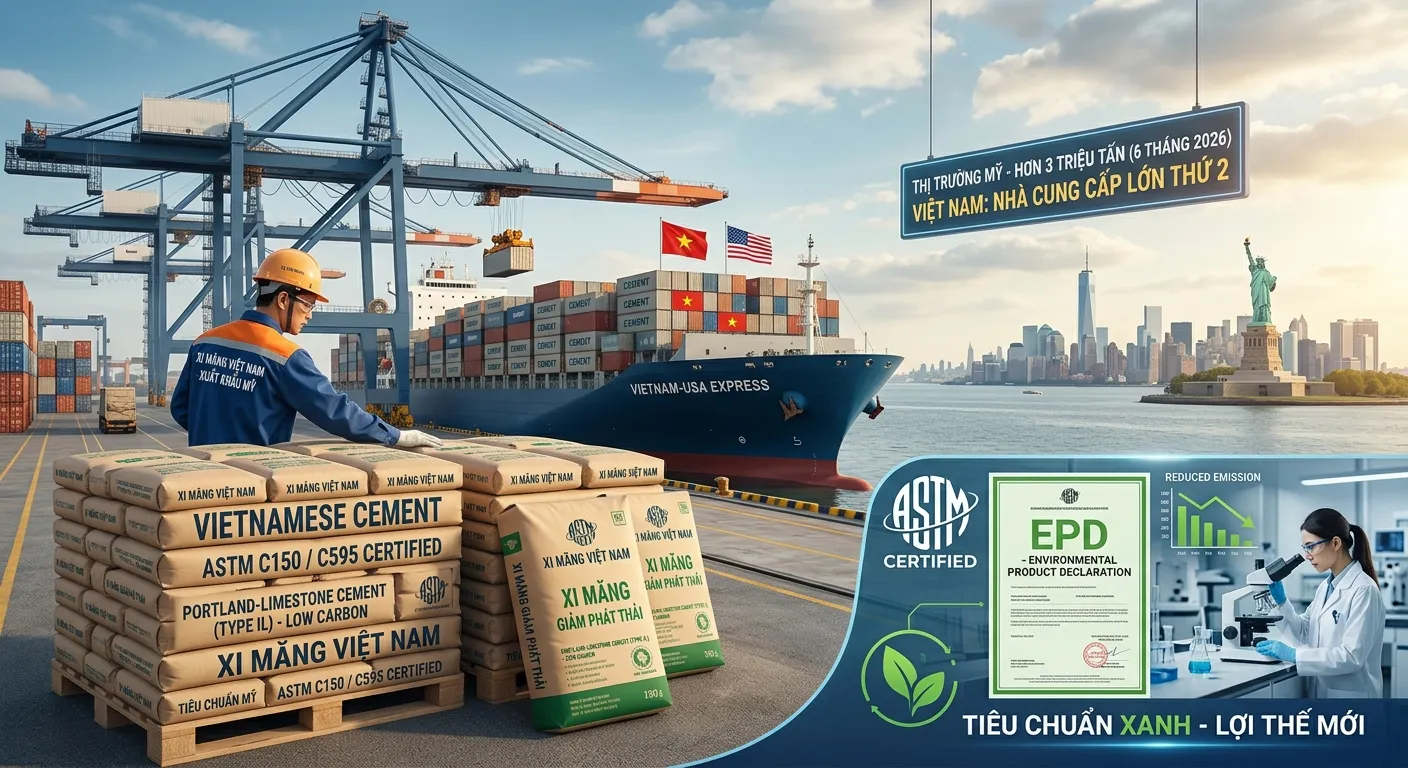
Đáng chú ý, thị trường Mỹ không chỉ “tăng trưởng tốt” mà đang tái định hình bản đồ cung ứng. Trong 6 tháng đầu năm, Mỹ nhập khoảng 3,08 triệu tấn xi măng từ Việt Nam, tăng 20% so với cùng kỳ, qua đó nâng thị phần của Việt Nam tại đây lên gần 26%. Nhờ đó, Việt Nam vươn lên thành nhà cung cấp xi măng lớn thứ 2 cho Mỹ, chỉ sau Thổ Nhĩ Kỳ và nguồn cung đã tương đương hơn 80% lượng xi măng Mỹ nhập từ nước này.
Điều quan trọng hơn các con số là bối cảnh: tổng nhu cầu nhập khẩu xi măng của Mỹ trong 6 tháng lại giảm khoảng 1%. Như vậy, xuất khẩu xi măng Việt Nam không tăng nhờ “thị trường phình to”, mà nhờ dịch chuyển cơ cấu nguồn cung. Đây là bước thăng hạng về vị thế: từ người đến sau chen chân bằng giá, Việt Nam đang chiếm chỗ của nhà cung cấp cũ trong một thị trường gần như không tăng thêm nhu cầu.

Không thể vào Mỹ bằng tư duy hàng giá rẻ
Thành công hiện tại dễ tạo cảm giác “thị trường Mỹ đang rộng cửa”, nhưng thực tế là cánh cửa này hẹp và đòi hỏi tiêu chuẩn rất cao. Mỹ yêu cầu xi măng nhập khẩu phải đáp ứng các tiêu chuẩn kỹ thuật, độ ổn định chất lượng và khả năng cung ứng dài hạn; tư duy coi đây là thị trường tiêu thụ hàng giá thấp là sai lầm chiến lược. Với xi măng Portland truyền thống, ASTM C150 là tiêu chuẩn quan trọng, trong khi ASTM C595 áp dụng cho xi măng hỗn hợp và ASTM C1157 tập trung vào tính năng xi măng thủy lực.
Điều này buộc doanh nghiệp Việt Nam phải thay đổi cách làm: quy mô nhà máy lớn không còn là lợi thế duy nhất, mà là khả năng duy trì chất lượng ổn định, truy xuất được từng lô hàng, giao đúng tiến độ trong thời gian dài. Một lô hàng đạt chuẩn giúp “có đơn”, nhưng chỉ sự ổn định mới giúp xây dựng thị trường. Câu hỏi không còn là “xuất được bao nhiêu tấn”, mà là “mỗi tấn mang lại bao nhiêu giá trị”. Khoảng cách giữa tăng 13% sản lượng nhưng trị giá chỉ tăng 12,9% là lời nhắc rằng chúng ta vẫn đang thiên về chạy theo khối lượng.
Theo PGS.TS. Lương Đức Long, với các tiêu chuẩn ASTM, cường độ, thời gian đông kết, độ ổn định thể tích, độ mịn và nhiều chỉ tiêu khác phải được kiểm soát chặt chẽ và liên tục. Đây là ranh giới giữa xuất khẩu xi măng Việt Nam như hàng hóa số lượng lớn và tham gia sâu vào chuỗi cung ứng xi măng toàn cầu với biên lợi nhuận tốt hơn.
Clinker Việt Nam, xu hướng xi măng ít carbon và cuộc đua đường dài
Khi câu chuyện tiêu chuẩn kỹ thuật chỉ còn là “tấm vé vào cửa”, yếu tố phát thải carbon đang định hình cuộc chơi mới của ngành xi măng và của cả clinker Việt Nam. Tại Mỹ, loại Portland-limestone cement (Type IL) – sử dụng khoảng 5–15% đá vôi nghiền mịn để giảm tỷ lệ clinker và dấu chân carbon – ngày càng phổ biến theo ASTM C595. Hiệp hội Xi măng Portland ghi nhận đến giữa năm 2023, tiêu thụ Type IL đã vượt xi măng Portland truyền thống, và sau đó Mỹ dùng khoảng 65 triệu tấn xi măng hỗn hợp so với khoảng 35 triệu tấn Portland thông thường.
Điều này đặt ra bài toán mới cho xuất khẩu xi măng Việt Nam: nếu không chuyển hướng sang các sản phẩm xi măng hỗn hợp ít carbon, chúng ta sẽ bị cô lập trong phân khúc giá thấp, khó nâng giá trị trên mỗi tấn hàng. Ngược lại, nếu nhanh chóng đầu tư công nghệ, sử dụng clinker Việt Nam hiệu quả hơn và giảm phát thải, ngành xi măng có thể bước vào phân khúc có yêu cầu cao nhưng biên độ lợi nhuận tốt hơn. Nhìn xa hơn thị trường Mỹ xi măng, đây cũng là con đường để ngành thích ứng với xu thế toàn cầu giảm carbon.
Những tháng cuối năm, triển vọng ngành xi măng trong nước vẫn phụ thuộc nhiều vào giải ngân đầu tư công, các dự án hạ tầng lớn và khả năng phục hồi bất động sản. Nhưng với công suất vẫn ở mức rất cao, tương lai của ngành sẽ quyết định bởi khả năng giữ thị phần tại những thị trường lớn như Mỹ, mở thêm thị trường mới và không ngừng nâng sức cạnh tranh từ chất lượng, logistics đến tiêu chuẩn xanh.
Kết luận: Vị trí số 2 chỉ là bước khởi đầu
Việt Nam vừa trở thành nhà cung cấp xi măng lớn thứ 2 cho thị trường Mỹ là một tin tích cực, nhưng cũng là lời cảnh báo rằng cuộc chơi sắp khốc liệt hơn nhiều. Thị phần tăng trong bối cảnh tổng nhu cầu nhập khẩu của Mỹ không tăng, nghĩa là mỗi phần trăm chúng ta có được đều lấy từ tay đối thủ. Khi các yếu tố địa chính trị và đứt gãy logistics thay đổi, cơ cấu nguồn cung tại Mỹ sẽ còn dịch chuyển.
Xuất khẩu đang và sẽ tiếp tục là lối ra chiến lược cho ngành xi măng Việt Nam, không chỉ để giải phóng dư cung mà còn để nâng cấp toàn bộ chuỗi giá trị. Nhưng nếu dừng lại ở mô hình “bán nhiều, giá thấp”, lợi thế hiện tại sẽ nhanh chóng bào mòn. Con đường bền vững chỉ có một: đầu tư vào tiêu chuẩn kỹ thuật, tối ưu logistics, phát triển mạnh các sản phẩm xi măng và clinker ít carbon, đồng thời bước sâu hơn vào chuỗi cung ứng của những thị trường khó tính. Vị trí số 2 tại Mỹ vì thế nên được coi là vạch xuất phát mới, không phải là đích đến.