
AI ngân hàng Việt: từ cuộc đua số hóa đến bài toán niềm tin
AI ngân hàng Việt là việc các tổ chức tín dụng dùng hệ thống trí tuệ nhân tạo để tự động hóa giao dịch, phân tích dữ liệu và ra quyết định trong hoạt động thanh toán, tín dụng, chăm sóc khách hàng, đồng thời phải tuân thủ quy định, bảo vệ dữ liệu và bảo đảm quyền lợi người dùng. Trong bối cảnh này, câu chuyện không còn là “có AI hay không”, mà là AI được triển khai như thế nào để vừa hiệu quả vừa minh bạch. Ngân hàng Nhà nước đã gửi một thông điệp rất rõ: AI không được phép trở thành “hộp đen” đứng giữa ngân hàng và khách hàng, càng không thể là cái cớ để né tránh trách nhiệm. Cuộc chơi AI ngân hàng Việt vì thế đang chuyển trục, từ chạy theo công nghệ sang xây dựng niềm tin dài hạn.
Ngân hàng Nhà nước Việt Nam vừa ban hành Thông tư 53/2026/TT-NHNN về an toàn, quản lý rủi ro và điều kiện triển khai AI trong ngành ngân hàng. Đây không chỉ là một văn bản kỹ thuật, mà là “khung đạo đức” mới cho AI ngân hàng. Thông tư yêu cầu các tổ chức tín dụng phải phân loại hệ thống AI theo mức độ rủi ro, đặc biệt với các hệ thống tự động thực hiện giao dịch thanh toán hoặc đề xuất cấp tín dụng. Thông điệp ở đây rất thẳng: càng chạm sâu vào túi tiền và khả năng tiếp cận dịch vụ của khách hàng, AI càng phải bị kiểm soát chặt. Đó là cách cơ quan quản lý buộc ngân hàng gắn AI với trách nhiệm, thay vì coi đó là một “đồ chơi” công nghệ.
Quy định AI ngân hàng: minh bạch không còn là lựa chọn
Điểm mới quan trọng nhất trong quy định AI ngân hàng là yêu cầu minh bạch AI gắn trực tiếp với trải nghiệm khách hàng. Ngân hàng buộc phải thông báo khi khách hàng đang tương tác với hệ thống AI, ngay từ khi bắt đầu phiên làm việc nếu AI thay thế con người trong giao tiếp trực tiếp. Đây là bước cắt đứt ảo tưởng “chat với người thật” mà nhiều hệ thống từng cố tình duy trì. Khi biết mình đang nói chuyện với máy, khách hàng có quyền điều chỉnh kỳ vọng và cách sử dụng dịch vụ. Quan trọng hơn, với mọi quyết định tự động ảnh hưởng đến nghĩa vụ tài chính hoặc khả năng tiếp cận dịch vụ, ngân hàng phải lưu giữ cơ sở và yếu tố chính dẫn tới quyết định để có thể giải thích khi khách hàng yêu cầu.
Quy định này đặt dấu chấm hết cho kiểu AI “không giải thích được nhưng cứ dùng đi”. Với quyết định tự động bị khiếu nại, con người phải rà soát lại và kết quả rà soát là căn cứ cuối cùng để giải quyết. Nói cách khác, AI không thể là “lá chắn” cho sai sót nghiệp vụ. Đồng thời, Thông tư cũng khẳng định ngân hàng không được viện dẫn đặc tính kỹ thuật, tính tự chủ của hệ thống hay sản phẩm bên thứ ba để giảm trách nhiệm. Đây là thông điệp cứng rắn nhưng cần thiết: muốn dùng AI để tối ưu chi phí, ngân hàng phải chấp nhận gánh đầy đủ trách nhiệm pháp lý. Minh bạch AI vì thế không còn là lựa chọn mang tính PR, mà là nghĩa vụ pháp lý gắn với niềm tin khách hàng.
Khi dữ liệu bùng nổ, lợi thế không còn là “ai số hóa nhiều hơn”
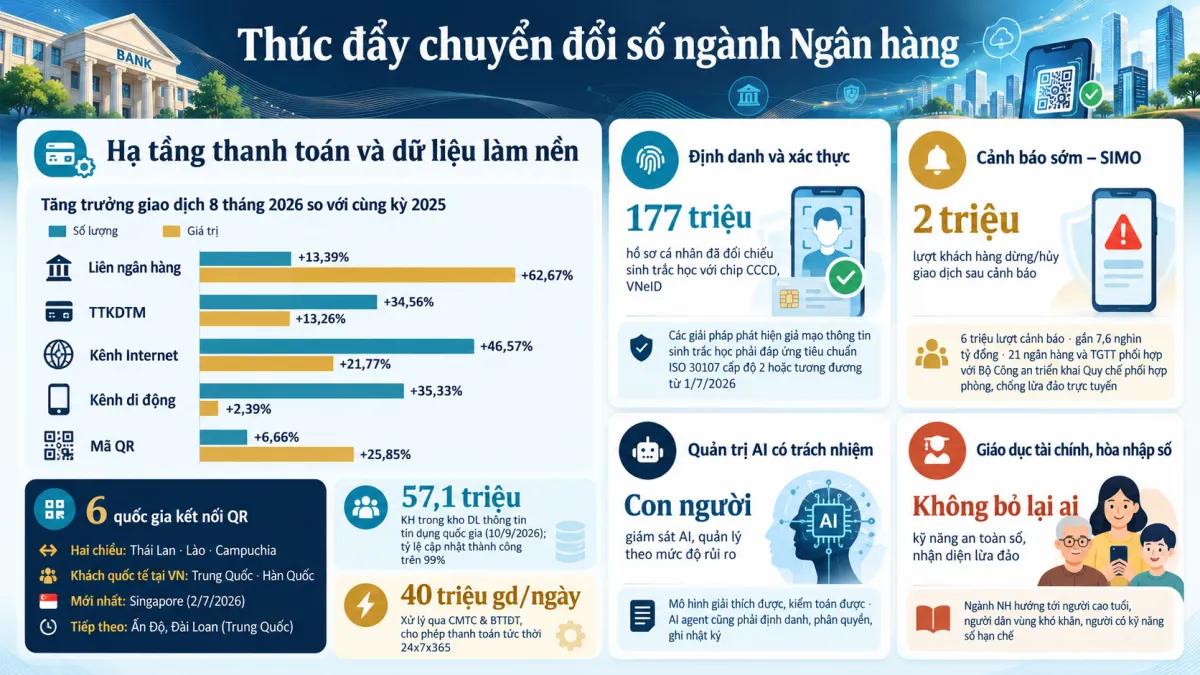
Bối cảnh khiến quy định AI trở nên cấp bách là quy mô giao dịch số khổng lồ. Hệ thống ngân hàng hiện xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày, với tổng giá trị khoảng 1,2 triệu tỷ đồng. Trong 8 tháng năm 2026, giao dịch qua Internet đạt hơn 4,4 tỷ lượt với giá trị 81,1 triệu tỷ đồng, còn giao dịch qua điện thoại di động đạt khoảng 14 tỷ lượt, trị giá 58,4 triệu tỷ đồng. Đây là những con số cho thấy AI không còn là “thử nghiệm”, mà đang đứng giữa dòng tiền của nền kinh tế. Trong bối cảnh đó, việc chỉ khoe số lượng dịch vụ số hay tỷ lệ giao dịch online đã lỗi thời. Lợi thế cạnh tranh mới nằm ở khả năng biến dữ liệu thành giá trị, công nghệ thành năng suất, hiệu quả hoạt động và niềm tin khách hàng.
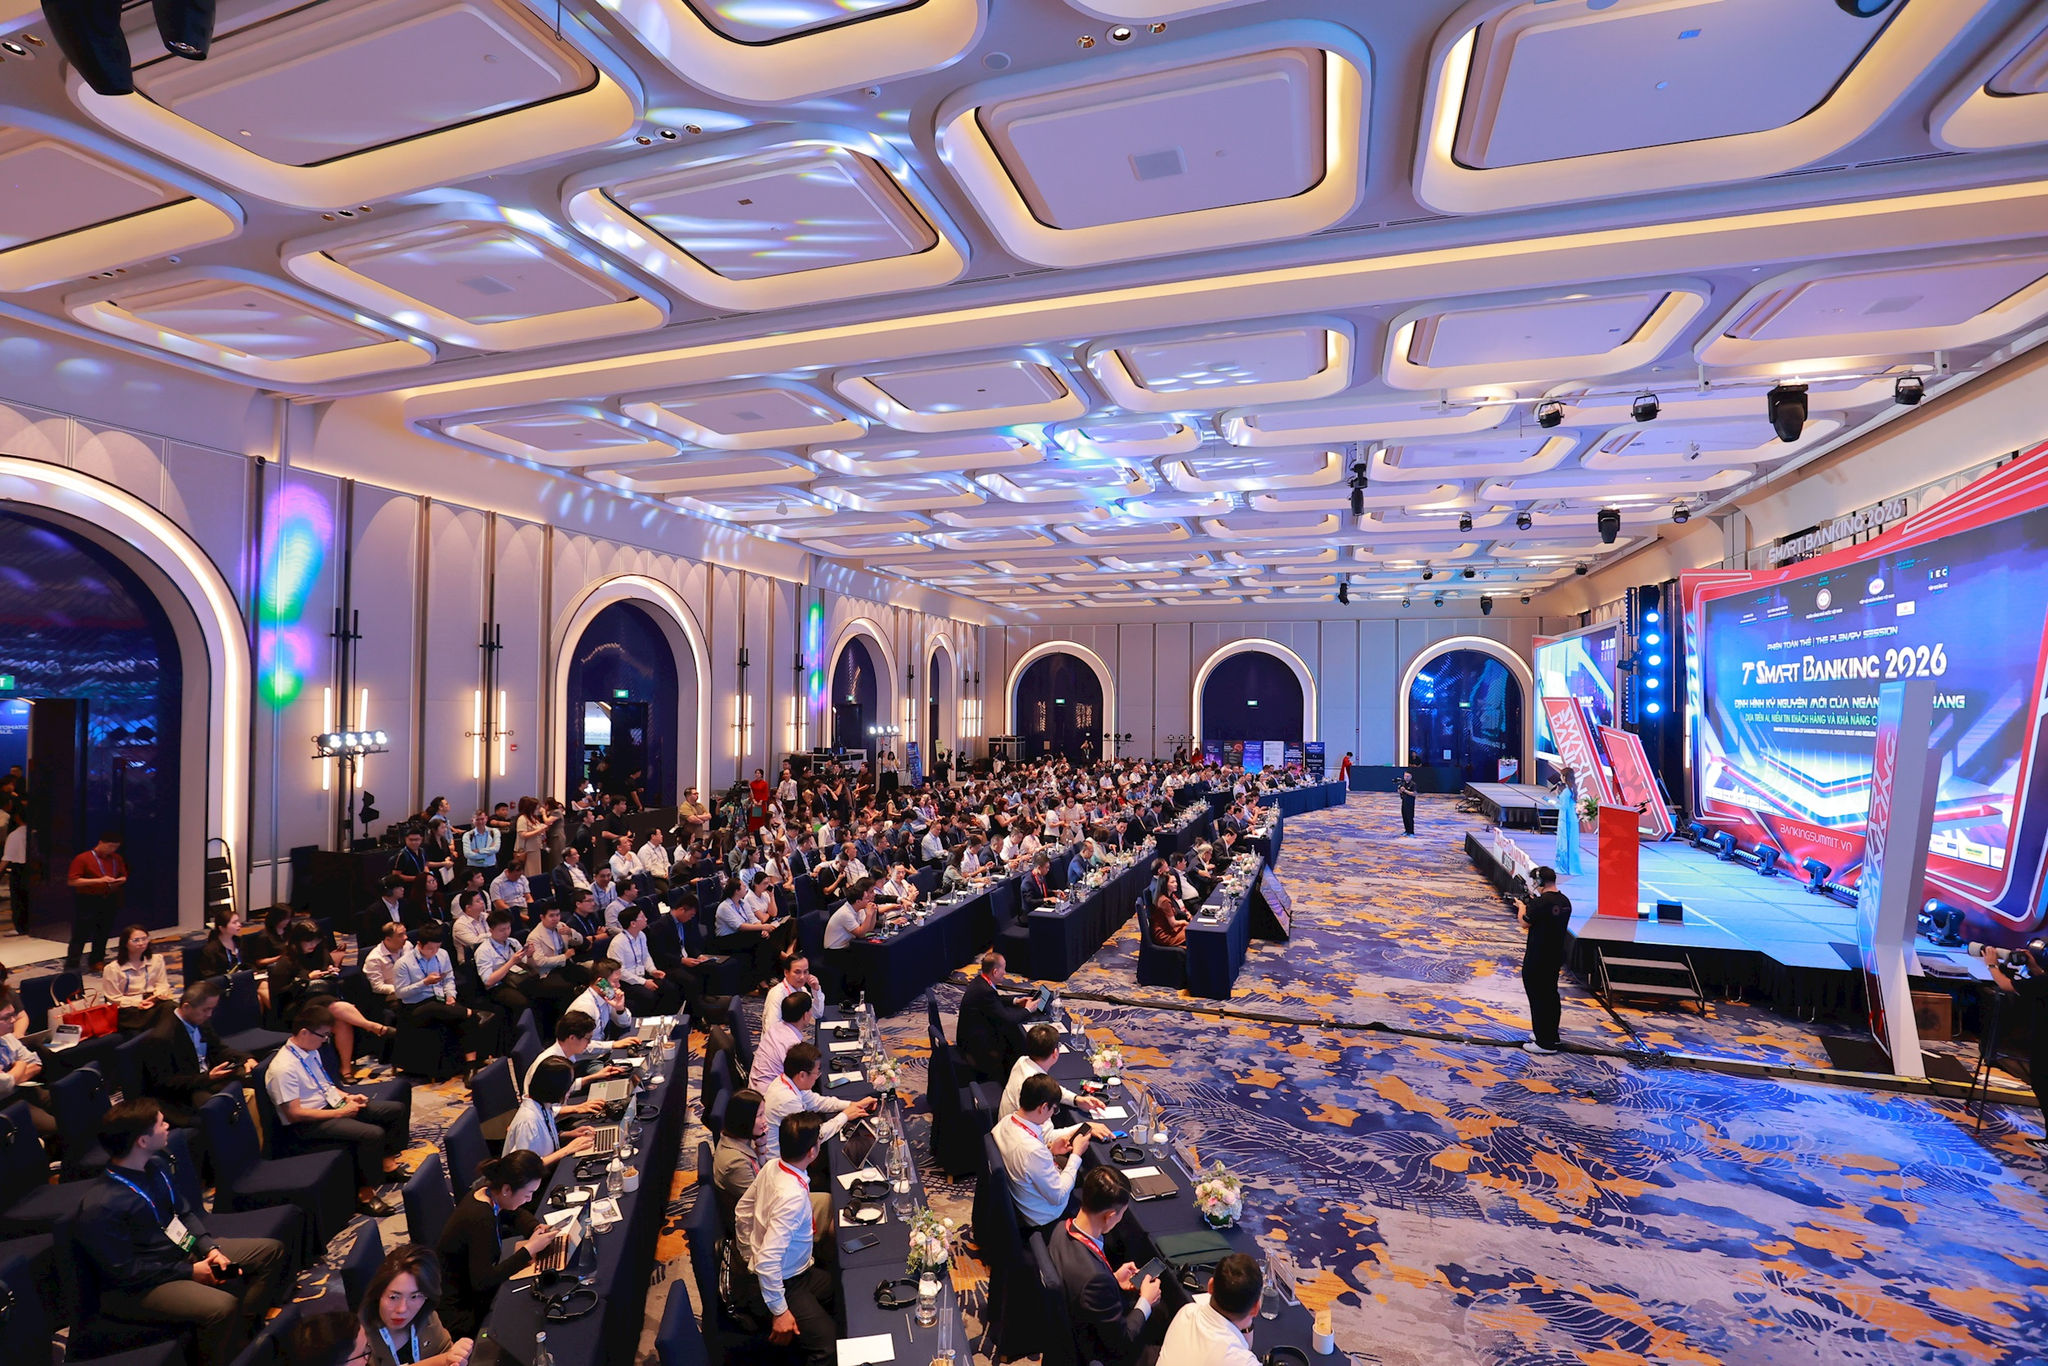
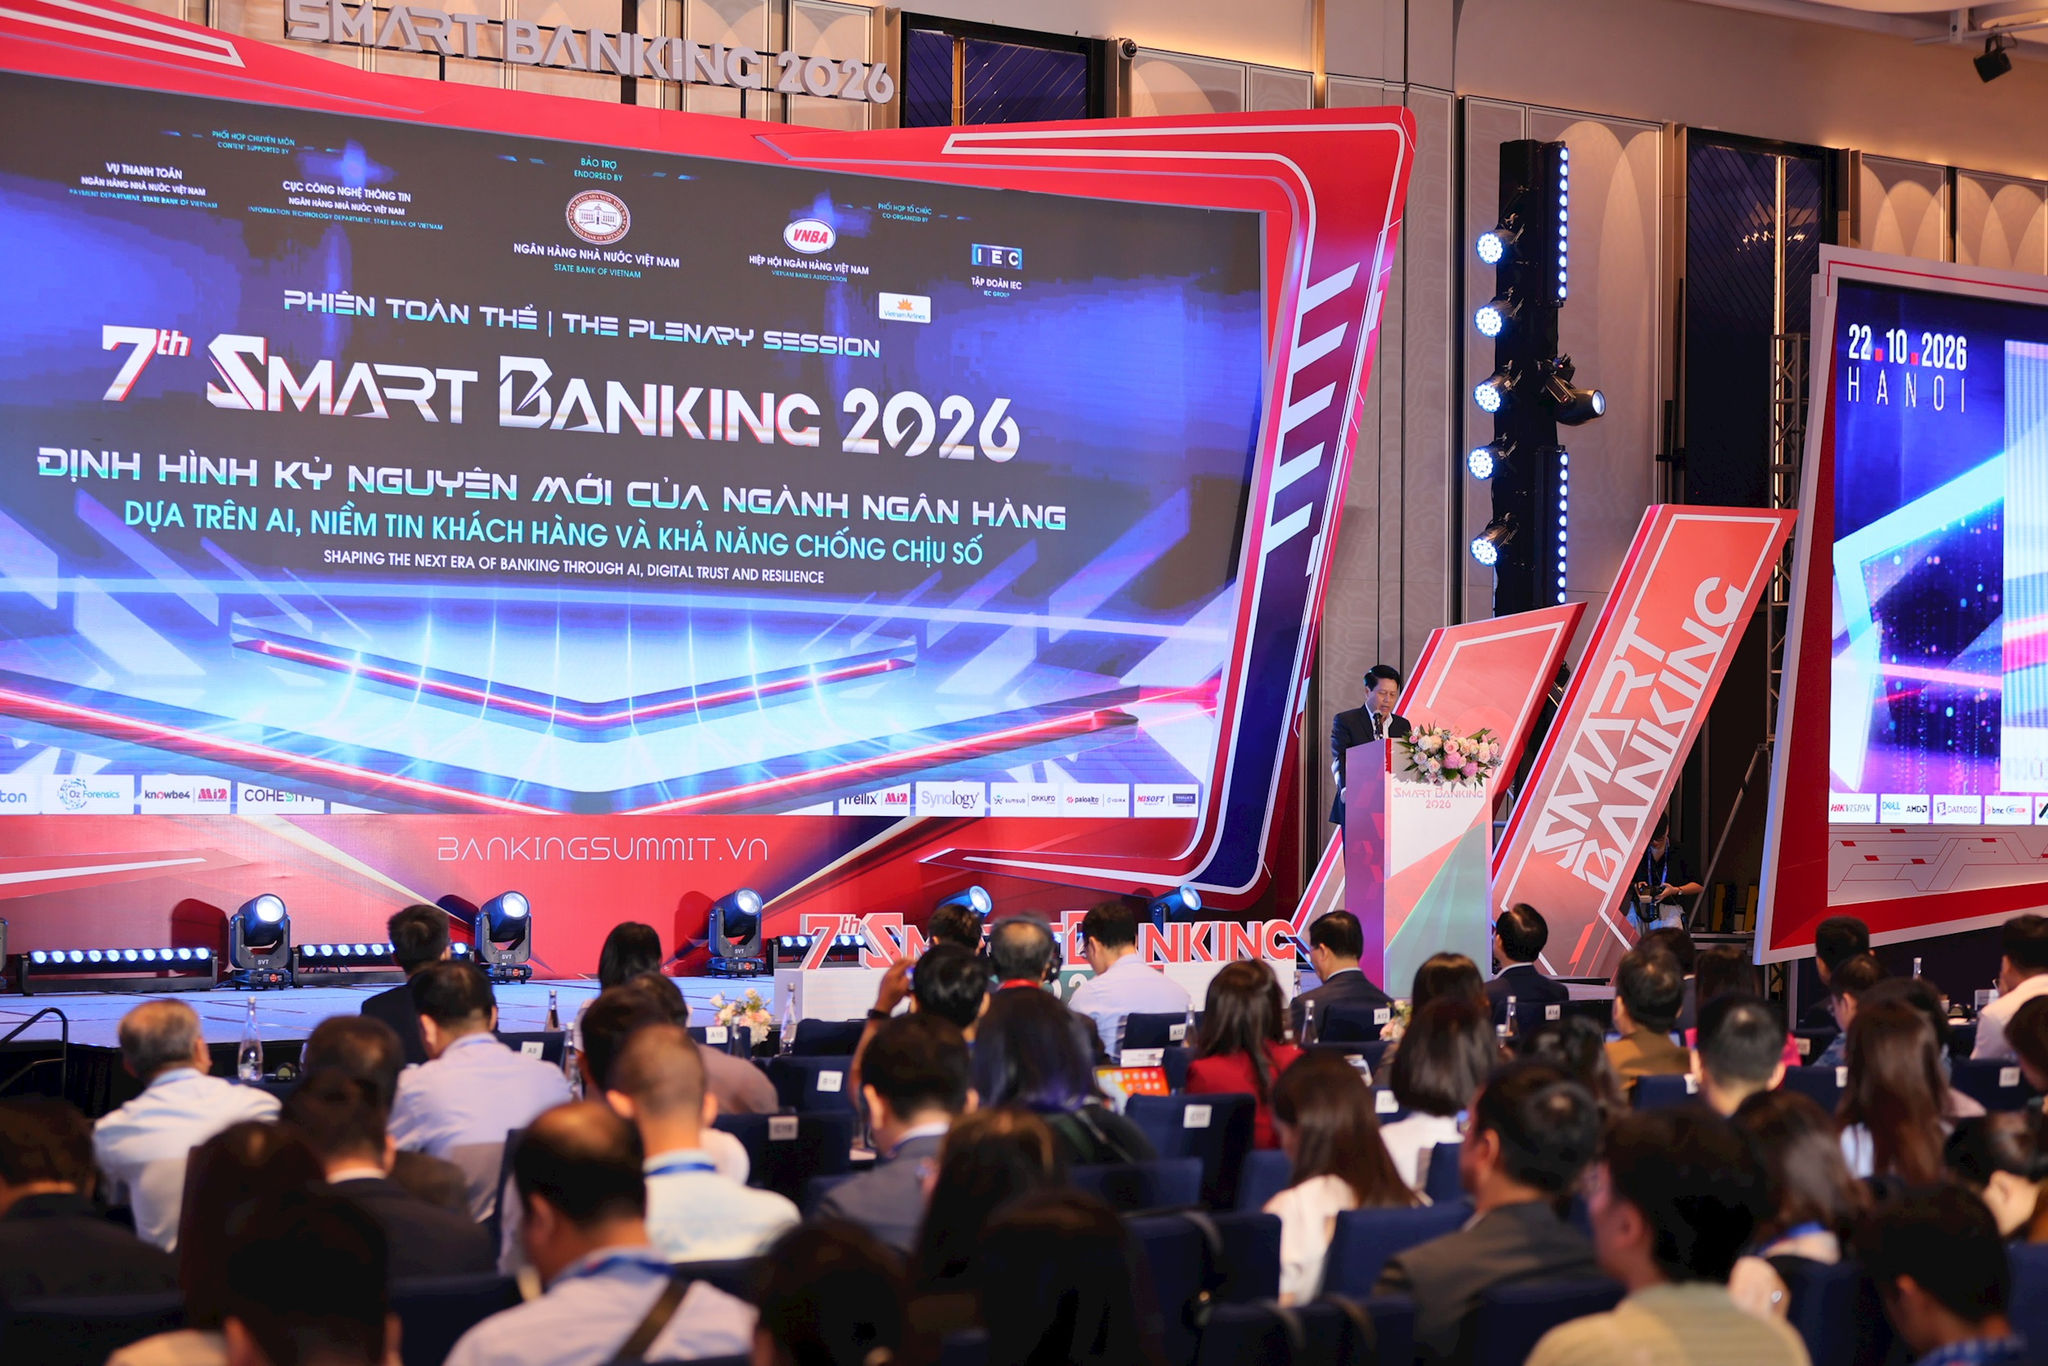
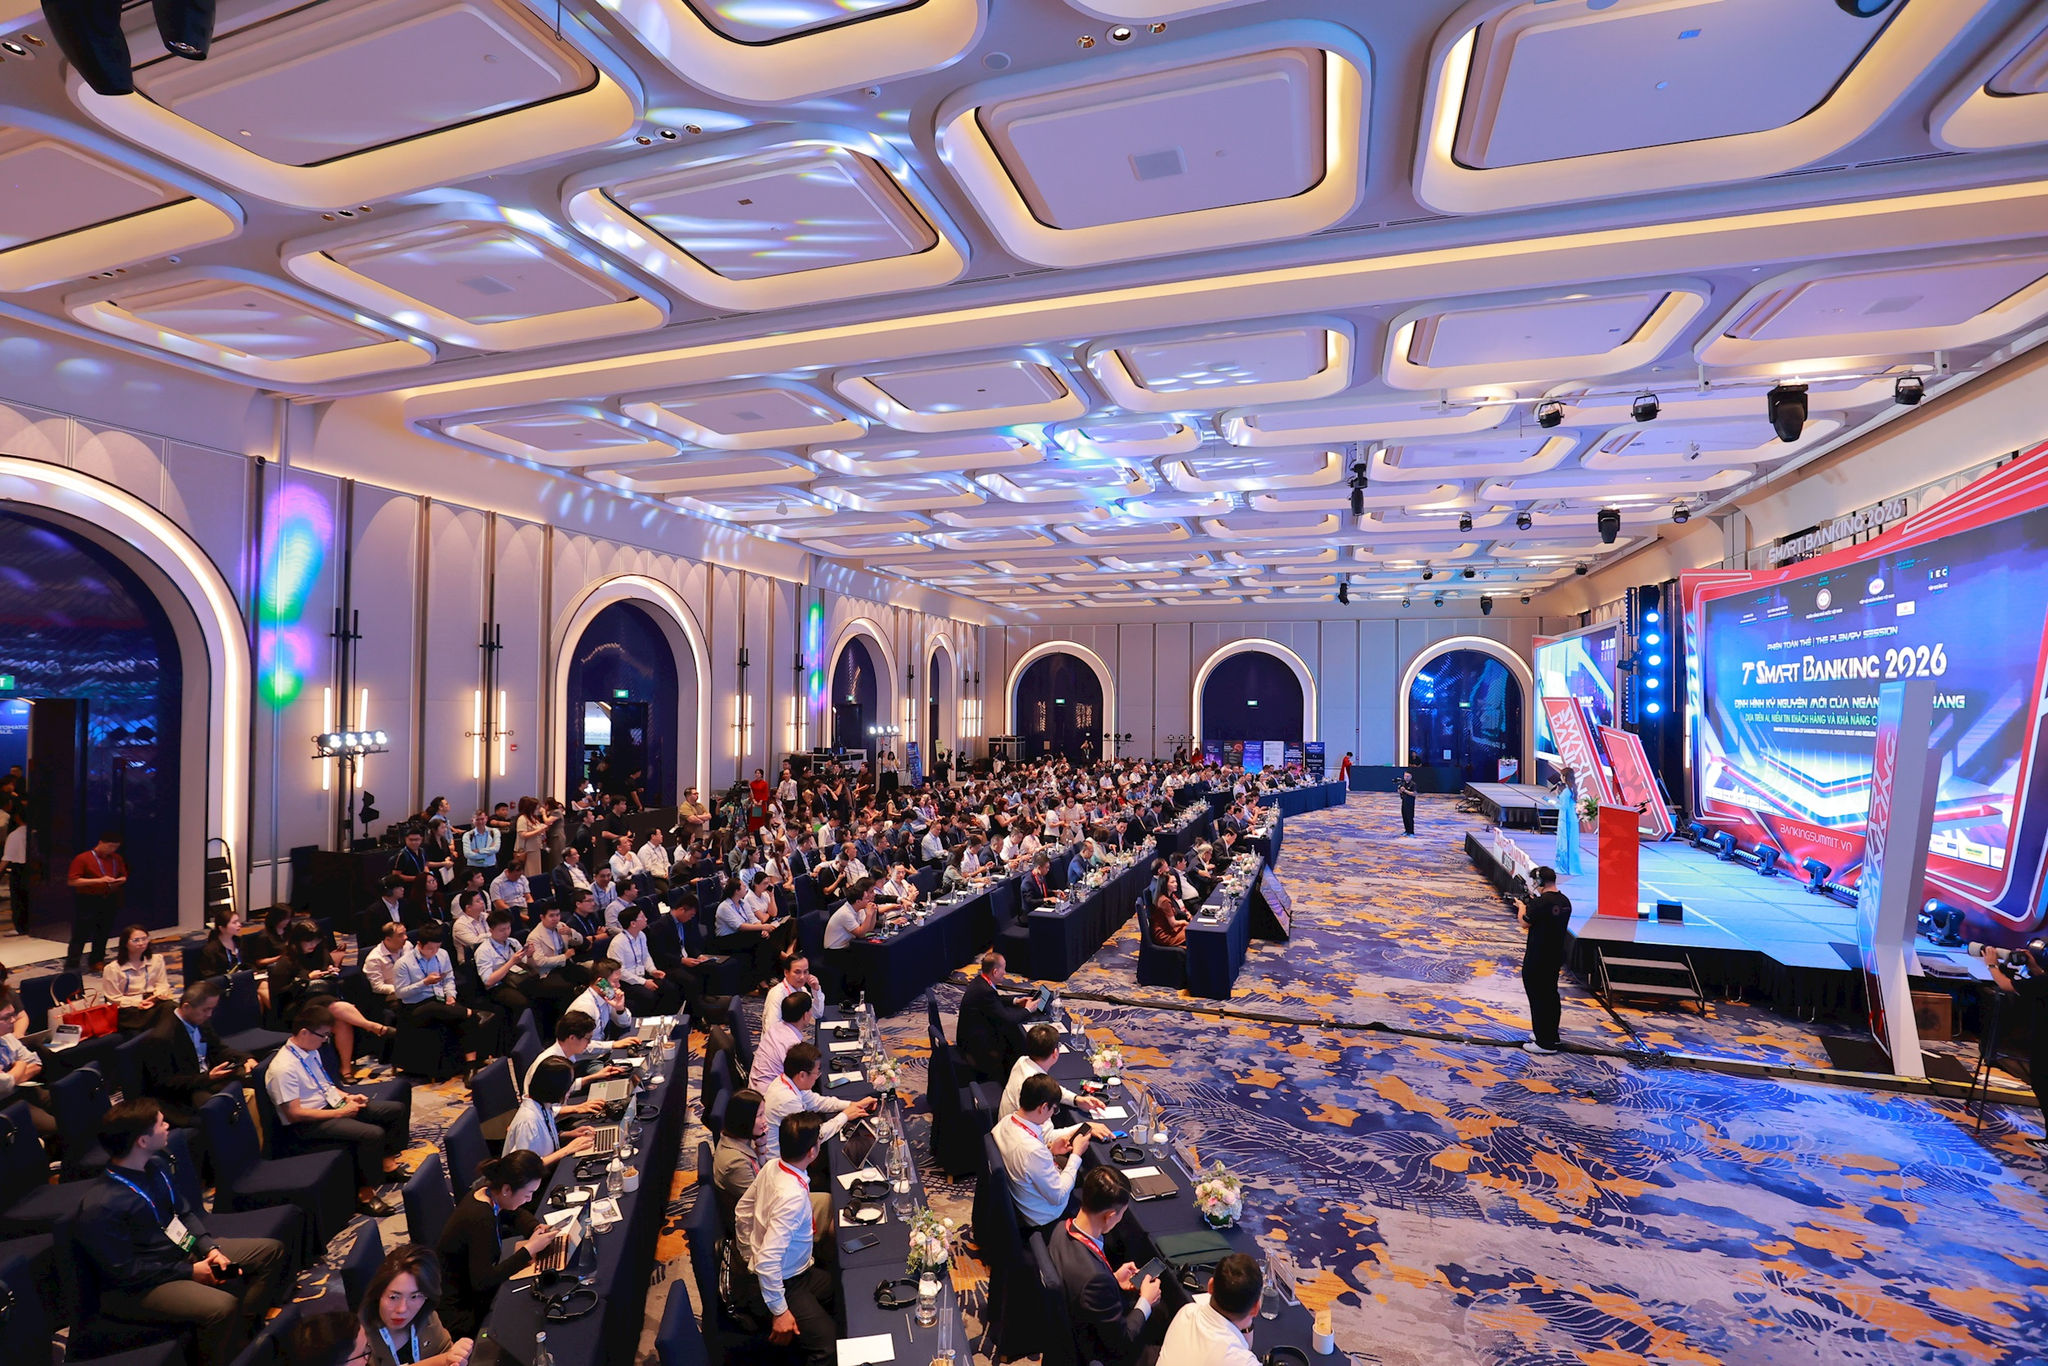
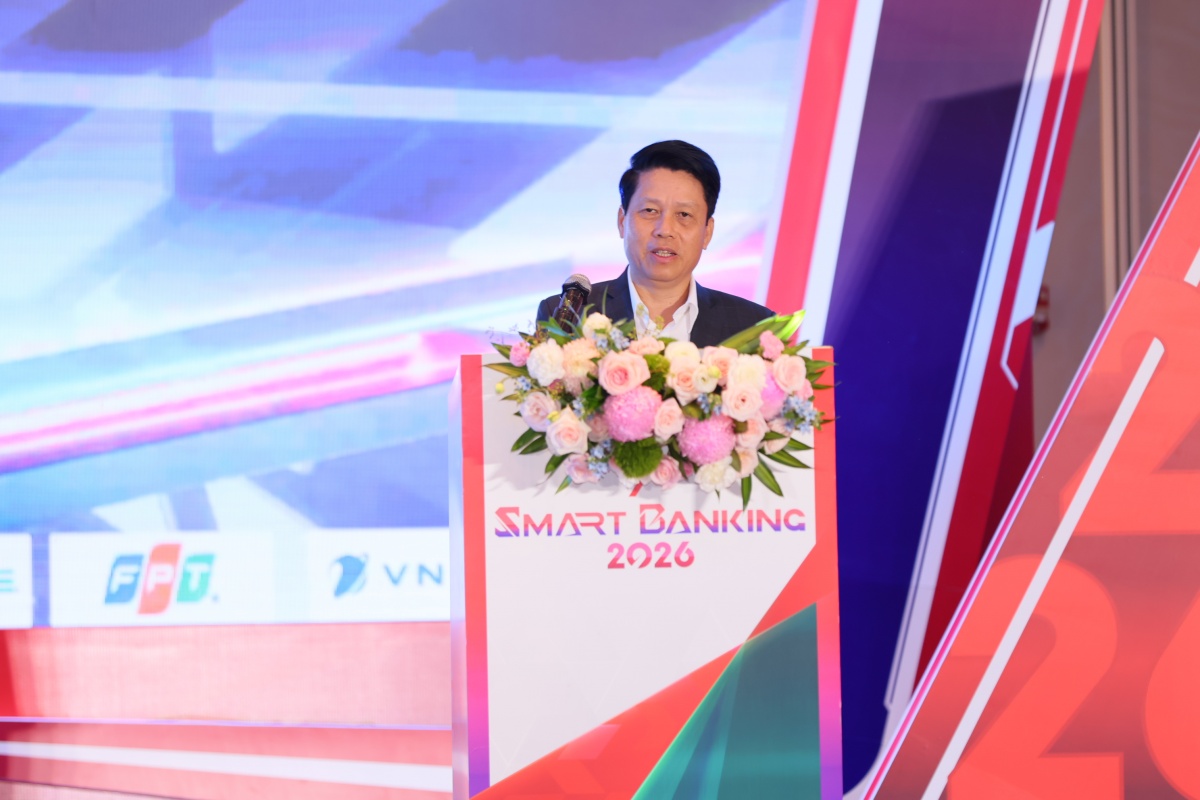
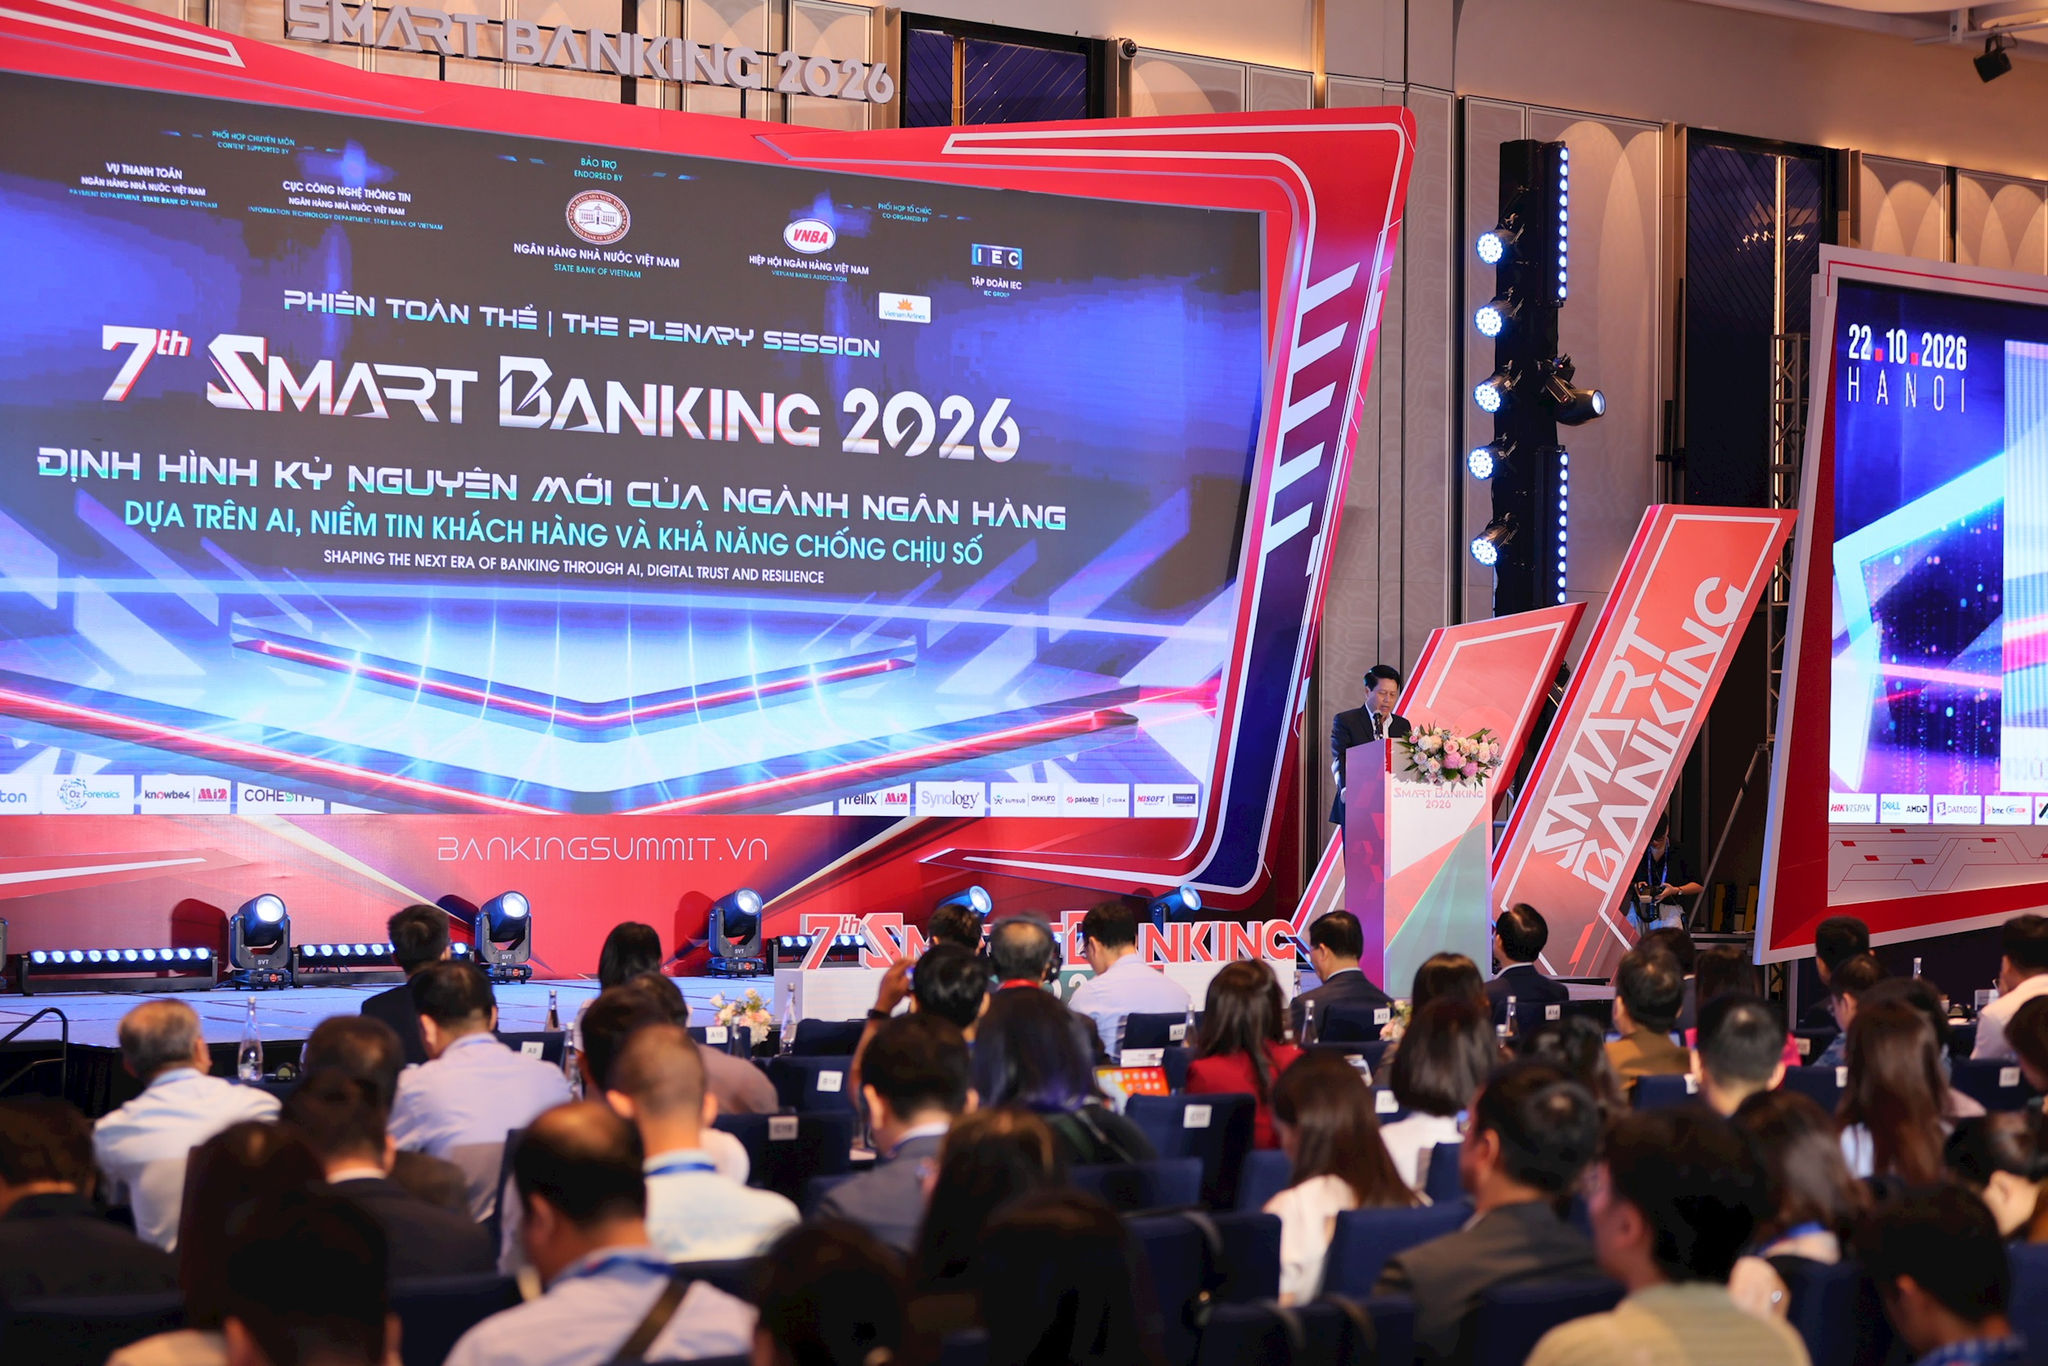
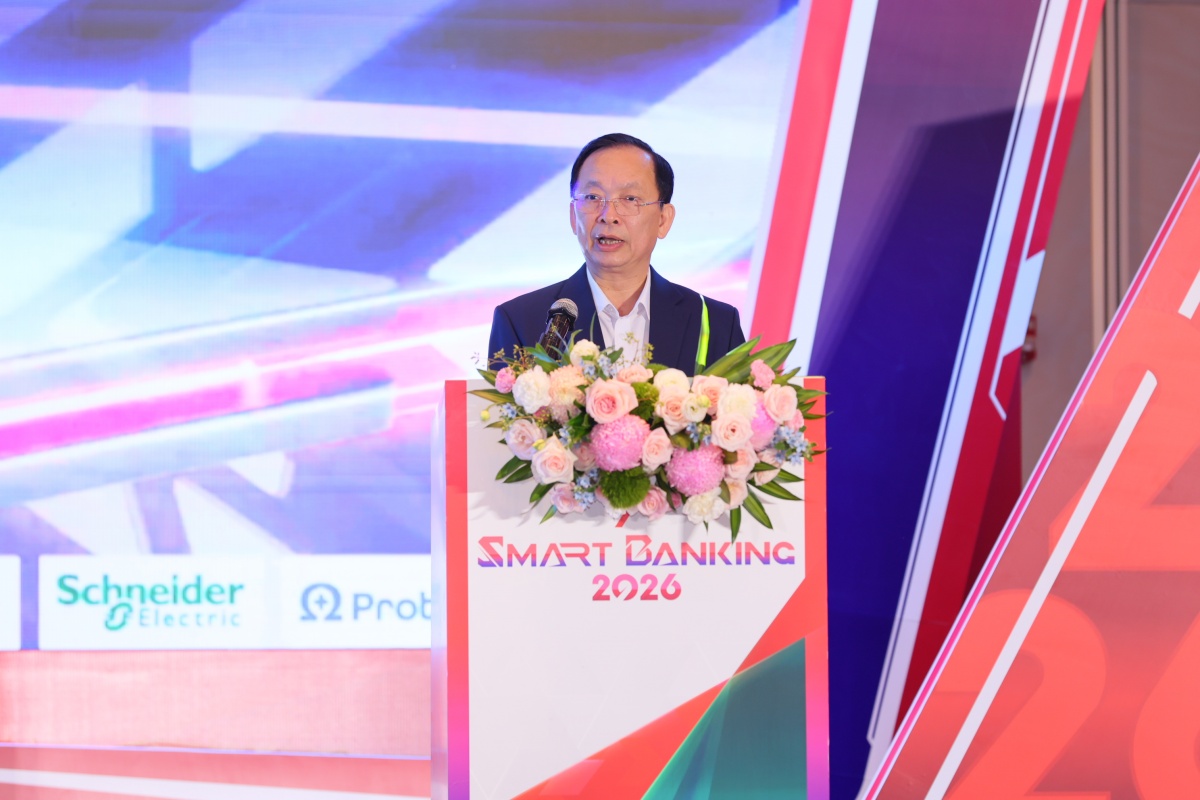
Điều này cũng được nhấn mạnh tại hội thảo Smart Banking 2026, nơi chủ đề trung tâm là AI, niềm tin khách hàng và khả năng chống chịu số. Nếu giai đoạn trước tập trung số hóa quy trình, đưa giao dịch từ trực tiếp lên môi trường trực tuyến, thì hiện nay AI mở ra khả năng xây dựng hệ sinh thái ngân hàng thông minh, cá nhân hóa dịch vụ và nâng cao hiệu quả quản trị. Nhưng “AI phải tạo ra giá trị thực chất, chứ không chỉ tạo ra ấn tượng về mặt công nghệ”. Nghĩa là mỗi dự án AI ngân hàng Việt cần trả lời được: khách hàng được gì, rủi ro giảm thế nào, ngân hàng vận hành hiệu quả ra sao. Không có câu trả lời rõ ràng, mọi khoản đầu tư AI đều là chi phí hình thức.
AI phải đi cùng an ninh dữ liệu và khả năng chống chịu số
Niềm tin khách hàng không thể tồn tại nếu AI gắn với rủi ro gián đoạn dịch vụ hoặc rò rỉ dữ liệu. Các quy định AI ngân hàng vì thế không chỉ nói về thuật toán, mà còn về khả năng chống chịu số. Khi ngân hàng phụ thuộc ngày càng nhiều vào công nghệ, dữ liệu và đối tác, sự cố tại một điểm có thể gây tác động lan rộng. Thay vì chỉ tập trung “bảo vệ hệ thống”, định hướng mới là xây dựng khả năng chống chịu: phát hiện sớm, ứng phó nhanh, duy trì dịch vụ thiết yếu và khôi phục hoạt động hiệu quả khi xảy ra sự cố. AI chỉ có ý nghĩa khi nó giúp ngân hàng vận hành liên tục, chứ không biến hệ thống thành “nhà kính” dễ vỡ trước tấn công công nghệ cao.
Ở tầng người dùng, quy định mới yêu cầu để AI tự động thực hiện giao dịch thanh toán, ngân hàng và khách hàng phải có thỏa thuận trước, đồng thời khách hàng phải được cung cấp công cụ để chủ động tạm dừng hoặc hủy quyền cho AI. Với hệ thống AI tự động thực hiện giao dịch, nếu giao dịch của khách hàng cá nhân trên 10 triệu đồng/giao dịch hoặc tổng giá trị trong ngày trên 20 triệu đồng, hệ thống được xếp vào nhóm rủi ro cao và phải kiểm soát chặt. Đây là cách cân bằng giữa tiện lợi và an toàn: AI được phép “chạy nhanh”, nhưng luôn trong khung giới hạn do con người đặt ra. Niềm tin khách hàng vì thế không chỉ đến từ giao diện đẹp hay phản hồi nhanh, mà từ cảm giác kiểm soát và được bảo vệ.
Cuộc đua AI ngân hàng Việt: thắng ở niềm tin, không ở “mức độ thông minh”
Cuộc đua AI ngân hàng Việt đang bước sang giai đoạn mới: từ khoe công nghệ sang chứng minh niềm tin. Phiên toàn thể của Smart Banking đã đặt thẳng vấn đề: làm thế nào khai thác hiệu quả sức mạnh AI, giữ vững niềm tin khách hàng và duy trì hoạt động an toàn, ổn định. Niềm tin trong hệ sinh thái số được xây dựng trên bốn trụ cột: định danh và xác thực, cảnh báo sớm, quản trị AI có trách nhiệm, giáo dục tài chính và hòa nhập số. Từ góc độ hiệp hội ngành, ưu tiên được đề xuất là thúc đẩy đổi mới AI có trách nhiệm và an toàn, lấy niềm tin khách hàng làm trung tâm, nâng cao khả năng chống chịu số và bảo đảm an toàn hạ tầng mạng.
Về phía cơ quan quản lý, định hướng tiếp theo là hoàn thiện khung pháp lý với mức kiểm soát tương xứng rủi ro, nâng cấp hạ tầng thanh toán và hạ tầng dùng chung, mở rộng nền tảng phòng ngừa gian lận và đổi mới cách đo hiệu quả chuyển đổi số. Thông tư 53/2026/TT-NHNN sẽ có hiệu lực từ ngày 15/11/2026, đánh dấu giai đoạn AI ngân hàng được quản trị bằng luật chứ không chỉ bằng “cam kết nội bộ”. Điều còn lại nằm ở lựa chọn của từng ngân hàng: hoặc coi quy định là rào cản và chạy theo AI bằng mọi giá, hoặc xem đây là cơ hội tái định nghĩa lợi thế cạnh tranh dựa trên minh bạch AI, niềm tin khách hàng và khả năng bảo vệ người dùng trong dài hạn.